マーケットプレイスとECストアの違い
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
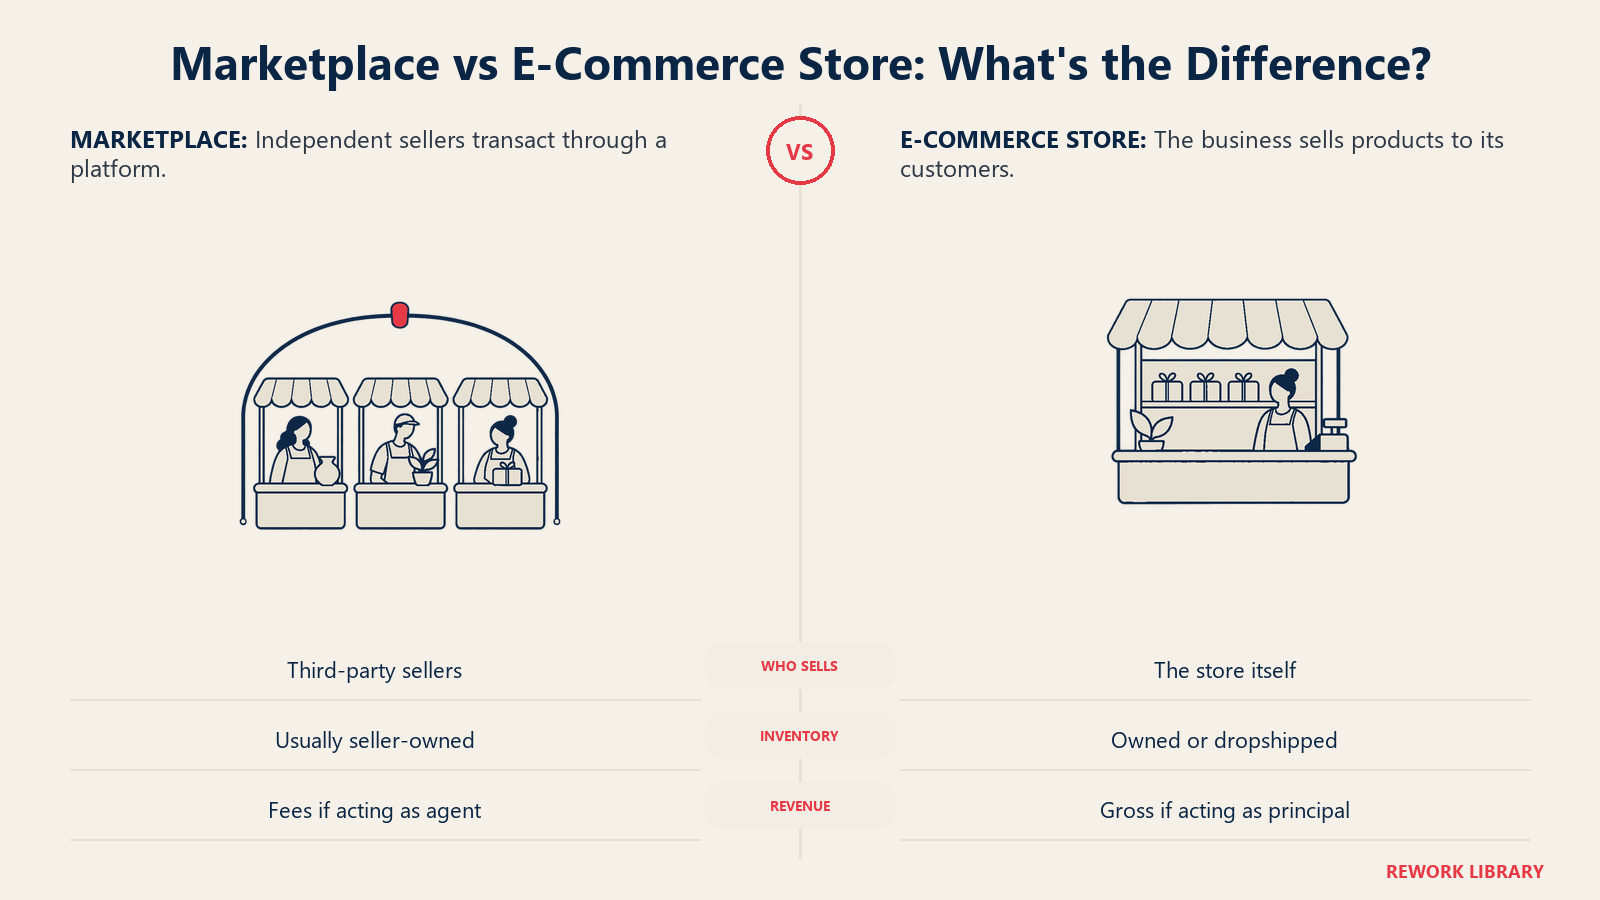
マーケットプレイスは、第三者の出品者と購入者をつなぎ、両者の取引から収益を得ます。ECストアは、自社で所有する在庫、または注文のたびに仕入れる供給元の商品を、自ら販売します。どちらも商品の一覧とチェックアウトのボタンを表示するため、買い物客にはよく似て見えます。しかし内側では、貸借対照表も、リスクも、成長のしかたも異なる、別の事業です。
要点を先に述べます。ストアは販売を所有し、マーケットプレイスは販売を提供する場です。この一つの違いが、誰が在庫を持つか、誰が価格を決めるか、収益がどう計上されるか、利益がどこから生まれるか、そして何が成長を制約するかを決めます。この記事では、それぞれの違いを順に見ていき、ハイブリッドモデルがそれらをどう組み合わせるかを示し、最後にどのモデルがどのタイプの創業者に向くかの大まかな目安を示します。
これは参照用の記事であり、プレイブックではありません。マーケットプレイスの定義と種類については、まずマーケットプレイス事業とは何かからご覧ください。
2つのモデルを一段落ずつで
ECストア(ファーストパーティ、1P)。 事業者が商品を仕入れるか製造し、掲載し、価格を決め、注文を受けて発送します(供給元に代行させる場合もあります)。顧客はストアから購入します。ECのビジネスモデルの概要では、ストアが在庫に一切触れないドロップシッピングを含め、さまざまな形を取り上げています。
マーケットプレイス(サードパーティ、3P)。 事業者は、独立した出品者が自分の商品やサービスを掲載できるプラットフォームを構築します。購入者は、プラットフォームを通じてそれらの出品者から購入します。マーケットプレイスは需要、信頼、決済ツールを提供し、取り分または手数料を受け取ります。収益のしくみは、マーケットプレイスのビジネスモデルの記事でさらに詳しく扱っています。
在庫と運転資金
これが、構造上最も大きな差です。
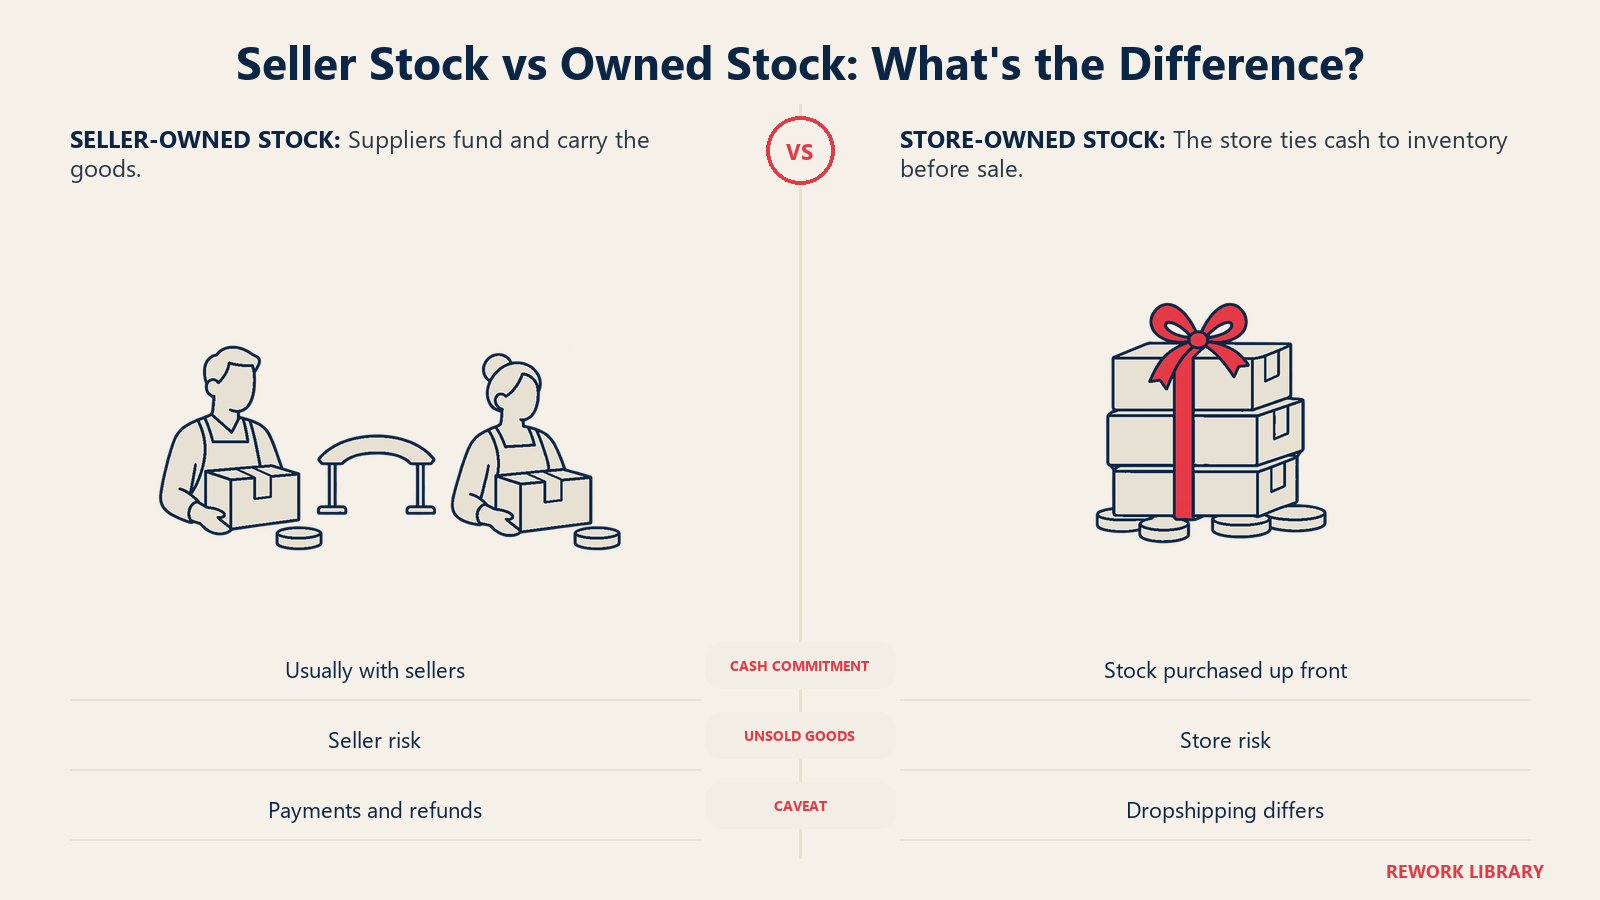
在庫を持つストアは、顧客から代金を受け取る前に、供給元へ支払わなければなりません。倉庫にある在庫は、他のことには使えない現金であり、売れ残った在庫は値下げか評価損になります。取り扱うSKUが多いほど、寝かされる現金も増えます。優れた在庫管理は、バックオフィスの細部ではなく、中核的な能力になります。
マーケットプレイスは、通常そのようなものを持ちません。出品者が自分の在庫と自分のリスクを抱えます。プラットフォームは、資金を調達せずにカタログを拡大できます。これは、ストアなら同じ品ぞろえを揃えるのにずっと多くの資本が必要なところを、マーケットプレイスが数百万点の商品を少ない資本で掲載できる理由の一つです。
ただし、話は一方的ではありません。マーケットプレイスは、別の種類の運転資金リスクを負うことがよくあります。出品者に代わって回収し、後で支払う代金、返金とチャージバック、そして運営を選んだフルフィルメントサービスです。自前の倉庫保管と配送を提供するマーケットプレイスは、商品が他者のものであっても、コスト面ではストアに似てきます。
ドロップシッピングは、その中間にあります。ストアが注文を受けて価格を決めますが、在庫の保管と発送は供給元が行います。運転資金は軽くなりますが、顧客への約束はストアが負ったままです。
価格を決めるのは誰か、体験を管理するのは誰か
ストアでは、事業者が価格、商品ページ、返品ポリシー、梱包、すべてのメッセージのトーンを決めます。この管理によって、体験に一貫性が生まれます。同時に、あらゆるミスがストア一者の責任になります。
マーケットプレイスでは、出品者が、プラットフォームの定めるルールの範囲内で、自分で価格を決め、自分で掲載内容を書くのが通常です。プラットフォームは、その周辺の層を管理します。検索、ランキング、レビュー、チェックアウト、紛争処理、信頼のシグナルです。そのため、品質管理がマーケットプレイスの運営における中心的な課題になります。ある出品者が発送を遅らせたり、偽物を出品したりすると、購入者はプラットフォームを責めます。
体験を守るために管理を強めるマーケットプレイスもあります。プラットフォームが出品者を審査したり、フルフィルメントに関与したりするマネージド型のやり方は、モデルの身軽さの一部と引き換えに、信頼性を得ます。この中間領域は、マネージド型マーケットプレイスで取り上げています。
顧客の所有
ストアは、顧客との関係を所有します。メールアドレスを集め、注文履歴の全体を把握し、直接マーケティングできます。顧客が思い浮かべるのは、ストアのブランドです。
マーケットプレイスも購入者との関係を持ちますが、出品者にも独自の主張があります。購入者は出品者ではなくプラットフォームを覚えていることが多く、これはマーケットプレイスの強みです。しかしプラットフォームは、購入者と出品者が手数料を避けるために、リピート取引をプラットフォームの外に移すリスクを管理しなければなりません。通常、中抜き(ディスインターミディエーション)または取引の流出(リーケージ)と呼ばれるこの緊張関係は、ファーストパーティのストアには相当するものがありません。
収益認識:総額と純額
会計ルールは、この構造上の違いを損益計算書上の数字に変えます。多くの創業者がここで混乱するのは、100ドルの商品を1件売っても、モデルによって、収益が100ドルになることも、数ドルになることもあるからです。
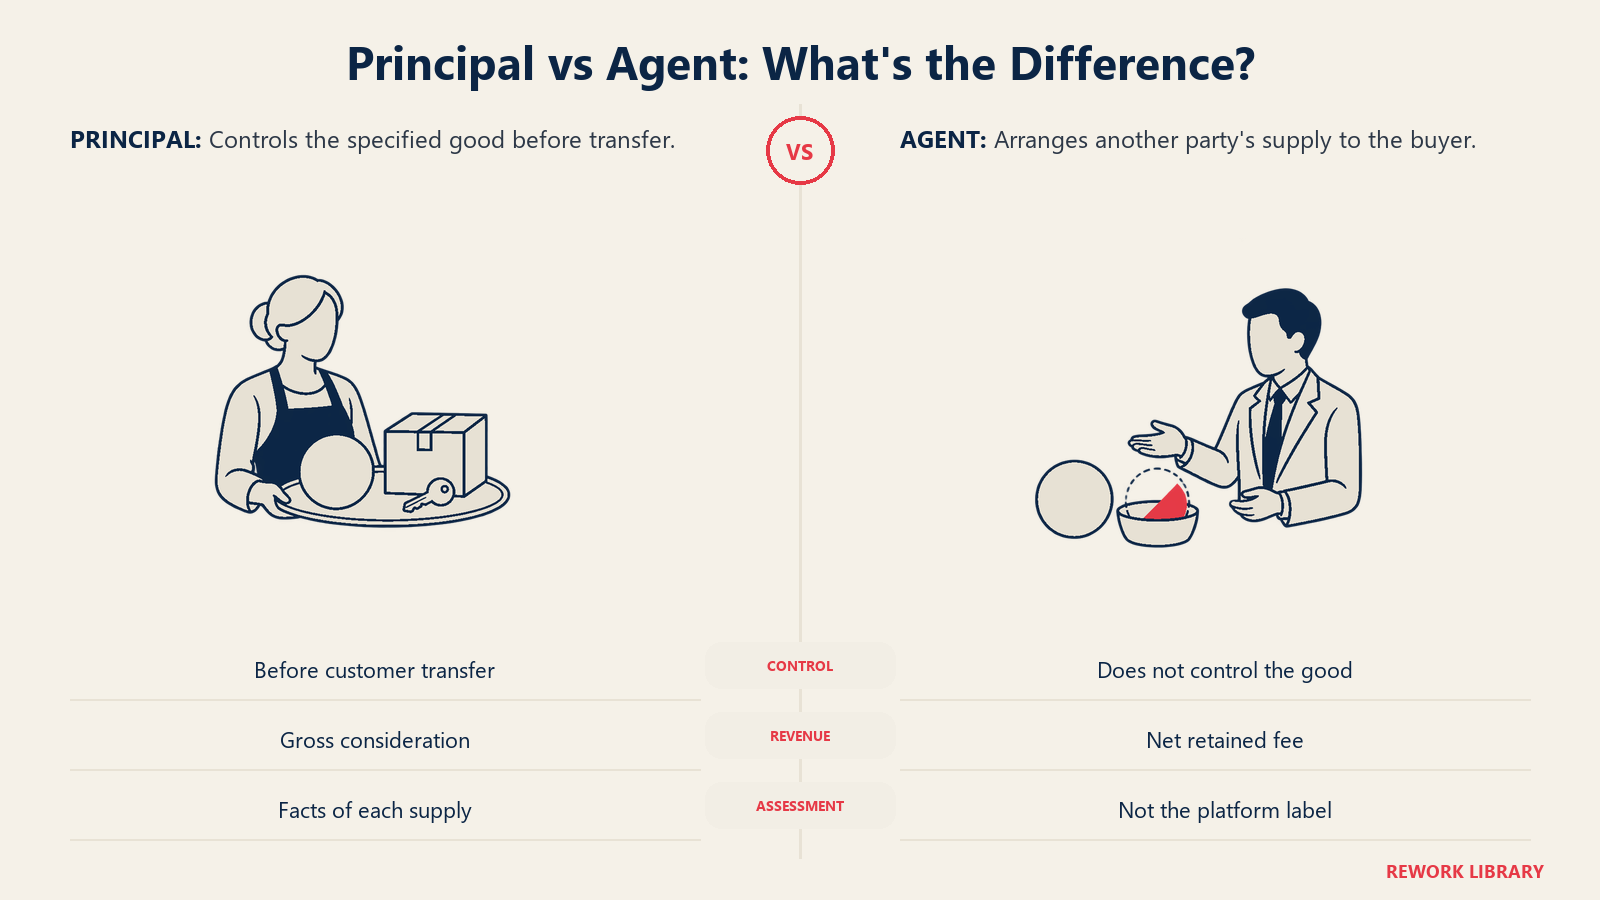
米国の収益認識基準(ASC 606)では、企業が個々の特定された財またはサービスについて、本人か代理人かが問われます。Deloitteの会計ロードマップは、これを次のように述べています。本人は、顧客から受け取る権利のある総額で収益を認識し、代理人は、自らが手元に残す純額で収益を表示します。判断の基準は支配です。特定された財またはサービスが顧客に移転される前に、それを支配していれば、その事業体は本人です。
基準は、支配の指標を示しています。同じDeloitteのロードマップによると、指標には、事業体が約束の履行について主たる責任を負っているか、移転の前後に(たとえば返品権を通じて)在庫リスクを負っているか、価格を決める裁量があるか、が含まれます。これらの指標はチェックリストではなく、結論は個々の取り決めの事実に基づきます。
これを2つのモデルに当てはめます。
- 商品を仕入れて再販するストアは、通常、その商品を支配し、在庫リスクを負い、価格を決めます。これは本人としての扱いと、総額での収益を意味します。
- 出品者が商品を所有し価格を決めるマーケットプレイスは、通常、代理人としての扱いを意味します。プラットフォームは購入価格の全額ではなく、手数料と料金を収益として認識します。
Amazonは、一つの会社の中に両方の扱いがあることを示しています。2025年の年次報告書で同社は、サードパーティ出品者サービスについて、これらの取引では記録上の販売者ではなく、得られる手数料と関連するフルフィルメントおよび配送の料金は、サービスが提供された時点で認識されると述べています。これに対し、小売の売上は、商品の支配が顧客に移転した時点で認識されます。
同じ問いは国際的にも存在します。IFRS 15も本人か代理人かの判断を扱っており、IFRS解釈指針委員会は、基準とあわせて掲載されているソフトウェア再販のケースについて、アジェンダ決定を公表しています。文言の細部は異なるため、IFRSで報告する企業は、米国の答えがそのまま当てはまると考えずに、基準の本文を読むべきです。
一つ注意があります。マーケットプレイスの会計上の結論は、マーケットプレイスだからというだけで「代理人」になるとは限りません。プラットフォームが商品を支配する場合、価格を決める場合、購入者に対して責任を負う当事者である場合は、事実によって答えが変わりえます。逆に、ストアも、手配するだけの第三者の保証のように、一部の品目では代理人になりえます。分析は、特定された財またはサービスごとに行われます。
GMVと収益
マーケットプレイスはGMV(流通総額)を語りますが、これは収益と取り違えられがちです。両者は同じものではありません。
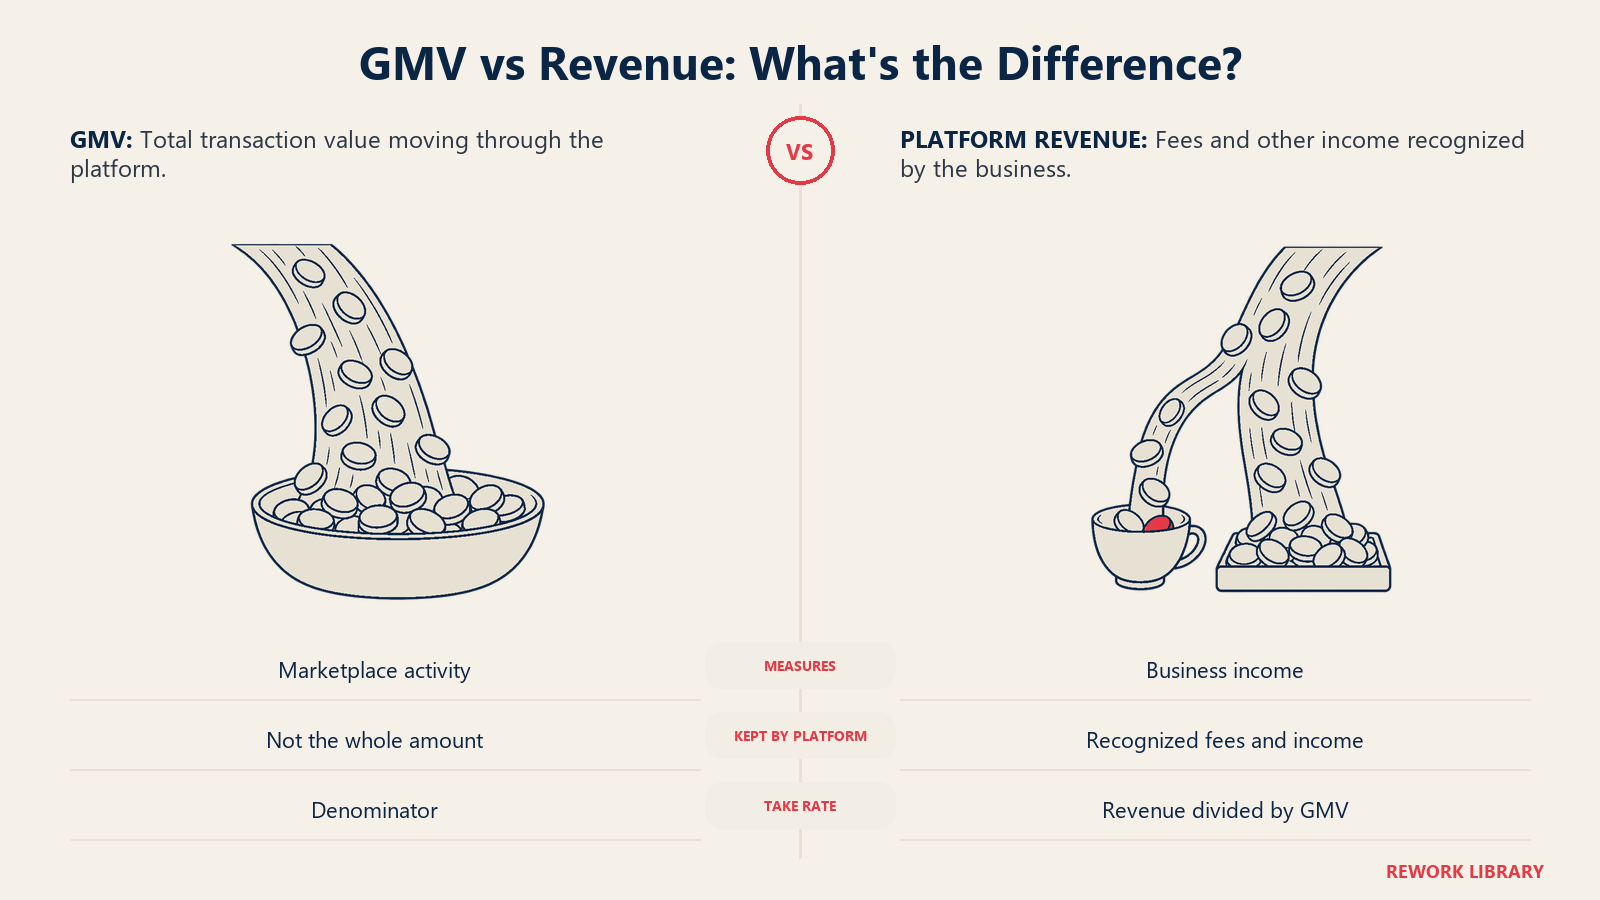
eBayは年次報告書で、GMVを期間中にMarketplaceプラットフォーム上のユーザー間で行われたすべての支払い済み取引の総額で、送料と税を含み、返品やキャンセルによる調整は行わないものと定義しています。これはプラットフォーム上の活動量を測る指標です。純収益は、プラットフォームが手元に残すものです。
両者の差がテイクレートです。同じ開示資料でeBayは、2025年のGMVが796億900万ドル、純収益が111億ドル、テイクレートが13.94%であると報告しており、ここでのテイクレートはGMVに対する純収益の割合です。eBayの純収益には、取引手数料だけでなく広告やその他の収入も含まれるため、ここでのテイクレートは混合的な指標である点に注意してください。
ストアには、これと同じ形では当てはまりません。ストアが本人であれば、収益は販売価格の全額であり、多くの人が見る数字は粗利益率、つまり商品原価を差し引いた後に残るものです。マーケットプレイスは、流れる取扱高に対して収益の行がはるかに小さいため、2つのモデルで「収益」を比べると誤解を招くことがあります。GMVが10億ドルでテイクレートが控えめなマーケットプレイスと、収益が10億ドルのストアは、同じ規模の事業ではありません。
利益率とユニットエコノミクス
2つのモデルは、異なる場所で稼ぎます。
ストアの利益率は、商品の仕入れ値と販売価格の差から、フルフィルメント、返品、決済手数料、マーケティングを差し引いたものです。販売する1個ごとに商品原価がかかるため、利益率の水準はカテゴリーと購買力で決まる傾向があります。規模は、供給元との条件の改善を通じて役立ちます。
マーケットプレイスの利益率は、各取引に適用されるテイクレートと、広告、決済、物流などの追加サービスから生まれます。出品者が所有する商品には、商品原価がありません。コストは、技術、トラスト&セーフティ、サポート、決済処理、需要の創出です。同じ固定的なプラットフォームコストでより多くの取引を処理できるため、マーケットプレイスは一定の取扱量を超えると、強いオペレーティングレバレッジを示すことができます。
どちらのモデルも、結局はユニットエコノミクスで生死が決まります。変動費を差し引いた後に1件の注文が稼ぐ額と、顧客と出品者を獲得するのにかかる費用です。マーケットプレイスは、購入者と出品者の両方の獲得に費用を払うため、これを両側で同時に確認しなければなりません。
スケールの制約
それぞれのモデルは、異なる壁にぶつかります。
| 制約 | ECストア | マーケットプレイス |
|---|---|---|
| 初期のボトルネック | 在庫を買い、発送するための資金 | 十分な購入者と出品者を同時に集めること |
| カタログの幅 | 資金、倉庫スペース、調達に制限される | 惹きつけられる出品者の数と、品質を保てるかどうかに制限される |
| 品質管理 | 社内で管理できる | ルール、審査、レビュー、紛争処理の仕組みが必要 |
| 利益率への圧力 | 供給元の価格、返品、送料 | テイクレートの競争、出品者の解約、プラットフォーム外への流出 |
| 運営の負荷 | 倉庫保管、フルフィルメント、カスタマーサービス | トラスト&セーフティ、決済、2つの側へのサポート |
| 失敗のパターン | 不良在庫と資金繰りの悪化 | 供給または需要の厚みのなさで、どちらの側も定着しない |
マーケットプレイスの問題は、しばしばコールドスタート問題、つまり鶏が先か卵が先か問題と呼ばれます。供給があるときにだけ購入者が来て、需要があるときにだけ出品者が来るという状況です。ストアは自ら供給を作るため、この問題はありません。ストアには逆の問題があります。供給を築くには費用がかかるため、成長には資金調達が必要です。
ハイブリッドモデル:1Pと3Pの組み合わせ
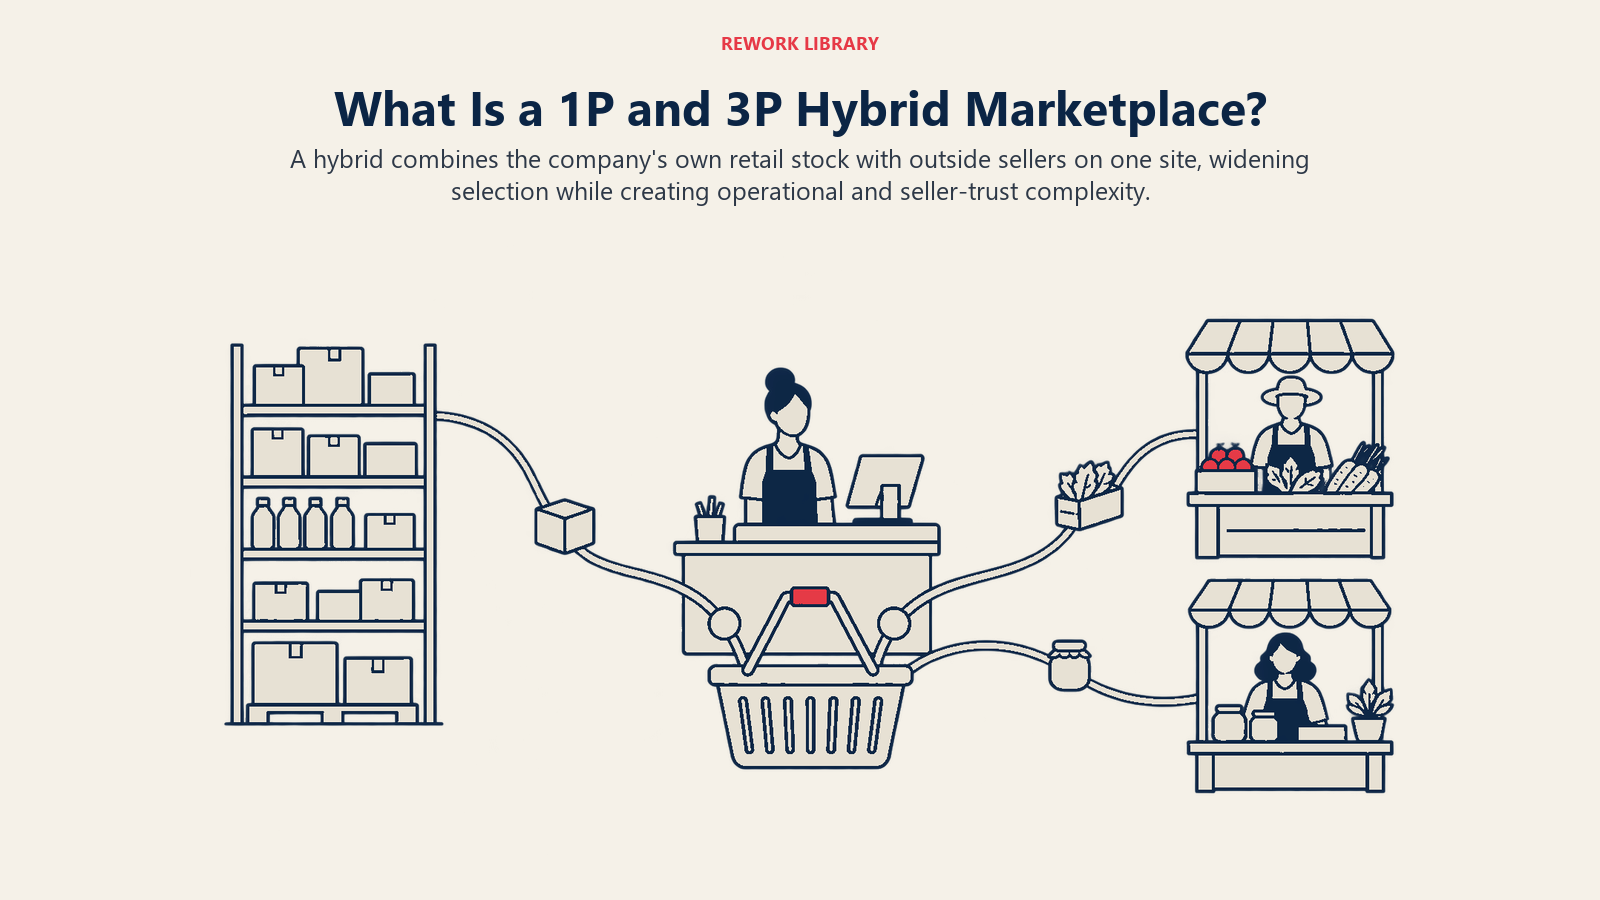
多くの企業が、両方のモデルを同時に運営し、同じサイトで自社商品を販売しながら外部の出品者も受け入れています。最も記録が豊富な例はAmazonです。
Amazonの四半期決算発表には、世界の出品者ユニット構成比という数値があります。Whole Foods Marketを除く、有料ユニットに占めるサードパーティ出品者の割合です。2026年第2四半期の決算発表(2026年7月30日付)では、この数値は61%でした。同じ表には、2026年第1四半期が60%、2025年の4四半期が61〜62%と示されており、この割合は上昇しているのではなく安定しています。
収益はユニットとは異なる姿を示します。これが、総額と純額の違いの実例です。2025年の年次報告書で、Amazonのサードパーティ出品者サービスの区分は、連結純売上高7,169億2,400万ドルのうち1,721億6,200万ドル、約24%でした。オンラインストアは2,692億8,700万ドルでした。つまり、出品者はユニットの過半を占めますが、報告される収益では少数派です。サードパーティの区分は、販売価格の全額ではなく、手数料と料金を計上するためです。
ストアがマーケットプレイスを加えるのはなぜでしょうか。在庫を増やさずにカタログを広げ、買い物客が何を求めているかという需要データを得て、手数料型の収益源を加えられます。マーケットプレイスが自社商品を加えるのはなぜでしょうか。供給の空白を埋め、主要商品の品質を保証し、信頼性が最も重要な場面で体験を管理できます。代償は複雑さです。会社は自社の出品者と競合し、2つの運営体制を回し、それに伴う信頼の問題を管理しなければなりません。マルチチャネルのマーケットプレイス戦略の記事では、この関係を出品者の側から見ています。
マーケットプレイスで販売するブランドは、マーケットプレイスではない
もう一つ、つまずきやすい区別があります。他社のマーケットプレイスに商品を掲載するブランドは、依然としてEC事業者です。出品者であり、プラットフォームではありません。在庫を所有し、価格を決めるか交渉し、リスクを負い、マーケットプレイスは手数料と引き換えにトラフィックとチェックアウトを提供します。
マーケットプレイスでの販売は、チャネルの決定です。マーケットプレイスを築くことは、ビジネスモデルの決定です。求められるスキルも異なります。前者は他者のルールの下での掲載、価格設定、フルフィルメントであり、後者は他者の事業のためにルールを設計することです。
並べて比較
| 観点 | ECストア(1P) | マーケットプレイス(3P) |
|---|---|---|
| 販売者 | 事業者自身 | 独立した出品者 |
| 在庫 | 自社所有、または供給元からのドロップシッピング | 出品者が保有 |
| 価格設定 | ストア | 通常は出品者が、プラットフォームのルールの範囲内で決める |
| 顧客との関係 | ストアが直接所有 | プラットフォームと出品者で共有 |
| 典型的な収益の扱い | 企業が商品を支配している場合は総額(本人) | 出品者が商品を支配している場合は、手数料と料金の純額(代理人) |
| 主要な指標 | 収益と粗利益率 | GMV、テイクレート、純収益 |
| 運転資金 | 在庫を持つモデルでは重く、ドロップシッピングでは軽い | 在庫は軽く、決済と返金のリスクがある |
| 初期の最難関 | 在庫の資金調達と顧客の獲得 | 両側を同時に惹きつけること |
| 主なリスク | 売れ残りと返品 | 出品者の質の低さと流出 |
| カタログの成長 | 資金と調達に制限される | 出品者の供給と品質管理に制限される |
どのモデルがどの創業者に向くか
万人にとって優れた選択肢というものはありません。向き不向きは、創業者が何を持っているかで決まります。
- 商品、ブランド、調達上の優位性を持つ創業者には、通常ストアが向いています。商品と顧客の管理が資産になります。
- 断片化した市場の片側に深く入り込める創業者(たとえば、供給元のネットワークや、互いを簡単には見つけられない購入者の層を持つ人)は、マーケットプレイスの典型的なプロフィールです。希少なのは商品ではなく、ネットワークです。
- 資本が限られている創業者は、ドロップシッピングやマーケットプレイスに傾くかもしれません。どちらも在庫を先に買う必要がないためです。それぞれ、資本の代わりに別の問題を引き受けます。一方は薄い利益率と供給元への依存、もう一方はコールドスタートです。
- 厳格な品質や一貫した体験を必要とする創業者は、ストアか、審査とフルフィルメントを加えたマネージド型マーケットプレイスを好むかもしれません。
- すでにトラフィックのあるストアを持つ創業者は、サードパーティの出品者を加えることを検討できます。ただし、その出品者と競合するという注意点があります。
これは決定を整理する一つの枠組みとして扱ってください。ルールではありません。多くの企業は一つのモデルで始め、後からもう一つを加えます。モデルが適応する方法の一つについては、マネージド型マーケットプレイスの記事でさらに踏み込んでいます。
重要なポイント:マーケットプレイスとECストアの違い
- ASC 606の下では、本人は総額で、代理人は手元に残る純額で収益を認識します。判断の基準は、特定された財またはサービスが移転される前に、その事業体が支配しているかどうかです(Deloitte DART)。
- 支配の指標には、履行の主たる責任、在庫リスク、価格設定の裁量が含まれ、これらはチェックリストではありません(Deloitte DART)。
- eBayは、GMVをユーザー間で行われたすべての支払い済み取引の総額で、送料と税を含み、返品やキャンセルによる調整は行わないものと定義しています(FY2025の10-K)。
- eBayの2025年のGMVは796億900万ドル、純収益は111億ドル、テイクレートは13.94%でした(FY2025の10-K)。
- Amazonは、サードパーティ出品者サービスでは記録上の販売者ではないと述べ、得られる手数料と料金を収益として認識しています(FY2025の10-K)。
- サードパーティ出品者は、Whole Foods Marketを除くAmazonの世界の有料ユニットの61%(2026年第2四半期)を占めました(決算発表、2026年7月30日)。
- Amazonの2025年のサードパーティ出品者サービス収益は、連結純売上高7,169億2,400万ドルのうち1,721億6,200万ドルで、約24%でした(FY2025の10-K)。
関連記事
