マーケットプレイスとSaaSのハイブリッドを解説
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
多くのマーケットプレイスは、シンプルな取引から始まります。顧客を見つけるので、売れたときに取り分をいただく、というものです。多くのソフトウェア企業は、別の取引から始まります。定期的な料金をいただく代わりに、仕事を楽にする、というものです。ハイブリッドは、その両方を行います。市場の片側にソフトウェアを販売しながら、双方が取引する場も運営します。
2つの収益エンジンを持てるのだから、単純な上位互換のように聞こえます。しかし実際には、運営がより難しい事業です。2つのエンジンが求めるものが違うからです。ソフトウェアが求めるのは、絞り込んだ顧客、すっきりしたプロダクト、予測しやすい更新です。マーケットプレイスが求めるのは、幅広さ、流動性、取引量です。この記事では、よくある2つのハイブリッドの形を定義し、それぞれの背景にある戦略上の論理を説明し、収益構成と指標がどう変わるのかを示し、両方を目指すことに伴うリスクを挙げます。
2つの形、よく混同される
「ハイブリッド」という言葉は、出発点の異なる2つを指しています。戦略も、初期の指標も、失敗のパターンも異なるため、この区別が大切です。
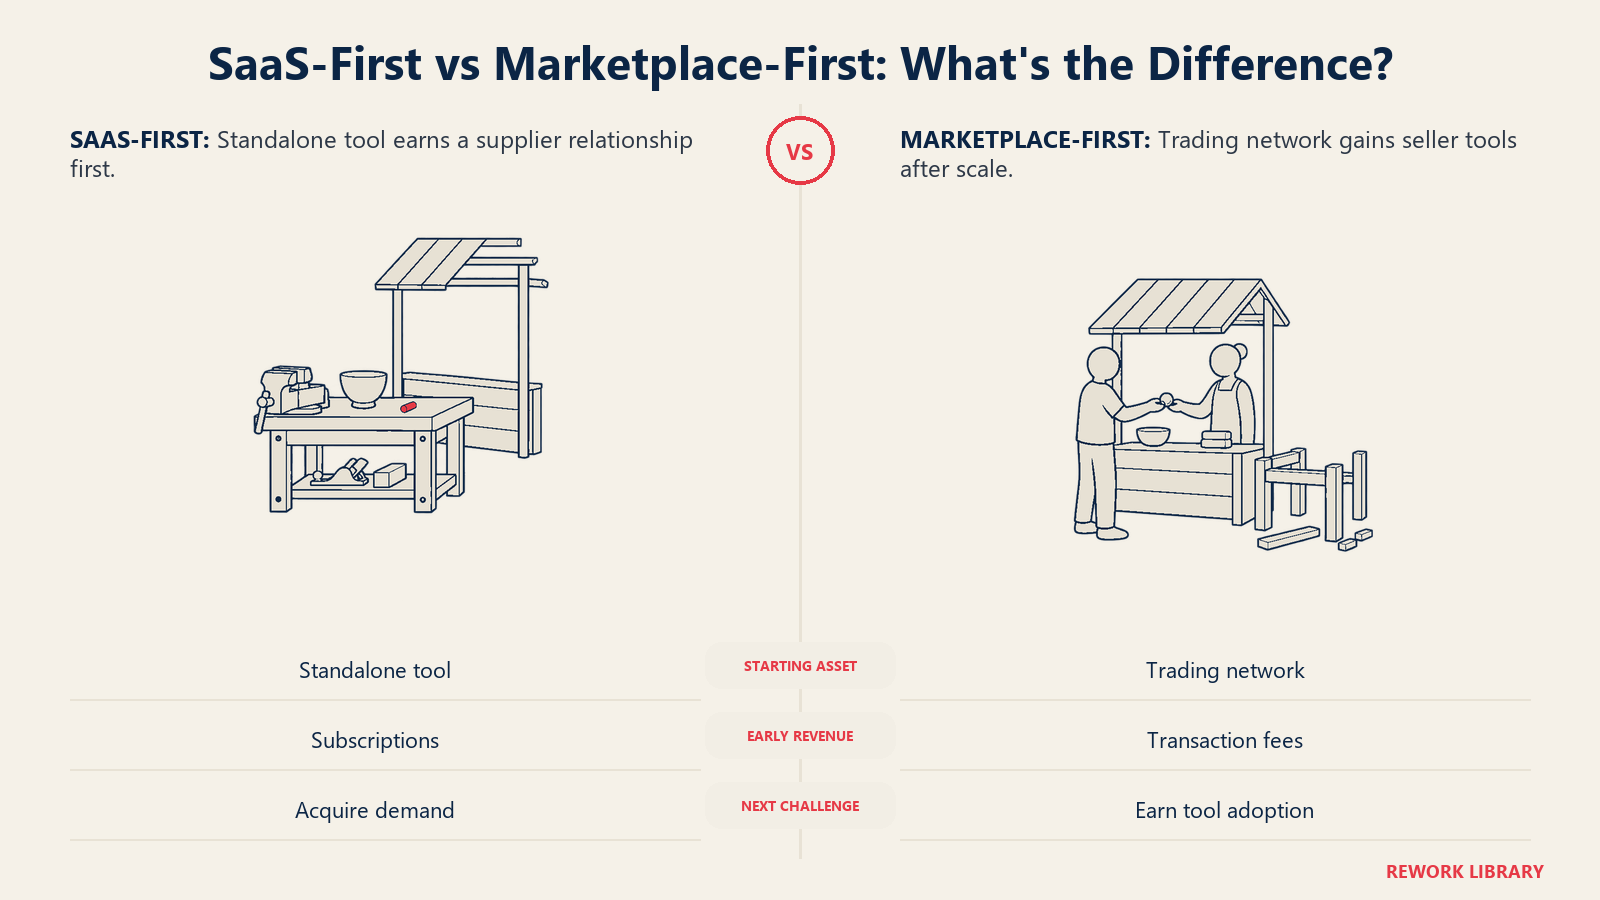
SaaS対応型マーケットプレイス。 Point Nineが2016年10月にサヴィーナ・ファン・デル・ストラテン(Savina van der Straten)の執筆で公開したカテゴリーの概観は、これを、2者以上をつなぐマーケットプレイスの要素と、ソフトウェア機能を提供するSaaSの要素を組み合わせた事業と定義しています。適用される基準は、そのソフトウェアが単体のソフトウェアとして使えることです。マーケットプレイスの中でしか動かない予約カレンダーは該当しません。提供者がマーケットプレイスに掲載していなくても使える予約カレンダーは該当します。このエッセイは、こうした企業は、手数料で取引を、サブスクリプションでソフトウェアを収益化できると述べています。
ソフトウェアを加えるマーケットプレイス。 こちらはマーケットプレイスが先で、出品者(場合によっては購入者)によりよく応えるために、ソフトウェアが後から加わります。Point Nineの2019年3月のエッセイ、ジュリア・モロンギエロ(Julia Morrongiello)によるCome for the Network, Stay for the Toolは、この逆の順序を主張しています。先にマーケットプレイスを築き、規模ができてからSaaSのツールを導入するというもので、彼女の見方では、解約を減らし、ロイヤルティを高められます。例として、Docplanner(医師予約のマーケットプレイスとして始まった)、Xeneta、Hired、Upwork、Metalshubを挙げています。
| SaaS対応型マーケットプレイス | ソフトウェアを加えるマーケットプレイス | |
|---|---|---|
| 最初に来るもの | ソフトウェアのツール | マーケットプレイス |
| 最初の顧客 | 片側、通常は供給者 | 両側 |
| 初期の収益 | サブスクリプション | テイクレートまたは手数料 |
| 2層目の役割 | ツールの上にネットワークを加える | ネットワークの上にツールを加える |
| 初期の主なリスク | ネットワークの段階に到達しない | 出品者が価値を感じないツール |
これらは、いつもきれいに分かれるカテゴリーではありません。一方の形で始めて、もう一方へ移っていく企業もあれば、中間に位置する企業もあります。それでも「どちらが先だったか」と問うことは、自社に起こりそうな問題を素早く見極める方法です。
戦略上の論理
なぜ2つの事業モデルを同時に引き受けるのでしょうか。繰り返し挙げられる論拠が4つあり、どれも、前提にするのではなく自社の市場で検証する価値があります。
供給を獲得する足がかり(ウェッジ)としてのソフトウェア
古典的な説明は、クリス・ディクソンが2015年1月に書いたエッセイ、「Come for the tool, stay for the network」(ツールで集め、ネットワークで定着させる)に見られます。彼は、ネットワークを立ち上げる一般的な戦略を述べています。まずシングルプレイヤーのツールでユーザーを引きつけ、時間をかけてネットワークに参加してもらうというものです。彼の言葉では、ツールは最初のクリティカルマスに達する助けになり、ネットワークが長期的な価値と防御力を生み出します。例としてDeliciousとInstagramを挙げ、シングルプレイヤーのツールは焚き付けのようなものだと付け加えています。
マーケットプレイスの場合、ツールは通常、供給側のために作られます。スケジュール管理、請求書発行、在庫管理をあなたのソフトウェアで行っている提供者には、購入者が1人も現れる前から、あなたのプラットフォームにいる理由があります。これは、鶏が先か卵が先か問題として知られるコールドスタートの罠から抜け出す方法の1つで、それがうまくいく場面については、シングルプレイヤーモードの解説書で詳しく扱っています。
出品者との関係を深めるソフトウェア
逆の順序にも、固有の論拠があります。マーケットプレイスにトラフィックと出品者がそろえば、出品者の日々の業務を回すツールが、離脱のコストを高めます。2019年のPoint Nineのエッセイは、SaaSのツールが解約を減らし、顧客ロイヤルティを高められるとして、その結果生まれるプロダクトを唯一無二の防御力を持つものだとしています。これは主張であって、測定された結果ではありません。自社のリテンションのコホートで検証する仮説として扱ってください。
リーケージを減らすソフトウェア
中抜きが起こるのは、購入者と出品者がプラットフォーム上で出会い、そのあとプラットフォームの外で取引するときです。出品者が事業運営に使うツールは、その計算を変えます。出品者のスケジュール、顧客の記録、支払いがすでにあなたのプロダクトの中にあるからです。予約をプラットフォームの外に持ち出すには、余計な作業が必要になります。リーケージの仕組みと対抗策はマーケットプレイスの中抜きにあり、ソフトウェアはそこで挙げる複数の手段の1つであって、万能薬ではありません。
データと、第2の収益の柱
出品者のワークフローに触れるツールは、純粋なマーケットプレイスには決して見えないデータを生み出します。提供者がどれだけ忙しいか、プラットフォームの外でいくら請求しているか、リピート顧客がどう振る舞うかといったものです。このデータは、マッチングと価格設定の改善に使えます。さらにサブスクリプションは、今週の取引が成立するかどうかに完全には左右されない収益の流れをもたらします。どちらももっともらしい利点ですが、どちらも実行次第です。
収益構成の仕組み
ハイブリッドの収入には2種類の柱があり、振る舞いが異なります。
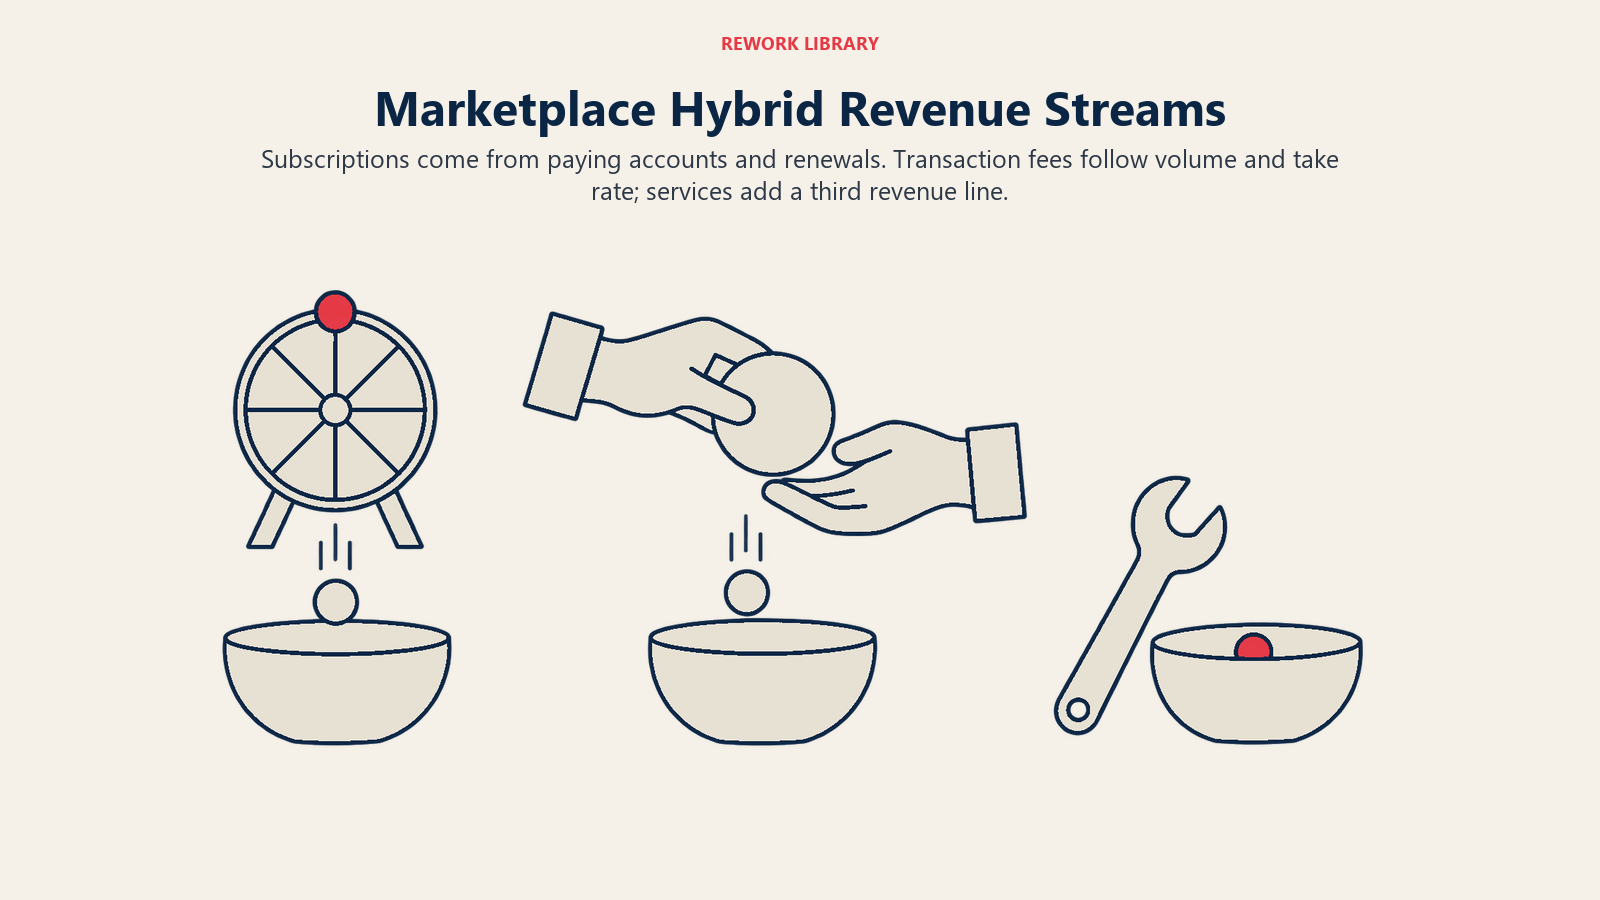
| 収益の柱 | 稼ぎ方 | 何が左右するか |
|---|---|---|
| 取引収益 | 各取引の一部(テイクレートを参照) | 取引量、価格、テイクレート |
| サブスクリプション収益 | ソフトウェアに対する定期的な料金 | 有料アカウント数、プランの構成、更新 |
| サービスとアドオン | 決済、広告、配送などの任意の追加サービス | 各サービスの出品者による採用 |
上場企業の開示書類は、実際の構成がどうなっているかを示しています。以下の企業はどれも純粋なハイブリッドではありませんが、収益の柱がどのように報告されているかが分かります。
Etsyはマーケットプレイスが先にある企業です。同社のFY2025の10-Kは、収益がマーケットプレイスの活動と、主に出品者に提供される任意のサービスの組み合わせだと述べています。主に取引手数料、決済処理手数料、出品手数料から成るマーケットプレイス収益は、2025年に全体の69.6%でした。主にサイト内広告と配送ラベルから成るサービス収益は30.4%で、2024年の28.0%から上昇しました。Etsyは出品者にサービスを販売していますが、開示書類はそれらを独立したSaaSとは説明していません。この広いカテゴリーは付加価値サービスの記事で扱っています。
Shopifyはソフトウェア側にあり、マーケットプレイスではありません。同社のFY2025の10-Kによれば、収益の構成要素は2つあります。サブスクリプションソリューションと呼ぶ定期的なサブスクリプションの要素と、マーチャントソリューションと呼ぶ、マーチャントの成功に連動する要素です。サブスクリプションソリューションは2025年の総収益の24%を占め、2024年の26%から下がりました。マーチャントソリューションは、主に決済処理と通貨換算の手数料に加え、融資、紹介料、配送ラベル、広告から成ります。スペクトラムの反対側を知るのに役立つ姿です。収益が活動連動型の手数料に傾いているソフトウェア企業です。
2つを並べると、パターンが見えてきます。サービスを加えるマーケットプレイスは、取引以外の割合を伸ばします。決済と手数料を加えるソフトウェア企業は、取引連動の割合を伸ばします。ハイブリッドとは、その中間にあって両方の柱が重要になる領域であり、構成そのものが戦略上の選択になります。ハイブリッドを測るとは、ARRをGMVとテイクレートと並べて読むことです。その積み上げのうち取引側は、マーケットプレイスの指標で整理しています。
指標はどう変わるか
純粋なマーケットプレイスは、取引量とテイクレートで評価されます。純粋なSaaS企業は、経常収益とリテンションで評価されます。ハイブリッドは両方の指標を持たなければならず、それらはきれいには統合できません。
マーケットプレイスの指標: 流通総額(GMV)、テイクレート、流動性、リピート利用。
ソフトウェアの指標: ARRとMRR、ネットレベニューリテンション、ロゴチャーン、シートまたはアカウントの拡大。
いくつかのルールが、報告を誠実に保ちます。
- 2つの流れを別々に報告する。 サブスクリプション収益と取引収益を1つの成長率にまとめると、どちらのエンジンが機能しているかが見えなくなります。取引収益は市場環境に連動して動き、サブスクリプション収益は更新に連動して動きます。
- 取引手数料をARRに含めない。 ARRは契約された定期的な料金を土台にしています。取引量に連動する手数料は変動するため、それを経常的と呼ぶと、予測しやすさを過大に見せてしまいます。合算した数字がほしい場合は、定義を公開し、別の名前をつけてください。
- サブスクリプションの有無でテイクレートを比較する。 出品者がサブスクリプションと手数料の両方を支払うなら、出品者の実質的なコストはその合計です。出品者の支払総額をGMVで割ると本当の負担が分かり、出品者が実感するのもこの数字です。
- ソフトウェアのコホートを別に追跡する。 契約者と非契約者は振る舞いが異なります。GMV、リテンション、リーケージを比べて、ソフトウェアが実際に行動を変えているかを確かめてください。
- アタッチ率を見る。 逆のモデルでは、アクティブな出品者のうち何割がツールを採用しているでしょうか。アタッチ率が低いなら、ツールは開発コストに見合っていません。
両方を担うことのリスク
1つの会社に2つのモデルがあると、どちらのモデルにも単独ではない摩擦が生まれます。
注力の分散
ソフトウェアのチームとマーケットプレイスのチームは、異なる顧客とサイクルに向けて最適化します。ツールのためになるロードマップ上の判断(供給者向けの深いワークフロー)は、ネットワークのためになる判断(購入者の体験、検索、流動性)と競合しえます。対立したときにどちらを優先するかという明確なルールがないと、リソースは声の大きいほうへ流れていきます。
チャネルの衝突
ソフトウェアが単体で使えるなら、それを使うだけで、マーケットプレイスには出品しない顧客も出てきます。それが足がかりの狙いではありますが、同時に、ツールが出品者の自前の直接取引の運営手段になり、テイクレートがかからなくなる可能性も意味します。さらに逆のモデルでは、出品者向けのツールを加えることが、出品者がすでに使っている独立系のソフトウェアベンダーとの競合に見えることがあります。それが意図したトレードオフなのか、偶然なのかを、あらかじめ決めておいてください。
料金体系の複雑さ
出品者には、サブスクリプション料金と取引手数料が一緒に見えます。両者が一対として設計されていないと、出品者は同じ価値に対して二重に課金されていると感じかねません。よくある設計上の問いは、サブスクリプションが取引手数料を引き下げるのか、それとも両者は独立しているのか、というものです。どちらを選ぶにしても、料金ページでは総額を計算しやすくしてください。
足がかりがネットワークにならないかもしれない
SaaS先行のモデルでは、ツールがソフトウェアとしては成功しても、マーケットプレイスにはなれないことがあります。バーティカルなソフトウェア事業の中には、ソフトウェア事業のままで満足しているものもあります。需要側の獲得が、供給側の獲得よりはるかに難しいと気づく企業もあります。第2のステップがうまくいかなければ、戦略にマーケットプレイスの形をした穴が空いたSaaS企業ができあがります。
競争の激しいソフトウェアのカテゴリー
2019年のPoint Nineのエッセイは、SaaSの領域を絶え間なく競争が続くものと呼び、SaaS先行のルートは言うは易く行うは難しいと述べています。ツールが及第点にとどまるなら、その上にマーケットプレイスの層を載せても救えません。ソフトウェアは、専門の製品に対して、それ自体で持ちこたえなければなりません。
ハイブリッドが合うとき
このモデルが合う傾向があるのは、3つの条件がそろうときです。第1に、供給側に、ソフトウェアで改善できる本物の反復可能なワークフローがあること。スケジュール管理、見積もり、在庫、コンプライアンスなどです。第2に、市場が十分に細分化されていて、供給者が今は良いツールを持っていないこと。これがバーティカル市場の戦略の論理です。第3に、供給がそろった後で需要側に到達できること。ネットワークのステップが現実的であるということです。
合いにくいのは、供給がコモディティ化して取引中心である場合、出品者に管理すべき継続的なワークフローがない場合、購入者がすでに検索に使う支配的な場所を持っている場合です。そうした市場では、ソフトウェアに結びつくものがなく、マーケットプレイスにもそれを無料で提供する理由がありません。
踏み切る前の簡単なチェックリストです。
- ツールは単体で成り立ち、その価格を正当化できますか。
- ツールは、マーケットプレイスだけでは生まれないデータや乗り換えコストを生みますか。
- 契約者はプラットフォーム上でも取引するのか、それともソフトウェアを使うだけですか。
- 出品者の合計コスト(サブスクリプションと手数料)は、明確で公平ですか。
- 1つのチームが、どちらも飢えさせずに両方のロードマップを担えますか。
重要なポイント:マーケットプレイスとSaaSのハイブリッド
- Point Nineは、SaaS対応型マーケットプレイスを、マーケットプレイスの要素と、単体のソフトウェアとして使えるSaaSの要素を合わせたものと定義しています(サヴィーナ・ファン・デル・ストラテン、2016年10月)。
- クリス・ディクソンの2015年1月のエッセイは、シングルプレイヤーのツールでユーザーを引きつけ、そのあとネットワークに入ってもらうことを、立ち上げの方法として説明しています。
- Point Nineの2019年3月のエッセイは、逆の順序、つまりマーケットプレイスが先でツールが後を主張しています。
- EtsyのFY2025の10-Kは、2025年にマーケットプレイス収益が69.6%、サービス収益が30.4%だったことを示しています。
- ShopifyのFY2025の10-Kは、サブスクリプションソリューションが2025年の総収益の24%で、残りはマーチャントの成功に連動するソリューションだったと述べています。
- ARRに含めるのは、契約された定期的な料金だけにしてください。取引量に連動する取引手数料は、別の行に置きます。
関連記事
