B2B- vs. B2C-Marktplätze
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein B2C-Marktplatz verbindet Verkäufer mit Privatkunden, die für sich selbst einkaufen. Ein B2B-Marktplatz verbindet Verkäufer mit Organisationen, die für geschäftliche Zwecke einkaufen: Ware zum Weiterverkauf, Material für den Bürobetrieb, Teile für eine Fabrik, freiberufliche Fachkräfte für ein Projekt. Strukturell sind beides Marktplätze. Ein Dritter steht zwischen zwei Gruppen, bringt sie zusammen und behält eine Provision oder Gebühr ein. Doch fast alles um diese Struktur herum ändert sich, wenn der Käufer ein Unternehmen ist, und die Unterschiede sind so groß, dass ein Konzept, das von der einen Seite kopiert wird, auf der anderen oft scheitert.
Dieser Artikel ist ein Referenzvergleich. Er behandelt, wer die Käufer sind, wie sie einkaufen und bezahlen, wie Vertrauen und Verifizierung aussehen, warum sich Liquidität und Kundenbindung unterschiedlich verhalten, wie jeder Typ Geld verdient und wo C2C und B2B2C als verwandte Formen einzuordnen sind. Er gehört zum Grundlagenteil dieser Sammlung. Beginnen Sie daher mit dem Marktplatzgeschäft im Überblick, wenn Ihnen das Grundmodell neu ist.
Die Kurzfassung
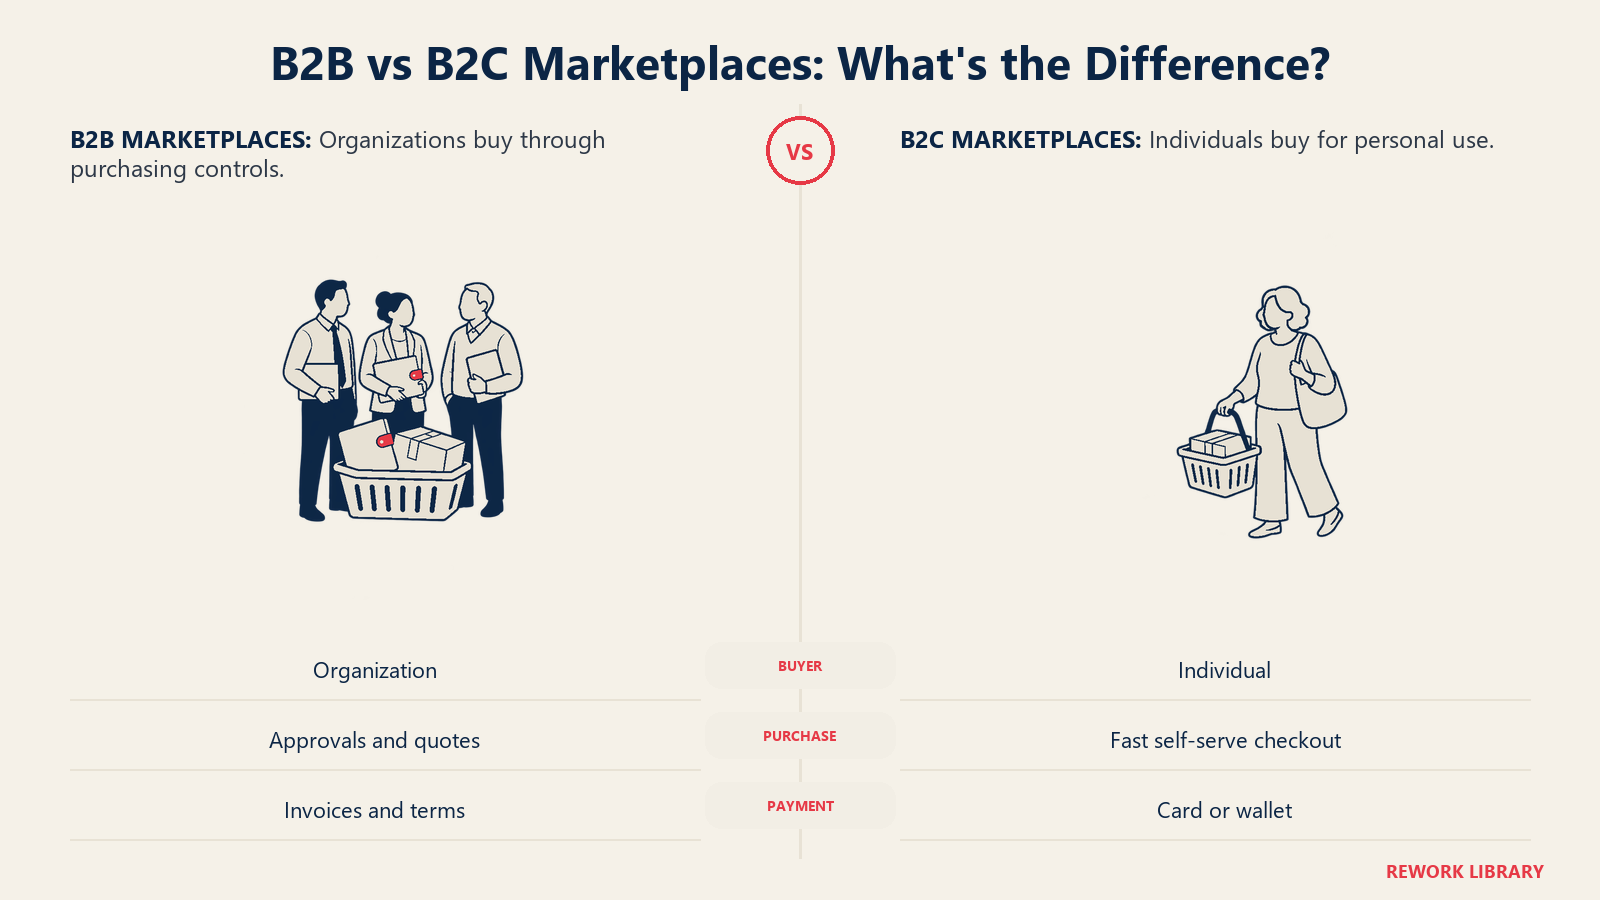
In einem B2C-Marktplatz entscheidet eine Person, zahlt per Karte und erwartet einen schnellen, einfachen Checkout. In einem B2B-Marktplatz ist die Person, die sucht, oft nicht diejenige, die freigibt. Die Bestellung braucht womöglich eine Bestellnummer und eine Rechnung, und der Preis wird eventuell verhandelt statt gelistet. B2C optimiert auf Conversion und wiederholte Besuche. B2B optimiert auf die Passung zum internen Prozess des Käufers und auf Wiederholungskäufe, sobald der Käufer eingerichtet ist.
| Dimension | B2C-Marktplatz | B2B-Marktplatz |
|---|---|---|
| Käufer | Eine Einzelperson, die für den privaten Gebrauch kauft | Eine Organisation, meist vertreten durch einen oder mehrere Mitarbeitende |
| Entscheidung | Meist eine Person, oft schnell | Oft mehrere Personen: Anforderer, Freigeber, Einkauf, Finanzen |
| Bestellgröße | Klein, bei hoher Bestellzahl | Im Schnitt größer, mit großer Streuung |
| Kaufhäufigkeit | Gelegentlich bis häufig, oft impulsgetrieben | Oft wiederkehrend oder nachschubgetrieben |
| Preisgestaltung | Listenpreis, teils mit Aktionen | Listenpreis plus verhandelte, vertragliche, mengenbezogene oder kundenspezifische Preise |
| Zahlung | Karte, Wallet oder Buy-now-pay-later im Checkout | Rechnung, Bestellung, Zahlungsziele, teils Kredit |
| Katalog | Breit, mit standardisierten Angeboten | Tief, technisch, mit Spezifikationen, Maßeinheiten und Compliance-Daten |
| Verkäufer-Onboarding | Leichte Identitäts- und Qualitätsprüfungen | Unternehmensverifizierung, Steuer- und Compliance-Dokumente, teils Zertifizierungen |
| Wichtigste Vertrauenssignale | Bewertungen, Ratings, Rückgaberegeln | Verifizierte Unternehmen, Referenzen, Zertifizierungen, Bedingungen, Streitbeilegungsverfahren |
| Typische Erlöse | Provision pro Verkauf, Einstellgebühren, Werbung | Provision, Abonnement- oder Softwaregebühren, Zahlungs- und Finanzierungsgebühren, Werbung |
Nichts davon sind Gesetzmäßigkeiten. Viele B2B-Marktplätze nutzen für kleine Bestellungen Kartenzahlung und Sofort-Checkout, und manche B2C-Marktplätze betreiben aufwendige Verifizierung. Die Tabelle beschreibt Tendenzen, die häufig gemeinsam auftreten.
Wer die Käufer sind
Der Privatkunde ist eine einzelne Person mit einem einzelnen Geldbeutel. Er wählt aus einer Liste von Optionen, vergleicht ein paar Bewertungen und zahlt. Sein Risiko bei einem Fehlkauf beschränkt sich auf diesen Kauf.
Der Geschäftskunde ist eine Rolle innerhalb eines Unternehmens. In kleinen Betrieben erledigt oft ein Inhaber alles, und das Erlebnis ähnelt dem Einkauf von Privatkunden. In größeren Organisationen verteilen sich die Rollen. Jemand hat den Bedarf, jemand verantwortet das Budget, jemand prüft den Lieferanten anhand der Richtlinien, und jemand begleicht die Rechnung. Ein Marktplatz, der nur die suchende Person bedient, kann am Ende an allen anderen scheitern.
Deshalb bauen Geschäftsmarktplätze eher Funktionen für die Organisation als für die Einzelperson. Amazon Business nennt etwa Konten für einen oder mehrere Nutzer, Freigabe-Workflows, Integrationen in Einkaufssysteme, Zahlungslösungen und Steuerbefreiungen als auf Unternehmen zugeschnittene Funktionen, neben reinen Geschäftspreisen und einem eigenen Sortiment. Das sind keine Extras. Sie existieren, weil der Käufer ein Unternehmen ist, das kontrolliert, wie Geld das Haus verlässt.
Bestellgröße, Häufigkeit und Einkaufsprozess
Consumer-Marktplätze leben tendenziell von vielen kleinen Bestellungen. Geschäftsmarktplätze leben eher von weniger, größeren oder regelmäßigeren Bestellungen, auch wenn die Streuung groß ist. Ein Restaurant, das Reinigungsmittel nachbestellt, und ein Werk, das Industriekomponenten einkauft, sind beide B2B, und ihre Bestellungen haben nichts miteinander gemein.
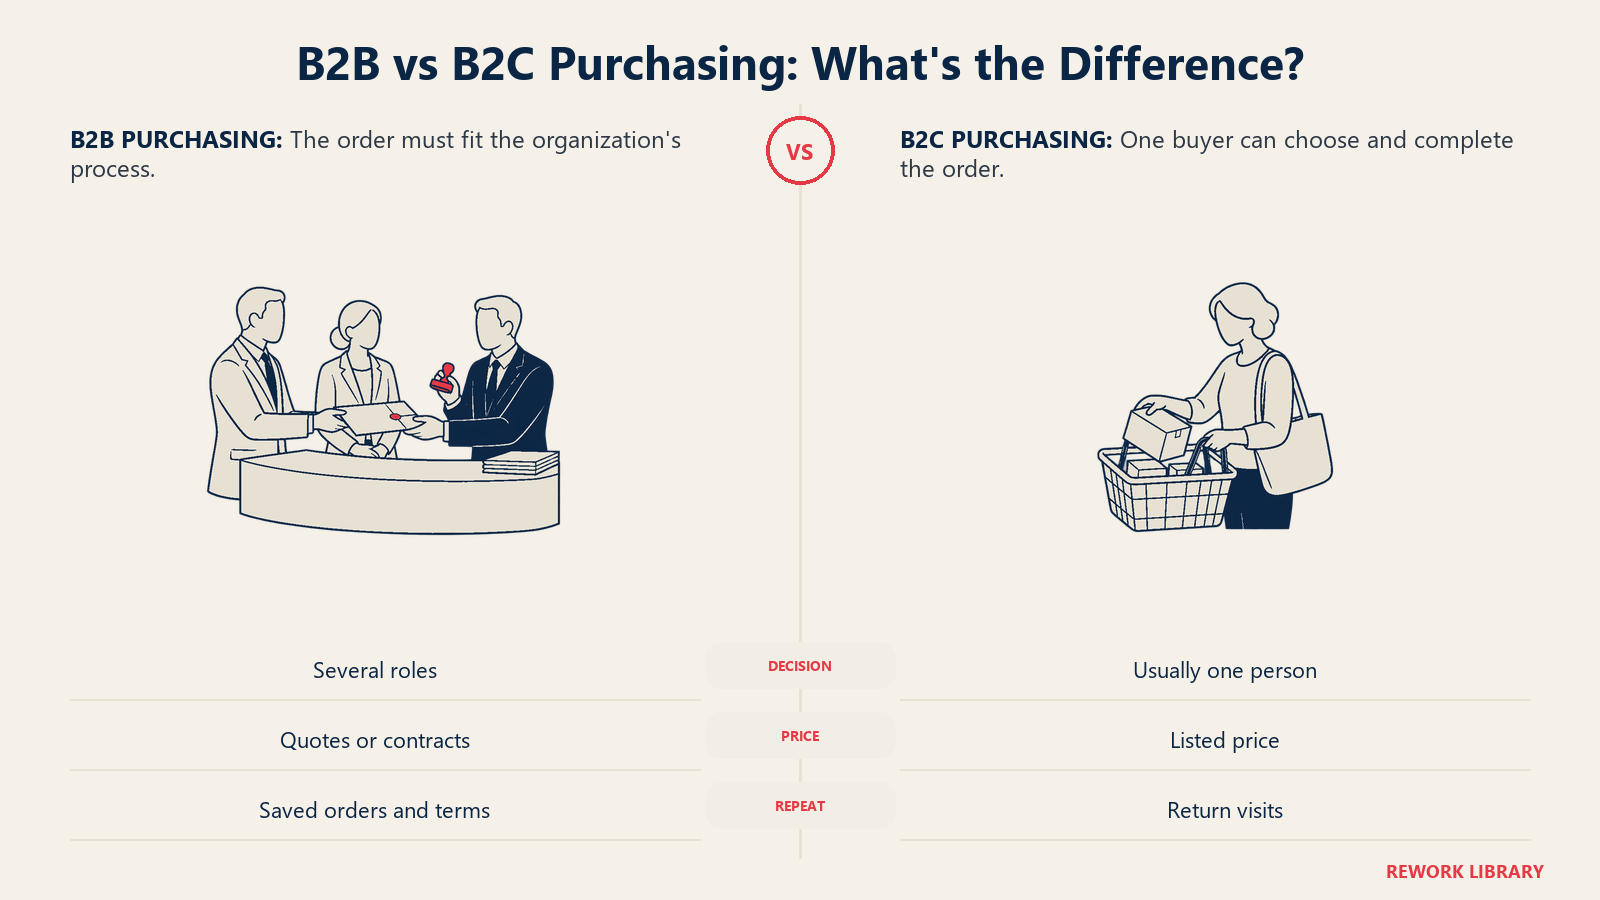
Der Prozess unterscheidet sich stärker als die Beträge.
- Einzelentscheidung vs. Gremium. Ein Privatkunde kann in einer Sitzung entscheiden. Eine Geschäftsbestellung braucht womöglich eine Bedarfsanforderung, eine Freigabe und eine Lieferantenprüfung.
- Einbindung des Einkaufs. Größere Käufer leiten Käufe oft über ein Einkaufsteam oder ein E-Procurement-System und erwarten, dass sich der Marktplatz in diesen Ablauf einfügt, statt ihn zu ersetzen.
- Angebotsanfragen (RFQs). Bei individuellen, hochwertigen oder mengenstarken Artikeln bittet der Käufer einen oder mehrere Lieferanten um ein Angebot. Die Aufgabe des Marktplatzes verschiebt sich vom Anzeigen eines Preises zum Führen einer strukturierten Verhandlung.
- Vertrags- und Verhandlungspreise. Preise können vom Käufer, von der Menge, von einer laufenden Vereinbarung oder vom Liefertermin abhängen. Einen einzigen öffentlichen Preis gibt es womöglich nicht.
- Wiederholbestellungen. Ist ein Artikel einmal freigegeben, bestellen Unternehmen ihn oft turnusmäßig nach. Nachbestell-Tools, gespeicherte Listen und Daueraufträge zählen mehr als Produktentdeckung.
Weil größere Einkäufe durch mehrere Hände und manchmal mehrere Kanäle gehen, behalten B2B-Marktplätze neben dem Self-Service-Produkt oft eine menschliche Vertriebs- oder Support-Ebene. Die Software übernimmt das Matching, aber die größeren Abschlüsse machen häufig Menschen.
Zahlungsbedingungen und Kredit
Im B2C-Checkout zahlt der Käufer sofort, meist per Karte oder Wallet, und der Marktplatz verwahrt das Geld, bis die Bestellung erfüllt ist. Das Risiko besteht vor allem aus Rückbuchungen (Chargebacks) und Betrug.
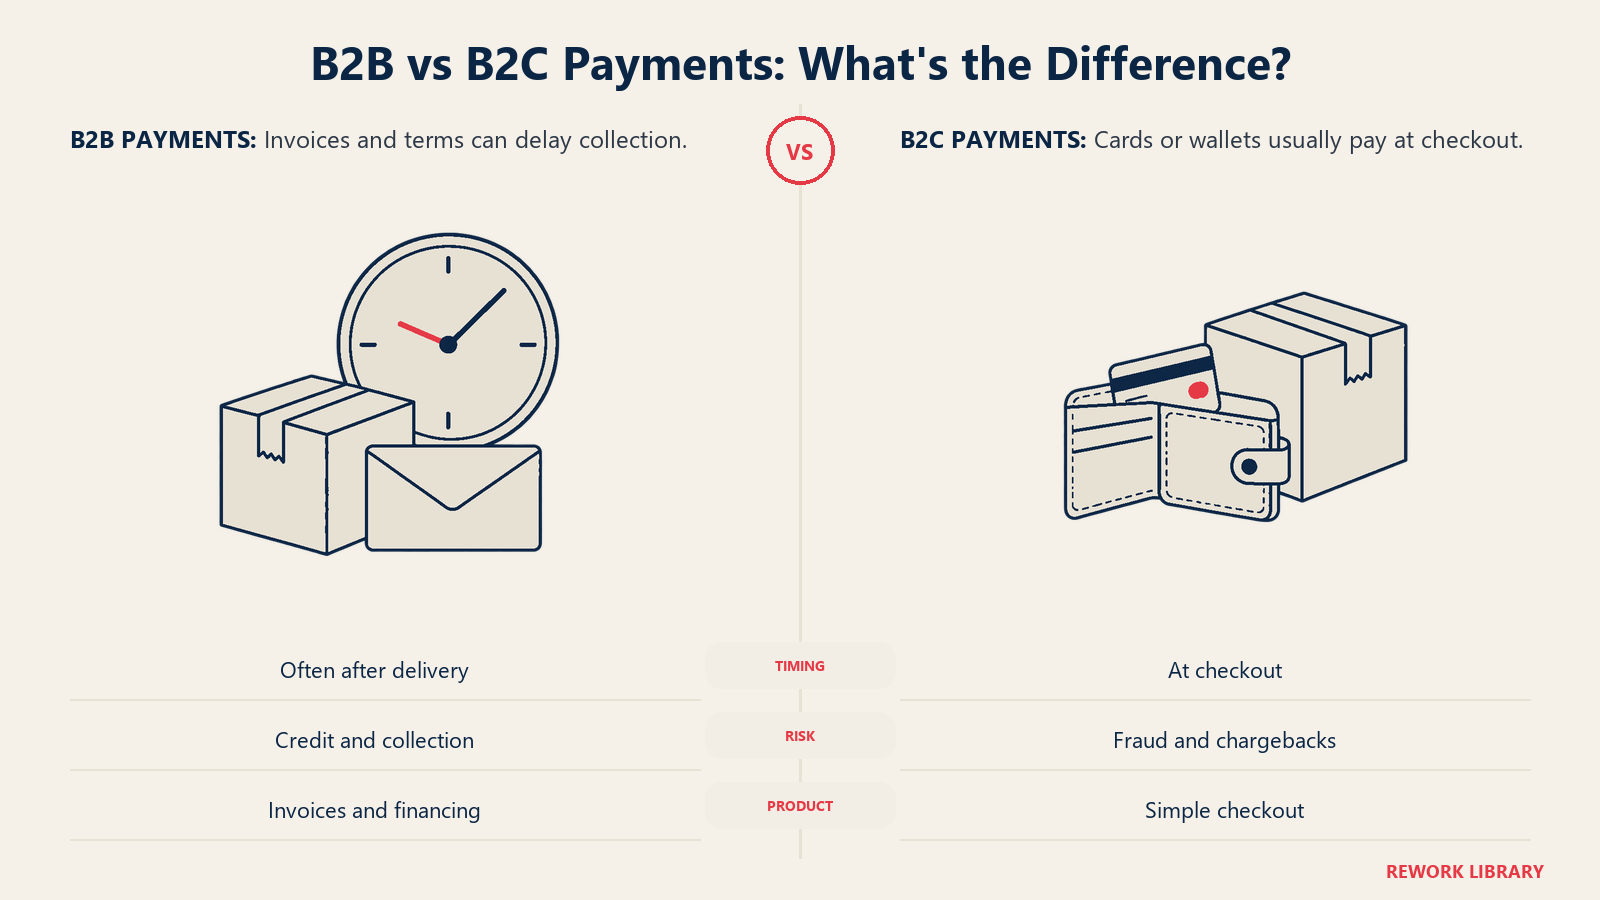
Im B2B-Checkout ist sofortige Zahlung oft die Ausnahme. Unternehmen erwarten üblicherweise eine Rechnung und zahlen mit Zahlungsziel, etwa einige Wochen nach der Lieferung. Das verändert, wer das Risiko trägt. Jemand muss entscheiden, ob der Käufer zahlungsfähig ist, und jemand muss auf das Geld warten. Das kann der Verkäufer sein, der Marktplatz oder ein Finanzierungspartner.
Deshalb werden Zahlungen und Kredit in B2B-Marktplätzen Teil des Produkts. Ein Marktplatz kann Rechnungsstellung, die Abwicklung von Bestellungen, von Dritten abgesicherte Zahlungsziele oder Finanzierung für beide Seiten anbieten. Gut gemacht, kann das Angebot von Zahlungszielen ein Grund sein, warum ein Käufer den Marktplatz dem Direktkauf vorzieht. Schlecht gemacht, landen Kreditausfälle in den eigenen Büchern des Marktplatzes.
Zu den damit verbundenen Komplikationen zählen die Steuerbehandlung (Befreiungsnachweise, Rechnungen nach lokalen Vorschriften), Abrechnung in mehreren Währungen und Abstimmung. Finanzabteilungen kümmern sich um alle drei, Privatkunden um keine.
Komplexität des Katalogs
Ein Consumer-Angebot besteht vielleicht aus einem Foto, einem Titel, einem Preis und einer Beschreibung. Ein Geschäftsangebot muss oft deutlich mehr tragen: genaue Spezifikationen, Teilenummern, Kompatibilitätsangaben, Maßeinheiten, Mindestbestellmengen, Lieferzeiten, Zertifizierungen, Sicherheitsdaten und kundenspezifische Preislisten.
Weil Käufer nach Spezifikation suchen statt zu stöbern, wird die Qualität der Katalogdaten zu einem zentralen Produktproblem. Schlechte Daten bedeuten im B2C einen enttäuschten Käufer. Im B2B können sie bedeuten, dass das falsche Teil eintrifft und eine Produktionslinie steht. Viele B2B-Marktplätze investieren deshalb in strukturierte Produktdaten und in Tools, mit denen große Lieferanten Kataloge per Feed oder Integration in großen Mengen laden können.
Onboarding, Verifizierung und Vertrauen
Consumer-Marktplätze können Verkäufer oft schnell zulassen und die Qualität anschließend über Ratings, Bewertungen und den Ausschluss schwarzer Schafe steuern. Bewertungen funktionieren, weil es viele Käufer mit jeweils kleinem Einsatz gibt.
Geschäftsmarktplätze verlagern die Verifizierung eher nach vorn. Verkäufer brauchen womöglich eine eingetragene Gesellschaft, Steuerunterlagen, Versicherungen, Produktzertifizierungen oder Leistungsnachweise. Auch Käufer werden gegebenenfalls verifiziert, sowohl zum Schutz der Verkäufer vor Zahlungsausfall als auch zur Freischaltung von Geschäftspreisen. Die Vertrauenssignale stützen sich auf Dinge, die Bewertungen allein nicht liefern: verifizierter Unternehmensstatus, Referenzen vergleichbarer Käufer, Qualitätszertifizierungen, klare Bedingungen und ein Streitbeilegungsverfahren, an dessen Ende ein Mensch steht.
Bewertungen zählen weiterhin, aber der Kreis der Bewertenden ist kleiner und die Bestellungen sind größer. Eine Handvoll Ratings ist daher ein dünneres Signal als auf einer Consumer-Seite.
Liquidität und Kundenbindung verhalten sich anders
Liquidität bedeutet, dass ein suchender Käufer einen Verkäufer findet, der liefern kann, und dass ein Verkäufer mit einem Angebot Käufer findet. Unser Artikel zu Netzwerkeffekten behandelt den allgemeinen Mechanismus, und zweiseitige Märkte erklärt, warum beide Seiten aufgebaut werden müssen.
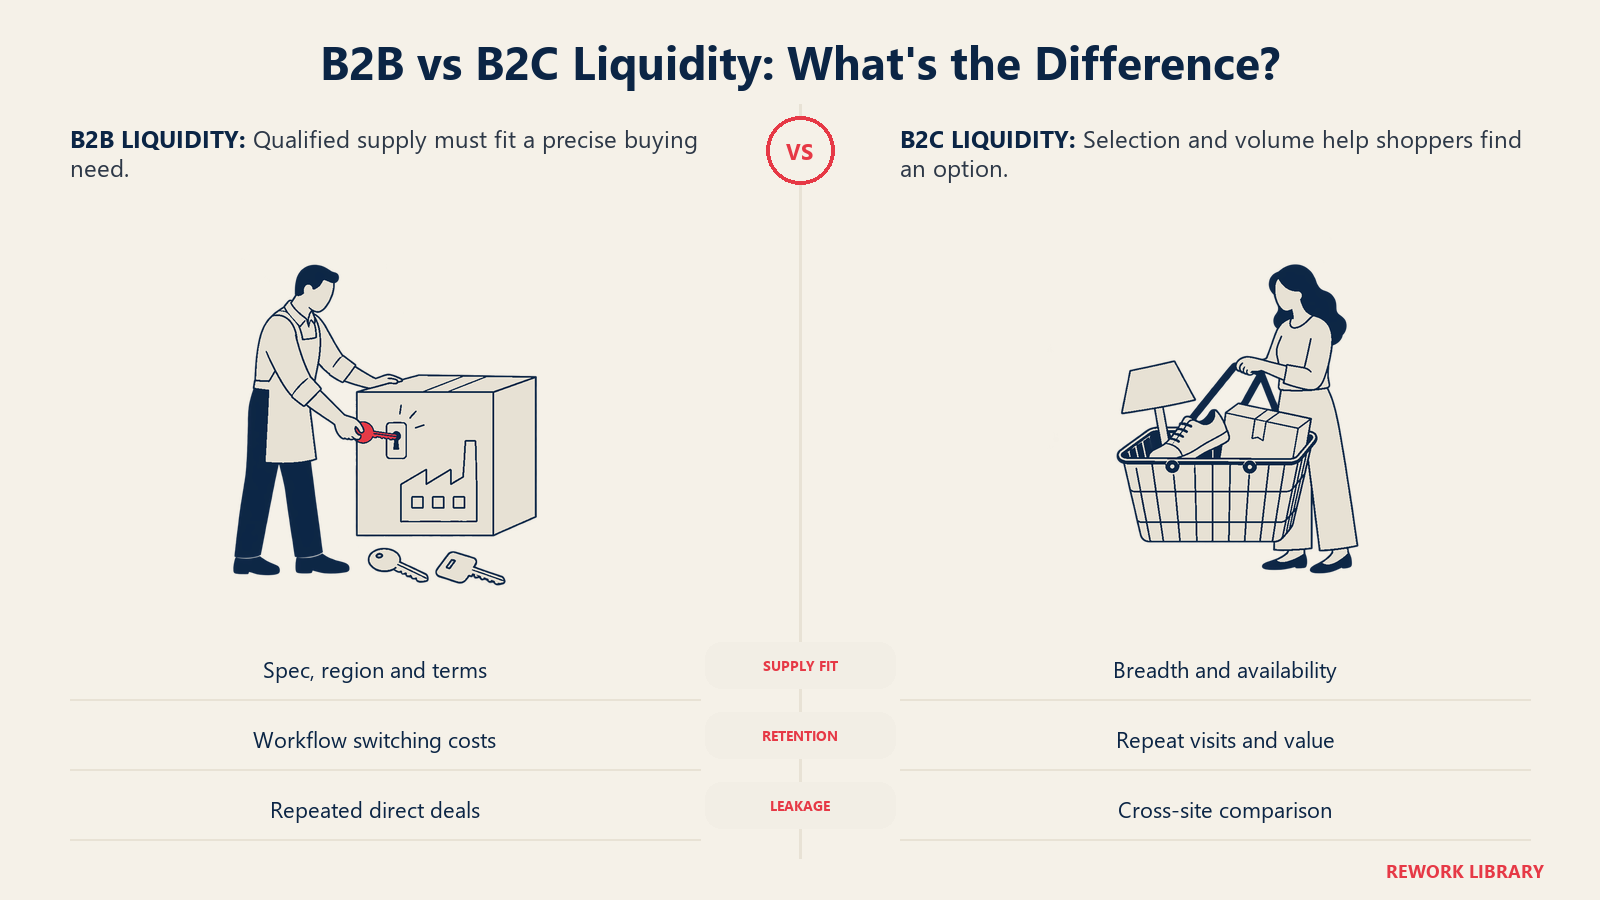
In Consumer-Marktplätzen geht es bei der Liquidität vor allem um Breite und Volumen. Mehr Verkäufer ziehen mehr Käufer an, und das Daten-Flywheel aus Bewertungen und Suchverhalten verstärkt den Effekt. Netzwerkeffekte können stark sein, aber auch schwach, wenn Käufer über viele Seiten hinweg vergleichen.
In Geschäftsmarktplätzen ist die Liquidität oft enger und lokaler. Die Frage lautet weniger „Findet ein Käufer irgendetwas?“ als „Findet dieser Käufer einen qualifizierten Lieferanten für diese Spezifikation, in dieser Region, in dieser Menge, zu diesen Bedingungen?“ Tausend Verkäufer helfen nicht, wenn keiner das richtige Teil an den richtigen Ort liefert. Liquidität wird daher eher nach Kategorie, Region und Spezifikation gemessen als insgesamt.
Auch die Kundenbindung folgt einer anderen Logik. Ein Privatkunde kann abwandern, sobald eine günstigere Option auftaucht. Ein Unternehmen, das Lieferanten eingebunden, Freigaben hinterlegt, sein Einkaufssystem angeschlossen und Nachbestelllisten eingerichtet hat, trägt echte Wechselkosten, sodass gebundene B2B-Käufer stabil sein können. Die Kehrseite ist Leakage (Abwanderung von Transaktionen außerhalb der Plattform). Haben sich Käufer und Verkäufer über den Marktplatz gefunden und kennen die Daten des jeweils anderen, handeln sie beim nächsten Mal womöglich direkt und sparen die Gebühr. B2B-Marktplätze begegnen dem mit Workflow, Zahlung, Finanzierung, Qualitätsgarantien und Software, die den Verbleib auf der Plattform mehr wert macht als die eingesparte Provision. Die gemanagte Variante, bei der die Plattform mehr von der Transaktion kontrolliert, ist eine Antwort auf Leakage und wird in Managed Marketplaces behandelt.
Typische Monetarisierung
Die grundlegenden Erlösmodelle von Marktplätzen, beschrieben in unserem Artikel zum Marktplatz-Geschäftsmodell, gelten für beide Typen. Die Gewichtung unterscheidet sich.
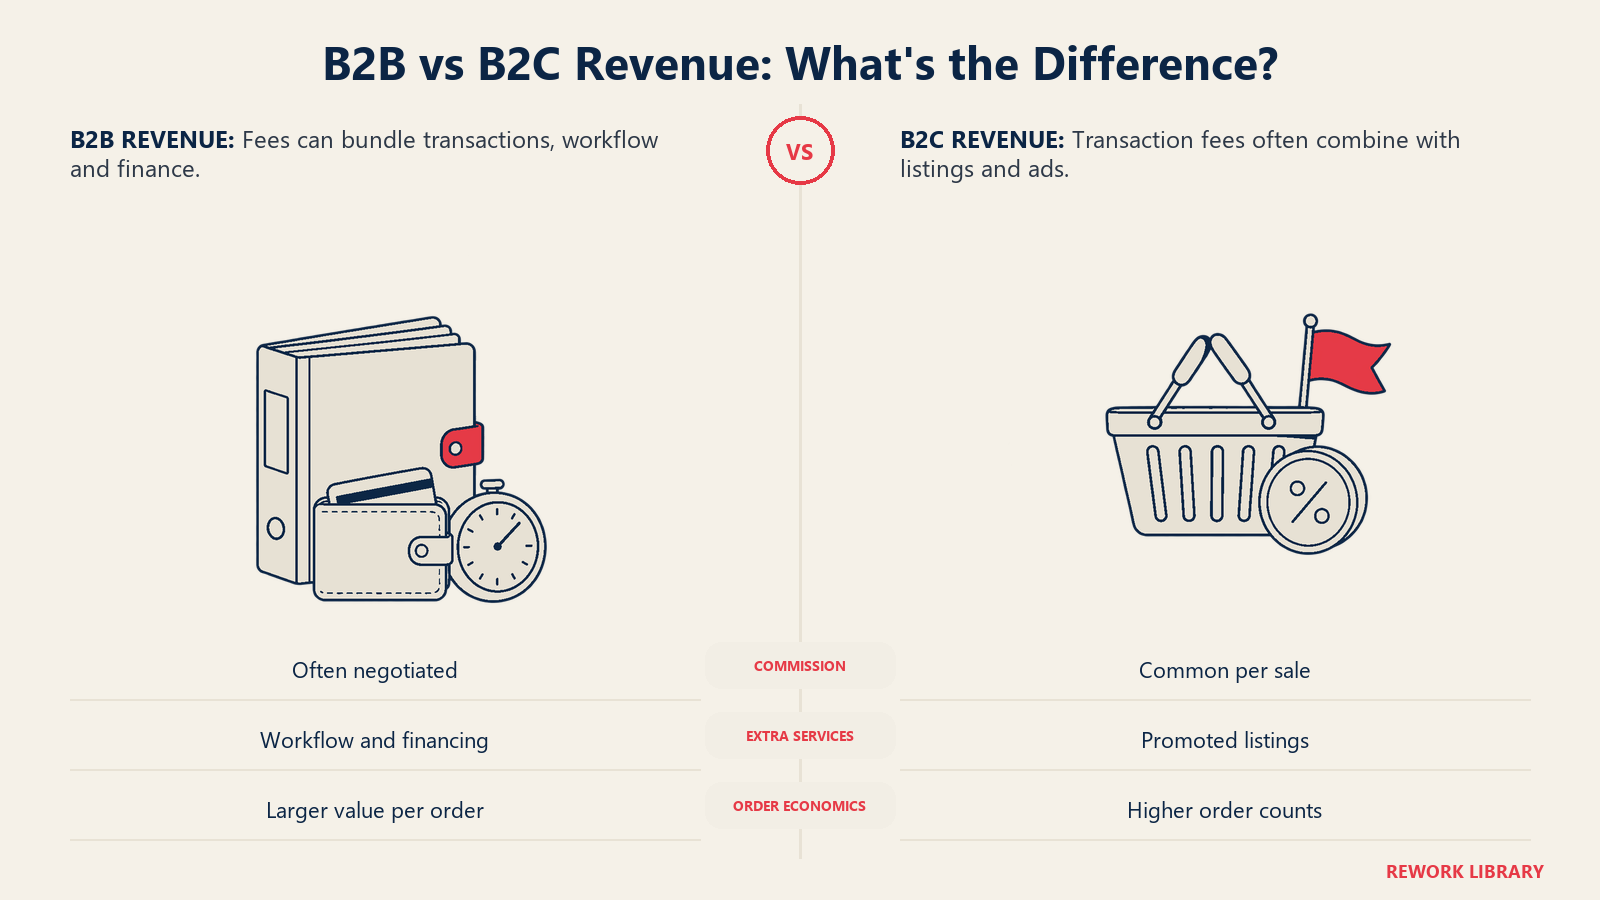
| Erlösquelle | Üblich im B2C | Üblich im B2B |
|---|---|---|
| Provision pro Transaktion | Sehr verbreitet | Verbreitet, oft nach Kategorie oder Menge verhandelt |
| Einstellgebühren oder Verkäuferabonnements | Verbreitet | Verbreitet, teils gebündelt mit Software-Tools |
| Werbung und beworbene Angebote | Verbreitet | Vorhanden, meist nachrangig zu Transaktionsgebühren |
| Zahlungsabwicklungs- und Finanzierungsgebühren | Vorhanden | Oft eine wichtige Position wegen Zahlungszielen und Kredit |
| Software- und Workflow-Gebühren | Selten | Verbreitet (Beschaffungstools, Katalogverwaltung, Analytics) |
| Mitgliedschaft auf Käuferseite | Gelegentlich | Gelegentlich (Geschäftsmitgliedschaften mit Preis- oder Versandvorteilen) |
Die Take Rate (Provisionsquote), also der Anteil des Transaktionswerts, den der Marktplatz einbehält, ist im B2B oft niedriger, weil die Bestellwerte hoch sind und Verkäufer hart verhandeln. Der Umsatz pro Transaktion kann dennoch groß sein, weil es die Transaktionen sind. Zur Ökonomie hinter diesen Entscheidungen siehe Unit Economics.
Konkrete Beispiele
Diese Unternehmen zeigen, wie die jeweilige Form in der Praxis aussieht. Es sind Beispiele für die Kategorie, keine Rankings.
B2C und C2C. Etsy ist ein Marktplatz, auf dem unabhängige Verkäufer Privatkunden erreichen. Laut dem Geschäftsbericht 2025 hatte der Etsy-Marktplatz Ende 2025 86,5 Millionen aktive Käufer und 5,6 Millionen aktive Verkäufer sowie einen Bruttowarenumsatz von 10.460,7 Millionen $ für das Jahr. Seine Käufer sind Einzelpersonen, die für sich einkaufen, seine Verkäufer sind unabhängige Shops und Hersteller. Zu den weiteren bekannten Consumer-Marktplätzen zählen eBay und Airbnb.
B2B. Amazon Business bedient Organisationen. Im Juli 2026 teilte Amazon mit, man habe 60 Milliarden $ annualisierten Bruttoumsatz erreicht und bediene über 11 Millionen Organisationen in 11 Ländern. Upwork verbindet Unternehmen mit unabhängigen Fachkräften, und laut Börsenmeldung reichen die Kunden von kleinen Unternehmen und Gründern bis zu Großunternehmen, darunter Fortune-100-Konzerne. Faire, das unabhängige Einzelhändler mit Großhandelsmarken verbindet, und Alibaba.com, das internationale Käufer mit Lieferanten verbindet, gelten als weitere häufig genannte B2B-Marktplätze.
Die Grenzen verschwimmen dabei. Amazon Business steht neben einem Consumer-Marktplatz, und bei Upwork sind die Fachkräfte einzelne Personen, auch wenn die Kunden Unternehmen sind. Die Einordnung hängt davon ab, wer der zahlende Käufer ist und warum er kauft.
C2C, P2P und B2B2C
Zwei verwandte Formen sollten Sie vom Hauptvergleich getrennt betrachten.
- C2C oder Peer-to-Peer. Beide Seiten sind Privatpersonen: Eine Person verkauft einen gebrauchten Gegenstand, vermietet ein freies Zimmer oder bietet einer anderen Person eine Fähigkeit an. Die Hauptaufgabe des Marktplatzes ist das Vertrauen zwischen Fremden, durch Identitätsprüfungen, Ratings, Zahlungsschutz und Versicherung. Viele C2C-Plattformen ziehen mit der Zeit auch kleine gewerbliche Verkäufer an, was sie in Richtung B2C verschiebt.
- B2B2C. Ein Unternehmen bedient andere Unternehmen, die wiederum Verbraucher bedienen. Der Marktplatz oder die Plattform sitzt in der Mitte einer Kette und muss sowohl den Geschäftskunden als auch dessen Endkunden zufriedenstellen. Unser Artikel zum B2B2C-Geschäftsmodell erklärt, wie solche Ketten aufgebaut sind.
Wann welcher Typ passt
Keine Form ist grundsätzlich besser. Jede passt zu bestimmten Marktbedingungen.
B2C passt tendenziell, wenn Käufe häufig und geringwertig sind, Käufer allein entscheiden, Produkte mit einem Foto und einem Absatz beschrieben werden können und die Nachfrage auf Millionen Menschen verteilt ist. Bewertungen und Marke tragen das Vertrauen. Wachstum bedeutet vor allem, Traffic zu gewinnen und zu konvertieren.
B2B passt tendenziell, wenn Käufe wiederkehrend, hochwertig oder betrieblich wichtig sind und die bestehende Art des Einkaufs fragmentiert, langsam oder von Telefon und E-Mail geprägt ist. Der Marktplatz verdient seinen Platz, indem er Suchkosten senkt, Angebote standardisiert, Zahlungsziele ergänzt oder Käufern Zugang zu Lieferanten verschafft, die sie sonst schwer finden würden. Wachstum stützt sich auf Vertriebsaufwand, Integrationen und Lieferantengewinnung.
Eine vertikale Ausrichtung hilft im B2B, weil Spezifikations- und Compliance-Anforderungen branchenspezifisch sind. Diese Entscheidung vergleichen wir in horizontale vs. vertikale Marktplätze. Und wenn die eigentliche Alternative des Käufers schlicht der Einkauf im eigenen Webshop des Lieferanten ist, gilt der Kontrast aus Marktplatz vs. Onlineshop, ebenso wie die breitere Landschaft der E-Commerce-Geschäftsmodelle.
Typische Fallstricke beim Übertragen von B2C-Playbooks auf B2B
- Nur auf die suchende Person optimieren. Ein reibungsloses Erlebnis für den Anforderer hilft nicht, wenn der Freigeber oder das Einkaufsteam die Plattform nicht nutzen kann.
- Checkout nur per Karte. Erwarten Käufer Rechnungen und Zahlungsziele, verliert ein reines Kartenprodukt größere Bestellungen an Offline-Kanäle.
- Liquidität als Gesamtzahl behandeln. Die Gesamtzahl der Lieferanten sagt wenig. Käufer erleben die Abdeckung nach Kategorie, Region und Spezifikation.
- Beim Vertrauen allein auf Bewertungen setzen. Verifizierung, Zertifizierungen und eine klare Streitbehandlung zählen mehr, wenn eine Bestellung groß ist.
- Leakage ignorieren. Ein wiederkehrender Käufer und ein wiederkehrender Verkäufer haben jeden Grund, direkt zu handeln. Ohne Mehrwert über die Vermittlung hinaus erodiert die Take Rate.
- Den Aufwand für Katalogdaten unterschätzen. Dünne oder uneinheitliche Produktdaten lassen die Suche nach Spezifikation scheitern.
- Annehmen, Self-Service genüge. Große Kunden wünschen sich möglicherweise weiterhin einen Ansprechpartner, auch wenn die Transaktion in Software läuft.
- Kreditrisiko übernehmen, ohne es einzupreisen. Zahlungsziele können Käufer gewinnen, aber unkontrollierte Kreditverluste können die Marge aufzehren.
Umgekehrt gilt dasselbe. B2B-Gewohnheiten im Consumer-Umfeld, etwa aufwendiges Onboarding oder lange Angebotszyklen, töten tendenziell die Conversion.
Wichtige Fakten: B2B- vs. B2C-Marktplätze
- B2C-Marktplätze bedienen Einzelpersonen, die meist allein entscheiden und im Checkout zahlen. B2B-Marktplätze bedienen Organisationen, bei denen zwischen Suche und Zahlung oft Freigabe-, Einkaufs- und Rechnungsschritte liegen.
- Amazon Business erreichte 60 Milliarden $ annualisierten Bruttoumsatz und bedient über 11 Millionen Organisationen in 11 Ländern (Amazon, Juli 2026).
- Amazon Business nennt Freigabe-Workflows, Integrationen in Einkaufssysteme, Zahlungslösungen und Steuerbefreiungen als geschäftsspezifische Funktionen.
- Der Etsy-Marktplatz hatte 86,5 Millionen aktive Käufer, 5,6 Millionen aktive Verkäufer und 10.460,7 Millionen $ Bruttowarenumsatz im Jahr 2025 (Etsy 10-K, Geschäftsjahr 2025).
- Die Plattformen von Upwork ermöglichten 2025 ein Bruttodienstleistungsvolumen von 4,0 Milliarden $, von Kunden, die von kleinen Unternehmen bis zu Fortune-100-Konzernen reichen (Upwork 10-K, Geschäftsjahr 2025).
- Das Vertrauen im B2C stützt sich auf Bewertungen und Rückgaberegeln. Das Vertrauen im B2B stützt sich stärker auf Verifizierung, Zertifizierungen, Vertragsbedingungen und Streitbehandlung.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Die Kurzfassung
- Wer die Käufer sind
- Bestellgröße, Häufigkeit und Einkaufsprozess
- Zahlungsbedingungen und Kredit
- Komplexität des Katalogs
- Onboarding, Verifizierung und Vertrauen
- Liquidität und Kundenbindung verhalten sich anders
- Typische Monetarisierung
- Konkrete Beispiele
- C2C, P2P und B2B2C
- Wann welcher Typ passt
- Typische Fallstricke beim Übertragen von B2C-Playbooks auf B2B
- Weiterführende Lektüre