売掛金管理におけるAI:入金消込と債権回収
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
売掛金管理におけるAIとは、機械学習と言語モデルを使って、入金を未払の請求書に照合し、どの滞留先に最初に対応すべきか優先順位を付け、督促メッセージを下書きして送付順序を決め、係争と差引控除を振り分ける仕組みです。ただし、与信条件、貸倒償却、顧客との関係は人が引き続き管理します。 売掛金業務の目的が変わるわけではありません。人が手を触れなければならない作業の量が変わります。
本ガイドは、受注から入金までの流れのどこでAIが実際に役立つのか、顧客との関係を損なわずにどう導入するのか、DSOの改善が単に好調な四半期と重なっただけではなく、AIによって動いたことをどう証明するのかを知りたいコントローラー、AR責任者、財務ディレクター向けです。AI for Financeコレクションの売掛金に関する記事です。督促エージェントを構築したい場合は、AI督促・ARエージェントにブループリントがあります。部門全体の概要については、財務・会計におけるAIから始めてください。
重要なポイント
- Atradiusの『2026 Payment Practices Barometer(北米版)』(米国、カナダ、メキシコの600社超が対象)によると、延滞している請求書はB2B売掛金の平均23%を占め、10社中7社が支払遅延の影響を受けています(Atradius, September 2026)。
- 西ヨーロッパでは、同じバロメーター調査のシリーズで、ほぼ5社中4社が支払遅延を報告し、商業信用はB2B取引全体の52%に上昇しました(Atradius, May 2026)。
- 連邦準備制度の『2025 triennial payments study』は、2024年の非現金決済が約2,366億件に達し、ACHが非現金決済額のほぼ4分の3を占め、小切手による支払は引き続き減少していると報告しています(Federal Reserve, July 2026)。小切手離れが進んでいることが、電子的な送金情報を自動照合の主な入力にしています。
- 経験則:AIが最も力を発揮するのは、売掛金業務のうち件数が多くパターン化されている作業(照合、優先順位付け、下書き)であり、最も弱いのは、顧客との関係に関する判断(与信停止、和解、貸倒償却)です。
売掛金管理でAIが行うこと
売掛金は、何千回も繰り返される小さな作業の連なりです。入金が届き、誰かが何の支払かを突き止め、請求書が滞留し、誰かが督促するかどうかを判断し、顧客が明細行に異議を唱え、差引控除が現れます。AIは、そのうち4つの作業で役立ちます。
- 読み取り。 構造化された整ったデータがない場合に、メール、PDF、ポータルからのダウンロード、銀行ファイルから送金情報を抽出します。
- 照合。 金額が不足している、参照番号が間違っている、1回の入金が多数の請求書を対象にしているといった場合を含め、入金がどの未払請求書を消し込むのかを提案します。
- 優先順位付け。 どの取引先が遅れて支払いそうか、どの滞留案件が今日電話をかける価値があるかを採点します。
- 下書きと振り分け。 督促の初稿を書き、係争を要約して、適切な担当者に送ります。
ACE Frameworkの用語で言えば、Ingest、Analyze、Predict、Generateにあたり、Execute(送信、転記、調整)は最も厳しく制限する工程です。
すでにお持ちかもしれないスクリプトによる自動化とも異なります。請求書番号と金額が完全に一致したときに入金を消し込むボットは、ルールベースです。それぞれがどこに適しているかは、財務におけるAIとRPAの比較で説明しています。売掛金管理では、通常は両方を使います。簡単な完全一致にはルールを、残りの雑多なものにはモデルを使います。
時間はどこに費やされるか:売掛金業務の比較
| 売掛金業務 | AIの貢献 | 典型的な失敗 | 人が判断すること |
|---|---|---|---|
| 入金消込 | 金額、参照番号、支払人名、履歴を使って入金を請求書に照合する | 似た名前の顧客を取り違える | 未消込の入金、過入金、クレジット |
| 送金情報の読み取り | メールやPDFから請求書番号を抽出する | 数字の読み間違い、添付ファイルの欠落 | モデルが読めない項目 |
| 債権回収の優先順位付け | 遅延リスクを採点し、作業リストを並べ替える | 良好な支払先を督促する、目立たないリスクを見逃す | 誰に電話するか、誰に保留をかけるか |
| 督促の順序付け | セグメント別にタイミング、チャネル、下書きの文面を選ぶ | 主要な取引先との関係を損なうトーン | 戦略的な取引先と慎重な対応が必要な取引先 |
| 係争 | 理由を分類し、納品証明と価格の根拠を取り出す | 根本原因のカテゴリーを誤る | クレジット、和解 |
| 差引控除 | 控除をコード化し、無効なものに回収のフラグを立てる | 正当な控除と争い、無効な控除を支払う | 貸倒償却とチャージバックの戦略 |
| キャッシュフロー予測 | 請求書ごとの入金日を予測する | 平均値を過信する | 確約する予測値 |
入金消込:最もリターンの大きい出発点
入金消込は、売掛金管理が最初にAIと出会う場所です。データがすでに手元にあり、ミスのコストがすぐに目に見えるからです。仕事は説明すれば単純です。入金を受け取り、どの請求書を消し込むかを決めます。
難しくなるのは、入金がきれいな形で届かないからです。ある顧客は1回の振込で5件の請求書を支払い、送金通知はありません。別の顧客は、受ける資格のない早期支払割引の分だけ不足して支払います。3つ目の顧客は、顧客マスタのどこにも名前がない親会社の口座から支払います。ルールエンジンが完全一致を処理します。残りはモデルが、金額の組み合わせ、支払人の履歴、参照番号の断片、その顧客がふだん支払う順序を重み付けして処理します。
連邦準備制度の決済データは、これが年々重要になっている理由を説明しています。金額ベースでは電子決済が圧倒的で、ACHは非現金決済額のほぼ4分の3に達しました(Federal Reserve)。ただし、電子的であることは、きちんとラベルが付いていることを意味しません。電信送金やACHの入金は、数文字の参照テキストだけで届くことがあり、そのため送金情報をメール、ポータル、PDFの中から探し出す必要があります。それが読み取りの工程で、通常、言語モデルが活躍する場面です。
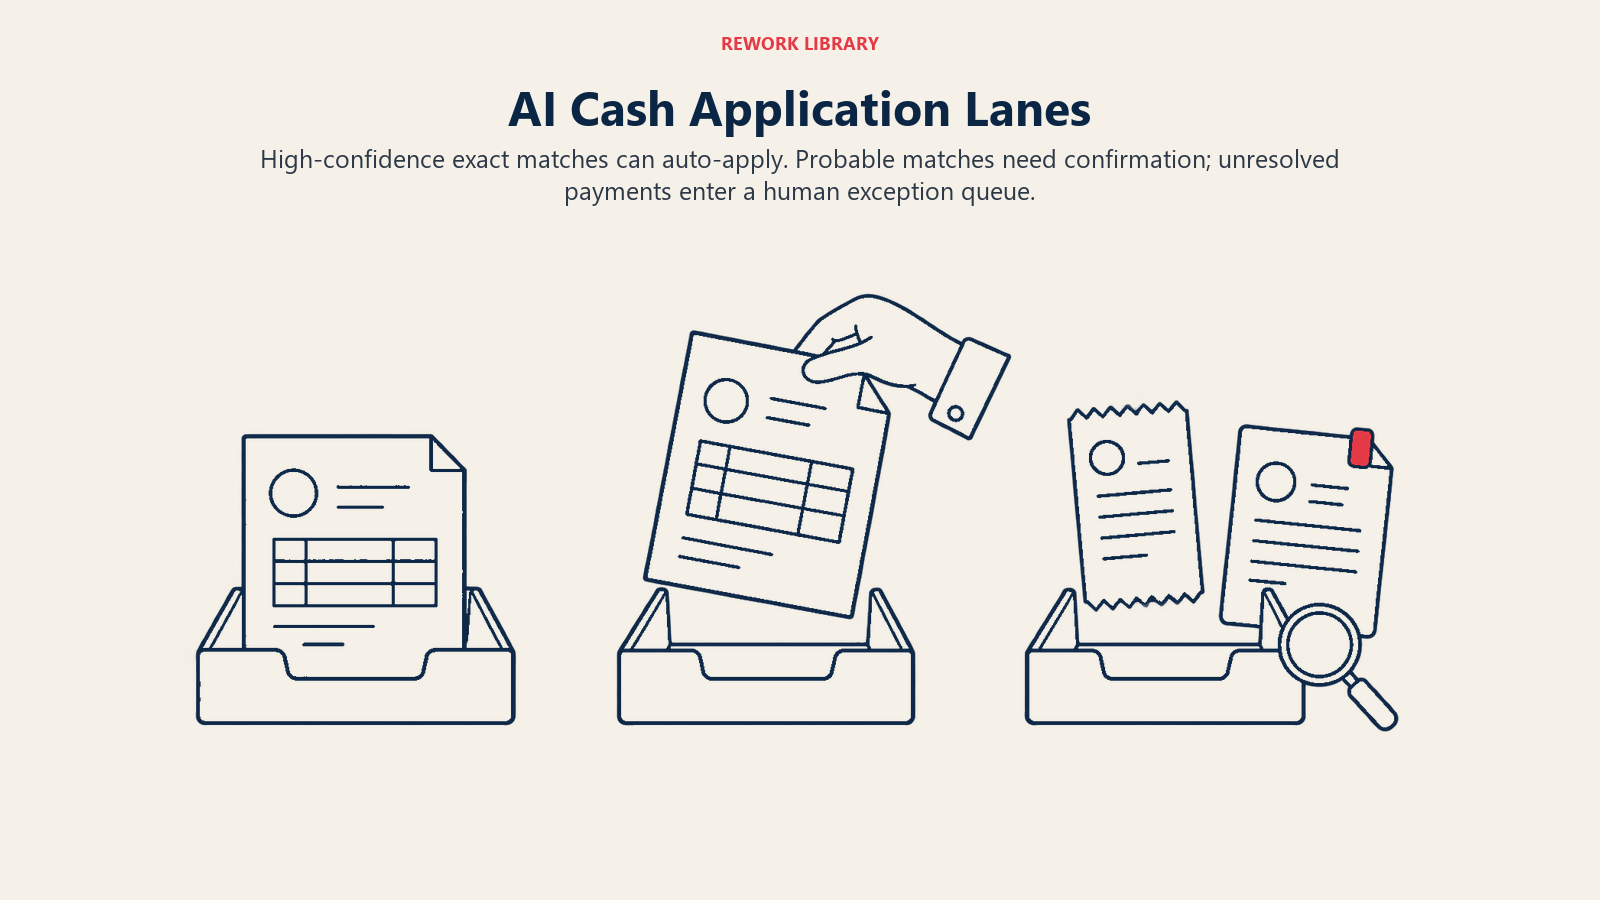
妥当な設計には3つのレーンがあります。
- **自動消込:**照合の信頼度が高く、金額がぴったり一致する場合です。
- **提案して確認:**モデルが有力な候補を持っているが、不足払いなど何かがおかしい場合です。担当者がワンクリックで承認します。
- **例外処理キュー:**モデルが振り分けられないすべてのものです。モデルの最有力の推測を添えて、人に渡されます。
しきい値は方針に関する決定であり、技術的な決定ではありません。コントローラーと一緒に設定し、毎月見直し、監査人がたどれるように自動消込した入金をすべてログに記録してください。
債権回収の優先順位付け:作業リストを並べ替える
多くの債権回収チームは、経過日数か残高で並べたリストに沿って作業します。単純ですが、追うべき相手を間違えています。20日遅れていても必ず25日目に支払う顧客には、電話は要りません。3年間期日どおりに支払ってきて、初めて10日の期日超過になった顧客には必要かもしれません。
リスクモデルは、未払の請求書ごとに、遅れて支払われる、あるいは支払われない可能性を、支払履歴、請求書の金額、支払条件、係争の状況、顧客の行動が最近どう変わったか、場合によっては外部のシグナルを使って採点します。出力は、順位ごとに理由が付いた優先順位つきの作業リストです。理由が重要です。債権回収担当者は、理解できる推奨のほうにより熱心に取り組みます。
遅延は例外ではなく一般的だから、これが重要です。Atradiusの2026年バロメーターによると、北米の企業の10社中7社が支払遅延の影響を受け、延滞請求書はB2B売掛金の平均23%を占めています(Atradius)。債権回収担当者がすべてを追いかけることはできません。優先順位付けとは、何を追わないかを決める方法であり、促されなければ支払わない取引先に労力が向かうようにします。
督促の順序付け
督促とは、段階的に強まる一連のリマインドです。AIは3つの判断を助けられます。タイミング(毎回25日目に支払う顧客には23日目に連絡する)、チャネル(メール、ポータルのメッセージ、電話)、セグメント別の文面です。言語モデルは、顧客の言語とトーンに合わせて、各メッセージの初稿を下書きできます。
2つのグループには、人によるゲートを残してください。戦略的な取引先と、係争中の取引先です。すでに価格の誤りについて争っている顧客に、明るい自動リマインドを送れば、優れた債権回収担当者なら避けたはずのダメージを与えます。
係争と差引控除
係争と差引控除に時間がかかるのは、一件一件に証拠が必要だからです。契約価格、納品証明、クレジットメモの履歴です。AIは、理由(価格、数量不足、破損、販促の控除、二重請求)を分類し、裏づけとなる書類を取り出し、回答または社内チケットを下書きすることで役立ちます。
最大の効果は、たいてい解決ではなく振り分けです。価格表の誤りを直せる人に届くまでに、共有の受信箱で9日間止まっていた係争は、すでにDSOを9日分費やしています。顧客のメッセージを読んで原因をタグ付けし、同じ日のうちに営業オペレーション、物流、請求のいずれかに送る分類モデルは、その遅れをなくします。
正当な控除と無効な控除の扱いには注意してください。「すべてを回収する」ように調整したモデルは、顧客が受ける権利のある控除に異議を唱え、「波風を立てない」ように調整したモデルは、争うべき請求を支払ってしまいます。まず方針を決め、両方の例をモデルに与え、毎月各カテゴリーのサンプルをレビューしてください。
ステップごとの導入手順
- まず顧客マスタを整理します。 入金消込もリスク採点も、1顧客が1レコードであることに依存します。重複した顧客、存在しない親子関係、欠けた支払人の別名は、自信に満ちた誤った照合を生みます。チェック項目はAIに向けた財務データの準備に挙げています。
- 債権回収ではなく、入金消込から始めます。 誤った照合は社内で見つかり修正されます。誤った督促メールは顧客の目に触れます。
- 何かを変える前にベースラインを記録します。 DSO、自動消込された入金の割合、未消込の入金残高、入金から消込までの日数、債権回収担当者の工数、係争のサイクルタイムを、可能なら少なくとも2年分記録してください。
- 1回の決算サイクルは並行して稼働します。 チームがいつもどおり入金を消し込む間にモデルに照合を提案させ、その後で1行ずつ比較します。
- 信頼度のしきい値を設定し、文書に書きます。 自動消込のしきい値の変更は誰が承認するのか。例外は誰がレビューするのか。これを本物のヒューマン・イン・ザ・ループの統制として扱ってください。
- **債権回収担当者向けに、リスク順の作業リストを追加します。**各順位の理由が見えるようにしてください。担当者が順位に従っているか、従わなかった場合に何が起きるかを追跡します。
- **下書きと順序付けは最後に追加します。**まずリスクの低いセグメントから始め、戦略的な取引先に送るものはすべて人がレビューします。
- 役割を見直します。 消込担当者は例外処理担当者になり、債権回収担当者は、より賢いリストで仕事をする関係管理の担当者になります。仕事がどう移るかはAIと財務チームの役割で扱っています。
債権回収の部分を購入ではなく構築したい場合は、AI督促・ARエージェントのブループリントでエージェントの設計を順に説明しています。買掛金管理も担当しているチームは、買掛金管理におけるAIにある対になるプロセスをご覧ください。売掛金管理のチームが連絡を取ろうとしている相手は、たいてい顧客の買掛金管理チームだからです。
DSOへの影響を正しく測定する
DSOは誰もが動かしたい指標であり、最も自分をだましやすい指標でもあります。平均売掛金を1日あたりの売上で割ったものなので、AIとは無関係な要因で上下します。四半期末の大型請求書、顧客構成の変化、季節性、価格の変更、入金を1日遅らせる銀行の休業日などです。ツールを導入してDSOが3日下がったとしても、3日分を成果として主張することはできません。
代わりに、次のアプローチを使ってください。
定義を固定します。 DSOの計算式(カウントバック法か平均法か、クレジットノートを含む総額か控除後の純額か)を1つ選び、測定の期間を通じて維持します。パイロットの途中で計算式を変えるのは、パイロットがDSOを「改善」させる最も一般的な方法です。
同じ季節を含むベースラインを使います。 今年の10月を、9月とではなく、昨年の10月、一昨年の10月と比べます。可能なら過去数年を見て、DSOがひとりでにどれだけ動くかを確認してください。
期間だけでなくコホートを比較します。 AIによるプロセスを顧客の1つのグループ(セグメント、地域、債権回収チーム別)で実行し、比較可能なグループを従来のプロセスのまま残します。結果を見る前にグループを選び、規模、支払条件、支払履歴が似ていることを確認してください。大まかな分割でも、導入前後のグラフより優れています。
AIが直接動かすプロセス指標を測定します。 DSOは結果です。これらは原因であり、DSOにノイズが多いときでも、ツールが機能しているかどうかを示します。
- 自動消込された入金の割合と、当日に消込された割合
- 未消込の入金残高とその滞留期間
- 入金の受領から消込までの日数
- 支払約束日が守られた割合
- 係争のサイクルタイム(登録から解決まで)
- 回収した金額1ドルあたりに費やした債権回収担当者の工数
「消込が速くなった」ことと「支払が速くなった」ことを分けます。 入金消込が改善すると、すでに支払った顧客を追わなくなるため、報告される売掛金と債権回収のターゲットが改善します。顧客がより早く支払うようになるわけではありません。顧客が実際に支払うタイミングを変えるのは、債権回収、支払条件、係争の速さだけです。2つの効果は別々に報告してください。
ほかの場所で何が動いたかに注意します。 債権回収担当者が簡単な取引先に力を入れ、係争中の請求書が滞留した結果DSOが改善したのなら、平均値はそれを隠します。平均だけでなく滞留期間の区分を追跡し、顧客からの苦情や早期支払割引の流出にも目を配ってください。
幅をもって報告します。 コホートの差を、ノイズに関する注記とともに示します。「テストグループのDSOは対照グループよりも大きく下がり、この差は同程度の大きさで続くと見込んでいます」。1つの数字ほど華々しくはありませんが、CFOの質問に耐える可能性ははるかに高くなります。
あらかじめ備えるべき落とし穴
隠れてしまう誤った自動消込。 誤った請求書に消し込まれた入金は、顧客がすでに支払った残高に異議を唱えるまで、気づかれないままになることがあります。自動消込された入金を毎週サンプルで確認し、元に戻す手段を残してください。
偏ったリスクスコア。 過去の債権回収の行動で学習したモデルは、小規模な顧客や特定の地域は支払が遅いと学習し、厳しく扱うようになるかもしれません。セグメントをまたいで結果を確認し、スコアだけで与信停止を発動させないでください。限度額と支払条件の設定は独自の専門分野であり、B2B顧客のAI信用リスク評価で扱っています。
トーンを自動化しすぎる。 顧客は気づきます。10年来の取引先にも新規の取引先にも同じ強い調子のリマインドを送る順序では、関係を損ないます。
質の低い参照データ。 法人をまたいで請求書番号が重複していたり、支払人の名前が正規化されていなかったりすれば、どのモデルでも救えません。
例外処理キューの出口がない。 モデルが難しいものをすべて1人の担当者に渡すなら、ボトルネックを取り除いたのではなく、移しただけです。例外処理のチームは、ゼロを前提にせず、難しいケースに合わせた規模にしてください。
モデルを完成品として扱う。 顧客の行動は変わり、その取引銀行や送金情報の形式も変わります。照合の精度と順位付けの質を四半期ごとにレビューしてください。
次に読む記事
今四半期に1つだけ行うなら、入金消込を選び、ベースラインを記録し、1回の決算サイクルの間モデルを並行して稼働してください。照合を信頼できるようになってから、優先順位付きの作業リストを追加します。未消込の入金が決算のどこに現れるかは月次決算におけるAIで、隣接するプロセスについてはAI財務ユースケースのカタログをご覧ください。
Head of Finance Strategy