コーポレートファイナンスにおけるAIのユースケース:FP&A、会計、財務、税務
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
コーポレートファイナンスにおけるAIのユースケースとは、財務部門の中にある具体的で繰り返し行われる業務のうち、機械学習や生成AIが読み取り、照合、予測、起案、フラグ付けを引き受けられるものを指します。承認と判断は、引き続き財務担当者が行います。 これらは1つの大きなプロジェクトではありません。小さなプロジェクトの一覧であり、それぞれが独自のデータ、独自の精度の基準、独自のリスクの水準を持っています。
本記事は、長いベンダーのリストを渡され、何から試すべきかを決める必要がある、CFO、コントローラー(経理責任者)、財務ディレクター、財務マネージャーに向けて書いています。ユースケースを機能別(FP&A、会計と決算、買掛金と売掛金、財務(トレジャリー)、税務、監査と統制)に整理し、最後にそれらを順位づける方法を示します。特定のエージェントの構築レベルの詳細については、AI agents for financeをご覧ください。本記事は、どこから始めるかを選ぶ段階にとどまり、1つ上のレベルを扱います。
重要なポイント
- Deloitteの2026年第2四半期の北米CFO Signals調査では、売上高が10億ドル以上の組織のCFO 200人のうち、51%が業務の生産性向上にAIを使い、44%が財務計画と予算編成に、41%が財務データを分析してインサイトを得るために使っていました(Deloitte CFO Signals, Q2 2026)。
- 2026年のAFP Treasury Benchmarking Survey(財務実務者425人、2026年5月実施)では、キャッシュと流動性の予測が最も難しい財務業務だと答えた回答者が49%でした。AIに関する財務ポリシーは5点満点中2.9点で、測定されたどのポリシー分野よりも低い結果でした(AFP)。
- Thomson Reutersの2025年の法人税レポートによると、回答者の43%が自身の業務でAIを使った経験がある一方、所属する部署全体が積極的な利用者だと答えたのは6%にとどまりました(Thomson Reuters Institute)。
- 2024年のPCAOBスタッフによるアウトリーチでは、監査法人は生成AIを主に管理業務と調査業務に使っており、一部の作成者は勘定照合の作成のような、複雑でない反復的な作業に使っていることが分かりました(PCAOB staff Spotlight, July 2024)。
財務にはツール一覧ではなくユースケースの全体像が必要な理由
財務はAIと相性が良い分野です。業務の多くが構造化されていて、ルールに縛られ、ボリュームが大きいからです。同時に、いい加減な実験には向かない分野でもあります。出力が、帳簿、銀行への指示、提出書類に行き着くからです。ユースケースの全体像が役立つのは、「AI」という同じ言葉が、まったく異なる仕事を指しているからです。
- 書類の読み取り。 請求書、契約書、銀行取引明細書からフィールドを取り出します。RPAと近い関係にありますが、乱れたレイアウトにも対応できます。
- 照合とフラグ付け。 2つのデータセットを照合したり、当てはまらない取引を見つけたりします。これが異常検知です。
- 予測。 履歴から売上、キャッシュ、債権回収を予測します。これが予測分析です。
- 起案と回答。 差異のコメントを書いたり、自社の文書をもとにポリシーに関する質問に答えたりします。これが生成AIです。
それぞれの種類は、異なる形で失敗します。予測は、数パーセントずれることがあります。抽出は、数字を読み違えることがあります。起案は、間違ったことを自信満々に言い切ることがあります。これがAIのハルシネーションと呼ばれる問題です。ユースケースがどの種類に属するかが分かれば、何をテストすべきかが分かります。
財務機能別のユースケースの全体像
下の表が、本記事の中心です。「成熟度」は、そのユースケースが現在の財務チームでどれだけ実証されているかについての編集上の評価です(高:広く導入されている、中:実証済みだがばらつきがある、新興段階:ほとんどがパイロット導入)。「リスク」は、検知されなかった誤りのコストです。
| 機能 | ユースケース | 必要なデータ | 成熟度 | 誤った場合のリスク |
|---|---|---|---|---|
| FP&A | 差異コメントの起案 | 実績、予算、ドライバーのメモ | 高 | 低(アナリストがレビュー) |
| FP&A | ドライバーベースの予測 | 2年以上のきれいな履歴、業務ドライバー | 中 | 中 |
| FP&A | 平易な言葉によるシナリオの質問 | 計画モデル、統一された定義 | 新興段階 | 中 |
| 会計と決算 | 勘定照合と照合作業 | 総勘定元帳と補助元帳、または銀行データ | 高 | 中 |
| 会計と決算 | 仕訳の異常のフラグ付け | ユーザーとタイムスタンプのフィールドを含む元帳全体 | 中 | 中 |
| 会計と決算 | 増減分析と見越計上の説明 | 前期の残高、システム上のコメント | 中 | 中 |
| 買掛金管理 | 請求書の読み取りと勘定科目の割り当て | 請求書、発注書、仕入先マスタ | 高 | 中(誤った支払、または二重支払い) |
| 買掛金管理 | 重複と不正の検知 | 支払履歴、仕入先マスタ | 中 | 高 |
| 売掛金管理 | 債権回収の優先順位づけとリマインダー | 請求書の滞留期間、支払履歴、連絡先 | 中 | 低〜中 |
| 売掛金管理 | 入金消込の照合 | 送金通知、銀行データの連携、未決済の請求書 | 高 | 中 |
| 財務(トレジャリー) | キャッシュと流動性の予測 | 銀行残高、売掛金・買掛金のスケジュール、履歴 | 中 | 高 |
| 財務(トレジャリー) | 銀行取引明細書と支払の異常検知 | 取引明細書、支払ファイル | 中 | 高 |
| 税務 | リサーチと文書の要約 | 税法、裁決、社内メモ | 中 | 高(助言が申告書に反映されうる) |
| 税務 | 間接税の分類とデータ抽出 | 取引データ、製品マスタ | 中 | 高 |
| 監査と統制 | 全件での統制テスト | 取引ログ、統制の定義 | 中 | 高 |
| 監査と統制 | ポリシーに関するQ&Aと証拠の要約 | ポリシー、監査調書 | 新興段階 | 中 |
2つのパターンが目を引きます。成熟度が「高」の行は、ほぼすべてが抽出、照合、またはレビュー前提の起案です。通常の業務の流れの中で、人が出力を確認する作業です。リスクが「高」の行は、誤りが社外に出ていくもの、つまり支払、提出書類、監査意見に行き着くものです。
機能ごとの詳細
FP&A
FP&Aは、財務リーダーが実際の利用を報告している分野です。Deloitteの調査では、CFOの44%が計画と予算編成に、41%が財務データを分析してインサイトを得るためにAIを使っていました。最も取り組みやすい成果は、差異コメントです。ツールが実績とドライバーのメモから「法人契約の更新が遅れたため、売上は3%未達でした」と起案し、アナリストはゼロから書く代わりにそれを修正します。
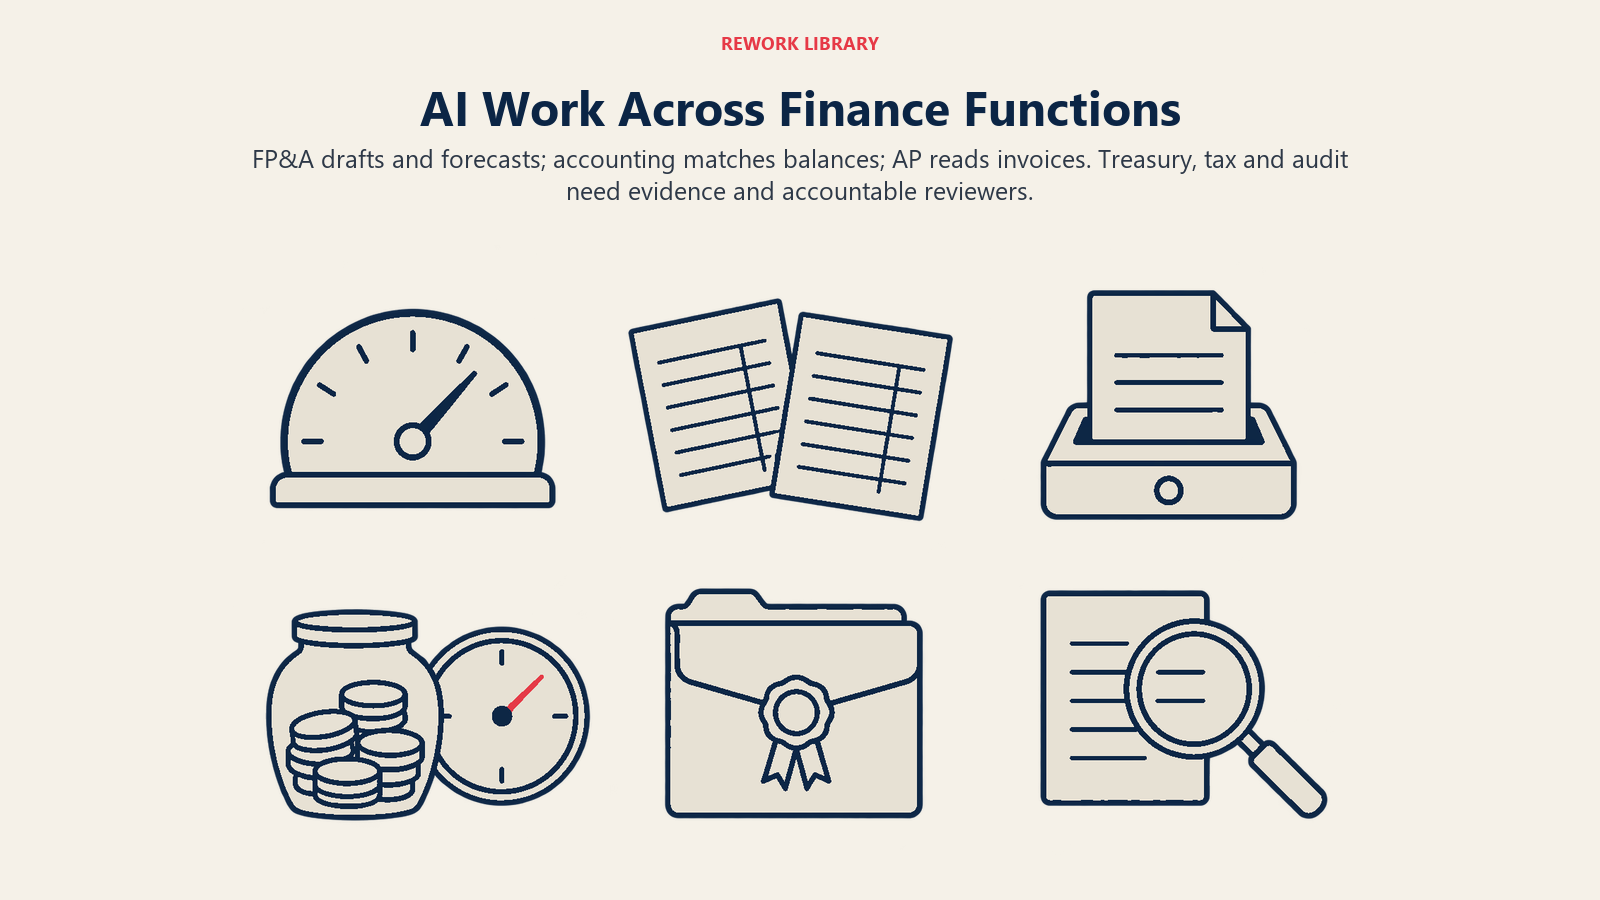
予測は、より難しくなります。モデルは、ボリュームに連動する科目(サブスクリプションの更新、人件費、季節的な需要)では価値を生めますが、組織再編や勘定科目の付け替えで書き換えられていない履歴が必要です。頼る前に、数サイクルのあいだ、人による予測の隣に置くセカンドオピニオンとして扱ってください。
会計と決算
決算業務は反復的で、期限に追われます。そのため、魅力的な対象です。PCAOBのスタッフは、一部の作成者が、勘定照合の作成や調整項目の特定のような、複雑でない反復的なプロセスに生成AIを使っていると指摘しました。銀行明細の行を元帳の記帳と照合する、差異の考えられる原因を提案する、奇妙な時刻や通常と異なるユーザーによって計上された仕訳にフラグを付ける、といったものが、よくある出発点です。
モデルよりも統制のほうが重要です。AIが作成した照合でも、レビュー担当者が必要であり、レビュー担当者は、その照合がなぜ行われたかを確認できなければなりません。追跡できないなら、最終承認はできません。
買掛金と売掛金
買掛金管理は、通常、最初に着手する分野です。ボリュームが大きく、チェックの内容がはっきり定義されているからです。請求書を読み、発注書および検収と照合し、勘定科目を割り当て、例外を回付します。リスクは、誤った金額を支払うこと、二重に支払うことです。そのため、うまくいく設計では、例外を人の手元に残し、支払処理(ペイメントラン)の前に重複チェックを置きます。実務での書類読み取りの挙動については、ビジョン抽出パターンで解説しています。
売掛金管理は2つに分かれます。入金消込(入金を未決済の請求書と照合すること)は成熟しており、波乱の少ない領域です。債権回収の優先順位づけ、つまり誰に先に電話し、何を伝えるかを決めることは予測の問題であり、きれいな支払履歴と一貫した顧客レコードがあるほど成果が出ます。
財務(トレジャリー)
財務(トレジャリー)には、最も明確なニーズと、最も高いハードルがあります。2026年のAFPの調査では、キャッシュと流動性の予測は、財務の最優先事項(63%)であると同時に、最も難しい業務(49%)でもありました。入力(銀行残高、売掛金と買掛金のスケジュール、給与支払のカレンダー)が数値で、繰り返し発生するため、AIは自然に適合します。ただし、資金調達の判断を左右する予測は説明可能でなければならず、実際に起きたことに対してバックテストされていなければなりません。
同じ調査は、準備状況についての警告でもあります。AIに関する財務ポリシーは5点満点中2.9点で、どのポリシー分野よりも低く、AIの知識について効果的だと考える回答者は34%で、重要だと答えた50%を下回りました。ツールを拡大する前に、ポリシーを書いてください。
税務
税務チームは、個人としては熱心ですが、部署としては慎重です。Thomson Reutersによると、法人税の回答者の43%が自らAIを使った経験がありながら、自部署が積極的な利用者だと答えたのは6%にとどまり、半数を超える回答者が、自部署のテクノロジーの状況を混沌としている、または後手に回っていると評価しました。実用的な用途は、リサーチの支援、裁決や通知の要約、裏付け書類からのデータ抽出、間接税のための取引の分類です。誤りが申告書に反映されうるため、すべての出力について資格を持つ作成者を責任者にし、機密性の高い納税者のデータは承認されたツールの内部にとどめてください。
監査と統制
PCAOBのスタッフは、2024年時点で監査法人が生成AIを主に管理業務と調査業務に使っており、その他の用途は日常的なものではなく可能性にとどまると見ていることを確認しました。内部監査と統制のチームにとって最も有力な用途は、サンプルではなく取引の全件を統制に照らしてテストすることで、例外を一覧にして証拠を添付します。ポリシーと証拠の要約は、2つ目の、より新しい用途です。どちらの場合も、PCAOBの見解が当てはまります。ツールを使う人が、結果と文書化に責任を負い続けます。AIツールが、説明責任を薄めることはありません。
どこから始めるか:簡単な優先順位づけ
各候補を、1〜3点で採点する3つの問いで順位づけします。
- 価値。 これは毎月、何時間分、いくら分の業務に関わりますか。
- データの準備状況。 データは、整理のプロジェクトを経ずに、完全で、一貫性があり、アクセス可能ですか。確認項目はAIのためのデータ準備のガイドで説明しています。
- 誤りの許容度。 出力が間違っていて、誰も気づかなかった場合、どれほど深刻ですか。影響が小さければ3点、大きければ1点です。
点数を合計します。最初のプロジェクトとして最適なのは、3つすべてで高得点のものです。ほとんどの財務チームでは、同じ集まりが挙がります。
- 第1波: 差異コメントの起案、請求書の読み取りと勘定科目の割り当て、銀行照合、入金消込です。価値が高く、構造化されたデータがあり、業務の流れにすでに人のレビュー担当者がいます。
- 第2波: 仕訳の異常のフラグ付け、債権回収の優先順位づけ、ドライバーベースの予測、全件での統制テストです。これらは、よりきれいな履歴とさらなる調整が必要で、すでにデータを整えた第1波があるほど成果が出ます。
- 後回しにして、まずガバナンスを整えるもの: 資金調達の判断を左右するキャッシュ予測、申告書に反映される税務リサーチ、支払を開始するあらゆるものです。禁止されているからではなく、検知されなかった誤りのコストが高いからです。
適切なAIパターンの選び方のガイドは、同じ論理をテクノロジーの側から示しています。
財務のユースケースの進め方:ステップごとに
- 現在動いているとおりにプロセスを書き出します。 入力、手順、承認者、最もよく見る失敗です。誰も説明できないなら、準備はできていません。
- ベースラインを設定します。 後で変化を示せるよう、サイクルタイム、作業時間、エラー率を今のうちに測定します。
- データを確認します。 サンプルを抜き出し、欠落したフィールド、重複した仕入先、不整合な勘定科目コード、古くなったマスタデータを探します。
- 人によるチェックポイントを選びます。 誰がレビューし、何を見て、何を上書きできるかを明記します。これがヒューマン・イン・ザ・ループの設計であり、クリックして通過するだけでなく、証拠を伴う本物の工程であるべきです。
- まず並行して運用します。 1〜2回の決算サイクルのあいだ、ツールの出力を手作業のプロセスと並べて出させ、結果を1行ずつ比較します。一部の作成者は、導入前に並行環境で新しいテクノロジーを運用したとPCAOBに話しており、同じ規律は財務にも当てはまります。
- 権限を制限します。 読み取りアクセスで足りるところには、読み取りアクセスだけを与えます。職務分掌は引き続き適用されます。作成するツールが、承認まで行ってはいけません。
- すべてを記録します。 監査人が取引を最初から最後まで追えるよう、入力、出力、レビュー担当者の操作を保管します。
- レビューして拡大します。 数サイクルのあとでベースラインと比較し、見つけたデータの問題を修正してから、次のユースケースを選びます。
よくある落とし穴
華やかなユースケースから始めること。 自律的な予測は、取締役会向けのスライドとしては見栄えがします。請求書の勘定科目の割り当てのほうが、最初のプロジェクトとしては優れています。ボリュームが大きく、誤りが見えやすいからです。
デモと自社のデータを混同すること。 きれいな請求書で学習したツールが、自社の仕入先からのスキャンされたPDFでつまずくことがあります。最も良い月ではなく、最も悪い月でテストしてください。
出力に責任者がいないこと。 AIが増減分析の説明を起案し、説明責任を負う人が決まっていなければ、読まれないまま決算資料に載ります。すべてのユースケースに、名前の挙がった担当者が必要です。
統制を省略すること。 財務は、職務分掌、承認、監査証跡の上に成り立っています。それらを、たとえ偶然でも迂回するツールは、指摘事項を生みます。元帳に関わるあらゆる新しいシステムと同じように、AIのユースケースをAIリスク登録簿に追加してください。
ポリシーを後回しにすること。 ここでは、AFPの結果が警告になります。導入が非公式に広がる前に、どのデータをどのツールに入力してよいか、誰が新しいユースケースを承認するか、誤りをどう報告するかを決めてください。
速度だけを測定すること。 削減された時間は、数えやすい指標です。発見された誤り、レビュー担当者による修正、例外も追跡してください。そうしないと、速いが間違っているツールを見逃します。
次に読む記事
自動化のアプローチを検討している場合は、AI vs RPA in financeで、モデルが必要な業務とルールだけで足りる業務を整理しています。土台づくりにはAIのための財務データの準備を、全体像についてはAI in financeから読み始めてください。第1波のユースケースを1つ選び、レビュー担当者を決め、ベースラインを設定して、1サイクル並行して運用してください。それは、どんな戦略資料よりも良い最初の一歩です。
Head of Finance Strategy