IA en cuentas por cobrar: aplicación de pagos y cobranza
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La IA en cuentas por cobrar es el uso de aprendizaje automático y modelos de lenguaje para conciliar los pagos entrantes con las facturas abiertas, ordenar qué cuentas vencidas merecen atención primero, redactar y secuenciar los mensajes de cobranza, y clasificar las disputas y las deducciones, mientras las personas conservan el control de las condiciones de crédito, los castigos contables y las relaciones con los clientes. No cambia para qué sirve el trabajo de cuentas por cobrar. Cambia cuánto de ese trabajo tiene que tocar una persona.
Esta guía está dirigida a contralores (controller), gerentes de AR y directores de finanzas que quieren saber dónde ayuda realmente la IA en el ciclo del pedido al cobro (order-to-cash), cómo incorporarla sin dañar las relaciones con los clientes y cómo demostrar que movió el DSO en lugar de coincidir con un buen trimestre. Es la pieza de cuentas por cobrar de la colección AI for Finance. Si desea construir un agente de cobranza, el plano está en agente de IA para cobranza y AR. Para el panorama de toda la función, comience con la IA en finanzas y contabilidad.
Datos clave
- El Payment Practices Barometer 2026 de Atradius para Norteamérica (más de 600 empresas de Estados Unidos, Canadá y México) encontró que las facturas vencidas representan en promedio el 23% de las cuentas por cobrar B2B, y que los pagos tardíos afectan a siete de cada diez empresas (Atradius, septiembre de 2026).
- En Europa Occidental, la misma serie del barómetro encontró que casi cuatro de cada cinco empresas reportan pagos tardíos, y que el crédito comercial sube al 52% de todas las transacciones B2B (Atradius, mayo de 2026).
- El estudio trienal de pagos 2025 de la Reserva Federal (Federal Reserve) reporta que los pagos sin efectivo alcanzaron unos 236 600 millones en 2024, con el ACH cerca de tres cuartas partes del valor de los pagos sin efectivo y los pagos con cheque aún en descenso (Federal Reserve, julio de 2026). El abandono del cheque es lo que convierte los datos de remesas electrónicas en el insumo principal de la conciliación automatizada.
- Regla general: la IA es más fuerte donde el trabajo de AR es de alto volumen y se basa en patrones (conciliar, ordenar, redactar) y más débil donde se trata de un juicio sobre una relación (bloqueos de crédito, acuerdos, castigos contables).
Qué hace la IA en cuentas por cobrar
Cuentas por cobrar es una cadena de tareas pequeñas que se repiten miles de veces: llega un pago, alguien averigua qué está pagando, una factura envejece, alguien decide si insistir, un cliente disputa una línea, aparece una deducción. La IA ayuda con cuatro de esas tareas.
- Lectura. Extraer los datos de la remesa de correos, PDF, descargas de portales y archivos bancarios, cuando no hay un feed estructurado limpio.
- Conciliación. Proponer qué facturas abiertas salda un pago, incluso cuando el monto es menor, la referencia es errónea o un solo pago cubre muchas facturas.
- Ordenamiento. Puntuar qué cuentas probablemente pagarán tarde y qué partidas vencidas justifican una llamada hoy.
- Redacción y enrutamiento. Escribir la primera versión de un recordatorio, resumir una disputa y enviarla al responsable correcto.
En el vocabulario del ACE Framework, eso es Ingest, Analyze, Predict y Generate, con Execute (enviar, registrar, ajustar) como el paso que se controla con mayor rigor.
Tampoco es lo mismo que la automatización con guiones que quizás ya tenga. Un bot que aplica un pago cuando el número de factura y el monto coinciden exactamente se basa en reglas. IA frente a RPA en finanzas explica dónde corresponde cada uno. En AR la respuesta habitual es ambos: reglas para las coincidencias exactas sencillas y un modelo para el resto complicado.
En qué se va el tiempo: comparación de tareas de AR
| Tarea de AR | Qué aporta la IA | Falla típica | Qué decide una persona |
|---|---|---|---|
| Aplicación de pagos | Concilia pagos con facturas usando monto, referencia, nombre del pagador e historial | Cliente equivocado por nombres parecidos | Efectivo sin aplicar, pagos en exceso, créditos |
| Captura de remesas | Extrae números de factura de correos y PDF | Dígitos mal leídos, adjuntos ausentes | Las partidas que el modelo no puede leer |
| Priorización de la cobranza | Puntúa el riesgo de pago tardío y ordena la lista de trabajo | Perseguir a buenos pagadores e ignorar riesgos silenciosos | A quién se llama, a quién se bloquea |
| Secuenciación de recordatorios (dunning) | Elige el momento, el canal y la redacción por segmento | Un tono que daña a cuentas clave | Cuentas estratégicas y delicadas |
| Disputas | Clasifica el motivo, reúne el comprobante de entrega y los precios | Categoría de causa raíz equivocada | Créditos, acuerdos |
| Deducciones | Codifica la deducción y señala las inválidas para su recuperación | Se pelean deducciones válidas y se pagan las inválidas | Castigos contables y estrategia de contracargos |
| Pronóstico de flujo de caja | Predice las fechas de pago por factura | Exceso de confianza en los promedios | La cifra de pronóstico a la que se compromete |
Aplicación de pagos: el punto de partida de mayor retorno
La aplicación de pagos es donde AR se encuentra primero con la IA, porque los datos ya están en sus manos y el costo de un error se ve rápido. El trabajo es simple de enunciar: tomar un pago y decidir qué facturas cierra.
Se complica porque los pagos no llegan ordenados. Un cliente paga cinco facturas con una sola transferencia y sin aviso de remesa. Otro paga de menos por el monto de un descuento por pronto pago que no le correspondía. Un tercero paga desde la cuenta de una empresa matriz cuyo nombre no aparece en ninguna parte de sus datos maestros de clientes. Un motor de reglas maneja las coincidencias exactas. Un modelo maneja el resto, ponderando combinaciones de montos, historial del pagador, fragmentos de referencia y el orden en que este cliente suele pagar.
Los datos de pagos de la Reserva Federal explican por qué esto importa más cada año. Los pagos electrónicos dominan por valor, y el ACH ha llegado a casi tres cuartas partes del valor de los pagos sin efectivo (Federal Reserve). Electrónico no significa bien etiquetado, sin embargo. Una transferencia o un crédito ACH puede llegar con unos pocos caracteres de referencia y nada más, así que el detalle de la remesa todavía hay que encontrarlo en un correo, un portal o un PDF. Ese es el paso de lectura, y suele ser donde un modelo de lenguaje se gana su lugar.
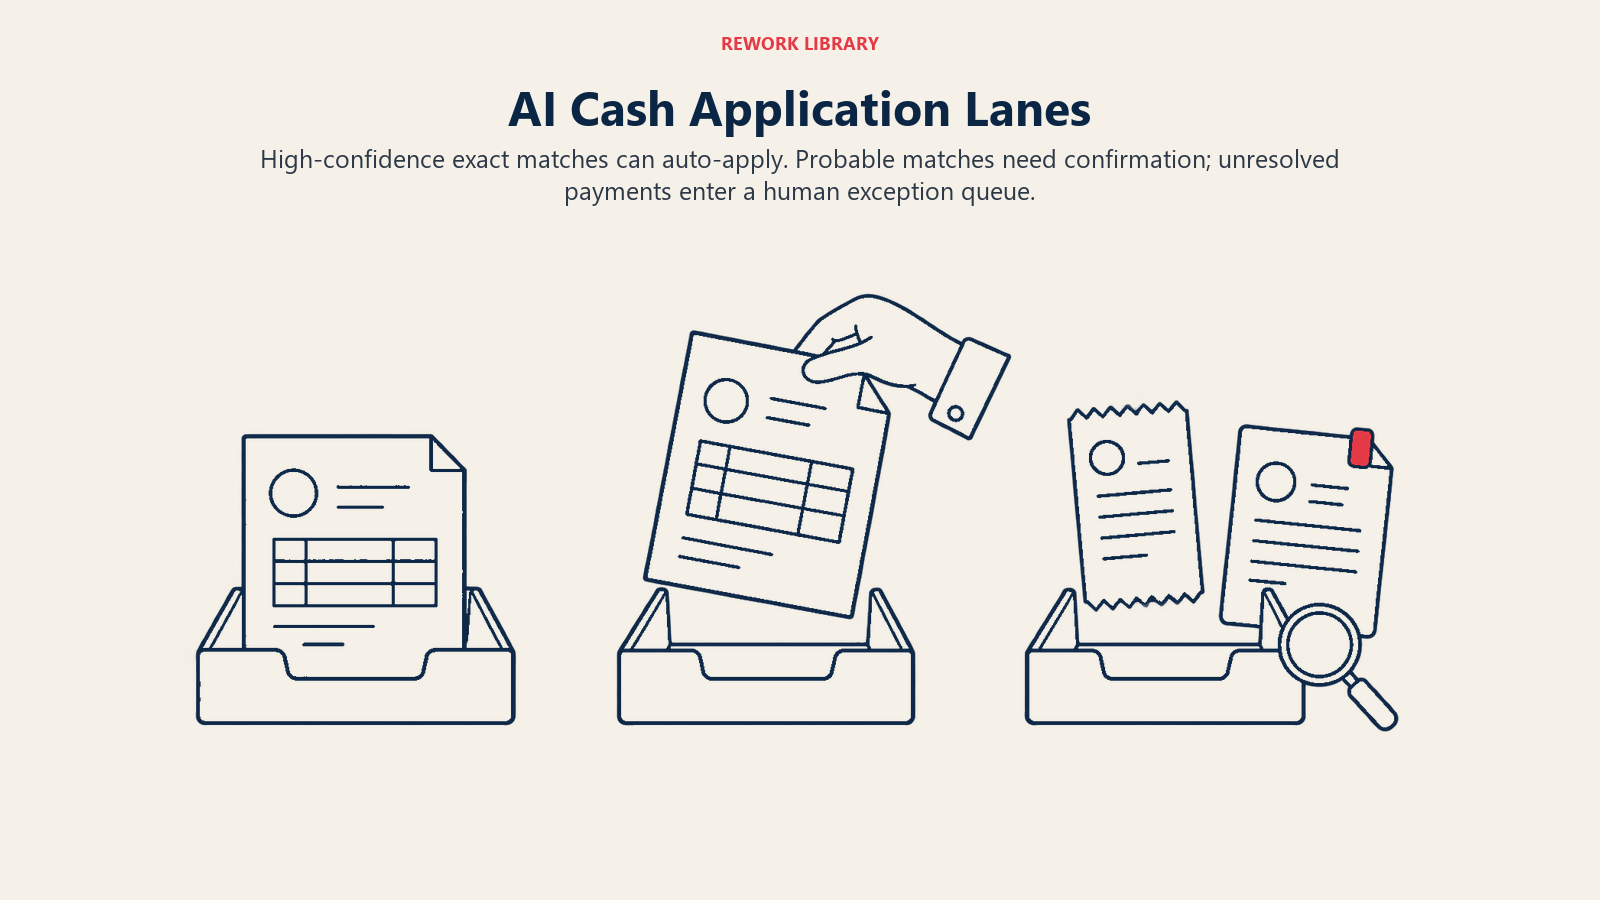
Un diseño sensato tiene tres carriles:
- Aplicación automática cuando la confianza de la coincidencia es alta y el monto cuadra exactamente.
- Sugerir y confirmar cuando el modelo tiene una coincidencia probable pero algo no encaja, como un pago menor. Un auxiliar lo aprueba con un clic.
- Cola de excepciones para todo lo que el modelo no puede ubicar, que va a una persona con las mejores hipótesis del modelo adjuntas.
Los umbrales son una decisión de política, no técnica. Fíjelos con su contralor, revíselos cada mes y registre cada pago aplicado automáticamente para que un auditor pueda rastrearlo.
Priorización de la cobranza: ordenar la lista de trabajo
La mayoría de los equipos de cobranza trabaja una lista ordenada por antigüedad o por saldo. Eso es simple, y persigue a las personas equivocadas. Un cliente que lleva 20 días de atraso pero siempre paga el día 25 no necesita una llamada. Un cliente que ha pagado a tiempo durante tres años y acaba de pasar 10 días de vencido por primera vez quizás sí.
Un modelo de riesgo puntúa cada factura abierta según la probabilidad de que se pague tarde, o nunca, usando el historial de pagos, el tamaño de la factura, las condiciones, el estado de las disputas, cómo ha cambiado recientemente el comportamiento del cliente y, a veces, señales externas. El resultado es una lista de trabajo ordenada con el motivo de cada posición. El motivo importa: los gestores de cobranza trabajan con más empeño una recomendación que pueden entender.
Esto importa porque el atraso es común, no excepcional. Con siete de cada diez empresas norteamericanas afectadas por pagos tardíos y facturas vencidas que promedian el 23% de las cuentas por cobrar B2B en el barómetro 2026 de Atradius (Atradius), un gestor no puede perseguirlo todo. Ordenar es la manera de decidir qué no perseguir, para que el esfuerzo vaya a las cuentas que no pagarán sin un empujón.
Secuenciación de recordatorios de cobro (dunning)
El dunning es la serie escalonada de recordatorios. La IA puede ayudar con tres decisiones: el momento (recordar a un pagador habitual del día 25 el día 23), el canal (correo electrónico, mensaje en el portal o teléfono) y la redacción por segmento. Un modelo de lenguaje puede redactar la primera versión de cada mensaje en el idioma y el tono del cliente.
Mantenga una compuerta humana para dos grupos: las cuentas estratégicas y cualquiera con una disputa abierta. Un recordatorio automatizado y alegre enviado a un cliente que ya discute por un error de precios causa un daño que un buen gestor habría evitado.
Disputas y deducciones
Las disputas y las deducciones son lentas porque cada una necesita evidencia: el precio del contrato, el comprobante de entrega, el historial de notas de crédito. La IA ayuda clasificando el motivo (precios, envío incompleto, daños, deducción promocional, facturación duplicada), reuniendo los documentos de respaldo y redactando la respuesta o el ticket interno.
La mayor ganancia suele estar en el enrutamiento, no en la resolución. Una disputa que pasa nueve días en un buzón compartido antes de llegar a la persona que puede corregir un error de lista de precios ya le ha costado nueve días de DSO. Un clasificador que lee el mensaje del cliente, etiqueta la causa y lo envía el mismo día a operaciones de ventas, logística o facturación elimina ese retraso.
Tenga cuidado con las deducciones válidas frente a las inválidas. Un modelo ajustado para "recuperarlo todo" impugnará deducciones que los clientes tienen derecho a tomar, y uno ajustado para "mantener la paz" pagará reclamos que usted debería disputar. Defina primero la política, dé al modelo ejemplos de ambos casos y revise cada mes una muestra de cada categoría.
Cómo desplegarla, paso a paso
- Depure primero los datos maestros de clientes. La aplicación de pagos y la puntuación de riesgo dependen de que un cliente sea un solo registro. Los clientes duplicados, los vínculos matriz-filial que no existen y los alias de pagador ausentes producen coincidencias erróneas presentadas con total seguridad. Preparación de los datos financieros para la IA enumera las verificaciones.
- Empiece por la aplicación de pagos, no por la cobranza. Una coincidencia errónea se detecta internamente y se corrige. Un correo de cobranza errado lo ve un cliente.
- Capture una línea base antes de cambiar nada. Registre el DSO, el porcentaje de efectivo aplicado automáticamente, el saldo de efectivo sin aplicar, los días desde el pago hasta su aplicación, las horas de los gestores y el tiempo de ciclo de las disputas, durante al menos dos años si los tiene.
- Ejecute en paralelo durante un ciclo de cierre. Deje que el modelo proponga coincidencias mientras el equipo aplica el efectivo como de costumbre, y luego compare línea por línea.
- Fije los umbrales de confianza y déjelos por escrito. ¿Quién aprueba un cambio en el umbral de aplicación automática? ¿Quién revisa las excepciones? Trátelo como un verdadero control con human-in-the-loop (persona en el circuito).
- Agregue listas de trabajo ordenadas por riesgo para los gestores de cobranza, con el motivo de cada posición visible. Dé seguimiento a si los gestores siguen el orden y a qué ocurre cuando no lo hacen.
- Agregue la redacción y la secuenciación al final, primero en los segmentos de menor riesgo, con una persona que revise todo lo que se envíe a una cuenta estratégica.
- Redefina los roles. Los aplicadores se convierten en gestores de excepciones, y los gestores de cobranza en gestores de relaciones que trabajan una lista más inteligente. La IA y los roles del equipo de finanzas explica cómo se desplaza el trabajo.
Si prefiere construir en lugar de comprar la parte de cobranza, el plano del agente de IA para cobranza y AR recorre el diseño del agente. Los equipos que también manejan cuentas por pagar deberían mirar el proceso espejo en la IA en cuentas por pagar, ya que el equipo de AP de un cliente suele ser a quien su equipo de AR intenta llegar.
Cómo medir el impacto en el DSO con honestidad
El DSO es la métrica que todos quieren mover, y es la más fácil de usar para engañarse. Es el promedio de cuentas por cobrar dividido entre las ventas diarias, así que sube y baja con cosas con las que la IA no tiene nada que ver: una factura grande a fin de trimestre, un cambio en la mezcla de clientes, la estacionalidad, un cambio de precios, un día feriado bancario que retrasa el efectivo un día. Si despliega una herramienta y el DSO baja tres días, no puede atribuirse tres días.
Use en cambio este enfoque.
Fije la definición. Elija una fórmula de DSO (de retroceso o de promedio, bruta o neta de notas de crédito) y manténgala durante toda la medición. Cambiar la fórmula a mitad del piloto es la forma más común en que un piloto "mejora" el DSO.
Use una línea base que incluya la misma temporada. Compare este octubre con el octubre pasado y el anterior, no con septiembre. Cuando pueda, mire varios años previos para ver cuánto se mueve el DSO por sí solo.
Compare cohortes, no solo períodos. Ejecute el proceso con IA en un grupo de clientes (por segmento, región o equipo de gestores) y mantenga un grupo comparable con el proceso anterior. Elija los grupos antes de ver los resultados y verifique que sean similares en tamaño, condiciones e historial de pagos. Incluso una división aproximada supera a un gráfico de antes y después.
Mida las métricas de proceso que la IA mueve directamente. El DSO es el resultado. Estas son las causas, y muestran si la herramienta funciona incluso cuando el DSO tiene ruido:
- Porcentaje de efectivo aplicado automáticamente y porcentaje aplicado el mismo día
- Saldo de efectivo sin aplicar y su antigüedad
- Días desde que se recibe el pago hasta que se aplica
- Porcentaje de fechas de promesa de pago cumplidas
- Tiempo de ciclo de las disputas, desde el registro hasta la resolución
- Horas de los gestores por cada dólar cobrado
Separe "más rápido para aplicar" de "más rápido para pagar". Una mejor aplicación de pagos mejora sus cuentas por cobrar reportadas y la focalización de su cobranza, porque deja de perseguir a clientes que ya pagaron. No hace que los clientes paguen antes. Solo la cobranza, las condiciones y la rapidez en las disputas cambian cuándo pagan realmente los clientes. Reporte los dos efectos por separado.
Vigile lo que se movió en otra parte. Si el DSO mejoró porque los gestores presionaron con fuerza en las cuentas fáciles mientras las facturas disputadas envejecían, el promedio lo oculta. Dé seguimiento a los tramos de antigüedad, no solo a la media, y observe las quejas de los clientes y la fuga de descuentos por pronto pago.
Reporte un rango. Presente la diferencia entre cohortes con una nota sobre el ruido: "El DSO del grupo de prueba bajó más que el del grupo de control, y esperaríamos que esa brecha se mantenga en un tamaño similar". Es menos emocionante que una sola cifra y mucho más probable que resista las preguntas de un CFO.
Errores que hay que prever
Aplicaciones automáticas erróneas que pasan inadvertidas. Un pago aplicado a la factura equivocada puede pasar desapercibido hasta que el cliente disputa un saldo que ya pagó. Revise cada semana una muestra del efectivo aplicado automáticamente y mantenga una vía para deshacer.
Puntuaciones de riesgo sesgadas. Un modelo entrenado con el comportamiento de cobranza pasado puede aprender que los clientes pequeños o ciertas regiones pagan tarde y luego tratarlos con dureza. Revise los resultados por segmento y no deje que una puntuación por sí sola active un bloqueo de crédito. Fijar límites y condiciones es una disciplina propia, tratada en evaluación del riesgo crediticio con IA para clientes B2B.
Automatizar de más el tono. Los clientes lo notan. Una secuencia que envía el mismo recordatorio firme a un socio de diez años y a una cuenta nueva le costará relaciones.
Datos de referencia deficientes. Si sus números de factura se repiten entre entidades o los nombres de los pagadores no están normalizados, ningún modelo lo rescata.
Sin salida de la cola de excepciones. Si el modelo entrega todo lo difícil a un solo auxiliar, usted movió el cuello de botella, no lo eliminó. Dimensione el equipo de excepciones para los casos difíciles, no para cero.
Tratar el modelo como terminado. El comportamiento de los clientes cambia, y también sus bancos y los formatos de sus remesas. Revise cada trimestre la precisión de las conciliaciones y la calidad del ordenamiento.
Siguientes pasos
Si hace una sola cosa este trimestre, elija la aplicación de pagos, capture una línea base y ejecute el modelo en paralelo durante un ciclo de cierre. Después agregue listas de trabajo ordenadas cuando confíe en las coincidencias. Lea la IA y el cierre de mes para ver dónde aparece el efectivo sin aplicar en su cierre, y el catálogo de casos de uso de IA en finanzas para los procesos vecinos.
Head of Finance Strategy
On this page
- Datos clave
- Qué hace la IA en cuentas por cobrar
- En qué se va el tiempo: comparación de tareas de AR
- Aplicación de pagos: el punto de partida de mayor retorno
- Priorización de la cobranza: ordenar la lista de trabajo
- Secuenciación de recordatorios de cobro (dunning)
- Disputas y deducciones
- Cómo desplegarla, paso a paso
- Cómo medir el impacto en el DSO con honestidad
- Errores que hay que prever
- Siguientes pasos