IA em contas a receber: baixa de recebimentos e cobrança
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A IA em contas a receber é o uso de aprendizado de máquina e modelos de linguagem para conciliar os pagamentos recebidos com as faturas em aberto, ordenar quais contas vencidas merecem atenção primeiro, redigir e sequenciar mensagens de cobrança e classificar disputas e deduções, enquanto as pessoas mantêm o controle dos prazos de crédito, das baixas contábeis e do relacionamento com os clientes. Ela não muda a finalidade do trabalho de recebíveis. Muda quanto desse trabalho uma pessoa precisa tocar.
Este guia é para controllers, gerentes de AR e diretores financeiros que querem saber onde a IA realmente ajuda no order-to-cash (do pedido ao recebimento), como implantá-la sem prejudicar o relacionamento com os clientes e como provar que ela moveu o DSO, em vez de apenas coincidir com um bom trimestre. É a peça de recebíveis da coleção AI for Finance. Se você quer construir um agente de cobrança, o blueprint está em agente de IA para cobrança e AR. Para a visão geral de toda a função, comece por IA em finanças e contabilidade.
Fatos Principais
- O Payment Practices Barometer 2026 da Atradius para a América do Norte (mais de 600 empresas nos Estados Unidos, no Canadá e no México) constatou que as faturas vencidas representam, em média, 23% dos recebíveis B2B e que o atraso no pagamento afeta sete em cada dez empresas (Atradius, setembro de 2026).
- Na Europa Ocidental, a mesma série do barômetro encontrou quase quatro em cada cinco empresas relatando atrasos de pagamento, com o crédito comercial subindo para 52% de todas as transações B2B (Atradius, maio de 2026).
- O estudo trienal de pagamentos de 2025 do Federal Reserve informa que os pagamentos não monetários chegaram a cerca de 236,6 bilhões em 2024, com o ACH representando quase três quartos do valor dos pagamentos não monetários e os pagamentos em cheque ainda em queda (Federal Reserve, julho de 2026). A migração para longe dos cheques é o que faz dos dados eletrônicos de aviso de pagamento a principal entrada da conciliação automatizada.
- Regra prática: a IA é mais forte onde o trabalho de AR tem alto volume e segue padrões (conciliar, ordenar, redigir) e mais fraca onde exige um julgamento sobre um relacionamento (bloqueios de crédito, acordos, baixas contábeis).
O que a IA faz em contas a receber
Recebíveis é uma cadeia de pequenas tarefas que se repetem milhares de vezes: chega um pagamento, alguém descobre o que ele quita, uma fatura envelhece, alguém decide se vai cobrar, um cliente contesta uma linha, surge uma dedução. A IA ajuda em quatro dessas tarefas.
- Leitura. Extrair os detalhes do aviso de pagamento de e-mails, PDFs, downloads de portais e arquivos bancários, quando não há um feed estruturado e limpo.
- Conciliação. Propor quais faturas em aberto um pagamento quita, inclusive quando o valor é menor, a referência está errada ou um único pagamento cobre muitas faturas.
- Ordenação. Pontuar quais contas tendem a pagar com atraso e quais itens vencidos valem uma ligação hoje.
- Redação e encaminhamento. Escrever a primeira versão de um lembrete, resumir uma disputa e enviá-la ao responsável certo.
No vocabulário do ACE Framework, isso é Ingest, Analyze, Predict e Generate, com Execute (enviar, lançar, ajustar) como a etapa que você deve controlar com mais rigor.
Isso também não é o mesmo que a automação com scripts que você talvez já tenha. Um bot que dá baixa em um pagamento quando o número da fatura e o valor coincidem exatamente é baseado em regras. O artigo IA vs RPA em finanças explica onde cada um se encaixa. Em AR, a resposta habitual é ambos: regras para as correspondências exatas e fáceis, um modelo para o restante confuso.
Onde o tempo vai: comparação das tarefas de AR
| Tarefa de AR | O que a IA contribui | Falha típica | O que uma pessoa decide |
|---|---|---|---|
| Baixa de recebimentos | Concilia pagamentos com faturas usando valor, referência, nome do pagador e histórico | Cliente errado em nomes parecidos | Valores não aplicados, pagamentos a maior, créditos |
| Captura de avisos de pagamento | Extrai números de fatura de e-mails e PDFs | Dígitos lidos errado, anexos ausentes | Itens que o modelo não consegue ler |
| Priorização da cobrança | Pontua o risco de atraso e ordena a lista de trabalho | Cobrar bons pagadores e ignorar riscos silenciosos | Quem recebe uma ligação, quem recebe um bloqueio |
| Sequenciamento da régua de cobrança | Escolhe o momento, o canal e o texto-base por segmento | Tom que prejudica contas-chave | Contas estratégicas e sensíveis |
| Disputas | Classifica o motivo e reúne comprovante de entrega e preços | Categoria de causa raiz errada | Créditos, acordos |
| Deduções | Codifica a dedução e sinaliza as inválidas para recuperação | Deduções válidas contestadas e inválidas pagas | Baixas contábeis e estratégia de estornos |
| Previsão de caixa | Prevê as datas de pagamento por fatura | Confiança excessiva em médias | O número da previsão que você assume |
Baixa de recebimentos: o ponto de partida de maior retorno
A baixa de recebimentos é onde AR encontra a IA pela primeira vez, porque os dados já estão em suas mãos e o custo de um erro aparece rápido. A tarefa é simples de enunciar: pegar um pagamento e decidir quais faturas ele encerra.
Fica difícil porque os pagamentos não chegam organizados. Um cliente paga cinco faturas com uma só transferência e sem aviso de pagamento. Outro paga a menos no valor de um desconto por pagamento antecipado a que não tinha direito. Um terceiro paga a partir da conta de uma controladora, cujo nome não aparece em lugar nenhum do seu cadastro de clientes. Um mecanismo de regras resolve as correspondências exatas. Um modelo resolve o resto, ponderando combinações de valores, o histórico do pagador, fragmentos de referência e a ordem em que esse cliente costuma pagar.
Os dados de pagamentos do Federal Reserve explicam por que isso importa mais a cada ano. Os pagamentos eletrônicos dominam em valor, e o ACH chegou a quase três quartos do valor dos pagamentos não monetários (Federal Reserve). Eletrônico, porém, não significa bem identificado. Uma transferência ou um crédito ACH pode chegar com poucos caracteres de texto de referência e nada mais, então o detalhe do aviso de pagamento ainda precisa ser encontrado em um e-mail, um portal ou um PDF. Essa é a etapa de leitura, e é geralmente onde um modelo de linguagem se justifica.
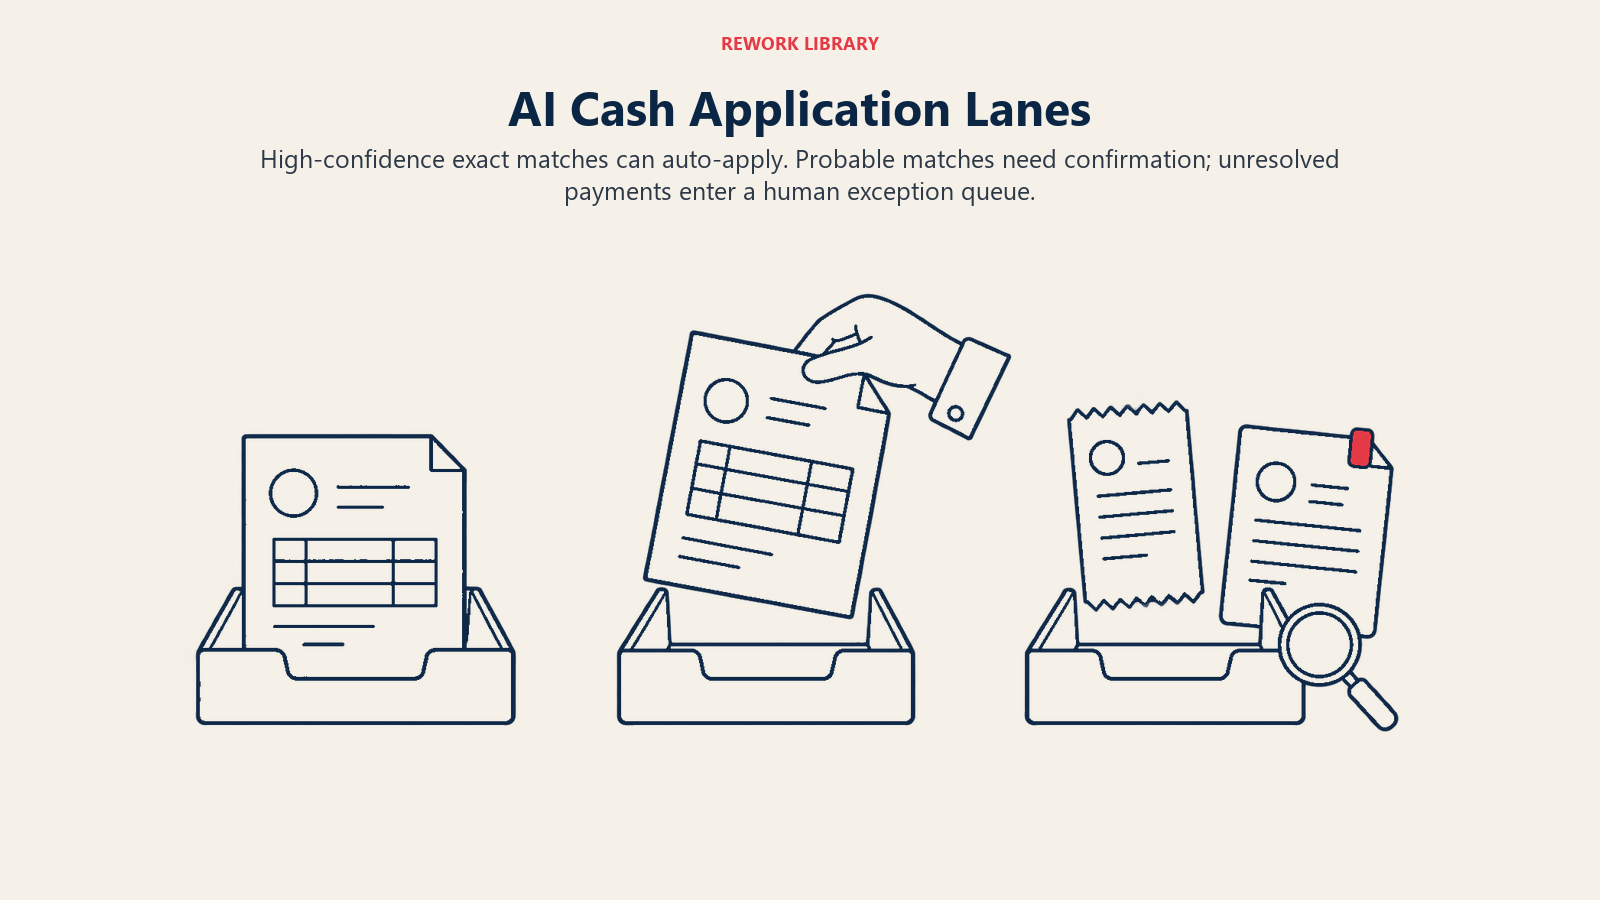
Um desenho sensato tem três faixas:
- Baixa automática quando a confiança da correspondência é alta e o valor fecha exatamente.
- Sugerir e confirmar quando o modelo tem uma correspondência provável, mas algo está fora do padrão, como um pagamento a menor. Um analista aprova com um clique.
- Fila de exceções para tudo o que o modelo não consegue encaixar, que vai para uma pessoa com os melhores palpites do modelo anexados.
Os limiares são uma decisão de política, não técnica. Defina-os com o seu controller, revise-os todo mês e registre cada pagamento baixado automaticamente para que um auditor possa rastreá-lo.
Priorização da cobrança: ordenando a lista de trabalho
A maioria das equipes de cobrança trabalha com uma lista ordenada por idade ou saldo. É simples e leva a cobrar as pessoas erradas. Um cliente com 20 dias de atraso que sempre paga no dia 25 não precisa de uma ligação. Um cliente que pagou em dia por três anos e acaba de passar 10 dias do vencimento pela primeira vez talvez precise.
Um modelo de risco pontua cada fatura em aberto pela probabilidade de ser paga com atraso, ou de nunca ser paga, usando o histórico de pagamentos, o tamanho da fatura, os prazos, o status de disputa, como o comportamento do cliente mudou recentemente e, às vezes, sinais externos. O resultado é uma lista de trabalho ordenada, com o motivo de cada posição. O motivo importa: os cobradores se empenham mais em uma recomendação que conseguem entender.
Isso importa porque o atraso é comum, não excepcional. Com sete em cada dez empresas norte-americanas afetadas por atrasos de pagamento e faturas vencidas somando em média 23% dos recebíveis B2B no barômetro 2026 da Atradius (Atradius), um cobrador não consegue correr atrás de tudo. Ordenar é como você decide o que não cobrar, para que o esforço vá às contas que não pagarão sem um empurrão.
Sequenciamento da régua de cobrança
A régua de cobrança é a série escalonada de lembretes. A IA pode ajudar em três decisões: o momento (lembrar um pagador habitual do dia 25 no dia 23), o canal (e-mail, mensagem no portal ou telefone) e o texto por segmento. Um modelo de linguagem pode redigir a primeira versão de cada mensagem no idioma e no tom do cliente.
Mantenha uma etapa humana para dois grupos: contas estratégicas e qualquer cliente com uma disputa aberta. Um lembrete automático e simpático enviado a um cliente que já está discutindo um erro de preço causa um dano que um bom cobrador teria evitado.
Disputas e deduções
Disputas e deduções são lentas porque cada uma exige evidências: o preço do contrato, o comprovante de entrega, o histórico de notas de crédito. A IA ajuda classificando o motivo (preço, entrega incompleta, avaria, dedução promocional, cobrança em duplicidade), reunindo os documentos de apoio e redigindo a resposta ou o chamado interno.
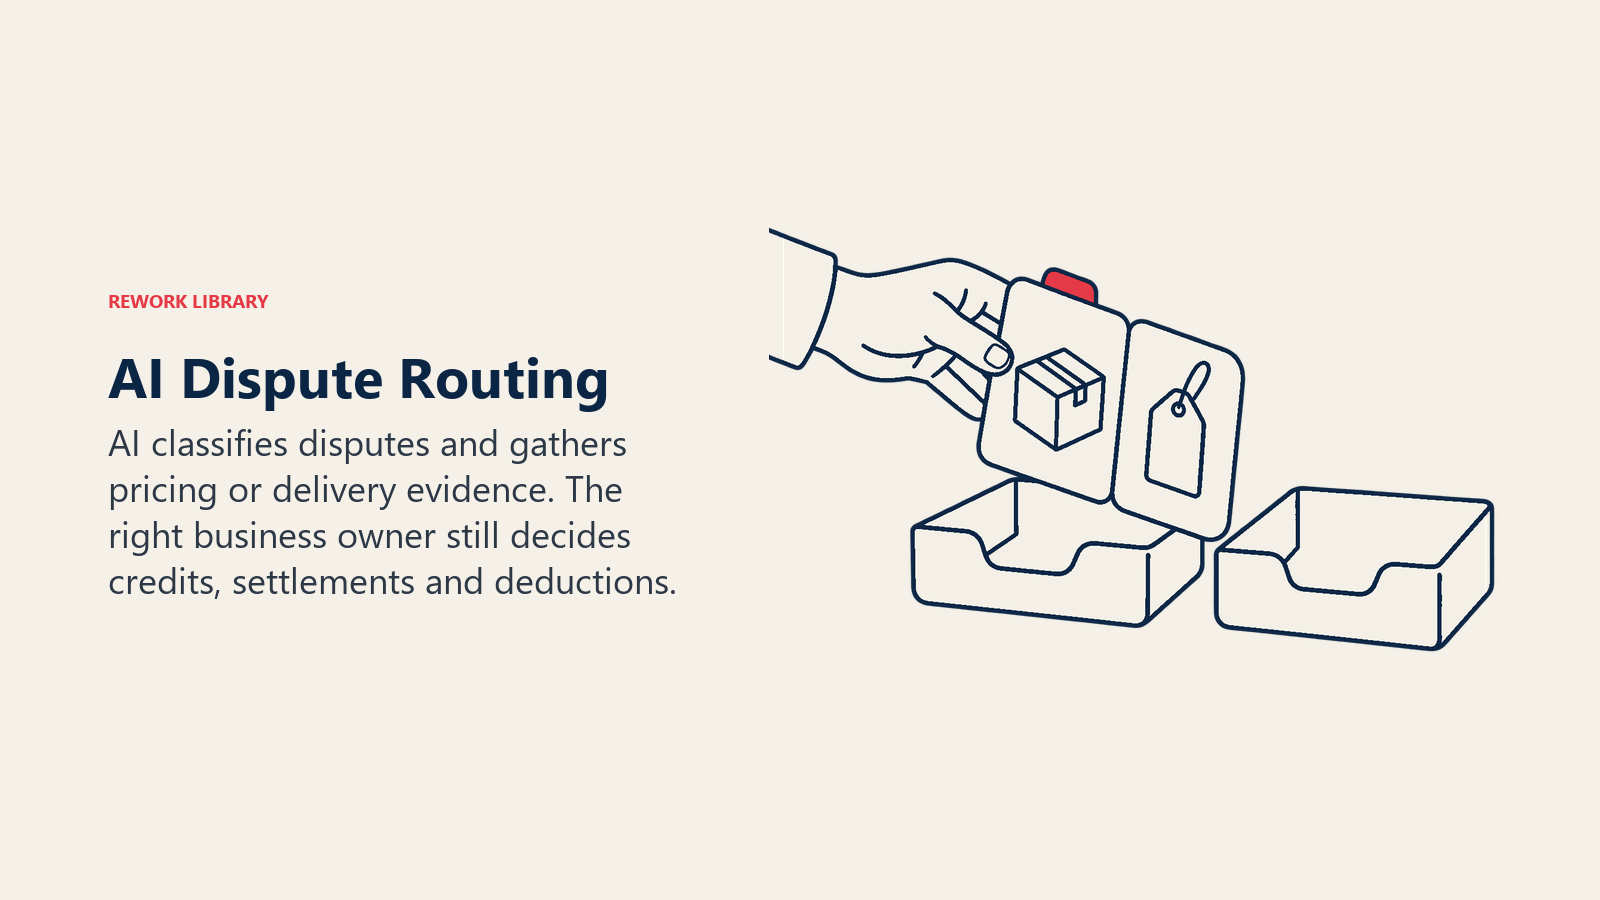
O maior ganho costuma estar no encaminhamento, não na resolução. Uma disputa que fica nove dias em uma caixa de entrada compartilhada antes de chegar à pessoa que pode corrigir um erro na tabela de preços já lhe custou nove dias de DSO. Um classificador que lê a mensagem do cliente, marca a causa e a envia no mesmo dia a vendas, logística ou faturamento elimina esse atraso.
Tenha cuidado com deduções válidas versus inválidas. Um modelo ajustado para "recuperar tudo" vai contestar deduções que os clientes têm direito de fazer, e um modelo ajustado para "manter a paz" vai pagar reivindicações que você deveria combater. Decida a política primeiro, dê ao modelo exemplos dos dois tipos e revise uma amostra de cada categoria todo mês.
Como implantar, passo a passo
- Limpe primeiro o cadastro de clientes. A baixa de recebimentos e a pontuação de risco dependem de um cliente ser um único registro. Clientes duplicados, vínculos entre matriz e filial que não existem e apelidos de pagador ausentes geram conciliações erradas e confiantes. O artigo Prontidão dos dados de finanças para IA lista as verificações.
- Comece pela baixa de recebimentos, não pela cobrança. Uma conciliação errada é detectada internamente e corrigida. Um e-mail de cobrança errado é visto por um cliente.
- Registre uma linha de base antes de mudar qualquer coisa. Registre o DSO, o percentual de caixa baixado automaticamente, o saldo de valores não aplicados, os dias do pagamento até a baixa, as horas dos cobradores e o tempo de ciclo das disputas, de pelo menos dois anos, se você os tiver.
- Rode em paralelo por um ciclo de fechamento. Deixe o modelo propor as conciliações enquanto a equipe dá baixa normalmente e, depois, compare linha por linha.
- Defina os limiares de confiança e registre-os por escrito. Quem aprova uma mudança no limiar de baixa automática? Quem revisa as exceções? Trate isso como um controle de human-in-the-loop (pessoa no circuito) de verdade.
- Adicione listas de trabalho ordenadas por risco para os cobradores, com o motivo de cada posição visível. Acompanhe se os cobradores seguem a ordenação e o que acontece quando não seguem.
- Adicione a redação e o sequenciamento por último, começando pelos segmentos de menor risco, com uma pessoa revisando tudo o que for enviado a uma conta estratégica.
- Redefina os papéis. Quem dava baixa passa a tratar exceções, e os cobradores viram gestores de relacionamento que trabalham uma lista mais inteligente. O artigo IA e os papéis na equipe financeira mostra como o trabalho se desloca.
Se você prefere construir em vez de comprar o lado da cobrança, o blueprint do agente de IA para cobrança e AR percorre o desenho do agente. As equipes que também cuidam de contas a pagar devem olhar o processo espelhado em IA em contas a pagar, já que a equipe de AP de um cliente costuma ser a que a sua equipe de AR está tentando alcançar.
Medindo o impacto no DSO com honestidade
O DSO é a métrica que todos querem mover e a mais fácil de nos enganarmos a respeito. É o saldo médio de recebíveis dividido pelas vendas diárias, então sobe e desce com coisas que nada têm a ver com a IA: uma fatura grande no fim do trimestre, uma mudança no mix de clientes, a sazonalidade, uma mudança de preço, um feriado bancário que atrasa o caixa em um dia. Se você implanta uma ferramenta e o DSO cai três dias, você não pode reivindicar os três dias.
Use esta abordagem.
Fixe a definição. Escolha uma única fórmula de DSO (contagem regressiva ou média, bruta ou líquida de notas de crédito) e mantenha-a durante toda a medição. Mudar a fórmula no meio do piloto é a forma mais comum de um piloto "melhorar" o DSO.
Use uma linha de base que inclua a mesma estação. Compare este outubro com o outubro passado e o anterior, não com setembro. Sempre que possível, olhe vários anos anteriores para ver quanto o DSO se move sozinho.
Compare coortes, não apenas períodos. Rode o processo com IA em um grupo de clientes (por segmento, região ou equipe de cobradores) e mantenha um grupo comparável no processo antigo. Escolha os grupos antes de ver os resultados e confira se são parecidos em tamanho, prazos e histórico de pagamentos. Até uma divisão aproximada é melhor do que um gráfico de antes e depois.
Meça as métricas de processo que a IA move diretamente. O DSO é o resultado. Estas são as causas, e mostram se a ferramenta está funcionando mesmo quando o DSO oscila:
- Percentual de caixa baixado automaticamente e percentual baixado no mesmo dia
- Saldo de valores não aplicados e sua idade
- Dias entre o pagamento recebido e o pagamento baixado
- Percentual de datas prometidas de pagamento cumpridas
- Tempo de ciclo das disputas, do registro até a resolução
- Horas dos cobradores gastas por dólar recebido
Separe "mais rápido para baixar" de "mais rápido para pagar". Uma baixa de recebimentos melhor aprimora seus recebíveis reportados e o direcionamento da cobrança, porque você para de correr atrás de clientes que já pagaram. Ela não faz os clientes pagarem mais cedo. Só a cobrança, os prazos e a velocidade das disputas mudam quando os clientes de fato pagam. Reporte os dois efeitos separadamente.
Observe o que se moveu em outro lugar. Se o DSO melhorou porque os cobradores pressionaram contas fáceis enquanto as faturas em disputa envelheciam, a média esconde isso. Acompanhe as faixas de envelhecimento, não só a média, e observe as reclamações de clientes e o vazamento de descontos por pagamento antecipado.
Reporte uma faixa. Apresente a diferença entre as coortes com uma nota sobre o ruído: "O DSO do grupo de teste caiu mais do que o do grupo de controle, e esperamos que essa diferença se mantenha em tamanho semelhante." É menos empolgante do que um único número e muito mais provável de resistir às perguntas de um CFO.
Armadilhas a considerar no planejamento
Baixas automáticas erradas que ficam escondidas. Um pagamento aplicado à fatura errada pode passar despercebido até o cliente contestar um saldo que já pagou. Faça amostragem semanal do caixa baixado automaticamente e mantenha um caminho para desfazer.
Pontuações de risco enviesadas. Um modelo treinado com o comportamento de cobranças passadas pode aprender que clientes pequenos ou certas regiões pagam com atraso e passar a tratá-los com rigor. Verifique os resultados entre segmentos e não deixe que só uma pontuação provoque um bloqueio de crédito. Definir limites e prazos é uma disciplina própria, tratada em avaliação de risco de crédito com IA para clientes B2B.
Automatizar demais o tom. Os clientes percebem. Uma sequência que envia o mesmo lembrete firme a um parceiro de dez anos e a uma conta nova vai custar relacionamentos.
Dados de referência ruins. Se os números de fatura se repetem entre entidades ou os nomes dos pagadores não estão normalizados, nenhum modelo resolve.
Sem saída da fila de exceções. Se o modelo entrega tudo o que é difícil a um único analista, você deslocou o gargalo, não o eliminou. Dimensione a equipe de exceções para os casos difíceis, não para zero.
Tratar o modelo como pronto. O comportamento dos clientes muda, e os bancos e formatos de aviso de pagamento deles também. Revise a acurácia das conciliações e a qualidade da ordenação a cada trimestre.
Próximos passos
Se você fizer uma só coisa neste trimestre, escolha a baixa de recebimentos, registre uma linha de base e rode o modelo em paralelo por um ciclo de fechamento. Depois, adicione as listas de trabalho ordenadas quando confiar nas conciliações. Leia IA e o fechamento mensal para ver onde os valores não aplicados aparecem no seu fechamento, e o catálogo de casos de uso de IA em finanças para os processos vizinhos.
Head of Finance Strategy
On this page
- Fatos Principais
- O que a IA faz em contas a receber
- Onde o tempo vai: comparação das tarefas de AR
- Baixa de recebimentos: o ponto de partida de maior retorno
- Priorização da cobrança: ordenando a lista de trabalho
- Sequenciamento da régua de cobrança
- Disputas e deduções
- Como implantar, passo a passo
- Medindo o impacto no DSO com honestidade
- Armadilhas a considerar no planejamento
- Próximos passos