B2B顧客向けAI信用リスク評価
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AI信用リスク評価とは、機械学習を使って、事業者である顧客が支払を遅らせる、または支払わない可能性を推定し、その推定を信用スコア、与信限度額、見直しのきっかけに変換する取り組みです。 モデルは、自社の支払履歴、信用調査機関や公的記録のデータ、注文パターンなどのシグナルから学習します。ポリシーを所有し、例外を承認し、注文を保留するタイミングを決めるのは、引き続き与信管理担当者です。
本記事は、取引与信を供与していて、AIに何ができるのか、どこで失敗するのか、与信ポリシーの統制を失わずに導入するにはどうすればよいのかを知りたい、与信管理担当者、売掛金管理のリーダー、コントローラー(経理責任者)、CFOに向けて書いています。同じプロセスの債権回収の側面についてはAI in accounts receivableをお読みください。流動性の側面についてはAI in treasuryを、キャッシュへの影響についてはAIによるキャッシュフロー予測をご覧ください。
重要なポイント
- Atradius Payment Practices Barometer(米国、2025年版)では、B2B請求書の金額ベースで43%が期日超過、52%が期日どおりに支払われ、5%が貸倒れとして償却されました(Atradius)。
- 同レポートによると、米国のB2B販売の約50%は掛売りで行われ、平均の支払条件は請求から45日です(Atradius)。
- この調査では、70%の企業が顧客に供与する与信額を増やしており、その半数は決済期間の延長も併せて行っていました(Atradius)。
- 国際決済銀行(BIS)のワーキングペーパーによると、非伝統的データを使った機械学習モデルは、信用環境が引き締まった局面で、従来のモデルよりも損失とデフォルトをうまく予測しました。ただし、与信履歴が長い借り手ほどその優位性は小さくなっています(BIS Working Paper 834)。
- 連邦準備制度理事会(Federal Reserve)、OCC、FDICは、2026年4月17日に改訂版のモデルリスク指針SR 26-2を発出しました。この指針は、2011年のモデルリスク管理ガイダンスであるSR 11-7に代わるものです(Federal Reserve)。
- 平等信用機会法(Equal Credit Opportunity Act)を実施するRegulation Bは、個人向け与信だけでなく商業与信にも適用されます(CFPB)。
AI信用リスク評価の役割
従来のB2B与信業務は、1つのループです。与信申込書を集め、信用調査機関のレポートを取得し、財務諸表を読み、限度額を設定し、年に1度、または問題が起きたときに見直します。弱点は見直しの部分です。1月には問題なかった顧客が、3月には支払を引き延ばしていることがありますが、請求書が60日遅れになるまで誰も確認しません。
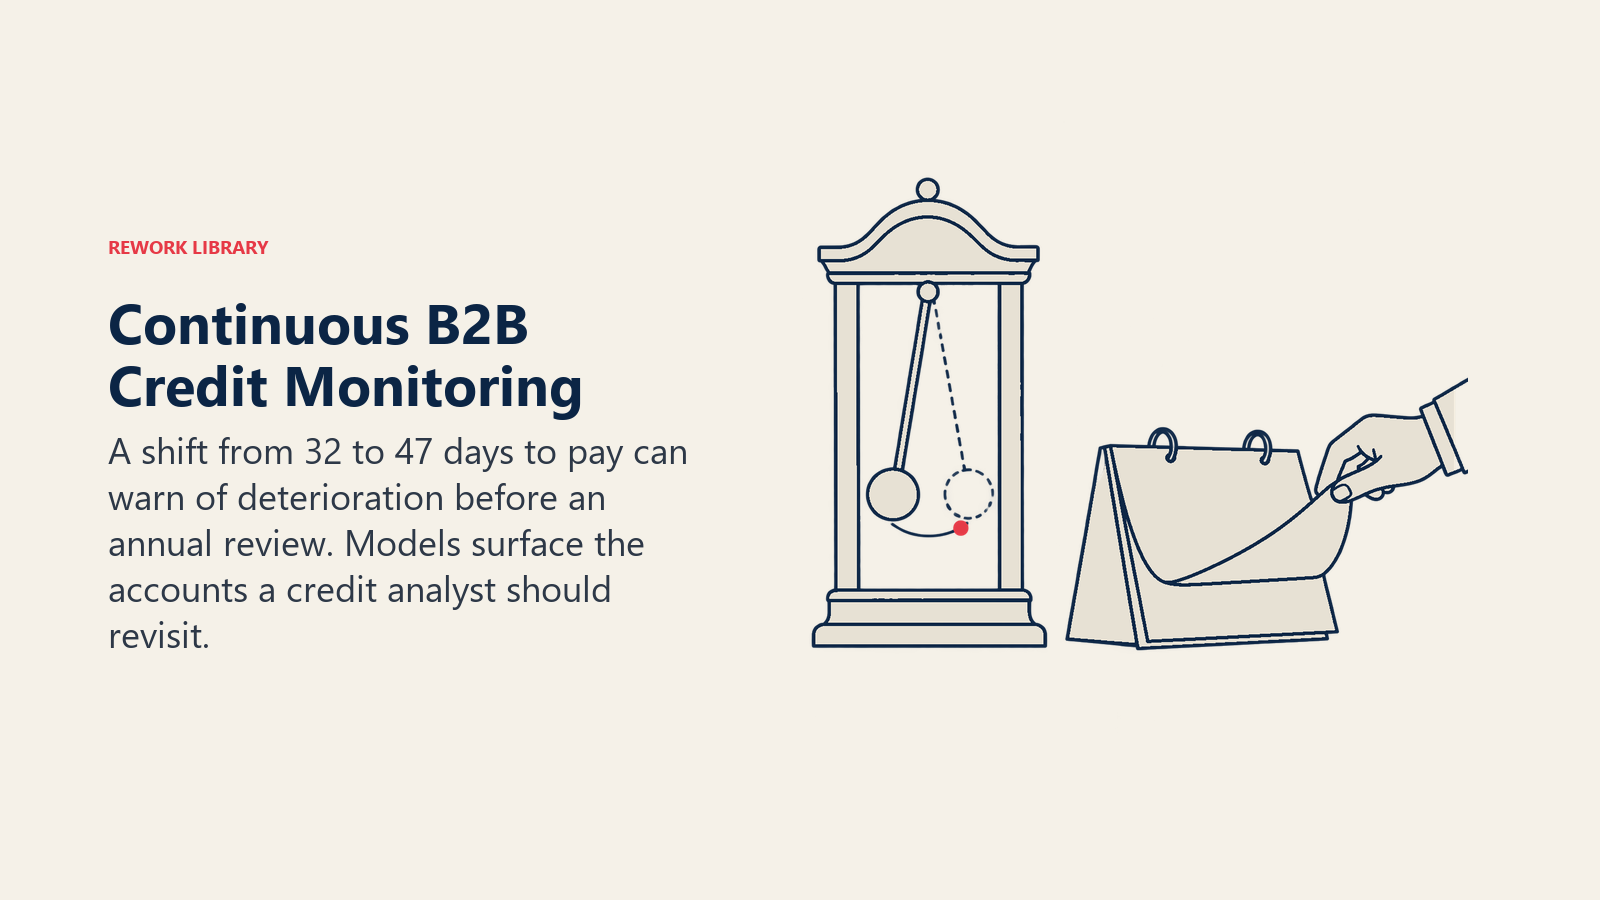
AIは、このループを3つの点で変えます。
- 継続的にスコアリングします。 新規取引開始時に1回だけスコアを付けるのではなく、新しい入金、信用調査機関の更新、ニュースが届くたびにモデルが更新されます。
- スナップショットだけでなく行動を使います。 自社の売掛金台帳は、手元にある最も予測力の高いデータです。以前は32日で支払っていた顧客が47日で支払うようになったことは、どの貸借対照表にもない情報を教えてくれます。
- ロングテールにも対応します。 与信チームは、大口の100社の資料は読めます。しかし、小口の3,000社の資料は読めません。モデルならそれらを仕分けて、今日人が見るべき10社を浮かび上がらせることができます。
Atradiusの数字は、これがいま重要である理由を説明しています。請求書金額の43%が期日超過であり、ほとんどのサプライヤーが与信を減らすのではなく増やしている中で、更新の遅い与信ファイルのコストは上がります。サプライヤーが与信を拡大する一方で、請求書の大きな割合がなお遅れているという組み合わせは、まさにモニタリングモデルが捉えるために作られた状況です。
与信プロセスにおけるAIの位置づけ
| 与信プロセスのステップ | AIが担うこと | 引き続き人が決めること | 付けるべき統制 |
|---|---|---|---|
| 新規顧客の取引開始 | 信用調査機関のデータ、企業属性、取引先照会から申込者をスコアリングし、情報が乏しいファイルを知らせる | 承認、却下、担保の要求 | 文書化されたポリシーのしきい値、記録された上書き理由 |
| 与信限度額の設定 | スコア、支出、利益率、関連事業体全体のエクスポージャーから限度額を提案する | 最終的な限度額、特に一定額を超える場合 | 金額別の限度額承認権限表 |
| 継続的なモニタリング | スコアを更新し、支払の遅れの傾向や公的記録のイベントを監視する | 条件を厳しくするか、顧客に連絡するか | 与信チームと調整した通知のしきい値 |
| 受注の出荷承認 | 顧客を限度額またはリスク区分の上限に近づける注文を知らせる | 出荷承認、保留、前払いの要求 | 指名された承認者による保留判断のレビュー |
| 債権回収の優先順位づけ | 延滞口座を損失の可能性と規模で順位づけする | 連絡の口調、タイミング、和解の提案 | 係争のエスカレーション経路 |
| 貸倒引当金の算定 | 引当金のために、リスク区分別の予想損失を推定する | 引当の方法論と最終的な金額 | 実際の貸倒償却に対するバックテスト、財務部門の最終承認 |
モデルに使うデータ
与信モデルの良さは入力で決まります。最良の入力は、すでにERPにあることが少なくありません。
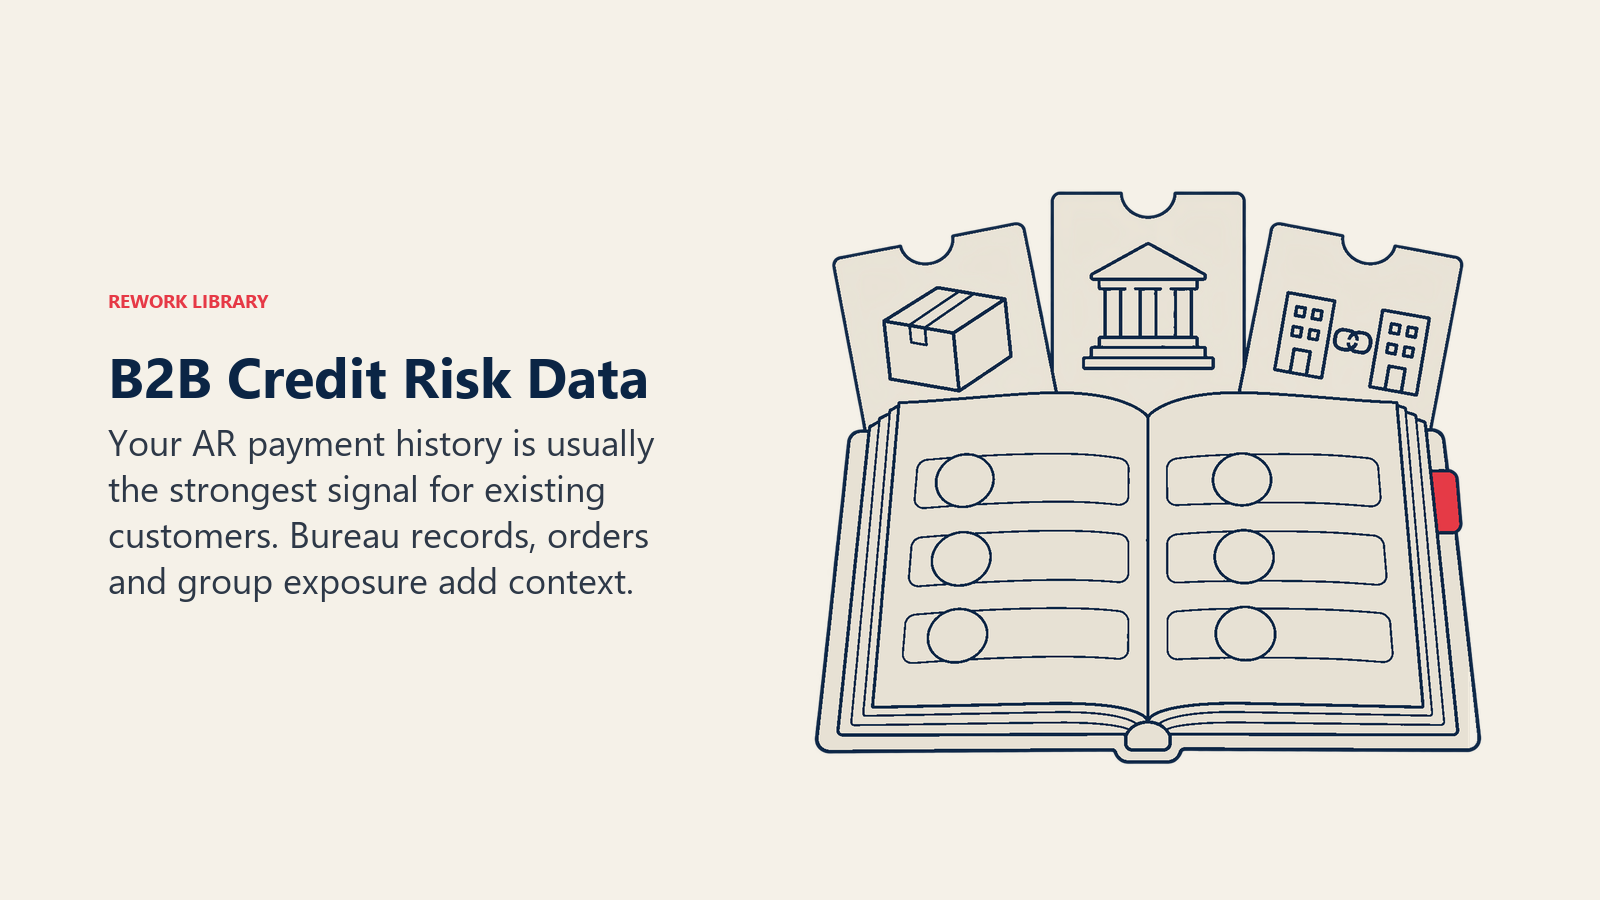
- 自社の支払履歴。 支払までの日数、その推移、一部入金、係争、支払約束の不履行、貸方票です。既存顧客については最も強いシグナルです。
- 注文と利用の行動。 注文頻度、規模の変化、製品構成、限度額をフルに使っているかどうかです。
- 信用調査機関と取引のデータ。 商業信用調査機関のスコア、他のサプライヤーからの支払指数、先取特権や判決です。
- 公的記録と提出書類。 倒産の通知、法的措置、決算書の提出遅れ、所有者の変更です。
- 財務諸表。 入手できる場合は、売上の推移、レバレッジ、流動性です。これらは届くのが遅く、非公開企業では入手できないことも多くあります。
- 外部シグナル。 ニュース、業界の逼迫、為替の動き、輸出先顧客の国別リスクです。
- 関係性のデータ。 親会社と子会社のつながり、共通する取締役、関連当事者へのエクスポージャーです。これにより、1つのグループに対する総エクスポージャーが見えます。
BISの論文は、非伝統的データについて有益な注意を促しています。機械学習モデルが最も力を発揮したのは、判断材料となる履歴が乏しい場合で、履歴が長い借り手ほど優位性は小さくなりました。これは取引与信の経験とも一致します。台帳データがきれいな10年来の顧客であれば、単純なスコアカードでも十分に機能します。モデルが真価を発揮するのは、新規口座、情報が乏しいファイル、急速に変化する状況です(この研究は中国のコンシューマー型フィンテック融資のデータを用いているため、機械学習がどこで役立つかを示す根拠として扱い、B2Bの精度のベンチマークとはみなさないでください)。
モデルの仕組みをやさしく説明すると
自分で構築する必要はありませんが、何を購入または承認しようとしているのかは理解しておくべきです。
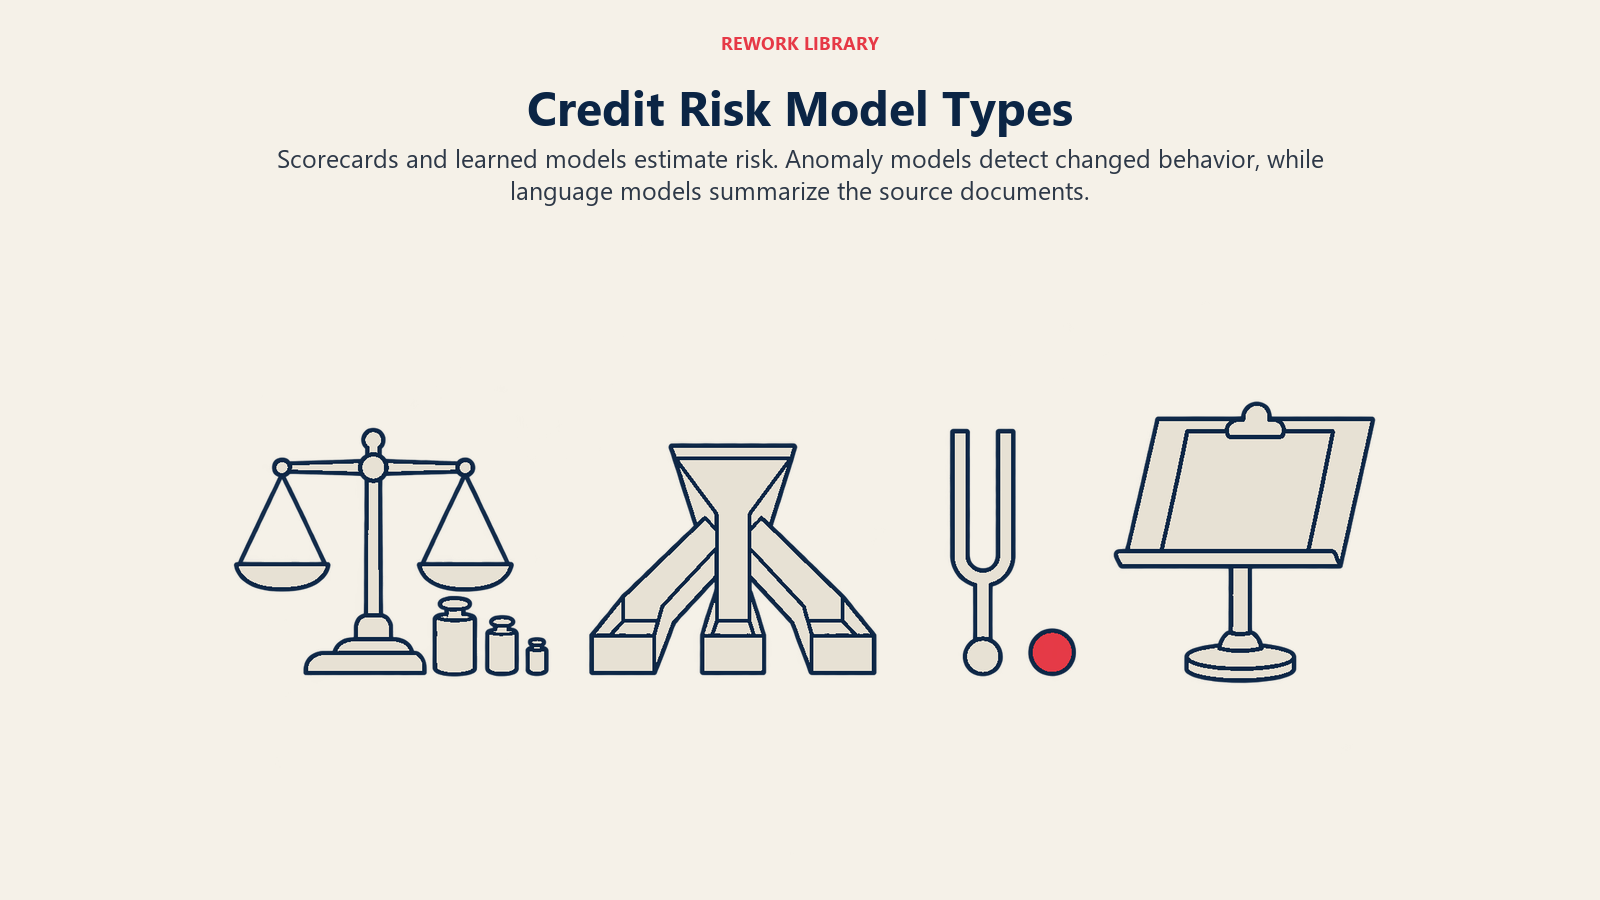
スコアカードとロジスティック回帰。 古典的な手法です。少数の変数にそれぞれ重みを付けて、スコアを算出します。透明性が高く、監査人にも説明しやすいため、今でも妥当なベースラインです。
勾配ブースティング木などのモデル。 「注文規模も増えているときは、支払の遅れがより重い意味を持つ」といった非線形のパターンを捉えます。データが十分にあれば、精度ではスコアカードを上回るのが通常です。その分、説明が難しくなるため、各スコアの背後にある主な要因を示す理由コードを付けるチームが多くなっています。
異常検知。 デフォルトを予測するのではなく、顧客自身のパターンから外れた行動を知らせます。注文規模の急な増加、新しい納品先住所、別の銀行口座から届き始めた支払などです。
言語モデル。 ニュース、提出書類、与信申込書類を読み、アナリスト向けに要約します。役立つのは読む作業であり、スコア自体ではありません。数値は記憶から思い出させるのではなく、原資料から引用させてください。
手法が何であっても、出力は3つであるべきです。確率またはリスク区分、その主な理由、与信ポリシーの範囲内にある推奨アクションです。
職種別の実例
以下は一般的な例示であり、ケーススタディではありません。
与信とリスク管理。 ある卸売業者には、有効な取引与信先が2,400社あり、与信アナリストが4人います。毎晩、モデルがすべての口座を再スコアリングし、リスク区分が悪化した口座を順位づけします。アナリストは、見直すべき15口座のリストから1日を始めます。各口座には、支払日数の増加、新たな判決、未払残高の大幅な増加といった理由が付きます。モデルを導入する前は、たまたま延滞になった口座を見直していました。
売掛金管理。 売掛金管理のチームが、同じスコアを使って、誰に早めのリマインダーを送るかを決めます。2日遅れた低リスクの顧客には、自動のリマインドを送ります。高リスクの顧客には、期日の前に電話をかけます。スコアリングが債権回収のワークフローにどうつながるかは、AI in accounts receivableで解説しています。
営業。 営業担当者が、情報が乏しい新規顧客からの大型の初回注文を成約させたいと考えています。モデルは中程度のリスク区分と、注文金額を大きく下回る提案限度額を返します。与信管理担当者は、一部を掛売り、一部を預り金と引き換えとする分割案を提示します。商談は成立し、エクスポージャーはポリシーの範囲内にとどまります。
財務とFP&A。 財務部門は、リスク区分を使って予想信用損失の引当金を算定し、キャッシュ予測のストレステストを行います。支払が遅れそうな顧客が最大の残高を抱える顧客でもあるなら、予測はそのことを示すべきです。キャッシュフロー予測との関連は直接的です。同じ支払時期の予測が、両方に使われるからです。
AIによる与信限度額の設定
限度額とは、1人の顧客に対してどれだけの損失まで許容するかを表す意思表示です。モデルは限度額を提案できますが、その論理は見える形でなければなりません。妥当な限度額の算式は、次を組み合わせます。
- リスク区分(リスクが高いほど、倍率は低くなります)
- 顧客の通常の月間購入額(エクスポージャーの自然な大きさ)
- 顧客が購入するものの粗利益率(利益率が高いほど、損失を吸収する余地が大きくなります)
- 関連事業体全体の総エクスポージャー
- そのリスク区分に対するポリシー上の上限
モデルが提案し、ポリシーがそれに枠をはめます。提案がその区分の上限を超える場合は、上限が優先されます。営業担当者がそれ以上を望むなら、それは担当者と理由を伴う例外であり、こっそりした上書きではありません。
動的な限度額は次の段階です。スコアの変化に応じて、限度額が狭い範囲内で自動的に動き、その範囲を外れるものは人に回されます。自動変更ではなく、まず通知から始めてください。
AI信用リスク評価の導入手順:ステップごとに
- 最初に与信ポリシーを書きます。 リスク区分、金額別の限度額承認権限、保留のルール、例外の扱いです。存在しないポリシーを、モデルが執行することはできません。
- 台帳を整えます。 重複した顧客レコードを統合し、親会社と子会社を紐づけ、入金が正しい請求書に消し込まれていることを確認します。確認項目は財務データの準備状況で説明しています。
- 「不良」の定義を決めます。 デフォルトは、90日の延滞、貸倒償却、破産、額面を下回る和解のいずれも意味しえます。学習用に定義を1つ選び、変えないでください。
- 現在の実績をベースラインとして記録します。 貸倒償却率、売上債権回転日数(DSO)、期日超過の請求書金額の割合、限度額の超過が起きた頻度を記録します。比較対象がなければ、改善を主張できません。
- 人のプロセスと並行して動くスコアから始めます。 2〜3回の見直しサイクルのあいだ、アナリストはこれまでどおり判断し、モデルは口座をスコアリングします。意見が分かれた箇所と、どちらが正しかったかを比較します。
- 理由コードを追加します。 与信アナリストに表示するすべてのスコアには、主な理由を付けるべきです。理由のないスコアは、盲信されるか、一律に拒否されるかのどちらかになります。
- 自動化の前に通知を有効にします。 モデルに、悪化している口座を知らせさせます。通知のうち、役立ったものとノイズだったものがそれぞれ何件かを追跡します。
- 低リスクの経路を自動化します。 低リスクで長年取引のある顧客からの小口の注文は、限度額の範囲内で自動的に出荷承認できます。それ以外は、人が担当します。
- スケジュールに沿ってバックテストと再調整を行います。 予測したリスクと実際の結果を、リスク区分別に、少なくとも四半期ごとに比較します。
ガバナンスと法的な論点
モデルリスク。 より広範なAIと内部統制のプログラムと組み合わせてください。与信モデルは、正式な意味でのモデルとして扱います。目的、データ、前提の文書化、構築者から独立した者による検証、変更履歴が必要です。2026年にSR 11-7に代わった連邦準備制度理事会のSR 26-2は、銀行向けのモデルリスク管理に関する監督上の指針であり、事業会社の与信チームも、独立した検証と継続的なモニタリングという習慣は参考にできます。
予想信用損失の会計。 米国会計基準(ASC 326)またはIFRS 9で報告している場合、売掛債権に対する引当金は、監査人が検証する見積りです。リスク区分モデルはこの見積りを裏付けられますが、方法論を所有するのは財務チームであり、その説明ができなければなりません。引当の方法を変える前に、監査人と話してください。
公正な融資の適用範囲。 平等信用機会法を実施するRegulation Bは、個人向け与信だけでなく商業与信も対象とするため、事業者向けの与信判断にも適用される可能性があります。事業者の申込者には、個別に調整された規則があります。そのため、個人の所有者の保護される属性の代理となる入力は避け、不利な判断の理由を保管しておくのが賢明です。この規則が自社の取引与信にどう適用されるかは、与信供与者の種類や取引によって異なるため、弁護士に確認してください。
よくある落とし穴
- 好況期のデータで学習すること。 低いデフォルト率が何年も続いた時期に構築したモデルは、状況が変わるとリスクを過小評価します。ストレス期間を含めるか、それらに対してモデルをテストしてください。
- 営業による上書きを黙認すること。 大型の注文のたびに例外が認められるなら、スコアは飾りにすぎません。上書きを記録して、レビューしてください。
- グループ全体のエクスポージャーを無視すること。 法人ごとに個別にスコアリングすると、10の小口口座が実は1つの借り手であることを見落とす可能性があります。
- 遅延と損失を混同すること。 いつも60日で支払う顧客は、運転資本の問題であり、デフォルトリスクではありません。この2つは別々にモデル化してください。
- アラート疲れ。 300口座のウォッチリストは、無視されます。使うアナリストと一緒に、しきい値を調整してください。
- 代替手段がないこと。 モデルが停止したとき、または明らかに誤っているときの対応を、事前に決めておいてください。手動のチェックリストと、自動化を停止する権限を持つ指名された担当者です。
測定すべき指標
- 予測の質: リスク区分が良好な口座と不良な口座をどれだけ分離できているか、各区分の実際の損失率が予測した損失率と一致しているかです。
- 与信の成果: 掛売り売上に占める貸倒償却の割合、期日超過の請求書金額の割合、売上債権回転日数です。
- プロセス: 申込から限度額の判断までの時間、ポリシーに沿って見直された口座の割合、手作業なしで出荷承認された注文の割合です。
- 統制: 上書き率、限度額の超過、対応につながった通知です。
次に読む記事
今四半期に1つだけ実行するなら、リスク区分と限度額承認権限を書き出し、数サイクルのあいだ、アナリストと並行してスコアを動かしてください。アナリストの判断とモデルの判断を比較し、意見が分かれた点をじっくり調べます。そこから、AI in accounts receivableでスコアを債権回収につなげ、AIによるキャッシュフロー予測で予測に反映し、AIのための財務データの準備でデータを確認してください。与信とは別のリスクである支払詐欺や変更された振込先口座については、AI fraud detection in financeをご覧ください。
AI信用リスク評価に関するよくある質問
AI信用リスク評価とは何ですか。
機械学習を使って、事業者である顧客が支払を遅らせる、またはデフォルトする可能性を推定し、それをスコア、提案される与信限度額、モニタリングの通知に変換する取り組みです。ポリシーを定め、例外を承認するのは、引き続き与信管理担当者です。
AIは従来の与信スコアカードより優れていますか。
優れている場合があります。主に新規顧客、情報が乏しいファイル、急速に変化する状況でそうなります。BISのワーキングペーパーでは、非伝統的データを使った機械学習モデルが、信用環境が引き締まった局面で従来のモデルを上回りましたが、与信履歴が長い借り手ほど優位性は小さくなりました。単純なスコアカードは、今でも良いベースラインです。
AI与信モデルにはどのようなデータが必要ですか。
最も価値が高い入力は自社の支払履歴で、次いで注文行動、信用調査機関と取引のデータ、公的記録、財務諸表、ニュースです。整った顧客レコードと、紐づけられた親会社と子会社のデータは、モデルと同じくらい重要です。
AIは与信限度額を自動で設定できますか。
限度額を提案でき、狭い範囲内であれば調整することもできますが、ほとんどのチームは通知と人による承認から始めます。リスク区分ごとにポリシー上の上限を設け、例外と大口の限度額には指名された承認者を求めてください。
B2Bの取引では、支払の遅れはどのくらい一般的ですか。
米国を対象とした2025年のAtradius Payment Practices Barometerでは、B2B請求書の金額ベースで43%が期日超過、5%が貸倒れとして償却されました。B2B販売の約半数は掛売りで、平均の支払条件は45日でした。
公正な融資に関する法律は、事業者の顧客にも適用されますか。
平等信用機会法を実施するRegulation Bは、個人向け与信だけでなく商業与信も対象としており、事業者の申込者には個別に調整された規則があります。自社の取引与信への適用は個別の事実関係によるため、弁護士に確認し、不利な判断の理由を保管してください。
Head of Finance Strategy