買掛金管理におけるAI:請求書の読み取り、照合、承認
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
買掛金管理におけるAIとは、機械学習と言語モデルを使って、受け取った請求書を読み取り、発注書や検収と照合し、総勘定元帳の勘定科目を提案し、承認を振り分け、重複や不審な支払先情報の変更にフラグを立てる仕組みです。ただし、支払いを承認して実行する権限は人が持ち続けます。 買掛金管理の業務プロセスそのものを置き換えるわけではありません。AP担当者の1週間の大半を占める入力、突合、督促を肩代わりし、例外的なケースを人に引き渡します。
本ガイドは、買掛金管理の各AI工程が何をするのか、どこで失敗するのか、統制を弱めずにどう導入するのかを知りたいコントローラー、AP責任者、財務ディレクター、CFO向けです。ここでは基本的な考え方を扱います。エージェント自体の設計に進む準備ができている場合は、役割、ルール、引き継ぎを扱った請求書APエージェントの構築ブループリントをご覧ください。
重要なポイント
- Ardent Partnersの『2025 State of ePayables』レポートは、AP部門と財務部門のリーダー204人のデータに基づき、ベストインクラスのAPチームの請求書1件あたりのコストを$2.65、平均を$12.42としています。また、他社と比べて処理コストが79%低く、サイクルタイムが79%短いと報告しています(Ardent Partners)。
- AFPの『2026 Payments Fraud and Control Survey』によると、米国の組織の76%が2025年に支払詐欺の未遂または被害を経験し、74%がビジネスメール詐欺の影響を受けました(AFP)。
- 同じ調査で、支払詐欺への対策にAIを使っていると回答した組織は17%にとどまりました(AFP)。
- FBIの『2025 Internet Crime Report』は、ビジネスメール詐欺の年間の報告被害額を$3,046,598,558としています(FBI IC3)。
買掛金管理の業務フローとAIの役割
買掛金管理は一連の流れです。請求書が届き、誰かが読み取り、発注と検収の内容と突き合わせ、勘定科目を割り当て、承認し、そして支払われます。それぞれの工程でAIが役に立てますが、同時にどの工程もミスがお金に直結します。次の表で全体の流れを一覧できます。
| 買掛金管理の工程 | AIが行うこと | 人が引き続き判断すること |
|---|---|---|
| 請求書の読み取り | PDF、スキャン、メール、電子請求書を読み取り、仕入先、日付、合計、税、明細行を抽出する | 信頼度の低い項目と読み取れない文書 |
| 照合 | 請求書を発注書(2点照合)または発注書と検収(3点照合)と比較し、差異を説明する | 差異を許容できるかどうか |
| 勘定科目の割り当て | 過去の傾向から勘定科目、コストセンター、税コードを提案する | 新規の仕入先、通常でない支出、資産計上か費用処理か |
| 承認 | 適切な承認者に振り分け、リマインドし、エスカレーションし、承認パッケージを要約する | 承認そのもの |
| 重複検知 | 完全一致のルールでは見逃す、ほぼ同一の請求書を見つける | ブロックするか、解除するか |
| 不正と変更のチェック | 新しい振込先、不自然な金額、よく似た仕入先にフラグを立てる | コールバック確認と支払の実行 |
以降、本ガイドではこの順に各工程を取り上げます。
請求書の読み取り:文書を読む
AIがまず真価を発揮するのが読み取りです。従来の光学文字認識(OCR)は仕入先ごとにテンプレートが必要でした。ある取引先の請求書では合計の位置を認識できても、次の取引先ではうまくいきません。最新の読み取り技術は機械学習、そして近年は文書の座標ではなく意味を理解する言語モデルを使います。初めて見る請求書でも合計を見つけられ、複数ページにまたがる表からも明細行を読み取れます。
すべての項目について、結果は3通りです。高い信頼度で抽出できた、低い信頼度で抽出した、見つからなかった、のいずれかです。優れたシステムは信頼度を表示し、弱い項目は元の文書を並べて表示したうえで人に振り分けます。このレビューのキューが、読み取りにおける人によるチェックポイントです。信頼度の低い項目をそのまま照合に流さないでください。
読み取りの品質は入力に左右されます。斜めから撮影した写真、手書きのメモ、複数の請求書を1つにまとめたPDFは精度を下げます。仕入先に電子請求書を使ってもらう、少なくとも1ファイルにつき請求書1件を1つの受信箱に送ってもらうほうが、どのモデルの調整よりも効果があります。ここで重要になる仕入先マスタと発注書の整備については、財務AIのためのデータ準備ガイドにまとめています。
2点照合と3点照合
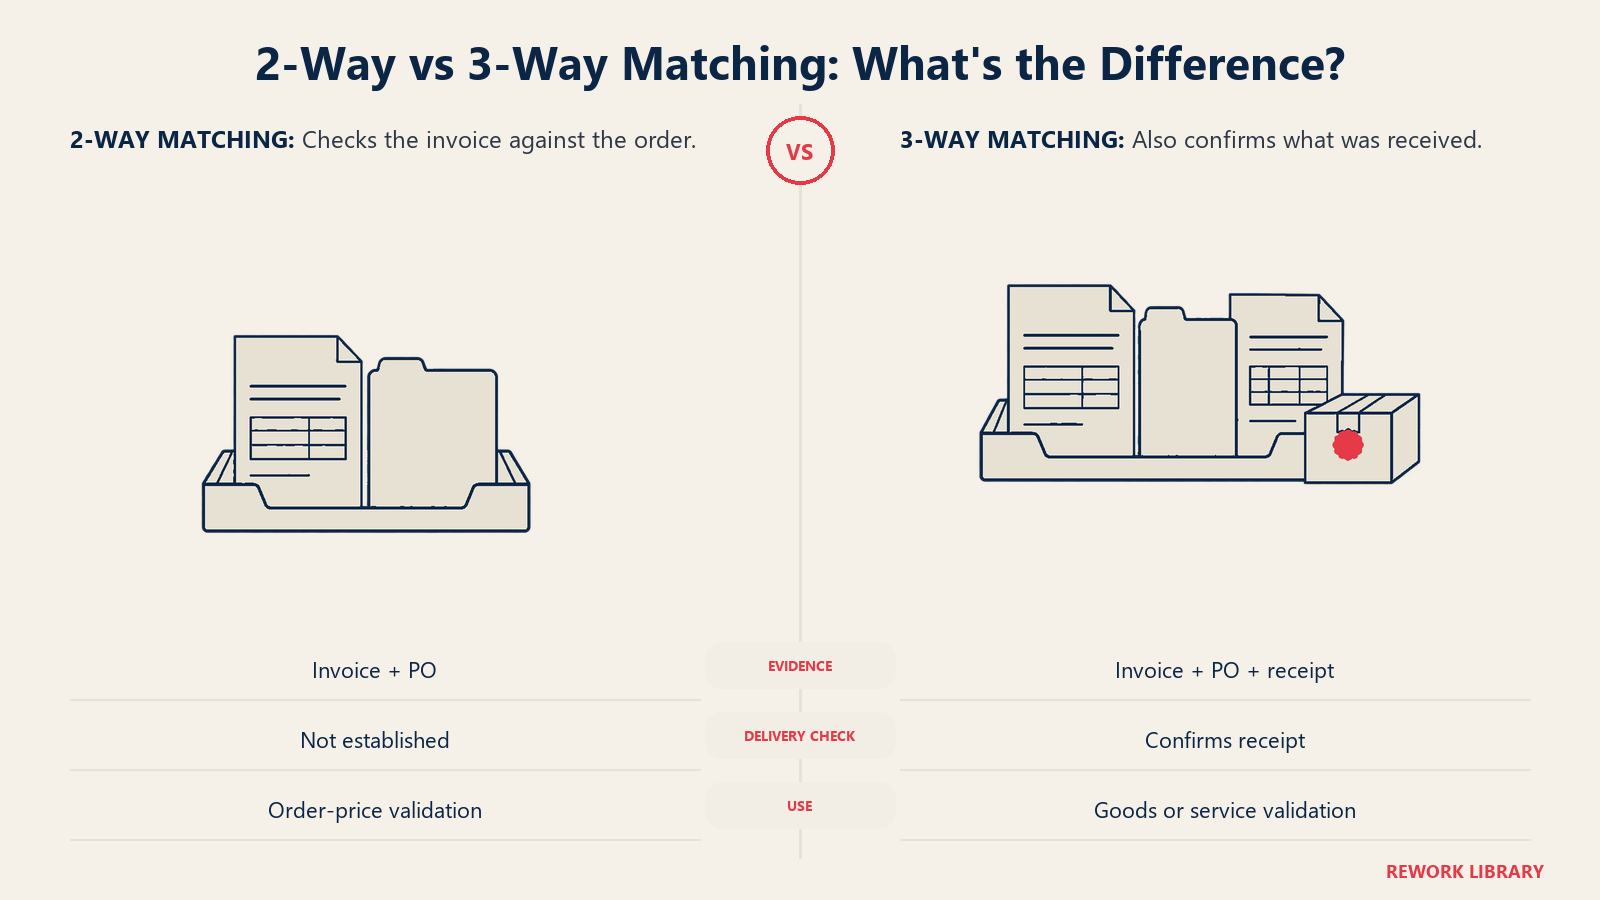
照合は「発注して受け取ったものだけを支払う」ことを保証する統制です。2点照合では、請求書を発注書と比較します。仕入先、品目、数量、価格が同じかどうかを見ます。3点照合では、そこに検収またはサービスの完了確認が加わるため、届いていないものに支払うことがなくなります。
完全一致はルールエンジンで十分に処理できます。AIが価値を発揮するのは、以前は担当者の机に回っていた不一致です。
- 数量単位の違い。 発注書には12個入りの箱が10箱とあり、請求書には120個とある場合です。モデルはこの2つが等しいと認識できます。
- 分納。 請求書が5回の納品のうち3回分をカバーしている場合です。システムはここまでに受領した分と照合し、残りを保留にします。
- 品名の表記ゆれ。 発注書の「Laptop 14in」と請求書の「Notebook computer, 14-inch」は同じ品目です。
- 運賃、税、端数処理。 設定した許容範囲内の小さな差異は通過させられます。それより大きいものはレビューに回ります。
許容範囲という言葉に注意してください。どの程度の差異を許容するかを決めるのはAIではありません。方針として自社で決めます。たとえば、一定の割合または金額の範囲内なら自動で通し、それを超えるものは振り分けます。許容範囲、責任者、見直しの頻度を文書化してください。監査人は誰が設定したのかを尋ねるからです。
公共料金、家賃、専門家報酬のような発注書のない請求書は照合できません。その場合、AIの役立ち方は変わります。請求書を契約書や前期のパターンと照らし、予算責任者に振り分けます。
勘定科目の割り当てと承認
勘定科目の割り当ては予測の問題です。仕入先、摘要、履歴から、この明細行はどの勘定科目とコストセンターに属するのかを推定します。自社の割り当て済みの請求書で学習したモデルは、信頼度スコアとともに答えを提案でき、定期的に取引する仕入先ならたいてい正解します。弱いのは、同じ仕入先がさまざまな種類の支出を提供している場合や、正しい答えが請求書にない文脈、たとえばその購入がどのプロジェクトに属するかといった情報に左右される場合です。
割り当ての提案は、新人の作成担当者の仕事と同じように扱ってください。信頼度が高く、繰り返しのパターンに当てはまる明細行は、サンプリングをしながら通します。新規の仕入先、高額なもの、資産計上のしきい値に近いものはレビューします。提案と修正のすべてをログとして残してください。このログは最良の学習データにもなります。
承認の大半はワークフローであり、AIは補助的な役割を担います。コストセンターから適切な承認者を特定し、承認パッケージを要約し(「3点照合は通過、1明細行が許容範囲を2%超過、この仕入先は今年11回支払済み」)、応答のない承認者に督促できます。AIが単独で承認してはいけません。権限委譲マトリクスは引き続き適用され、職務分掌とは、仕入先を登録した人がその仕入先への支払を実行する人であってはならないということです。従業員の支出についても同じパターンを、経費承認エージェントのガイドで扱っています。
重複検知
完全な重複は簡単です。仕入先、請求書番号、金額が同じものです。実際の重複はもっと厄介です。請求書番号が先頭にゼロやダッシュを付けて入力し直される。仕入先が同じ請求書をメールと郵送の両方で送ってくる。仕入先が少しだけ違う名前で2回登録されている。通貨換算の後で金額が数セント変わる、といった具合です。
AIによる重複検知は、複数の項目(仕入先、金額、日付、明細行、参照番号)にわたって類似度を同時に採点し、重複の可能性が高い組み合わせを提示します。しきい値は自社で決めます。厳しくしすぎると本当の重複を見逃します。緩くしすぎるとチームが一日中誤報の処理に追われ、やがてアラートを無視するようになり、そのほうが悪い結果です。並行稼働の間は緩めに始め、誤報率を測定して、徐々に厳しくしてください。
支払前に検知するほうが、支払後に回収するよりはるかに安く済みます。重複した支払が出てしまうと、仕入先に返金やクレジットノートを求めることになり、その依頼の一部は解決しないままになります。
不正と振込先口座の変更に関する危険信号
買掛金管理は、外部からの不正と自社の現金が接する場所です。よくあるパターンは、ハッカーの侵入ではありません。実在する仕入先を装ったメールが届き、銀行口座を更新するよう求めてくるものです。AFPの2026年調査では、2025年に74%の組織がビジネスメール詐欺の影響を受けました。FBIの2025年報告は、ビジネスメール詐欺の報告被害額が30億ドルを超えるとしています。これらは報告された数字であり、実際の被害額はさらに大きくなります。
AIが買掛金管理で監視できる危険信号には、次のようなものがあります。
- 振込先の変更に続く支払。 典型的なパターンです。変更の依頼があり、数日以内に新しい口座への支払があります。
- 仕入先の履歴と異なる国や銀行の新しい口座。
- よく似た送信者や仕入先名。 ドメインの1文字だけを変えたものや、ほぼ同じ仕入先レコードなどです。
- 通常の手続きを省くよう求める、急ぎの文面。
- 承認のしきい値をわずかに下回る金額、または仕入先の通常の範囲からの急な跳ね上がり。
- 発注書と一致しない請求書の内容。 支払先の住所や法人が異なる場合などです。
AIは、パターンを見つける部分が得意です。人間の手では不可能な規模で、すべての支払を仕入先の履歴と比較できます。しかしAIは統制そのものではありません。統制とは、依頼が届く前から把握している既知の電話番号へのコールバックと、その後にマスタデータの変更を第二の担当者が承認することです。モデルは変更にフラグを立て、コールバックが記録されるまで支払をブロックできます。電話をかけることはできません。
AFPによれば、支払詐欺への対策にAIを使っている組織は17%にすぎず、多くのチームは今も手作業のチェックに頼っています。これは好機ですが、慎重になるべき理由でもあります。検知モデルは、それ自体が誤検知と盲点を持つ、統治すべきもう1つのシステムだからです。
買掛金管理へのAI導入:ステップごとの手順
- 現在のプロセスを測定します。 月間の請求書件数、請求書1件あたりのコスト、サイクルタイム、手作業が入る割合、例外率、過去1年に見つかった二重支払いを記録します。ベースラインがなければ、プロジェクトが成功したかどうか判断できません。
- 仕入先マスタを整理します。 重複する仕入先を統合し、信頼できる情報源で振込先を確認し、使われていないレコードを廃止し、変更の責任者を決めます。最もリターンの大きい手順です。
- 受領経路を標準化します。 受信箱とポータルを1つにし、可能な限り1ファイルにつき請求書1件にします。仕入先には電子請求書を依頼します。
- 読み取りから始めます。 リスクが最も低い工程です。出力は元帳ではなく、レビュー担当者に渡されるからです。ベンダーのデモ用データではなく、自社の請求書で項目ごとの精度を測定します。
- 照合と割り当ての提案は、シャドーモードで追加します。 現在のプロセスと並行して少なくとも1回の決算サイクルを実行し、すべての結果を比較します。
- 方針を文書にします。 許容範囲、自動で通すための信頼度のしきい値、例外をレビューする人、振込先変更に関するコールバックのルールです。
- 自動転記を有効にする前に、重複検知と変更検知を有効にします。 これらのチェックなしに速度だけを上げても、誤りがより速く広がるだけです。
- 最も安全な範囲から本番稼働します。 たとえば、確立された仕入先からの、発注書に基づく一定額以下の請求書です。それ以外はすべて人が担当し続けます。
- 毎月見直します。 レビュー担当者が行う修正、例外、ヒヤリハットを追跡します。その証拠に基づいて再学習または再調整します。
測定すべき指標
速度だけでは誤解を招くスコアになります。次の指標を併せて見てください。
- タッチレス率: 誰も編集せずに支払まで到達した請求書の割合。
- 請求書1件あたりのコストとサイクルタイム: 通常の効率指標です。上記のArdentの数字は、平均とベストインクラスのチームの差の目安にはなりますが、請求書の種類の構成は自社で異なります。
- 項目の精度と修正率: モデルが抽出または割り当てた内容を、レビュー担当者がどのくらいの頻度で変更したか。
- 例外の滞留期間: 不一致が解決を待つ期間。
- 重複と誤送金: 支払前に検知できた件数と、支払後に見つかった件数。
- 獲得した早期支払割引と、支払った遅延損害金。
よくある落とし穴
壊れたプロセスを自動化する。 今日、承認が受信箱で3週間止まっているなら、請求書をより上手に読み取れるようになっても解決しません。まず、ルーティングと権限委譲マトリクスを直してください。
デモを信じる。 ベンダーのサンプルデータでの精度は、複数の言語で書かれた小規模な仕入先からの請求書については、ほとんど何も示しません。自社のデータでテストしてください。
仕入先マスタを後回しにする。 マスタの重複や誤った振込先は、出力では自信に満ちた誤りになります。
職務分掌のないまま自動承認する。 システムのサービスアカウントが、仕入先の作成、振込先の変更、支払の実行をすべてできてはいけません。人の場合と同じように、これらの権限を分けてください。
アラートを放置する。 誰も信用しないアラートのキューは、ないほうがましです。しきい値を調整し、定期的に見直してください。
監査証跡を忘れる。 元の文書、抽出された値、モデルの提案、誰がいつ何を変更したかを保管してください。支払の理由を再構成できなければ、その正当性を主張できません。
スクリプトで動くボットをAIと取り違える。 画面間で項目をコピーするボットは有用ですが、見慣れない文書を読み取ることはできません。どのツールがどの作業に合うかは、財務におけるAIとRPAの比較で説明しています。
買掛金管理チームに起きる変化
請求書を入力していた担当者は、例外を解決するレビュー担当者になります。そこでは、より多くの判断力と、仕入先や契約についてのより深い知識が求められます。AP責任者は、キューの対応に費やす時間を減らし、仕入先マスタの品質、許容範囲、不正対策の統制にもっと時間を使います。コントローラーは、決算により整ったデータを受け取れるようになります。買掛金のカットオフと見越計上がどこに当てはまるかは、月次決算チェックリストをご覧ください。人員体制の面については、AIと財務チームの役割をお読みください。そして、収益側の対になるプロセスについては、売掛金管理におけるAIをご覧ください。
部門全体の全体像については、財務・会計におけるAIから始めてください。
Head of Finance Strategy