AI dalam Akaun Belum Terima: Pemadanan Penerimaan Tunai dan Kutipan Hutang
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AI dalam akaun belum terima ialah penggunaan pembelajaran mesin dan model bahasa untuk memadankan pembayaran masuk dengan invois terbuka, menyusun akaun tertunggak mana yang patut diberi perhatian dahulu, merangka dan menjujukkan mesej kutipan hutang, serta mengelaskan pertikaian dan potongan, sementara manusia kekal mengawal terma kredit, hapus kira dan hubungan pelanggan. Ia tidak mengubah tujuan kerja akaun belum terima. Ia mengubah berapa banyak kerja itu yang perlu disentuh oleh seseorang.
Panduan ini ditujukan kepada pengawal kewangan (controller), pengurus AR dan pengarah kewangan yang ingin tahu di mana AI benar-benar membantu dalam order-to-cash (pesanan-ke-tunai), cara memperkenalkannya tanpa merosakkan hubungan pelanggan, dan cara membuktikan bahawa ia menggerakkan DSO dan bukan sekadar kebetulan dengan suku tahun yang baik. Ia ialah bahagian akaun belum terima dalam koleksi AI for Finance. Jika anda ingin membina ejen kutipan hutang, pelannya ada dalam ejen AI kutipan hutang dan AR. Untuk gambaran keseluruhan fungsi ini, mulakan dengan AI dalam kewangan dan perakaunan.
Fakta Utama
- Barometer Amalan Pembayaran 2026 oleh Atradius untuk Amerika Utara (lebih 600 perniagaan merentasi Amerika Syarikat, Kanada dan Mexico) mendapati invois tertunggak membentuk purata 23% daripada akaun belum terima B2B, dan pembayaran lewat menjejaskan tujuh daripada sepuluh syarikat (Atradius, September 2026).
- Di Eropah Barat, siri barometer yang sama mendapati hampir empat daripada lima syarikat melaporkan pembayaran lewat, dengan kredit perdagangan meningkat kepada 52% daripada semua transaksi B2B (Atradius, Mei 2026).
- Kajian pembayaran tiga tahunan 2025 oleh Federal Reserve melaporkan pembayaran bukan tunai mencecah kira-kira 236.6 bilion pada 2024, dengan ACH hampir tiga perempat nilai pembayaran bukan tunai dan pembayaran cek terus menurun (Federal Reserve, Julai 2026). Peralihan daripada cek inilah yang menjadikan data nasihat kiriman wang elektronik input utama untuk pemadanan automatik.
- Panduan kasar: AI paling kuat apabila kerja AR berjumlah tinggi dan berasaskan corak (pemadanan, penyusunan, perangkaan) dan paling lemah apabila ia ialah pertimbangan tentang sesuatu hubungan (penahanan kredit, penyelesaian, hapus kira).
Apa yang Dilakukan oleh AI dalam Akaun Belum Terima
Akaun belum terima ialah rantaian tugas kecil yang berulang beribu-ribu kali: pembayaran tiba, seseorang mencari apa yang dibayarnya, invois menjadi tua, seseorang memutuskan sama ada hendak mengejar, pelanggan mempertikaikan satu baris, potongan muncul. AI membantu dengan empat daripada tugas itu.
- Membaca. Mengekstrak butiran nasihat kiriman wang daripada e-mel, PDF, muat turun portal dan fail bank, apabila tiada suapan berstruktur yang bersih.
- Memadankan. Mencadangkan invois terbuka mana yang diselesaikan oleh sesuatu pembayaran, termasuk apabila jumlahnya kurang, rujukannya salah atau satu pembayaran merangkumi banyak invois.
- Menyusun keutamaan. Menilai akaun mana yang mungkin membayar lewat dan item tertunggak mana yang berbaloi dihubungi hari ini.
- Merangka dan menghalakan. Menulis versi pertama peringatan, meringkaskan pertikaian dan menghantarnya kepada pemilik yang betul.
Dalam kosa kata ACE Framework, itu ialah Ingest, Analyze, Predict dan Generate, dengan Execute (menghantar, mengepos, melaras) sebagai langkah yang anda kawal paling ketat.
Ia juga tidak sama dengan automasi berskrip yang mungkin sudah anda ada. Bot yang memadankan pembayaran apabila nombor invois dan jumlah sepadan tepat adalah berasaskan peraturan. AI berbanding RPA dalam kewangan menerangkan di mana setiap satu sesuai. Dalam AR jawapan lazimnya ialah kedua-duanya: peraturan untuk padanan tepat yang mudah, model untuk baki yang berselerak.
Ke Mana Masa Pergi: Perbandingan Tugas AR
| Tugas AR | Sumbangan AI | Kegagalan lazim | Manusia memutuskan |
|---|---|---|---|
| Pemadanan penerimaan tunai | Memadankan pembayaran dengan invois menggunakan jumlah, rujukan, nama pembayar dan sejarah | Pelanggan salah pada nama yang serupa | Tunai tidak dipadankan, bayaran lebih, kredit |
| Pengambilan data nasihat kiriman wang | Mengekstrak nombor invois daripada e-mel dan PDF | Digit tersalah baca, lampiran tiada | Item yang tidak dapat dibaca oleh model |
| Keutamaan kutipan hutang | Menilai risiko bayaran lewat dan menyusun senarai kerja | Mengejar pembayar yang baik, mengabaikan risiko senyap | Siapa yang dihubungi, siapa yang ditahan |
| Penjujukan peringatan tuntutan bayaran | Memilih masa, saluran dan rangka perkataan mengikut segmen | Nada yang merosakkan akaun utama | Akaun strategik dan sensitif |
| Pertikaian | Mengelaskan sebab, mengambil bukti penghantaran dan harga | Kategori punca yang salah | Kredit, penyelesaian |
| Potongan | Mengekod potongan, menanda yang tidak sah untuk pemulihan | Potongan sah dilawan, yang tidak sah dibayar | Hapus kira dan strategi tuntutan balik |
| Ramalan aliran tunai | Meramal tarikh bayaran bagi setiap invois | Terlalu percaya pada purata | Angka ramalan yang anda komitkan |
Pemadanan Penerimaan Tunai: Titik Permulaan dengan Pulangan Tertinggi
Pemadanan penerimaan tunai ialah tempat AR mula-mula bertemu AI kerana datanya sudah di tangan anda dan kos kesilapan kelihatan dengan cepat. Tugasnya mudah dinyatakan: ambil pembayaran dan putuskan invois mana yang ditutupnya.
Ia menjadi sukar kerana pembayaran tidak tiba dengan kemas. Seorang pelanggan membayar lima invois dengan satu pindahan dan tiada nasihat kiriman wang. Seorang lagi membayar kurang sebanyak diskaun bayaran awal yang bukan haknya. Yang ketiga membayar daripada akaun syarikat induk yang namanya tidak muncul di mana-mana dalam data induk pelanggan anda. Enjin peraturan mengendalikan padanan tepat. Model mengendalikan selebihnya dengan menimbang kombinasi jumlah, sejarah pembayar, serpihan rujukan dan susunan lazim pelanggan ini membayar.
Data pembayaran Federal Reserve menjelaskan mengapa perkara ini semakin penting setiap tahun. Pembayaran elektronik mendominasi dari segi nilai, dan ACH telah mencapai hampir tiga perempat nilai pembayaran bukan tunai (Federal Reserve). Namun elektronik tidak bermaksud berlabel dengan baik. Kredit wayar atau ACH boleh tiba dengan beberapa aksara teks rujukan dan tiada yang lain, jadi butiran nasihat kiriman wang masih perlu dicari dalam e-mel, portal atau PDF. Itulah langkah membaca, dan di situlah model bahasa lazimnya membuktikan nilainya.
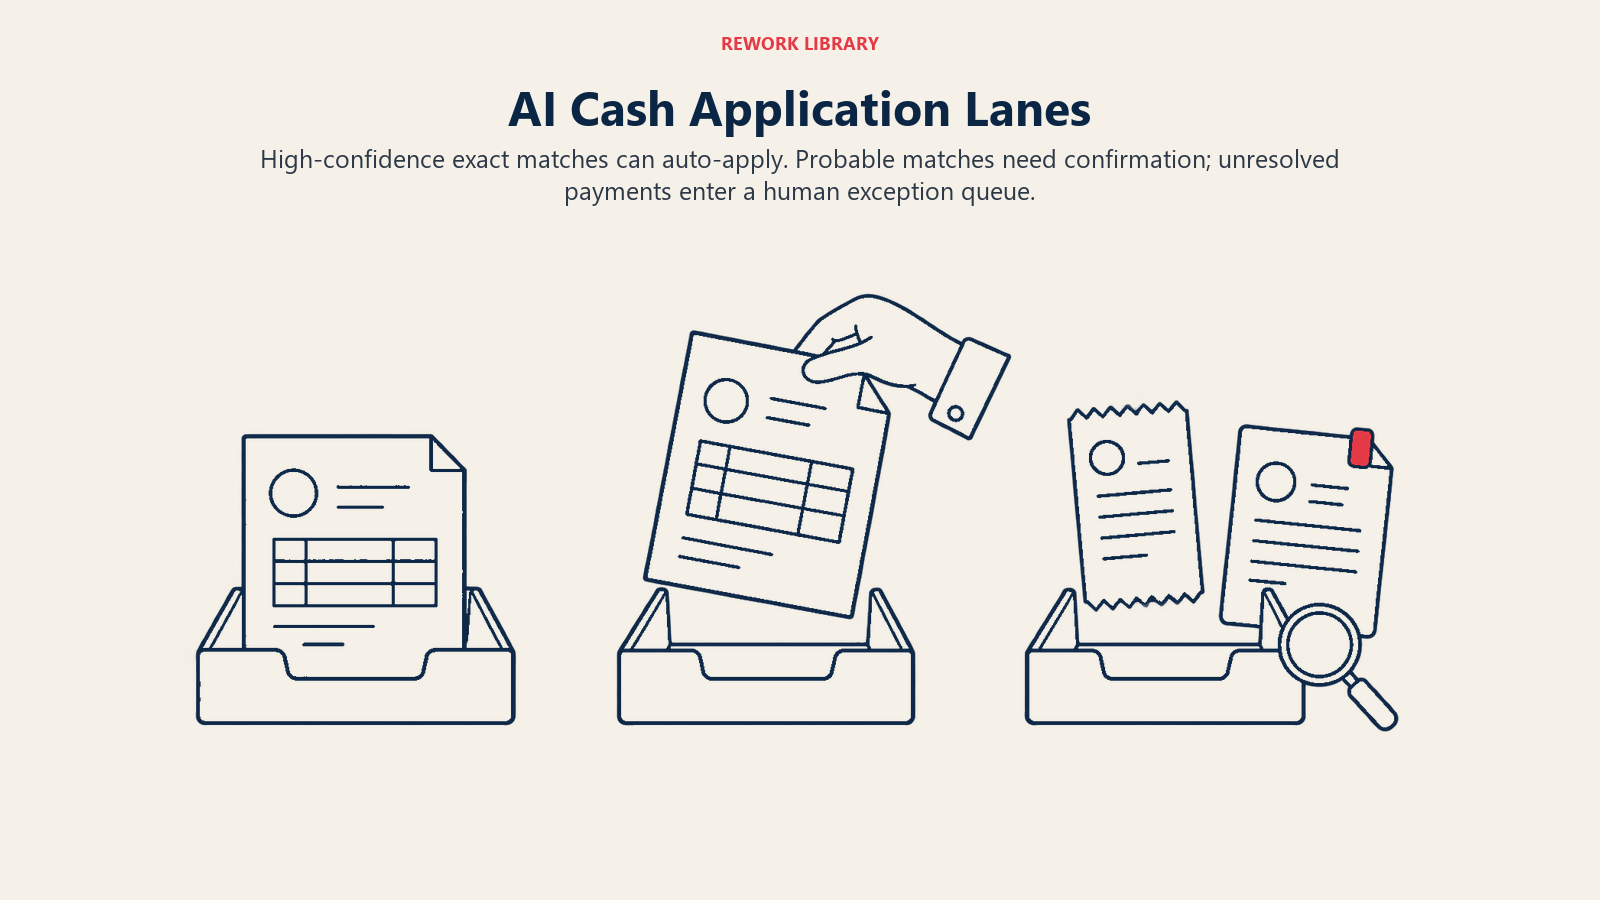
Reka bentuk yang munasabah mempunyai tiga lorong:
- Padan automatik apabila keyakinan padanan tinggi dan jumlah sepadan tepat.
- Cadang dan sahkan apabila model mempunyai padanan yang berkemungkinan tetapi ada sesuatu yang tidak kena, seperti bayaran kurang. Seorang kerani meluluskannya dengan satu klik.
- Baris gilir pengecualian untuk apa-apa yang tidak dapat ditempatkan oleh model, yang pergi kepada seseorang bersama tekaan terbaik model.
Ambang ialah keputusan polisi, bukan keputusan teknikal. Tetapkan bersama pengawal kewangan (controller) anda, semaknya setiap bulan dan log setiap pembayaran yang dipadankan secara automatik supaya juruaudit boleh menjejakinya.
Keutamaan Kutipan Hutang: Menyusun Senarai Kerja
Kebanyakan pasukan kutipan hutang mengerjakan senarai yang disusun mengikut umur atau baki. Itu mudah, dan ia mengejar orang yang salah. Pelanggan yang lewat 20 hari tetapi sentiasa membayar pada hari ke-25 tidak memerlukan panggilan. Pelanggan yang telah membayar tepat pada masanya selama tiga tahun dan baru pertama kali melepasi tarikh akhir 10 hari mungkin memerlukannya.
Model risiko menilai setiap invois terbuka berdasarkan kemungkinan ia dibayar lewat, atau tidak dibayar langsung, menggunakan sejarah pembayaran, saiz invois, terma, status pertikaian, bagaimana tingkah laku pelanggan beralih baru-baru ini dan kadangkala isyarat luaran. Outputnya ialah senarai kerja berperingkat dengan sebab bagi setiap kedudukan. Sebab itu penting: pengutip bekerja lebih gigih pada cadangan yang mereka faham.
Ini penting kerana kelewatan itu lazim, bukan luar biasa. Dengan tujuh daripada sepuluh syarikat di Amerika Utara terjejas oleh pembayaran lewat dan invois tertunggak berpurata 23% daripada akaun belum terima B2B dalam barometer Atradius 2026 (Atradius), seorang pengutip tidak dapat mengejar semuanya. Penyusunan keutamaan ialah cara anda memutuskan apa yang tidak perlu dikejar, supaya usaha tertumpu pada akaun yang tidak akan membayar tanpa dorongan.
Penjujukan peringatan tuntutan bayaran
Peringatan tuntutan bayaran (dunning) ialah siri peringatan yang meningkat. AI boleh membantu dengan tiga keputusan: masa (ingatkan pembayar hari ke-25 yang kerap pada hari ke-23), saluran (e-mel, mesej portal atau telefon) dan perkataan mengikut segmen. Model bahasa boleh merangka versi pertama setiap mesej dalam bahasa dan nada pelanggan.
Kekalkan get manusia untuk dua kumpulan: akaun strategik dan sesiapa yang mempunyai pertikaian terbuka. Peringatan automatik yang ceria dihantar kepada pelanggan yang sedang berhujah tentang kesilapan harga menimbulkan kerosakan yang akan dielakkan oleh pengutip yang baik.
Pertikaian dan Potongan
Pertikaian dan potongan lambat kerana setiap satu memerlukan bukti: harga kontrak, bukti penghantaran, sejarah memo kredit. AI membantu dengan mengelaskan sebab (harga, penghantaran kurang, kerosakan, potongan promosi, pengebilan pendua), mengambil dokumen sokongan dan merangka maklum balas atau tiket dalaman.
Keuntungan terbesar lazimnya ialah penghalaan, bukan penyelesaian. Pertikaian yang terperap dalam peti masuk kongsi selama sembilan hari sebelum sampai kepada orang yang dapat membetulkan kesilapan senarai harga sudah menelan kos sembilan hari DSO. Pengelas yang membaca mesej pelanggan, menanda puncanya dan menghantarnya kepada operasi jualan, logistik atau pengebilan pada hari yang sama menghapuskan kelewatan itu.
Berhati-hatilah dengan potongan sah berbanding tidak sah. Model yang ditala untuk "pulihkan segala-galanya" akan mencabar potongan yang pelanggan berhak ambil, dan model yang ditala untuk "jaga keamanan" akan membayar tuntutan yang patut anda lawan. Tentukan polisi dahulu, beri model contoh kedua-duanya, dan semak sampel setiap kategori setiap bulan.
Cara Melaksanakannya, Langkah demi Langkah
- Bersihkan data induk pelanggan dahulu. Pemadanan penerimaan tunai dan penilaian risiko kedua-duanya bergantung pada satu pelanggan sebagai satu rekod. Pelanggan pendua, pautan induk-anak yang tidak wujud dan alias pembayar yang tiada menghasilkan padanan salah yang yakin. Kesediaan data kewangan untuk AI menyenaraikan semakannya.
- Mulakan dengan pemadanan penerimaan tunai, bukan kutipan hutang. Padanan salah dikesan secara dalaman dan dibetulkan. E-mel tuntutan bayaran yang salah dilihat oleh pelanggan.
- Ambil garis dasar sebelum mengubah apa-apa. Rekodkan DSO, peratusan tunai yang dipadankan secara automatik, baki tunai tidak dipadankan, hari dari pembayaran ke pemadanan, jam pengutip dan masa kitaran pertikaian, sekurang-kurangnya dua tahun jika ada.
- Jalankan secara selari selama satu kitaran penutupan. Biarkan model mencadangkan padanan manakala pasukan memadankan tunai seperti biasa, kemudian bandingkan baris demi baris.
- Tetapkan ambang keyakinan dan tulis. Siapa yang meluluskan perubahan pada ambang padan automatik? Siapa yang menyemak pengecualian? Layan ia sebagai kawalan human-in-the-loop (manusia dalam kitaran) yang sebenar.
- Tambah senarai kerja berperingkat risiko untuk pengutip, dengan sebab bagi setiap kedudukan kelihatan. Jejaki sama ada pengutip mengikut kedudukan itu dan apa yang berlaku apabila mereka tidak mengikutinya.
- Tambah perangkaan dan penjujukan paling akhir, untuk segmen berisiko lebih rendah dahulu, dengan seseorang menyemak apa-apa yang dihantar kepada akaun strategik.
- Tetapkan semula peranan. Pemadan menjadi pengendali pengecualian, dan pengutip menjadi pengurus hubungan yang mengerjakan senarai yang lebih bijak. AI dan peranan pasukan kewangan membincangkan bagaimana kerja beralih.
Jika anda ingin membina dan bukannya membeli bahagian kutipan hutang, pelan ejen AI kutipan hutang dan AR menerangkan reka bentuk ejen itu. Pasukan yang turut menjalankan akaun belum bayar patut melihat proses imej cermin dalam AI dalam akaun belum bayar, kerana pasukan AP pelanggan sering menjadi pihak yang cuba dihubungi oleh pasukan AR anda.
Mengukur Kesan DSO dengan Jujur
DSO ialah metrik yang semua orang mahu gerakkan, dan ia paling mudah memperdaya diri sendiri. Ia ialah purata akaun belum terima dibahagi jualan harian, jadi ia naik dan turun dengan perkara yang tiada kaitan dengan AI: invois besar pada hujung suku tahun, peralihan campuran pelanggan, musim, perubahan harga, cuti bank yang melewatkan tunai sehari. Jika anda melancarkan alat dan DSO turun tiga hari, anda tidak boleh mendakwa tiga hari.
Gunakan pendekatan ini sebaliknya.
Tetapkan takrifan. Pilih satu formula DSO (kira undur atau purata, kasar atau bersih daripada nota kredit) dan kekalkannya sepanjang pengukuran. Menukar formula di tengah projek rintis ialah cara paling biasa projek rintis "memperbaik" DSO.
Gunakan garis dasar yang merangkumi musim yang sama. Bandingkan Oktober ini dengan Oktober lepas dan Oktober sebelumnya, bukan dengan September. Jika boleh, lihat beberapa tahun sebelumnya untuk melihat berapa banyak DSO bergerak dengan sendirinya.
Bandingkan kohort, bukan hanya tempoh masa. Jalankan proses AI pada satu kumpulan pelanggan (mengikut segmen, wilayah atau pasukan pengutip) dan kekalkan kumpulan setanding pada proses lama. Pilih kumpulan sebelum anda melihat keputusan, dan semak bahawa ia serupa dari segi saiz, terma dan sejarah pembayaran. Walaupun pembahagian kasar lebih baik daripada carta sebelum-dan-selepas.
Ukur metrik proses yang digerakkan terus oleh AI. DSO ialah hasilnya. Ini ialah puncanya, dan ia menunjukkan sama ada alat itu berfungsi walaupun DSO berubah-ubah:
- Peratusan tunai yang dipadankan secara automatik dan peratusan yang dipadankan pada hari yang sama
- Baki tunai tidak dipadankan dan umurnya
- Hari dari pembayaran diterima hingga pembayaran dipadankan
- Peratusan tarikh janji bayar yang ditepati
- Masa kitaran pertikaian, dari dilog hingga diselesaikan
- Jam pengutip yang dihabiskan bagi setiap dolar yang dikutip
Pisahkan "lebih pantas dipadankan" daripada "lebih pantas dibayar". Pemadanan penerimaan tunai yang lebih baik memperbaik akaun belum terima yang dilaporkan dan sasaran kutipan anda, kerana anda berhenti mengejar pelanggan yang sudah membayar. Ia tidak membuat pelanggan membayar lebih awal. Hanya kutipan hutang, terma dan kelajuan pertikaian yang mengubah bila pelanggan benar-benar membayar. Laporkan kedua-dua kesan itu secara berasingan.
Perhatikan apa yang bergerak di tempat lain. Jika DSO bertambah baik kerana pengutip mendesak akaun yang mudah manakala invois yang dipertikaikan menjadi tua, purata itu menyembunyikannya. Jejaki baldi umur, bukan hanya min, dan perhatikan aduan pelanggan serta kebocoran diskaun bayaran awal.
Laporkan julat. Kemukakan perbezaan kohort dengan nota tentang gangguan: "DSO kumpulan ujian turun lebih banyak daripada kumpulan kawalan, dan kami menjangkakan jurang itu kekal pada saiz yang serupa." Ia kurang menarik daripada satu angka dan jauh lebih berkemungkinan bertahan daripada soalan CFO.
Perangkap yang Perlu Dirancang
Padan automatik yang salah dan tersembunyi. Pembayaran yang dipadankan dengan invois yang salah boleh tidak disedari sehingga pelanggan mempertikaikan baki yang sudah mereka bayar. Sampel tunai yang dipadankan secara automatik setiap minggu, dan sediakan laluan buat asal.
Skor risiko yang berat sebelah. Model yang dilatih pada tingkah laku kutipan lalu boleh belajar bahawa pelanggan kecil atau wilayah tertentu membayar lewat, lalu melayan mereka dengan keras. Semak hasil merentasi segmen, dan jangan biarkan skor sahaja mencetuskan penahanan kredit. Menetapkan had dan terma ialah disiplin tersendiri, dibincangkan dalam penilaian risiko kredit AI untuk pelanggan B2B.
Mengautomasikan nada secara berlebihan. Pelanggan dapat merasainya. Jujukan yang menghantar peringatan tegas yang sama kepada rakan kongsi sepuluh tahun dan akaun baharu akan merugikan hubungan.
Data rujukan yang buruk. Jika nombor invois anda berulang merentasi entiti atau nama pembayar anda tidak dinormalkan, tiada model yang dapat menyelamatkannya.
Tiada jalan keluar daripada baris gilir pengecualian. Jika model menyerahkan semua yang sukar kepada seorang kerani, anda hanya memindahkan kesesakan, bukan menghapuskannya. Saizkan pasukan pengecualian untuk kes yang sukar, bukan untuk sifar.
Menganggap model sudah siap. Tingkah laku pelanggan berubah, begitu juga bank dan format nasihat kiriman wang mereka. Semak ketepatan padanan dan kualiti penyusunan setiap suku tahun.
Langkah Seterusnya
Jika anda melakukan satu perkara suku tahun ini, pilih pemadanan penerimaan tunai, ambil garis dasar dan jalankan model secara selari selama satu kitaran penutupan. Kemudian tambah senarai kerja berperingkat setelah anda mempercayai padanan itu. Baca AI dan penutupan akaun hujung bulan untuk melihat di mana tunai tidak dipadankan muncul dalam penutupan akaun anda, dan katalog kes penggunaan AI dalam kewangan untuk proses berdekatan.
Head of Finance Strategy
On this page
- Fakta Utama
- Apa yang Dilakukan oleh AI dalam Akaun Belum Terima
- Ke Mana Masa Pergi: Perbandingan Tugas AR
- Pemadanan Penerimaan Tunai: Titik Permulaan dengan Pulangan Tertinggi
- Keutamaan Kutipan Hutang: Menyusun Senarai Kerja
- Penjujukan peringatan tuntutan bayaran
- Pertikaian dan Potongan
- Cara Melaksanakannya, Langkah demi Langkah
- Mengukur Kesan DSO dengan Jujur
- Perangkap yang Perlu Dirancang
- Langkah Seterusnya