財務リーダーのためのAIシナリオプランニング
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AIシナリオプランニングとは、機械学習と言語モデルを使って、自社の財務の将来像を複数同時に作成・実行・説明することです。意思決定の前に、売上、利益率、キャッシュが前提の違いにどう反応するかをリーダーが確認できます。 モデルが担うのは反復作業です。前提の組み合わせごとに予測を作り直し、どのドライバーが重要かを順位付けし、説明の草稿を書きます。シナリオを選ぶこと、前提に責任を持つこと、何をするかを決めることは、引き続き人の仕事です。
本ガイドは、すでに予算とローリングフォーキャストを運用していて、シナリオをもっと活用したいCFO、FP&Aの責任者、財務ディレクター向けです。シナリオ、感度分析、モンテカルロ法の違い、AIが役立つ場面、ステップごとの設定手順、結果を取締役会に示す方法、そしてこの手法がうまくいかなくなる場面を扱います。部門全体については、まずFP&AにおけるAIのハブをお読みください。基礎となる手法については、シナリオプランニングをご覧ください。
重要なポイント
- 2026年のAFP FP&A Benchmarking Survey(企業財務の実務者332人、2025年8月から9月に実施)では、体系的なシナリオプランニングを用いていた組織は38%にとどまりました(AFP)。
- この調査で体系的なシナリオプランニングを用いていたチームは、予算の策定に平均8.1週間かけていました。用いていない同業が9.2週間だったのに対し、AFPはこれを11%速いと位置付けています(AFP)。
- 同じ調査では、シナリオプランニングを行う回答者が、戦略との整合性を14%高く、外部要因の取り込みを13%高く自己評価していました(AFP)。これらは自己評価ですので、因果関係の証明ではなく、関連性として読んでください。
- AFPは、感度分析(1つの変数を変え、他は一定に保つ)と、体系的なシナリオプランニング(さまざまな状況にわたる結果を予測する)を区別し、前者のほうが成熟度は低いと位置付けています(AFP)。
- Shellの計画チームは、1972年の報告書で、石油価格が1バレルあたり約$2から最大$10まで上昇し得ると述べ、シナリオを使って1973年のエネルギー危機について経営陣に警告しました(strategy+business)。
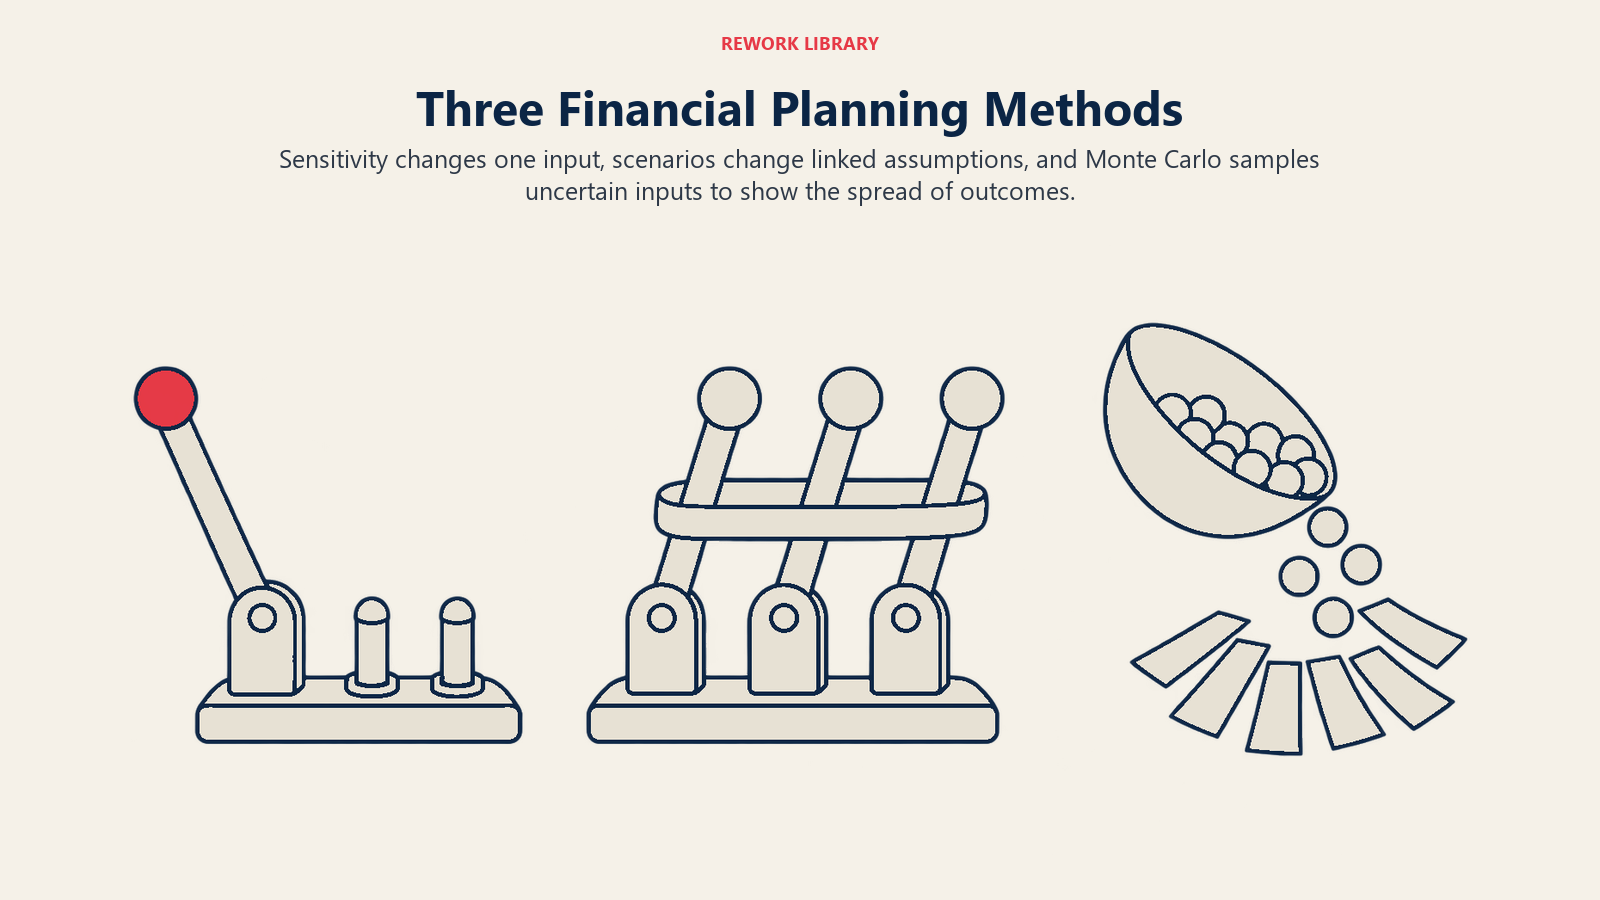
シナリオ、感度分析、モンテカルロ法:3つの異なるツール
取締役会向け資料ではこれらが混同されがちで、その混同が誤った意思決定を招きます。それぞれ、答える問いが異なります。
| 手法 | 答える問い | 仕組み | 典型的な出力 | 注意点 |
|---|---|---|---|---|
| 感度分析 | どの入力が結果を最も大きく動かすか | ドライバーを1つずつ変え、他は固定する | トルネードチャート、ドライバーの順位 | 現実のドライバーは連動して動くため、複合的なショックを過小評価する |
| シナリオ分析 | この一貫したストーリーが実現したら何が起こるか | 前提を連動させた3〜5つの名前付きの将来像を定義する | 損益、キャッシュ、コベナンツを並べた比較 | シナリオが多すぎる、または誰も信じていないシナリオになる |
| モンテカルロ・シミュレーション | 結果の幅はどれくらいで、両端はどの程度起こりやすいか | 確率の範囲から、不確実な入力の組み合わせを数千通りサンプリングする | 分布:中央値、下振れ、上振れ | 出力の質は、入力の範囲とその相関の質で決まる |
シナリオの考え方には、企業の計画の分野で長い歴史があります。Pierre Wackが率いたShellのチームは、シナリオを点の予測ではなく別のストーリーとして使いました。目的は、あらゆる可能性を並べることではなく、マネージャーの考え方を変えることでした(strategy+business)。この捉え方は今も正しいものです。シナリオは、名前を変えた予測ではありません。意思決定のためのツールです。
モンテカルロ法は、ほとんどの財務ソフトウェアよりも古い手法です。Nicholas MetropolisとStanislaw Ulamが、Journal of the American Statistical Associationの1949年の論文「The Monte Carlo Method」で説明しており、中核となる考え方は変わっていません。ランダムに引いた入力で同じモデルを何度も実行し、結果のばらつきを見るというものです。仕組みはモンテカルロ・シミュレーションで解説しています。AIが変えるのは、その設定と説明にかかるコストです。
AIが実際に役立つ場面
AIが代わりにシナリオを考え出してくれるわけではありません。シナリオを取り巻く摩擦を取り除いてくれます。
ベースラインの作成。 自社の履歴と季節性で学習させた予測モデルがあれば、説明のつく出発点が得られます。誰も信用していない表計算ソフトではなく、測定された値からの乖離としてシナリオを組み立てられます。
重要なドライバーの特定。 特徴量重要度や感度分析のルーチンが、EBITDAやキャッシュを最も動かす入力を順位付けします。SaaS事業であれば、解約率や営業サイクルの長さかもしれません。卸売業であれば、運賃や在庫日数かもしれません。これが分かれば、シナリオの数を絞り、的を外さずに済みます。
モデルの素早い再構築。 手作業の場合、新しいシナリオを作るには、ワークブックをコピーし、セルを変更し、結果を照合する必要があり、数日かかることもあります。モデル駆動の仕組みなら、ドライバーが変わった時点で3表(損益計算書、貸借対照表、キャッシュフロー計算書)の全体を再計算しますので、手作業で1パターン試す時間に、アナリストは10パターン試せます。
入力範囲の推定。 モンテカルロ法では、不確実な入力ごとに範囲が必要です。AIは、月次の受注率や支払遅延のばらつきなど、過去のデータに分布を当てはめ、入力同士の相関を提案できます。それらをアナリストがレビューし、必要に応じて上書きします。
ナラティブの起案。 言語モデルは、シナリオの出力を、何が変わったか、どのドライバーが原因か、トリガーは何か、という説明のたたき台に変えられます。計算済みの数値を渡して説明させるのであって、数値を思い出させたり再計算させたりしてはいけません。
トリガーのモニタリング。 シナリオができたら、定義した兆候に照らしてモデルが実際のデータを監視し、現実が下振れケースに向かっているときにフラグを立てられます。
職種別の実例
- コーポレートFP&A: 18か月のローリングフォーキャストを持つ財務チームが、ベース、下振れ(需要が軟化し、採用は継続)、上振れ(大型の更新が前倒しで決まる)を実行します。AIの層が、それぞれの損益とキャッシュの見通しを数分で再計算し、シナリオ間の差異の橋渡しとなる説明を書きます。
- トレジャリーと流動性: 財務責任者が、顧客の支払の遅れと資金調達ラウンドの遅延に対して、キャッシュフローのストレステストを行います。問いは、それぞれのケースで現金がどれだけ持つかです。元になる予測の作り方は、AIによるキャッシュフロー予測をご覧ください。
- 営業とレベニューオペレーション: CROとCFOが、パイプラインの転換率を変えたときのクォータ達成度をモデル化します。モンテカルロ法を使い、単一の数字ではなく、特定の売上レンジに収まる確率を示します。
- サプライチェーンと調達: 製造業者が、商品価格、サプライヤーのリードタイム、為替レートを同時に変動させて利益率のエクスポージャーを確認し、どこでヘッジするか、複数の調達先を確保するかを判断します。
- 資本計画: プロジェクトチームが、設備投資額、遅延、需要を範囲から引き、単一の内部収益率ではなく、収益のばらつきを読み取ります。
- 貸し手とコベナンツ: CFOが、各シナリオにおいてレバレッジ比率やカバレッジ比率が抵触するかどうか、抵触するならいつかを確認します。
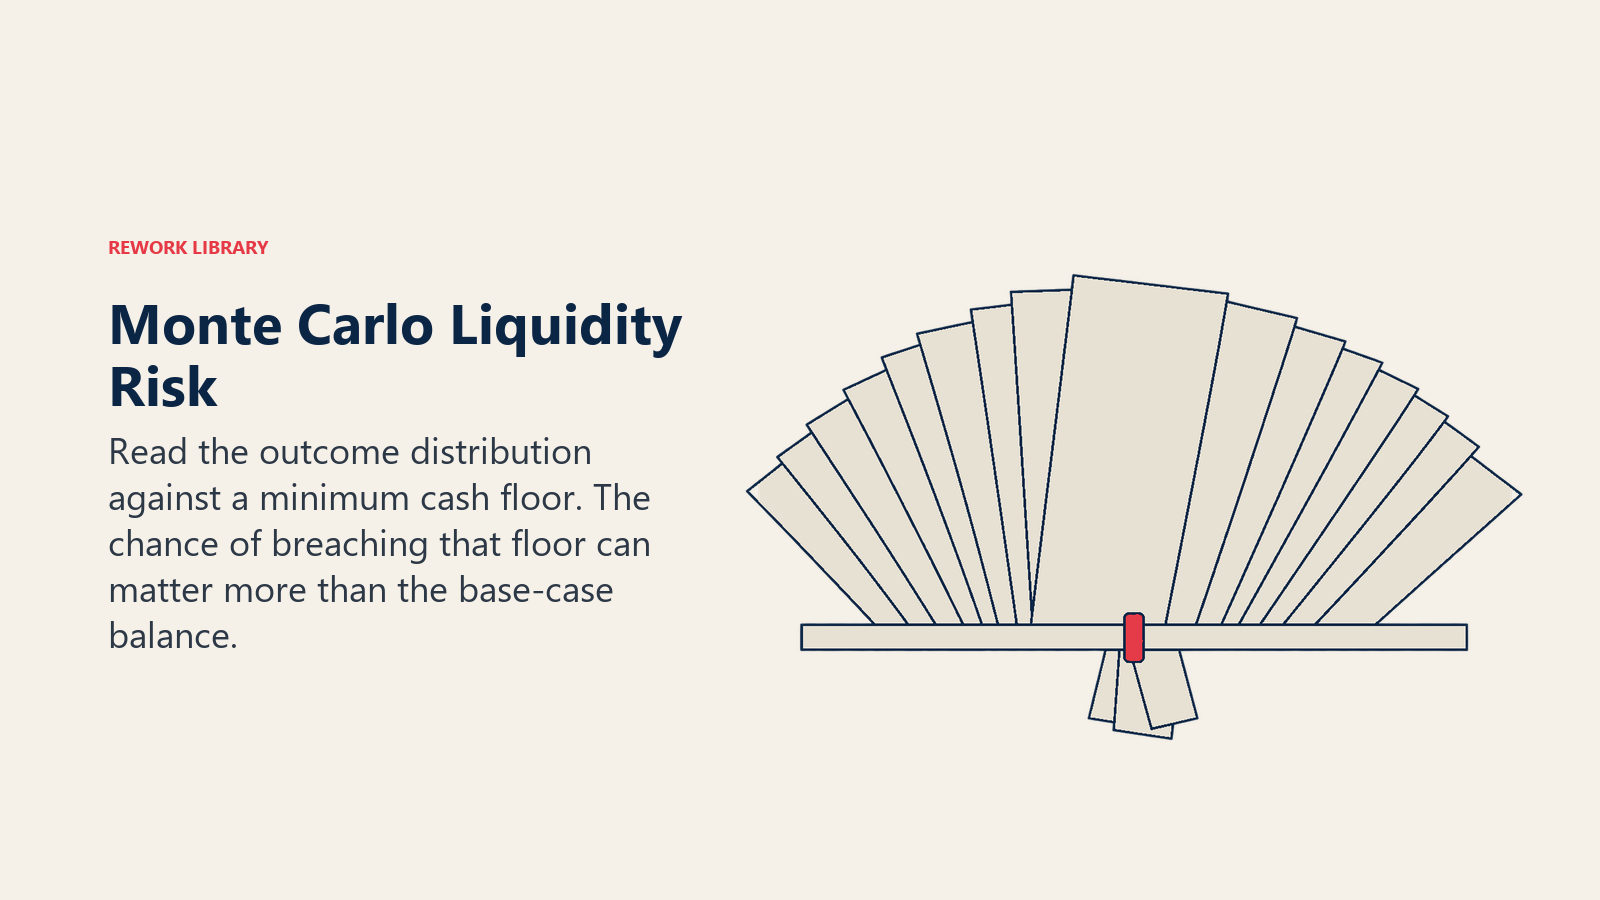
モンテカルロ法の結果の例(説明用)
以下の数値は、結果の形を示すための架空のものであり、ベンチマークではありません。ベースケースの期末現金残高が1,200万の会社を想定します。シミュレーションでは、チームが合意した範囲から、売上成長率、回収の遅れ、コスト上昇の組み合わせを1万通り引きます。
| 結果(説明用) | 期末現金 | 読み方 |
|---|---|---|
| 第10パーセンタイル | 650万 | 10年に1回は、この水準以下で終わる |
| 中央値 | 1,200万 | 半分の試行はこれより上、半分は下に着地する |
| 第90パーセンタイル | 1,700万 | 10年に1回は、この水準以上で終わる |
| 最低流動性の下限800万を下回った試行の割合 | 22% | 取締役会が実際に尋ねる数字 |
役に立つのは最後の行です。単一のベースケースは「1,200万」と言うだけで、誤った安心感を与えます。分布は、自社で定めた下限を割り込む可能性がおよそ5回に1回あることを示し、与信枠や採用の一時停止をめぐる、別の議論につながります。
ステップごとの設定手順
- モデルではなく、意思決定から始めます。 シナリオが何の判断に役立つべきかを書き出します。資本を調達するか、売上に先行して採用するか、工場に投資を決めるか、コベナンツを守るかです。意思決定に結び付かないシナリオは、報告のための作業になってしまいます。
- データを整えます。 シナリオモデルは、勘定のマッピング、顧客や製品の階層、履歴を引き継ぎます。まず重複と不整合なマッピングを直してください。確認項目はAIのための財務データの準備状況にまとめています。
- ベースラインを作り、バックテストします。 すでに答えが分かっている期間を予測し、誤差を測ります。通常の時期にベースラインが大きく外れるなら、それを土台にしたシナリオが良くなることはありません。
- ドライバーを選びます。 感度分析を実行して入力を順位付けし、重要なものを少数に絞ります。通常は5〜8個のドライバーで十分です。
- 3〜5つの名前付きシナリオを定義します。 それぞれに分かりやすい名前、ストーリー、連動する前提、トリガーを付けます。「シナリオB」より、「需要が軟化し、顧客が支払条件を延ばす」のほうが優れています。
- 意思決定がリスクに関わる場合は、モンテカルロ法用の範囲を追加します。 不確実な入力ごとに、最小値、最頻値、最大値を設定し、どの入力が連動して動くかを決めます。多くのシミュレーションが失敗するのは、相関の扱いです。
- すべての前提に担当者を置きます。 各ドライバーに、事業側の担当者を決めます。たとえば受注率は営業、リードタイムはオペレーションです。これは形式的な承認ではなく、実質的なヒューマン・イン・ザ・ループの確認です。
- 計算済みの出力からナラティブを作ります。 言語モデルに草稿を書かせたうえで、どこかに出す前に、アナリストがすべての数値をモデルと突き合わせます。
- 兆候とレビューの頻度を定義します。 シナリオごとに、それが進行していることを示す観測可能な指標を2〜3個挙げ、誰がどのくらいの頻度で確認するかを決めます。
- 再実行して比較します。 決算のたびに実績とシナリオを比較し、最も近かったものを記録して、範囲を更新します。
取締役会にシナリオを示す
取締役会が求めているのは、モデルの説明ではありません。何が起こり得るか、どこまで悪化するか、経営陣はどう対応するかです。うまくいく構成は次のとおりです。
| スライドまたはセクション | 示すもの | 重要な理由 |
|---|---|---|
| 検討中の意思決定 | シナリオが判断材料となる選択 | 議論をアクションに集中させる |
| ベースケースとその弱点 | 主な出力と、最も依存している2〜3個の前提 | リスクがどこにあるかを示す |
| シナリオの比較 | 3〜4個の名前付きシナリオを、売上、EBITDA、キャッシュ、コベナンツで並べる | 一目で把握でき、誤読しにくい |
| 結果のレンジ | モンテカルロ法の分布を、下振れを示した簡単なレンジチャートで示す | 専門用語なしで確率を伝える |
| 兆候 | どのシナリオにいるかを示す指標としきい値 | シナリオをモニタリングに変える |
| あらかじめ合意した対応 | 採用を止める、融資枠を引き出すなど、トリガーごとに経営陣が取る行動 | 取締役会が最も重視する部分 |
| 前提の付録 | ドライバー、担当者、範囲、データソース | 本編を煩雑にせずに、検証の根拠を示す |
いくつかの習慣が差を生みます。単一の数字ではなく範囲を示し、丸めた値にします。範囲は人が選んだ前提を反映したものだと、はっきり伝えます。最も可能性が高いと考えるシナリオは、擁護できる場合にだけ名指しし、何があれば考えが変わるのかを説明できるようにしておきます。モデルの仕組みは本編に入れず、付録に回します。
避けるべき落とし穴
- 過剰な精度。 シミュレーションが中央値として12,347,291と表示すると、読み手はモデルが実際以上のことを知っていると信じ込みます。丸めて、範囲で示してください。
- 根拠のない範囲。 モンテカルロ法は情報を生み出しません。入力の範囲が推測なら、出力は磨かれた推測です。それぞれの範囲の出所を文書化してください。
- 相関の無視。 売上、回収、コストを独立として扱うと、複合的な下振れを過小評価します。実際の景気後退では、これらは一緒に動きがちです。
- シナリオが多すぎる。 10個のシナリオでは、どれも実行に移されません。3〜5個で十分です。
- 言語モデルに計算をさせる。 計算はモデルや表計算ソフトの中で行い、言語モデルは説明に使ってください。言語モデルは、誤った数値を流暢に述べることがあります。これがAIのハルシネーションの問題です。
- 棚に置かれたままのシナリオ。 strategy+businessによると、Shell自身の歴史は、シナリオがあってもそれに基づいて行動できるとは限らないことを示しています(strategy+business)。トリガーとあらかじめ合意した対応がなければ、作業は机上の空論にとどまります。
- 過去だけを向いたベースライン。 安定した年で学習したモデルは、局面の転換を過小評価します。ベースラインは1つの見方として扱い、過去が示せないことを試すためにシナリオを使ってください。
- 責任の所在が不明確。 前提に責任者がいなければ、事実が変わっても誰も更新しません。
次にやること
今四半期の実際の意思決定を1つ選びます。採用計画や資金調達などです。すでに測定できるドライバーを使って、それに対する3つのシナリオを作ってください。ベースラインをバックテストし、各前提に担当者を置き、発表の前に兆候を書き出します。意思決定が流動性に関わるものであれば、次にAIによるキャッシュフロー予測をお読みください。AIが部門のどこに当てはまるかという全体像は金融・会計におけるAIで、予測モデルを実際に稼働させる段階では、何を作るべきかをAI予測エージェントで解説しています。
Head of Finance Strategy