財務の自動化におけるAIとRPAの違い:それぞれが最も得意なこと
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
RPA(ロボティック・プロセス・オートメーション)は、システムをまたいだクリックとキー入力の決まった手順を再現します。インテリジェント文書処理(IDP)は、請求書、取引明細、契約書を構造化データに変えます。AI(機械学習と生成モデル)は、答えがルールに書かれていない場面で、判断し、予測し、下書きを作ります。 これらは競合するものというより、同じ自動化スタックの3つの層です。成果を出している財務チームは、たいてい各層に、得意な仕事を任せています。
本ガイドは、次の自動化プロジェクトをボットにするか、文書読み取りツールにするか、モデルにするか、あるいはその組み合わせにするかを検討しているCFO、コントローラー、財務ディレクター、財務マネージャー向けです。ツールには中立の立場をとり、ベンダーのランキングや価格には触れません。まず全体像を知りたい場合は、財務におけるAIの概要から始め、そのうえで本ガイドに戻って、個々の業務に合う仕組みを選んでください。
重要なポイント
- Gartnerが2025年5月から6月にCFOと財務のシニアリーダー183人を対象に行った調査では、財務部門でAIを使っていると答えたのが59%で、2024年の58%、2023年の37%から増えました。AIを使う組織の中で、買掛金管理のプロセス自動化は、ナレッジマネジメントの49%に次いで、2番目に多いユースケース(37%)でした(CPA Practice Advisor、Gartner調査の要約)。
- Ardent Partnersの買掛金管理に関する調査(買掛金管理と財務のリーダー212人、2024年3月から5月に調査)では、タッチレス処理の平均カバー率は全請求書の32.6%で、ベストインクラスのチームは49.2%でした(Ardent Partners、Accounts Payable Metrics That Matter in 2025)。
- 3つの公開請求書データセットで8つのマルチモーダル言語モデルを比較した2025年のベンチマークでは、最良のモデルの項目抽出精度は、きれいな請求書で96.50%、スキャンした請求書で92.71%、スキャンしたレシートで87.46%でした(Berghaus et al.、Fraunhofer IAISとLamarr Institute)。
- 同じ研究では、文書を先にテキストへ変換するよりも、ページの画像をそのままモデルに入力するほうが優れていました。スキャンした請求書では、最良のテキスト変換の結果が64.03%だったのに対し、92.71%でした(Berghaus et al.)。
- 研究者は、RPAについて、手作りのスクリプトによる部分的な自動化にとどまり、柔軟性が限られ、保守コストが高いと述べています。ボットは詳細な設定が必要で、ちょっとした画面の変更でも頻繁な更新を要するためです(Lin et al.、Nanyang Technological University)。
3つの層の定義
各層を、入力に対して何をするかで定義すると分かりやすくなります。それが、どこに当てはまるかを決めるからです。
RPAは、事務員のように、画面やインターフェースを通じて作業するソフトウェアロボットです。このレポートを開く、これらのセルをコピーする、あそこにログインする、ここに貼り付ける、保存をクリックする、といった具合です。何も理解していません。スクリプトのとおりに実行しますので、入力が同一であれば信頼できますが、そうでなければ壊れやすくなります。用語を平易な言葉で知りたい場合は、RPAとはをご覧ください。
インテリジェント文書処理は、非構造化または半構造化の文書(請求書、送金通知、銀行取引明細、契約書、領収書)を読み取り、項目を出力します。仕入先名、請求書番号、明細行、税額、合計です。従来のIDPは、光学文字認識(OCR)にテンプレートと学習済みの分類モデルを組み合わせていました。新しいIDPは、ページを見て「支払期日はいつか」に直接答えるマルチモーダル言語モデルを使います。これはACE FrameworkにおけるVision Extractパターンにあたり、Vision Extractパターンで解説しています。
本来のAIには、2つの系統があります。予測型の機械学習は、構造化データからスコアや予測を出します。請求書が重複である可能性、未回収の売掛金の入金日、仕訳が普通ではない確率などです。生成AIは、下書きや要約を作ります。差異のコメント、仕入先からの問い合わせへの返信、ポリシーに関する回答などです。どちらも整っていない入力に対応できますが、ルールでは起こらない形で誤ることもあります。
財務で違いが重要な理由
財務は、ほとんどの部門よりも、気づかれない誤りへの許容度が低い部門です。入力ミスの金額は、元帳、支払処理、届出に届いてしまいます。そのため、役に立つ問いは、「どの技術が賢いか」ではありません。「この業務には何が必要か。正確な繰り返しか、読み取りか、判断か。そして、うまくいかなかったときに何が起こるか」です。
財務マネージャーが気にする特性について、3つの層を比較すると次のとおりです。
| 特性 | RPA | IDP | AI(機械学習と生成AI) |
|---|---|---|---|
| 中核となる仕事 | 決まった手順を繰り返す | 文書を構造化された項目に変える | 予測し、分類し、要約し、下書きを作る |
| 必要な入力 | 構造化され、一貫した画面またはファイル | さまざまなレイアウトの文書 | 構造化されているかどうかを問わないデータまたはテキスト |
| レイアウトや表現の変更への対応 | 苦手で、しばしば止まる | 限度はあるが対応できる | 対応できる |
| 出力が決定論的か | はい、同じ入力なら同じ結果になる | おおむねそう。信頼度スコアが付く | いいえ、出力は変わり得るし、誤ることもある |
| 典型的な失敗 | 画面が変わると、停止するか、誤った場所にデータを入力する | 質の悪いスキャンで項目を読み誤る | 自信満々の誤答、または偏ったスコア |
| 最適な統制 | 例外処理キューと実行ログ | 信頼度のしきい値とサンプリング | 人によるレビューと出典の明示 |
スクリプトで動くボットが柔軟なのは、作られた経路の範囲内だけです。システムはアップグレードされ、仕入先は請求書のデザインを変え、ERPには項目が追加されます。そのたびに、ボットの修理依頼が発生し得ます。
財務のどの業務にどのツールが合うか
ここが本ガイドの実務上の中心です。業務を、最も低いリスクで処理できる層に対応付けてください。
| 財務業務 | 最適な手段 | 理由 | 人によるチェックポイント |
|---|---|---|---|
| APIがない場合に、日次の銀行ファイルをERPに取り込む | RPA | 毎日、同じ手順、同じ形式 | 例外と失敗した実行を確認する |
| テンプレートから承認済みの仕訳を計上する | RPA | 固定された項目、固定されたロジック | 作成者と承認者による最終承認は維持する |
| さまざまな形式の仕入先の請求書からデータを抽出する | IDP | レイアウトが多様で、ルールでは対応しきれない | 信頼度の低い項目は事務員に回す |
| 入金消込のために銀行取引明細と送金通知を読み取る | IDP、次にルール | 非構造化テキストが照合可能なデータになる | 照合できなかった明細は売掛金管理が確認する |
| 請求書を正しい勘定科目とコストセンターに割り当てる | 機械学習 | 履歴からパターンを学習する | 新規の仕入先と大きな金額を確認する |
| 重複請求書、普通ではない仕訳、不自然な経費にフラグを立てる | 機械学習 | ルールが想定していなかったものを検知する | アナリストがすべてのフラグを調査する |
| 月次資料の差異コメントを下書きする | 生成AI | 与えた数値から書く言語の作業 | FP&Aがすべての数値と文を確認する |
| ポリシー文書から「出張規程はどうなっているか」に答える | 検索を組み合わせた生成AI | 出典付きの平易な回答が必要 | ポリシーの責任者が文書を維持する |
| 支払の承認や仕訳の計上 | AIやRPA単独ではない | 権限と説明責任 | 名前の挙がった人が決める |
2つのパターンがあります。RPAが力を発揮するのは、プロセスが安定していて、システム同士が連携していない場面です。「これを読む」や「これが正しそうか判断する」で始まる業務は、IDPかAIの領分です。ボットにはばらつきに対処する手段がないからです。
組み合わせ方:請求書受領から支払までの例
実際の財務の自動化の多くは連鎖であり、各層が補い合うのはその連鎖の中です。買掛金管理を例にとります。Gartnerの調査では、プロセス自動化が財務における主要なAI活用の1つに挙がっています。
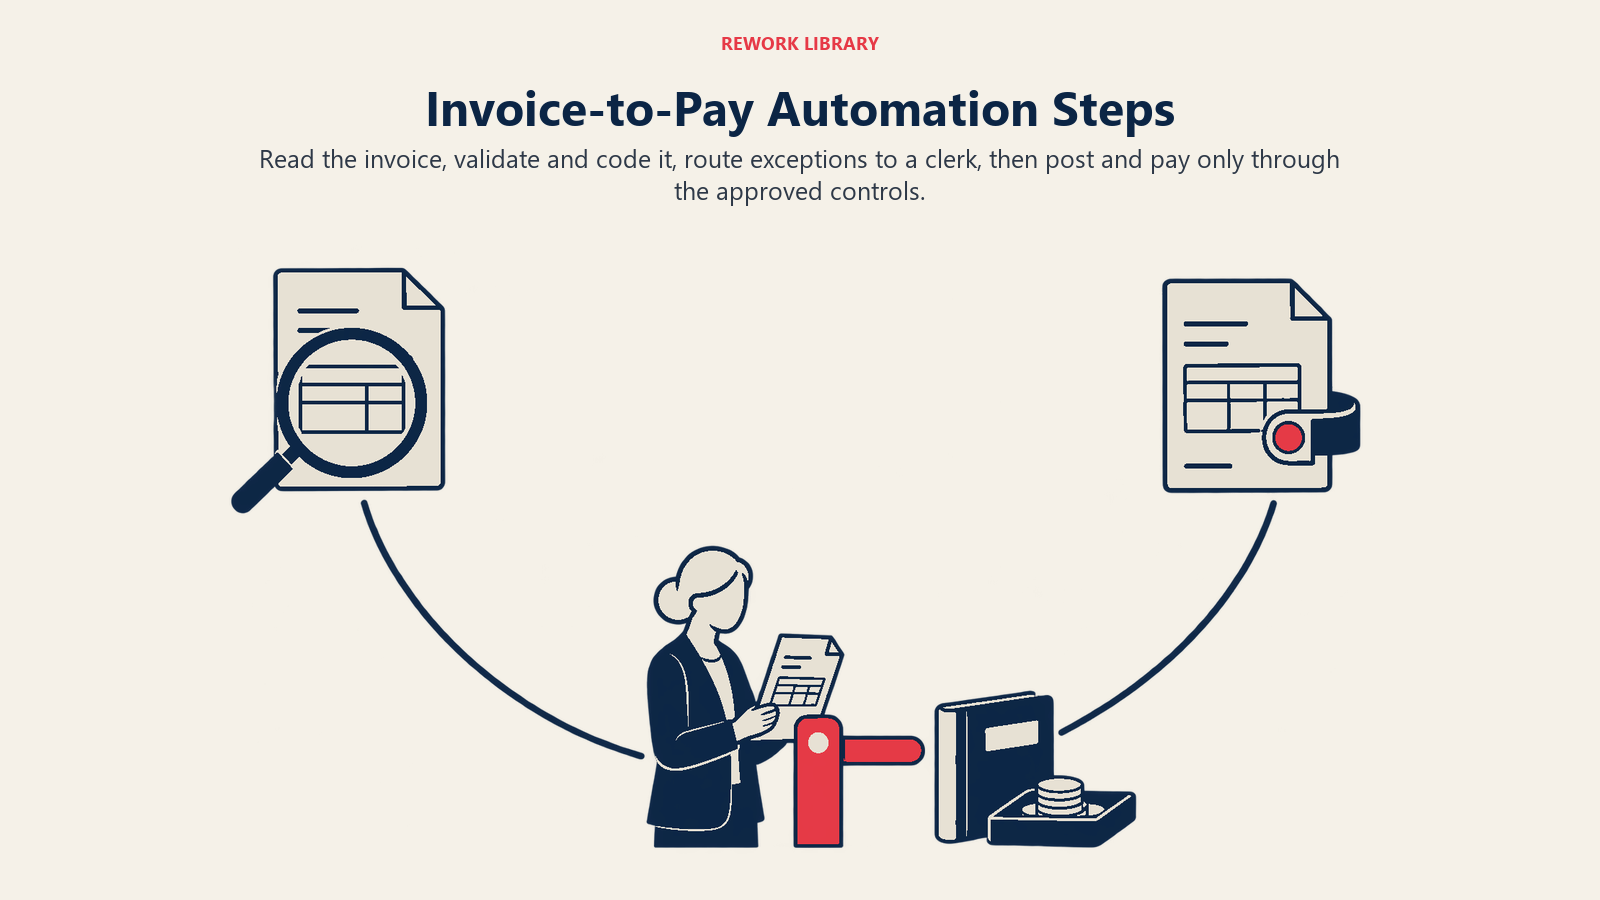
- 取り込み。 請求書は、メールとポータルから、数十種類のレイアウトで届きます。IDPが1通ずつ読み取り、項目ごとの信頼度スコアとともに、構造化された項目を出力します。
- 検証。 ルールが基本を確認します。発注書は存在するか、数量は検収と一致するか、仕入先は承認済みリストにあるか。これらは決定論的なチェックですので、通常のワークフローロジックかRPAで処理します。
- 分類。 機械学習モデルが過去の割り当てから勘定科目とコストセンターを提案し、別のモデルが重複の疑いや普通ではない金額にフラグを立てます。
- 例外の振り分け。 信頼度のしきい値を下回るもの、またはフラグが付いたものは、抽出したデータの隣に元の文書を添えて、買掛金管理の事務員に回されます。
- 計上。 ERPに適切な連携がある場合は、それを通じてデータを計上します。ない場合は、RPAのボットが、承認済みの請求書をレガシーの画面に入力します。
- 支払と照合。 支払の承認は、名前の挙がった承認者のもとに残します。送金通知の照合には、ふたたびIDPを使うこともあります。
この連鎖で「AIが何かを決める」部分がいかに少ないかに注目してください。モデルは、読み取り、提案し、フラグを立てます。承認するのは人で、強制するのはルールです。この構造がヒューマン・イン・ザ・ループ設計の実際的な意味であり、スピードが統制を犠牲にしないようにしてくれます。
Ardentのタッチレス率は、これが重要な理由を示しています。タッチレスが平均32.6%の請求書にとどまるということは、大半の請求書で、どこかに人が関わっているということです。ベストインクラスのチームでも49.2%で、およそ半分です。完全に人手を介さない処理は、すべての企業にとって現実的な目標ではありません。より有用な目標は、入力と催促の手間をなくし、人が例外の対応に時間を使えるようにすることです。
新しい文書読み取りモデルが変えること
長年、IDPの工程はプロジェクトが停滞する場所でした。仕入先がレイアウトを変えるたびにテンプレートが壊れ、新しい文書の種類ごとに学習が必要でした。マルチモーダル言語モデルがこれを変えつつあります。FraunhoferとLamarrのベンチマークでは、ページの画像を直接読み取るモデルのほうが、先に文書をテキストへ変換する方式よりも、項目を正確に抽出しました。最良のモデルは、きれいな請求書で96.50%に達しましたが、スキャンした請求書では92.71%、スキャンしたレシートでは87.46%でした。
これらの数字は、約束ではなく、範囲として読んでください。結果を左右したのは文書の品質で、同じモデルでも、きれいなデジタルの請求書とスキャンしたレシートとでは、約9ポイント下がりました。財務のプロセスでは、100件あたり数項目の誤りでも積み重なります。1つの項目の誤りだけで、請求書がレビューに回されるからです。したがって、項目の精度とタッチレス率は別の指標であり、両方を追跡する必要があります。このベンチマークは、公開データセットで特定のモデルを試したものでもあります。導入を決める前に、自社の請求書のサンプルでテストしてください。
各層が失敗する場面
それぞれの層には特有の失敗があり、統制はそれに合わせて作る必要があります。
RPAの失敗は、目立つか、見えないかのどちらかです。 画面が変わるとボットが止まる(目立つ)こともあれば、誤った場所をクリックし続ける(さらに悪い)こともあります。すべての実行を記録し、失敗時にはアラートを出し、ボットの出力を元の合計と突合し、ボットごとに担当者を決めてください。担当者のいないボットは、監査を待つ統制上の欠陥です。
IDPの失敗は、小さく、頻繁です。 読み違えた数字、入れ替わった日付形式、合計として取り込まれた税額の行などです。信頼度のしきい値は、文書単位ではなく項目単位で設定し、信頼度の高い出力もサンプリングしてください。危険な誤りは、ツールが確信しているものだからです。
AIの失敗は、もっともらしいものです。 生成モデルは、実際には起きていないドライバーを引用した、流暢な差異の説明を書くことがあります。これがAIのハルシネーションであり、財務では取締役会向けの資料に紛れ込みかねません。モデルに数値を与えて説明させ、出典の明示を求め、レビュー担当者にすべての数値を確認させてください。予測モデルには固有のリスクがあります。バイアスを学習したり、事業の変化とともにドリフトしたりすることがありますので、誤り率を定期的にレビューしてください。
ステップごとの選び方
- 部門ではなく、プロセスの手順を挙げます。 「買掛金管理」では大きすぎます。「仕入先の請求書を読む」「発注書と照合する」「勘定科目を割り当てる」「ERPに計上する」が、ツールに対応付けられる単位です。
- 各手順を入力で分類します。 固定された画面やファイルから始まるのか、文書からか、判断からか。それがRPA、IDP、AIのどれかを決めます。
- まず、よりすっきりした選択肢を確認します。 システムにAPIやネイティブの連携があるなら、それを使います。RPAは、連携がないことへの回避策であることが多く、適切な連携のほうが安定しています。
- 誤りのコストを評価します。 リスクが低く、簡単に元に戻せる手順は、サンプリングで運用できます。お金を動かす、帳簿を締める、規制当局に届く、といった手順には、人によるチェックポイントが必要です。
- データを確認します。 AIとIDPの品質は、入力するものに左右されます。仕入先名の不統一や整っていない勘定科目表は、AIのための財務データの準備状況が説明するとおり、すべての層に悪影響を及ぼします。
- 1つの連鎖を、端から端まで、1四半期パイロット導入します。 タッチレス率、請求書100件あたりの例外数、レビュー担当者による修正率、サイクルタイムを測定します。比較するのは、ベンダーのデモではなく、従来のプロセスです。
- 責任の所在を書き出します。 すべてのボット、モデル、プロンプトに、名前の挙がった担当者、変更履歴、レビュー日を設けます。
AIエージェントの位置付け
AIエージェントは、複数のステップからなる業務を計画し、ツールを使い、その結果に基づいて動きます。そのため、決まったスクリプトなしで、ボットが行う作業の一部をこなせます。その柔軟性はリスクでもあり、行動できるエージェントは、誤った行動もできます。エージェントは、範囲が限られ、記録が整い、権限を絞った業務のためのパターンとして扱ってください。具体的な導入例は財務向けAIエージェントで、本ガイドで扱った、より単純なツールとの位置関係はユースケースの概要で、それぞれ解説しています。
避けるべき落とし穴
- ルールで足りる場面でAIを使う。 手順が「合計が上限未満なら承認」であれば、ルールを書いてください。安く、速く、説明できます。
- 入力がばらつく場面でRPAを使う。 1つの請求書レイアウトに合わせて作ったボットは、次のレイアウトで壊れます。前段にIDPを置いてください。
- 壊れたプロセスを自動化する。 ボットは、悪いプロセスを、より速く繰り返します。プロセスを直してから自動化してください。
- 項目の精度だけを測定する。 抽出率が高くても、タッチレス率は低いことがあります。1つの項目の誤りで、文書全体がレビューに回されるからです。
- ボットやプロンプトをシャドーITにしてしまう。 チームが独自にボットを作ったり、元帳を公開チャットボットに貼り付けたりすると、統制とデータセキュリティに穴ができます。まず、承認するツールを決めてください。
測定すべき指標
タッチレス率、例外の発生率と理由、月次サンプルでの項目単位の精度、レビュー担当者による修正率、受領から計上までのサイクルタイム、ボットやモデルのインシデントを追跡します。比較の対象は、自社のベースラインです。
次に読む記事
最初のプロジェクトを決める段階なら、安定していて件数の多いプロセスを1つ選んでください。通常は請求書の読み取りか、銀行勘定調整です。上の表を使って各手順をRPA、IDP、AIに対応付け、人によるチェックポイントを置いてパイロット導入します。まずは、機能する中で最も安い層から始めてください。より柔軟で予測しにくい層に進むのは、業務がそれを必要とする場合だけにします。
Head of Finance Strategy