AIが財務チームの役割をどう変えるか:処理からビジネスパートナリングへ
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AIが財務チームの役割を変えるとは、反復的でルールに基づく業務(請求書の勘定科目の割り当て、取引の照合、レポートのたたき台づくり)をAIが引き受け、人がアウトプットのレビュー、結果の分析、事業部門への助言により多くの時間を使えるようにすることです。 仕事が予定どおりに消えるわけではありません。各職務の中身が、数値をつくることから、数値を確認し、説明し、行動につなげることへと移っていきます。
このガイドは、ツールが足元で変わりつつある中で、人員計画、採用、育成を考えなければならないCFO、コントローラー、財務ディレクター、財務マネージャー向けです。労働力に関するエビデンス、職種別の変化、価値が高まるスキル、リスキリングの実践的な進め方を取り上げます。技術面については財務におけるAIと、具体的な財務AIのユースケースをご覧ください。
重要なポイント
- 米国労働統計局(BLS)は、会計士・監査人の雇用が2025年から2035年にかけて5%増加すると予測しています。AIと自動化が一部の定型業務を担う可能性があり、助言や分析の業務がより重要になるが、全体の需要は減らないとしています(BLS Occupational Outlook Handbook: Accountants and Auditors)。
- 同じ情報源は、記帳・会計・監査事務員が2025年から2035年にかけて6%減少すると予測しており、ソフトウェアが多くの業務を自動化したと指摘しています(BLS: Bookkeeping, Accounting, and Auditing Clerks)。
- 売上高10億ドル以上の北米企業のCFO 200人を対象にしたDeloitteの2025年第4四半期CFO Signals調査では、49%が、従業員をより付加価値の高い業務に振り向けるためのプロセス自動化を、2026年の財務人材における最優先事項に挙げました(Deloitte CFO Signals)。
- 2025年8月から9月に実施されたAICPAとCIMAによる財務部門のシニアリーダー1,446人への調査では、56%が生成AIを最も顕著なスキルギャップとして挙げ、32%がビジネスパートナリングを挙げました(AICPA & CIMA Future-Ready Finance survey)。
- ACCAとCA ANZは2026年に財務の専門家1,600人を調査しました。72%が生成AIのスキルは基礎レベルか皆無と回答し、93%がAIが生成したインサイトの完全性と検証可能性を懸念していました(ACCA and CA ANZ, Enabling finance insight)。
実際に何が変わっているのか
財務の仕事には、昔から2つの層があります。1つ目は作成の層で、取引の取り込み、勘定の照合、決算、レポートの作成です。2つ目は判断の層で、数値が何を意味し、どう対処し、信頼できるのかを判断します。数十年にわたり、財務チームの時間の大半は1つ目の層に費やされ、2つ目の層には残った時間しか充てられませんでした。
AIや、RPAのような従来の自動化ツールは、1つ目の層に働きかけます。機械学習は請求書を読み取って発注書と照合します。生成AIは、元帳から差異コメントの下書きを作成します。財務向けAIエージェントで説明しているように、エージェントは承認を催促して回り、仕訳を準備することもできます。作成の層のコストが下がるにつれ、2つ目の層がチームの主な貢献になります。
だからといって、10人の財務チームが3人のチームになるわけではありません。Deloitteの調査結果が示しているのは意図であり、CFOは自動化によって人をより付加価値の高い業務に振り向けたいと考えています。創出した時間を再配置するのか、単にコストを削るのかは、経営の選択です。
労働力データが示すこと
政府の見通し:変わるのは職業全体ではなく仕事の構成
BLSのOccupational Outlook Handbookは、職業ごとに別々に報告しているため、最も明快な公的データ源です。以下の各数値は、それぞれの職業のページから引用したものなので、行をまたいで1つの母集団として読まないでください。
| 職業(BLS) | 2025年の年収中央値 | 2025年の雇用数 | 予測される変化(2025年から2035年) | 技術についてBLSが述べていること |
|---|---|---|---|---|
| 会計士・監査人 | $83,680 | 1,595,200 | +5%(79,400人) | AIとロボティック・プロセス・オートメーションが生産性を高める可能性があり、一部の定型業務は自動化される可能性があります。助言や分析の業務がより重要になり、全体の需要は減らない見込みです |
| 財務アナリスト | $103,570 | 443,100 | +7%(32,000人) | このページにAIに特化した記載はありません |
| 記帳・会計・監査事務員 | $50,670 | 1,532,400 | -6%(85,600人) | ソフトウェアが多くの業務を自動化しました。同じ仕事に必要な人数は減り、事務員はより分析的で助言的な役割を担うようになります |
このパターンは慎重に読み取ってください。純粋な取引処理に最も近い職業が、縮小すると予測されています。分析と判断を中心とした職業は、成長すると予測されています。そして縮小しない職務も、ツールだけでなく中身が変わると見込まれています。
このデータを使う際の注意点が1つあります。これは米国の労働市場に関する予測であり、個々の企業の内部で何が起きるかではなく、職の数を示しています。同じBLSのページによれば、事務員150万人超の職が6%減少しても、年間約144,100人分の求人は生じます。その全員が、他の職業に移る人や労働市場を離れる人によるものです。自社の計画は、自社のプロセスデータに基づいて立ててください。
CFOの優先事項:自動化は人材に関する意思決定
Deloitteの2025年第4四半期の調査は、自動化を2026年の財務人材における最優先事項に位置づけており、CFOの49%が挙げています。同じ調査では、87%のCFOが2026年の財務オペレーションにとってAIは極めて重要または非常に重要だと考え、54%が財務へのAIエージェントの統合を変革の最優先事項の1つに挙げていました。人員予算を決める人たちが、自動化の目的は付加価値の高い仕事だと言う以上、残る職務はそれを実現できるように設計し直す必要があります。
専門団体:スキルギャップがボトルネック
AICPAとCIMAによるシニアリーダー1,446人への調査によると、88%が、今後12〜24か月の会計・財務で最も変革的なテクノロジーのトレンドはAIだと考えている一方、自組織の準備が十分に整っていると答えたのは8%にとどまります。最も顕著なスキルギャップは生成AIの56%で、データと分析(36%)、コミュニケーション・影響力・批判的思考(33%)、ビジネスパートナリング(32%)が続きました。ギャップを埋める最も効果的な方法として、61%の回答者が実務を通じた研修を挙げました。
ACCAとCA ANZの2026年のレポートは、財務の専門家1,600人の回答に基づき、従業員側からも同じ状況を裏づけています。72%は生成AIのスキルが基礎レベルか皆無で、41%は自分の時間で研修を探しており、93%はAIが生成したインサイトの完全性と検証可能性を懸念しています。障壁のリストも、チームの目に入るところに置いておく価値があります。データ品質の問題(42%)、適切なスキルの不足(42%)、複数のデータソースの統合の難しさ(40%)です。ACCAの最高経営責任者は、この変化を、財務チームが過去を振り返る報告のエンジンから、全社的なインサイトを可能にする戦略的な推進役へと進化していくことだと説明しています。
若手の業務:未解決の問い
最も議論されている影響は、従来は処理業務を通じてこの職業を学んできた若手スタッフに対するものです。ICAEWによると、Big Fourは過去2年間に若手の採用を減らし、その一因はAIだと受け止められていましたが、4社とも今年は少なくとも1,000人の若手を採用する計画で、EYは1,600人を見込んでいます。同じ記事で紹介されている採用担当者は、キャリア初期の専門職は現在、データ入力に使う時間が減り、アウトプットのレビューに使う時間が増えており、雇用主は適応力とテクノロジーへの習熟度をますます重視するようになっていると述べています(ICAEW)。これらは確定したデータではなく兆候として扱ってください。明らかなのは設計上の課題です。若手が仕訳の入力を通じて学ばなくなるなら、数値がどう作られるかを教える別の方法が必要になります。
職種別:現在とAI活用後
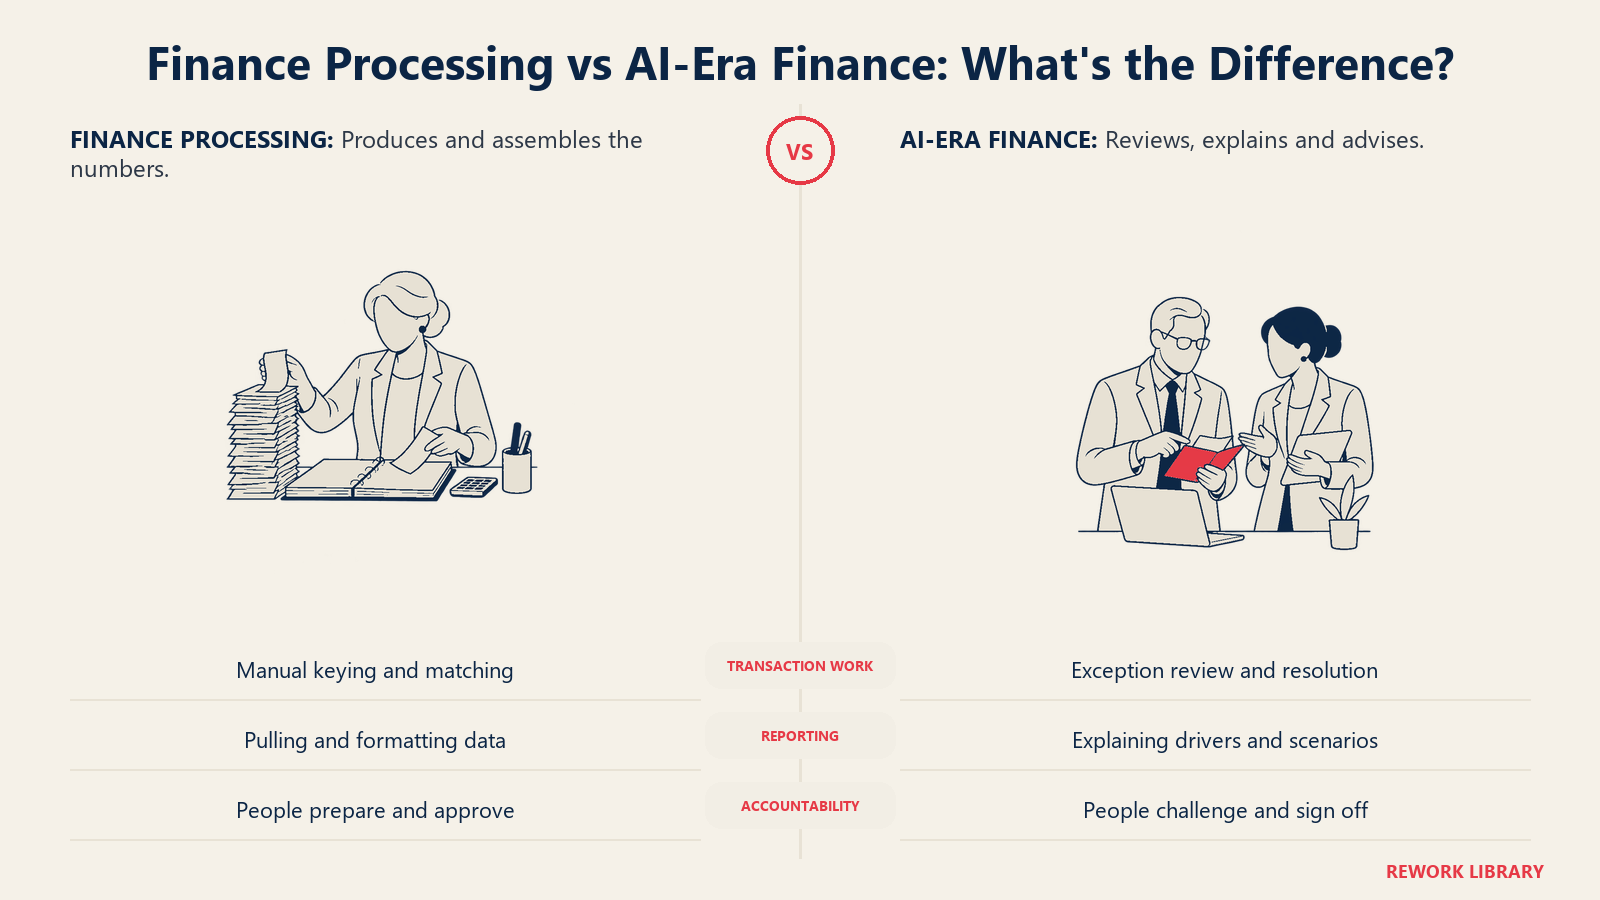
次の表は、特定の企業に対する予測ではなく、計画のための見取り図です。作成の層がどこで縮小し、その代わりに担当者に何が期待されるかを示しています。
| 職種 | 縮小する業務 | 増える業務 | 新たに身につけるスキル |
|---|---|---|---|
| AP/ARおよび請求担当 | 請求書の手入力、照合、支払の催促 | 例外処理、仕入先や顧客との問題解決、データ品質のチェック | AIの信頼度フラグの読み取り、プロセスの知識、基本的なデータスキル |
| 記帳担当と実務担当の会計士 | テンプレートからの仕訳、定型の照合、スケジュールのたたき台づくり | AIが準備した仕訳のレビュー、差異の調査、勘定科目マッピングの維持 | レビューとチャレンジ、統制の考え方、ツールの設定 |
| 財務アナリストとFP&A | データ抽出、レポートの作成、書式設定、コメントのたたき台づくり | ドライバーベースの予測、シナリオ分析、予算責任者への差異の説明 | 生成AIの出力へのプロンプト作成と検証、統計、データを使ったストーリーテリング |
| コントローラーと経理マネージャー | 決算タスクの催促、進捗管理、すべての照合の手作業によるレビュー | リスクベースのレビュー、方針に関する判断、AI支援プロセスの統制設計 | AIの出力のガバナンス、監査証跡の設計、チェンジマネジメント |
| 内部監査とコンプライアンス | 手作業による母集団全体のサンプリング、証拠の収集 | 母集団全体のテスト、モデルとデータのリスク評価、AI統制についての助言 | データ分析、AIのハルシネーションとモデルの限界への理解 |
| 財務(トレジャリー)と税務 | データの集約、定型の申告、現金ポジションの把握 | シナリオ分析、規定の解釈、エクスポージャーに関する判断 | 専門分野の深い知識と、モデルの前提を問い直す力 |
| 財務ビジネスパートナー | ほとんどなし。作成業務に圧迫されがちだった役割です | 仕事の比重が増える:事業部門との予測、意思決定支援、商業的な視点からのチャレンジ | 商業的な感覚、影響力、データの活用力 |
| CFOと財務リーダーシップ | 定型の出力の承認、アドホックなレポートの依頼 | AI投資の判断、リスク選好、人材設計、取締役会へのストーリー | AIガバナンス、人員計画、ベンダーとリスクの判断力 |
2つのパターンが目立ちます。1つ目は、あらゆる階層でレビューが中核的な能力になることです。大量の正しい未払計上の中から誤ったものを見つけられる人は、100件の未払計上を準備できる人よりも価値があります。2つ目は、ビジネスパートナーの役割がもはや贅沢ではなくなることです。作成のコストが下がれば、財務の価値を制約するのは、管理者の意思決定をどれだけうまく支援できるかになります。それがパートナリングの意味です。
価値が高まるスキル
調査から浮かぶのは、短いリストです。
判断とレビュー。 AIの出力は流暢ですが、ときに誤っています。誤りを見つける人には、基礎となる会計、データの系譜、統制への理解が必要です。これが財務部門におけるヒューマン・イン・ザ・ループの実践的な意味です。指名されたレビュー担当者、定められたチェック、却下する権限が揃っていることです。
データの活用力。 全員の会計士にコードを書かせる必要はありません。ただし、データの出どころ、項目が空欄である理由、モデルに見えないものを知っておいてもらう必要があります。データの基盤が弱い場合は、AIに向けた財務データの準備から始めてください。AIは、人よりも速く悪いデータを増幅させるからです。
生成AIのリテラシー。 AICPAとCIMAの調査で56%を占めた生成AIのギャップは、単独で最大の項目です。ここでのリテラシーとは、何を尋ねるか、回答をどう検証するか、どのデータを承認されていないツールに入れてはならないかを知っていることです。より広いスキルの話は、AIリテラシー:新しい職場のスキルで論じています。
コミュニケーションと影響力。 誰も行動しない分析には価値がありません。コミュニケーションの33%とビジネスパートナリングの32%というギャップは、多くのチームが数値は把握していても、それで意思決定を動かすことに苦労していることを示しています。
プロセスと統制の考え方。 自動化されたプロセスが例外に遭遇したときの動作を決め、それを監査人に示せるようにする人が必要です。ワークフローと統制目標の両方を理解している財務担当者が、新しいプロセスの設計者になります。
財務チームのリスキリングの進め方
- 現在の工数を把握します。 各チームに、処理、レビュー、分析、助言のそれぞれにかけている時間を見積もってもらいます。多くのチームで、助言の割合が小さいことが分かります。それがベースラインです。
- 最初に自動化するプロセスを選びます。 請求書の読み取りや銀行勘定調整のように、取引量が多くルールが明確なところから始めます。候補の絞り込みにはユースケースガイドが役立ちます。
- 自動化する前に、生まれた時間の使い道を決めます。 目標を書き出します。決算の短縮、予測サイクルの増加、予算責任者との時間の増加などです。余力の配分を決めなければ、新たなアドホックの依頼に吸収されるか、計画なしに削られてしまいます。
- タスクだけでなく役割を再設計します。 職務記述書を更新し、レビュー、例外処理、パートナリングを明示的な職務にします。評価基準もそれに合わせて変更します。
- 実務を通じて研修します。 AICPAとCIMAの調査では、61%が実務を通じた研修を最も効果的な方法と評価しました。パイロット導入するプロセスに短い学習計画を組み合わせ、実際のツールの出力を実際のファイルで検証する練習をします。
- 若手のキャリアパスを再構築します。 新人が手作業の処理を通じて学ばなくなるなら、体系的なローテーション、レビューして説明する演習、コントローラーやFP&Aリーダーへの同行を設け、基礎を築けるようにします。
- レビューのルールと責任者を定めます。 AIが支援する各ステップについて、誰がレビューし、何を確認し、システムと意見が分かれたときにどうするかを決めます。監査証跡を残してください。
- オープンに伝えます。 どの業務が変わるのか、削減できた時間をどう使うのか、役割がどう発展していくのかをチームに伝えます。沈黙は人員削減の計画と受け取られます。
- 両面を測定します。 サイクルタイムと誤り率だけでなく、チームの時間のうち分析とパートナリングに使われている割合や、予算責任者の満足度も追跡します。後者が動かないなら、生まれた余力は役に立たない方向に向かっています。
避けるべき落とし穴
再配置する前に削減してしまう。 ツールが稼働した途端に人員を削ると、それをレビューするのに最も適した人材を失います。誤り率を測定しながらプロセスが安定して回るまで待ちましょう。
レビューが形だけの承認になる。 レビュー担当者が1日に何百件ものAI準備の項目を確認せずに承認しているなら、その統制は書類上にしか存在しません。意図的にサンプルを抽出し、修正を追跡し、レビュー担当者を入れ替えてください。
若手の層が空洞化する。 新人の業務をすべて自動化し、代わりの学習経路を用意しなければ、5年後に次世代のコントローラーが不足します。
古い職務記述書で採用する。 新規採用者をデータ入力の速さやExcelの書式設定で選考しているなら、今やツールが担う業務に最適化していることになります。
信頼を軽視する。 調査対象の専門家の93%がAIが生成したインサイトの完全性を懸念している以上、出力を信用しないチームは、こっそり手作業でやり直し、削減効果を帳消しにします。出力がどう検証され、どこから来たのかを示してください。
次に読む記事
まず手順1の工数の把握から始めてください。午後ひとつあれば終わります。それで、今のチームが主に作成しているのか、主に助言しているのかが分かります。次に、自動化するプロセスを1つ、並行して伸ばすスキルを1つ選びます。最初のプロセスがメールに埋もれた定型の承認であれば、Reworkの承認サービス(順次、並列、条件付きのフロー)のようなワークフローツールで回せますし、レビューと判断は人が担い続けます。技術とユースケースについては財務におけるAIを、会計に特化した下書きツールについては会計における生成AIをご覧ください。
Head of Finance Strategy