CFOが財務部門のAIロードマップを作る方法
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
財務のAIロードマップとは、どの財務プロセスに、どの順番で、どのデータを使い、誰の統制のもとで、チームにどのスキルを備えてAIを導入するかを定めた、順序立てた計画です。 全社のAI戦略とは異なります。決算、予測、統制、予算を同時に担うのはCFOだけですので、ロードマップはこの4つすべてに配慮する必要があります。
本ガイドは、「AIを試すべきか」という段階を過ぎ、人手よりもアイデアのほうが多い状況に直面しているCFO、コントローラー、FP&Aの責任者、財務変革のマネージャー向けです。扱うのは5つの手順です。プロセスの棚卸し、ユースケースの採点、データ整備、リリースの順序付け、スキル計画です。成熟度のステージや内製か購入かといった、全社レベルに共通する論点は、繰り返さずにAI変革戦略の各ページに譲ります。
重要なポイント
- Deloitteの2026年第2四半期CFO Signals調査(北米のCFO 200人)では、自社の現在のAIガバナンスに自信があると答えたのは43%で、全社的なフレームワークにおける最大の課題として、スピードとリスクのバランスを挙げたのは59%でした(Deloitte)。
- 同じ調査で、最高情報セキュリティ責任者(CISO)がAIガバナンスを担っていると答えたのは33%で、最も大きな責任を負うのはCFOだと答えたのは19%でした(Deloitte)。
- KPMGが2026年に財務のシニアリーダー1,013人を対象に行った調査では、AIの効果が最も強く表れたのは意思決定の質、予測精度、対応の速さでした。取引処理ではなく、判断の比重が大きい領域です(KPMG)。
- 同調査では、データ品質を最も多く挙がった機会かつ脆弱性と答えたのが36%、既存の財務チームにAIのスキルを習得させているのが38%、必要な人材のタイプを見直しているのが28%でした(KPMG)。
- KPMGはさらに、AI関連のKPIを正式に追跡している組織は、そうでない組織に比べ、ROIが中程度または大きく改善したと答えた割合が10ポイント高かったと報告しています(KPMG)。
財務に専用のロードマップが必要な理由
全社のAI計画は、通常、導入と普及を最適化します。財務ではそうはいきません。営業コンテンツで答えを間違えても、まずいメールが1通出るだけです。照合や見越計上で答えを間違えると、財務諸表にまで及ぶ可能性があり、その時点から内部統制の対象になります。
財務が異なる点は3つあります。
カレンダーが固定されています。 四半期末の最中に新しいツールをパイロット導入することはできません。決算、監査、予算の時期によって、変更しても安全な期間が決まります。それを無視したロードマップは、最初の繁忙月に押し流されます。
成果物と同じくらい、証跡が重要です。 10時間を節約できても、何を行い、誰が確認し、どのバージョンが動いたのかを示せないツールは、監査人に余計な作業を生みます。統制の設計はユースケースの一部であり、後から付ける手順ではありません。
データは財務が自分で直すしかありません。 勘定科目表のマッピング、仕入先マスタ、事業体の構造は、財務自身のシステムにあります。KPMGの調査では、データ品質が障壁の筆頭に挙がっており、ベンダーが代わりにきれいにしてくれることはありません。
効果が集中する領域についてのKPMGの調査結果は、目標を高く置くうえで参考になります。予測精度と意思決定の質が最も強い改善を示しているため、バックオフィスの自動化だけで構成したロードマップは、目標が低すぎるかもしれません。バランスの取れたロードマップは、手早く成果が出る取引処理の案件に、判断の比重が大きい案件をいくつか組み合わせます。
ステップ1:業務プロセス一覧を作る
ツールからではなく、部門が行っている業務から始めます。繰り返し発生する財務プロセスをすべて挙げ、それぞれについて5つの項目を記録します。件数、サイクルタイム、担当者、関わるシステムの数、エラーが出やすい箇所です。表計算ソフトで十分です。
一覧は、チームがすでに使っているサイクル別にまとめます。
| 財務サイクル | 典型的なプロセス | 記録する内容 |
|---|---|---|
| 調達から支払まで | 請求書の読み取り、勘定科目の割り当て、照合、承認、支払処理 | 月間の請求書件数、手作業が必要な割合、例外の種類 |
| 受注から入金まで | 請求、入金消込、債権回収、与信確認 | 未消込の明細数、争いのある請求書、入金消込にかかる日数 |
| 記録から報告まで | 仕訳、照合、決算タスク、連結、開示 | 照合の件数、決算カレンダー、遅れたタスク |
| 計画と分析 | 予算、予測、差異コメント、シナリオ | 予測サイクルの長さ、バージョンの数、コメントの執筆者 |
| トレジャリーとリスク | 現金ポジション、銀行接続、不正チェック | 口座数、手作業のレポート、承認ステップ |
| 税務と監査 | 税金引当、間接税、証拠資料の依頼 | 監査ごとの依頼件数、手作業の監査調書 |
この棚卸しを価値あるものにする習慣が2つあります。1つ目は、責任者だけでなく、実際に作業をしている担当者に話を聞くことです。担当者は、「自動」とされている照合でも、手元の表計算ソフトが別途必要なことを知っています。2つ目は、回避策を記録することです。オフラインの表計算ソフトが3つある業務は、AIの問題である前にデータの問題です。採点するときに、その点を明らかにしておきたいところです。
シャドー利用も把握しておきます。買掛金管理の担当者が、すでに請求書のテキストを公開チャットボットに貼り付けているかもしれません。棚卸しは、それを確認する適切な機会です。誰がどの作業をしていそうかは、AIと財務チームの役割を参考にすると見えてきます。
ステップ2:ユースケースを採点する
次に、棚卸しの結果を、AIにできることと突き合わせます。アイデアを探すには、財務ユースケースの概要に、機能別の代表的な候補が載っています。すべてを評価しようとしないでください。棚卸しで実際に困りごとが見えた業務を選び、候補ごとに同じ5つの基準で採点します。
| 基準 | 問い | 1(弱い)から5(強い) |
|---|---|---|
| 価値 | 時間、エラー、意思決定の質がどれだけ左右されるか | 5 = 明確で測定できる効果がある |
| データの準備状況 | 入力データはきれいで、1か所にまとまり、十分に文書化されているか | 5 = 構造化され、一貫性があり、アクセスできる |
| 統制リスク | 出力が誤っていた場合、影響はどこまで及ぶか(逆向きに採点) | 5 = リスクが低く、レビューしやすい |
| 適合度 | その業務はルールベース、文書中心、判断中心のどれか。ツールはそれに合っているか | 5 = よく理解されたパターン |
| 工数 | 連携、チェンジマネジメント、レビューの設計にどれだけの手間がかかるか(逆向きに採点) | 5 = 軽い |
採点がどう進むかを示す例を挙げます。以下のスコアは仕組みを示すための架空の数値であり、ベンチマークではありません。
| ユースケース候補 | 価値 | データ | 統制リスク | 適合度 | 工数 | 合計(25点満点) |
|---|---|---|---|---|---|---|
| 請求書の読み取りと勘定科目の割り当て | 4 | 3 | 4 | 5 | 3 | 19 |
| 銀行勘定調整の照合 | 4 | 4 | 4 | 5 | 4 | 21 |
| 差異コメントの草稿 | 3 | 4 | 3 | 4 | 4 | 18 |
| キャッシュフロー予測 | 5 | 2 | 3 | 4 | 2 | 16 |
| 収益に関わる契約のレビュー | 4 | 2 | 1 | 3 | 2 | 12 |
この表は、CFOの目線で読んでください。銀行勘定調整の照合の得点が最も高いのは、最も価値が大きいからではなく、データが整っていて、レビューが単純で、リスクが限定されているからです。キャッシュフロー予測は価値が最も大きい一方でデータが弱いため、外すのではなく後のリリースに回します。契約レビューは統制リスクの得点が低くなっています。誤りが収益や開示に直結するためで、統制が成熟してから着手する理由になります。
採点には3つの注意点があります。状況に応じて基準に重みを付けてください。たとえば初めてのSOX対応の年に向けて準備しているなら、統制リスクを2倍にします。ゼロを平均で打ち消さないでください。統制リスクが許容できないユースケースは、他の得点がどれだけ高くても後回しにします。そして四半期ごとに採点し直してください。データの準備状況とチームのスキルは、思うよりも速く変わるからです。
ステップ3:まずデータを整える
採点表のデータの列こそ、多くのロードマップが静かにつまずく箇所です。予測、照合、増減分析の説明は、その元になる記録のあらゆる不整合を引き継ぎます。そのため、データ整備は、担当者と期限を決めたロードマップの独立した項目として扱います。
財務で典型的な候補は次のとおりです。
- 勘定科目表の整理。 使われていない科目を廃止し、「その他」が何を意味するかを文書化し、部門と地域は勘定科目名ではなくディメンションに移します。
- マスタデータ。 仕入先と顧客の重複を排除し、変わらないIDを付与し、新規レコードの登録には承認を必須にします。
- マッピング。 事業体からグループへのマッピングを、個人の表計算ソフトから、変更履歴を残せる統制された場所に移します。
- 履歴。 モデルが学習する期間のデータに一貫性があるかを確認します。3年前のシステム移行が、予測モデルのトレンドを崩すことがあります。
それぞれのチェックリストは、財務データの準備状況ガイドで順を追って解説しています。経験則として、データの準備状況の得点が3を下回るユースケースは、その前のリリースにデータの修正を組み込み、ユースケース自体は待たせます。
ステップ4:リリースの順序を決める
順序付けは、得点、カレンダー、依存関係が一つにまとまる場面です。ほとんどの財務部門は、複数年にわたる単一の計画よりも、3つのリリースに分けたほうがうまくいきます。
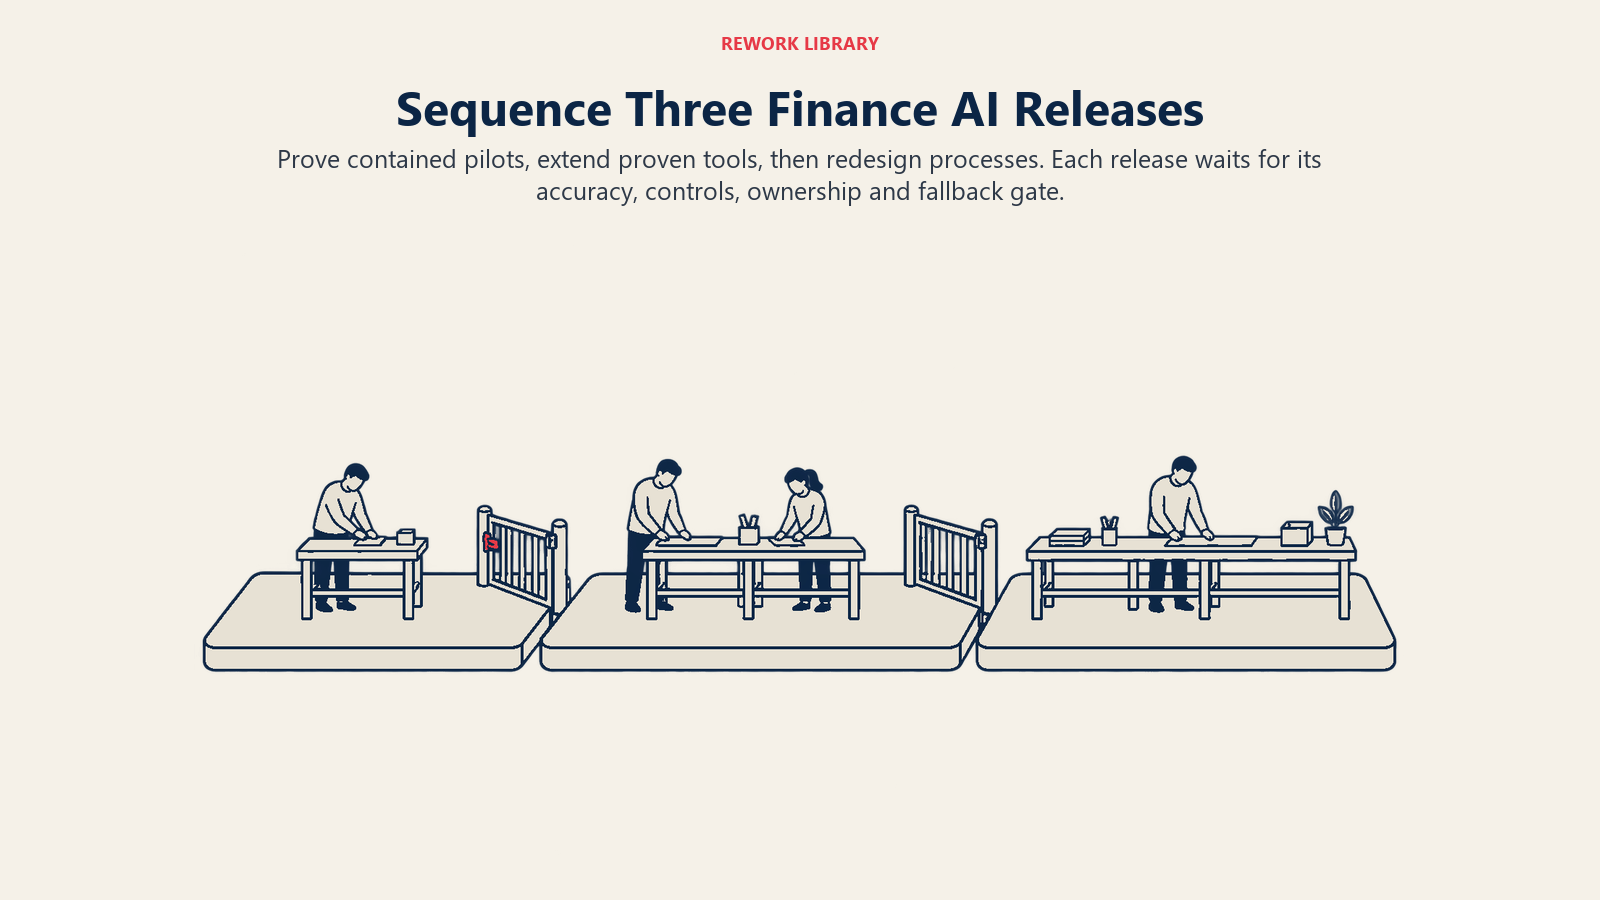
リリース1:検証して封じ込める(最初の6か月)。 得点が高く、統制リスクの低いユースケースを2つか3つ選びます。たとえば照合の自動化、請求書の勘定科目割り当ての支援、コメントの草稿作成です。それぞれを、既存のプロセスと並行して数サイクル運用します。証跡を残す習慣をここで築きます。ログ、レビュー担当者の承認、上書きの記録です。並行して、後のリリースに必要なデータ修正にも着手します。全社レベルの道筋と対応させると、これはAI成熟度の5段階で説明している、実験から統制されたパイロット導入への移行にあたります。
リリース2:拡大して接続する(その後の6〜12か月)。 実績のあるツールを、より多くの事業体やより大きな件数に広げます。さらに、データが整った段階で、判断の比重が大きいユースケースを1つ加えます。予測やシナリオ分析などです。この時期には、月次決算でも、複数のツールが同じカレンダーの中で連携する効果が出始めます。
リリース3:再設計する(それ以降)。 統制、データ、スキルが整えば、AIを既存の業務に後付けするのではなく、プロセス自体を作り直せます。決算を継続的な照合を軸に組み立て直す、承認を例外処理を中心に書き換える、といった形です。
リリースごとに、実施か中止かを決める判定基準を設けます。精度が許容範囲内にあること、統制が文書化されていること、担当者が決まっていること、代替手段が検証済みであることです。基準を満たせなければリリースは延期し、次のリリースは始めません。四半期末と監査の期間中は、新しいことを予定しないでください。
内製か購入かについて、独自の判断基準を作る必要はありません。内製・購入・連携の判断が、全社レベルでの考え方を扱っています。財務ではもう1つ確認を加えます。統制に必要な監査証拠、つまりログ、バージョン履歴、アクセスレポートを、ベンダーが提供できるかどうかです。
ステップ5:スキルとオペレーティングモデルを計画する
人の計画がないロードマップは、リリース1で止まります。KPMGの調査は、よくあるギャップをよく表しています。既存の財務チームにスキルを習得させている組織は38%でしたが、必要な人材のタイプを見直している組織は28%にとどまりました(KPMG)。ツールの使い方を教えることと、部門の仕事のやり方を変えることは別の話です。
実践的な打ち手は次のとおりです。
- すべてのツールとすべての統制に担当者を置きます。 適用範囲、変更、モニタリングについて、責任を持つ人を1人決めます。
- データを見極める力を教えます。 KPMGの報告書は、データ品質を評価し、出力を解釈する力が最も重要なケイパビリティの必要性だと指摘しています。作成担当者もレビュー担当者も、もっともらしく見えて誤っている出力に気づけるようになる必要があります。
- レビュー担当者の仕事を変えます。 作成の手間が減るほど、レビューの比重は増します。レビュー担当者が何を確認し、何があればより詳しく見るのかを書き出します。
- AIガバナンスの責任者を決めます。 Deloitteの調査では、責任の所在が分散しています。33%がCISO、19%がCFOを挙げています。自社の部門としては、早い段階で決着をつけてください。SOXの面での議論は、AIと内部統制で扱っています。
- キャリアパスを描きます。 若手が担ってきた照合業務が減るなら、これまで実務を通じて身につけてきた判断力を、若手がどう学ぶのかを示します。
ツールだけでなく、ロードマップを測定する
リリース1が始まる前に、いくつかの指標を決めておき、ベースラインを確保します。出発点として適しているのは、対象プロセスのサイクルタイム、例外と上書きの発生率、予測誤差、手作業からレビューに移った時間、証跡が完全にそろっている統制の割合です。KPMGは、AI関連のKPIを正式に追跡している組織が、そうでない組織をROIの改善で10ポイント上回っていたと報告しており、この規律そのものが効果を生むようです。指標については、財務領域のAIの測定ガイドでさらに詳しく解説しています。
取締役会には、毎四半期、同じ3つの区分で報告します。何をリリースしたか、ベースラインに対して何を実現したか、どんなリスクや統制上の問題が出たか、です。
よくある落とし穴
- 棚卸しではなく、ツールから始めてしまう。 優れた製品はあっても、それが合わないプロセスが残ります。
- 最も価値の高いユースケースを最初に選んでしまう。 最大の成果が見込める案件は、たいていデータが最も弱いものです。まずは範囲の限られた案件で成果を出してください。
- データの整理を副次的なプロジェクトとして扱ってしまう。 担当者も期限もなければ実行されず、リリース2が遅れます。
- 間違った月にパイロット導入してしまう。 四半期末に始めたパイロットは、実力ではなく、決算のプレッシャーのもとで評価されます。
- ベースラインがない。 以前のサイクルタイムを測っていなければ、後から効果を証明できません。
- ガバナンスが展開に遅れてしまう。 稼働後に統制を後付けするほうが、最初から設計に組み込むより費用がかかります。
- ツールのためだけのロードマップで、人のためになっていない。 訓練を受けておらず、役割も見直されていないレビュー担当者が、ボトルネックになります。
- 作ったまま放置してしまう。 ユースケースは四半期ごとに採点し直してください。モデルも、ベンダーも、自社のデータも変化します。
次に読む記事
今週、1つのサイクル(たとえば記録から報告まで)について業務プロセス一覧を作り、上位5つの候補を5つの基準で採点してください。次に、最初に実行したい2つを選び、それぞれに担当者を置き、それらが依存するデータ修正を書き出します。この小さな文書がロードマップの種になり、部門の準備が実際にどの程度整っているかを素早く教えてくれます。
財務AIロードマップに関するよくある質問
財務のAIロードマップは、全社のAI戦略とどう違いますか。
全社戦略は、事業全体の方向性とガバナンスを定めるものです。財務のロードマップはより詳細で、具体的なプロセスを挙げて採点し、決算、監査、予算のカレンダーに沿って順序付けし、統制と証跡を設計に組み込みます。原則には全社戦略を、作業計画には財務のロードマップを使ってください。
CFOはどこから始めるべきですか。
ツールのデモではなく、繰り返し発生する財務プロセスの棚卸しから始めます。1つのサイクルについて、件数、サイクルタイム、関わるシステム、エラーが出やすい箇所を記録し、候補を価値、データの準備状況、統制リスク、適合度、工数で採点します。その結果から、最初に何を実行すべきかが分かります。
最初のリリースには、AIのユースケースをいくつ含めるべきですか。
通常は2つか3つで十分です。既存のプロセスと並行して運用し、証跡を集め、レビュー担当者の動き方を把握できる数であり、追加の予算を投じる前に、そのやり方が通用するかを確かめるにも足ります。
パイロットを始める前に、データをすべて整えるべきですか。
すべてを整える必要はありません。すでにデータの得点が良いユースケースから始め、後続のユースケース向けのデータ修正は並行して進めます。経験則として、データの準備状況が弱いユースケースは、そのデータ修正が終わった次のリリースまで待ちます。
財務でAIガバナンスは誰が担うべきですか。
確立した答えはありません。Deloitteの2026年第2四半期の調査では、CFOは複数の担当者を挙げ、最も多かったのはCISO、次がCFOでした。誰が担うにしても、ツールごと、統制ごとに責任者を1人決め、その担当者が入力、出力、変更を確認できるようにしてください。
ロードマップはどのくらいの頻度で更新すべきですか。
四半期ごとに見直します。データの改善とスキルの向上に合わせてユースケースを採点し直し、次のリリースの判定基準を確認し、順位が下がったものは外します。四半期末と監査の期間中は、変更を避けてください。
Head of Finance Strategy