Bahasa Indonesia
AI di Piutang Usaha: Penerapan Pembayaran dan Penagihan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AI di piutang usaha (accounts receivable) adalah pemakaian pembelajaran mesin dan model bahasa untuk mencocokkan pembayaran yang masuk dengan faktur terbuka, memeringkat akun jatuh tempo mana yang layak diprioritaskan lebih dulu, menyusun dan mengurutkan pesan penagihan, serta memilah sengketa dan potongan, sementara manusia tetap mengendalikan syarat kredit, penghapusbukuan, dan hubungan dengan pelanggan. AI tidak mengubah tujuan pekerjaan piutang. Yang berubah adalah seberapa banyak pekerjaan itu yang harus disentuh manusia.
Panduan ini ditujukan bagi controller (kepala akuntansi), manajer AR, dan direktur keuangan yang ingin tahu di mana AI benar-benar membantu dalam order-to-cash (pesanan-ke-kas), cara menerapkannya tanpa merusak hubungan dengan pelanggan, dan cara membuktikan bahwa AI menggerakkan DSO, bukan sekadar kebetulan bertepatan dengan kuartal yang bagus. Ini adalah bagian piutang dari koleksi AI for Finance. Jika Anda ingin membangun agen penagihan, cetak birunya ada di agen AI penagihan dan AR. Untuk gambaran seluruh fungsi, mulailah dari AI di bidang keuangan dan akuntansi.
Fakta Utama
- Payment Practices Barometer 2026 Atradius untuk Amerika Utara (lebih dari 600 bisnis di Amerika Serikat, Kanada, dan Meksiko) menemukan bahwa faktur jatuh tempo rata-rata mencapai 23% dari piutang B2B, dan keterlambatan pembayaran memengaruhi tujuh dari sepuluh perusahaan (Atradius, September 2026).
- Di Eropa Barat, seri barometer yang sama menemukan hampir empat dari lima perusahaan melaporkan pembayaran terlambat, dengan kredit dagang naik menjadi 52% dari seluruh transaksi B2B (Atradius, Mei 2026).
- Studi pembayaran triennial Federal Reserve 2025 melaporkan pembayaran nontunai mencapai sekitar 236,6 miliar pada 2024, dengan ACH hampir tiga perempat nilai pembayaran nontunai dan pembayaran cek terus menurun (Federal Reserve, Juli 2026). Pergeseran dari cek inilah yang menjadikan data bukti pengiriman pembayaran elektronik sebagai masukan utama untuk pencocokan otomatis.
- Aturan praktis: AI paling kuat di tempat pekerjaan AR bervolume tinggi dan berbasis pola (pencocokan, pemeringkatan, penyusunan draf) dan paling lemah di tempat pekerjaan itu berupa penilaian atas sebuah hubungan (penahanan kredit, penyelesaian, penghapusbukuan).
Apa yang Dilakukan AI di Piutang Usaha
Piutang usaha adalah rantai tugas kecil yang berulang ribuan kali: pembayaran tiba, seseorang mencari tahu untuk apa pembayaran itu, faktur menua, seseorang memutuskan apakah akan ditagih, pelanggan menyengketakan satu baris, sebuah potongan muncul. AI membantu pada empat dari tugas tersebut.
- Membaca. Mengekstrak detail bukti pengiriman pembayaran dari email, PDF, unduhan portal, dan berkas bank, ketika tidak ada umpan terstruktur yang bersih.
- Mencocokkan. Mengusulkan faktur terbuka mana yang dilunasi suatu pembayaran, termasuk ketika jumlahnya kurang, referensinya salah, atau satu pembayaran mencakup banyak faktur.
- Memeringkat. Menilai akun mana yang kemungkinan membayar terlambat dan item jatuh tempo mana yang layak ditelepon hari ini.
- Menyusun draf dan mengarahkan. Menulis versi pertama pengingat, meringkas sengketa, dan mengirimkannya kepada pemilik yang tepat.
Dalam kosakata ACE Framework, itu adalah Ingest, Analyze, Predict, dan Generate, dengan Execute (mengirim, memosting, menyesuaikan) sebagai langkah yang paling ketat Anda jaga dengan gerbang persetujuan.
Ini juga tidak sama dengan otomatisasi berskrip yang mungkin sudah Anda miliki. Bot yang menerapkan pembayaran ketika nomor faktur dan jumlahnya cocok persis berbasis aturan. AI vs RPA di bidang keuangan menjelaskan tempat masing-masing. Di AR jawaban yang lazim adalah keduanya: aturan untuk kecocokan persis yang mudah, model untuk sisa yang berantakan.
Ke Mana Waktu Terpakai: Perbandingan Tugas AR
| Tugas AR | Kontribusi AI | Kegagalan khas | Keputusan manusia |
|---|---|---|---|
| Penerapan pembayaran | Mencocokkan pembayaran dengan faktur berdasarkan jumlah, referensi, nama pembayar, dan riwayat | Pelanggan keliru pada nama yang mirip | Kas yang belum diterapkan, kelebihan bayar, kredit |
| Pengambilan bukti pengiriman pembayaran | Mengekstrak nomor faktur dari email dan PDF | Angka salah baca, lampiran hilang | Item yang tidak dapat dibaca model |
| Prioritas penagihan | Menilai risiko keterlambatan dan memeringkat daftar kerja | Mengejar pembayar yang baik, mengabaikan risiko yang diam-diam | Siapa yang ditelepon, siapa yang ditahan |
| Pengurutan surat pengingat | Memilih waktu, saluran, dan draf kata-kata menurut segmen | Nada yang merusak akun utama | Akun strategis dan sensitif |
| Sengketa | Mengklasifikasi alasan, menarik bukti pengiriman dan harga | Kategori akar masalah yang salah | Kredit, penyelesaian |
| Potongan | Mengodekan potongan, menandai yang tidak sah untuk dipulihkan | Potongan sah dilawan, yang tidak sah dibayar | Penghapusbukuan dan strategi chargeback |
| Prakiraan kas | Memprediksi tanggal pembayaran per faktur | Terlalu percaya pada rata-rata | Angka prakiraan yang Anda komitmenkan |
Penerapan Pembayaran: Titik Awal dengan Imbal Hasil Tertinggi
Penerapan pembayaran (cash application) adalah tempat AR pertama kali bertemu AI karena datanya sudah di tangan Anda dan biaya kesalahan terlihat dengan cepat. Tugasnya mudah dirumuskan: ambil sebuah pembayaran dan putuskan faktur mana yang dilunasinya.
Hal ini menjadi sulit karena pembayaran tidak datang dengan rapi. Seorang pelanggan membayar lima faktur dengan satu transfer tanpa bukti pengiriman pembayaran. Yang lain membayar kurang sebesar diskon pembayaran dini yang bukan haknya. Yang ketiga membayar dari rekening perusahaan induk yang namanya tidak muncul di mana pun dalam data induk pelanggan Anda. Mesin aturan menangani kecocokan persis. Model menangani sisanya dengan menimbang kombinasi jumlah, riwayat pembayar, potongan referensi, dan urutan yang biasanya dipakai pelanggan ini saat membayar.
Data pembayaran Federal Reserve menjelaskan mengapa hal ini makin penting setiap tahun. Pembayaran elektronik mendominasi dari sisi nilai, dan ACH telah mencapai hampir tiga perempat nilai pembayaran nontunai (Federal Reserve). Namun elektronik tidak berarti berlabel jelas. Transfer kawat atau kredit ACH bisa tiba dengan beberapa karakter teks referensi dan tidak ada yang lain, sehingga detail bukti pengiriman pembayaran tetap harus dicari di email, portal, atau PDF. Itulah langkah membaca, dan biasanya di situlah model bahasa membuktikan gunanya.
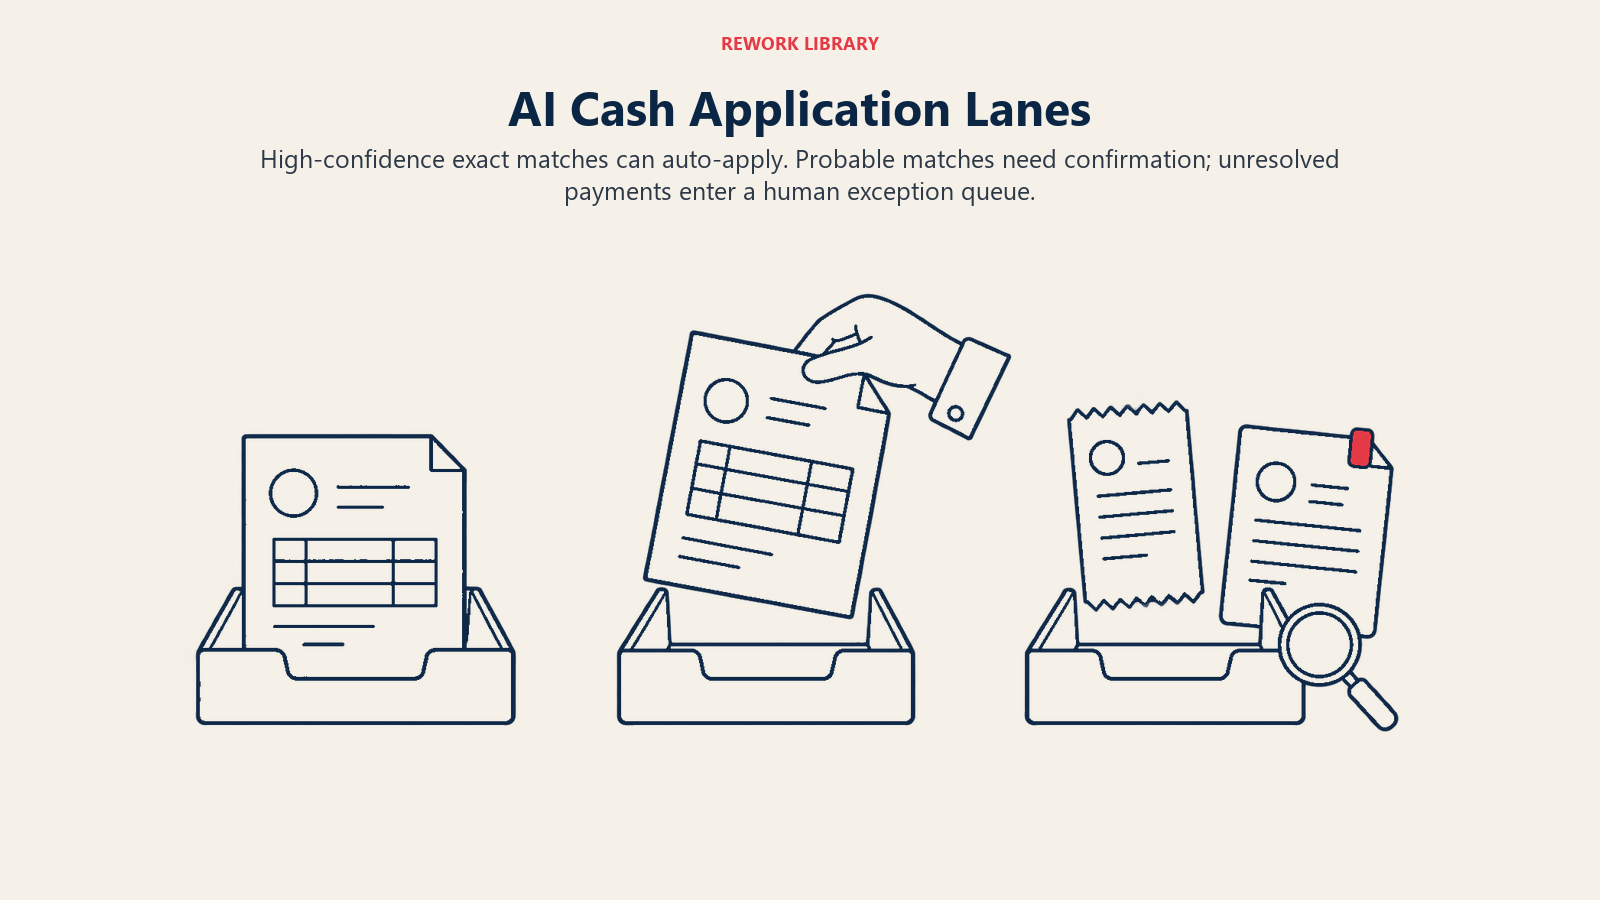
Rancangan yang masuk akal memiliki tiga jalur:
- Terapkan otomatis ketika keyakinan kecocokan tinggi dan jumlahnya persis sama.
- Usulkan dan konfirmasi ketika model punya kecocokan yang mungkin tetapi ada yang janggal, seperti pembayaran kurang. Staf menyetujuinya dengan satu klik.
- Antrean pengecualian untuk apa pun yang tidak dapat ditempatkan model, yang diteruskan kepada manusia beserta dugaan terbaik model.
Ambang batasnya adalah keputusan kebijakan, bukan keputusan teknis. Tetapkan bersama controller Anda, tinjau setiap bulan, dan catat setiap pembayaran yang diterapkan otomatis agar auditor dapat menelusurinya.
Prioritas Penagihan: Memeringkat Daftar Kerja
Sebagian besar tim penagihan mengerjakan daftar yang diurutkan menurut usia atau saldo. Itu sederhana, dan mengejar orang yang salah. Pelanggan yang terlambat 20 hari tetapi selalu membayar pada hari ke-25 tidak perlu ditelepon. Pelanggan yang tiga tahun membayar tepat waktu dan baru pertama kali lewat jatuh tempo 10 hari mungkin perlu.
Model risiko menilai setiap faktur terbuka berdasarkan kemungkinannya dibayar terlambat, atau tidak dibayar sama sekali, dengan memakai riwayat pembayaran, ukuran faktur, syarat, status sengketa, pergeseran perilaku pelanggan belakangan ini, dan kadang sinyal eksternal. Keluarannya adalah daftar kerja berperingkat disertai alasan untuk setiap peringkat. Alasan itu penting: penagih bekerja lebih keras pada rekomendasi yang dapat mereka pahami.
Ini penting karena keterlambatan itu lazim, bukan pengecualian. Dengan tujuh dari sepuluh perusahaan Amerika Utara terkena keterlambatan pembayaran dan faktur jatuh tempo rata-rata 23% dari piutang B2B dalam barometer Atradius 2026 (Atradius), seorang penagih tidak mungkin mengejar semuanya. Pemeringkatan adalah cara memutuskan apa yang tidak perlu dikejar, sehingga tenaga tercurah pada akun yang tidak akan membayar tanpa didorong.
Pengurutan surat pengingat
Dunning (surat pengingat penagihan) adalah rangkaian pengingat yang makin meningkat. AI dapat membantu tiga keputusan: waktu (mengingatkan pembayar kebiasaan hari ke-25 pada hari ke-23), saluran (email, pesan portal, atau telepon), dan kata-kata menurut segmen. Model bahasa dapat menyusun versi pertama setiap pesan dalam bahasa dan nada pelanggan.
Pasang gerbang manusia untuk dua kelompok: akun strategis dan siapa pun yang memiliki sengketa terbuka. Pengingat otomatis yang ceria yang dikirim kepada pelanggan yang sedang berdebat soal kesalahan harga justru merusak, dan penagih yang baik akan menghindarinya.
Sengketa dan Potongan
Sengketa dan potongan berjalan lambat karena masing-masing membutuhkan bukti: harga kontrak, bukti pengiriman, riwayat nota kredit. AI membantu dengan mengklasifikasi alasannya (harga, pengiriman kurang, kerusakan, potongan promosi, penagihan ganda), menarik dokumen pendukung, dan menyusun draf jawaban atau tiket internal.
Keuntungan terbesar biasanya ada pada pengarahan, bukan penyelesaian. Sengketa yang mengendap sembilan hari di kotak masuk bersama sebelum sampai ke orang yang bisa memperbaiki kesalahan daftar harga sudah merugikan Anda sembilan hari DSO. Pengklasifikasi yang membaca pesan pelanggan, menandai penyebabnya, dan mengirimkannya ke operasi penjualan, logistik, atau penagihan pada hari yang sama menghilangkan penundaan itu.
Berhati-hatilah dengan potongan sah versus tidak sah. Model yang disetel untuk "pulihkan semuanya" akan menentang potongan yang memang menjadi hak pelanggan, dan model yang disetel untuk "jaga kedamaian" akan membayar klaim yang seharusnya Anda lawan. Tentukan kebijakan terlebih dahulu, berikan model contoh keduanya, dan tinjau sampel dari setiap kategori setiap bulan.
Cara Meluncurkannya, Langkah demi Langkah
- Bersihkan data induk pelanggan lebih dulu. Penerapan pembayaran dan penilaian risiko sama-sama bergantung pada satu pelanggan sebagai satu catatan. Pelanggan ganda, hubungan induk-anak yang tidak ada, dan alias pembayar yang hilang menciptakan kecocokan salah yang meyakinkan. Kesiapan data keuangan untuk AI memuat daftar pemeriksaannya.
- Mulai dari penerapan pembayaran, bukan penagihan. Kecocokan yang salah tertangkap secara internal dan diperbaiki. Email penagihan yang salah dilihat pelanggan.
- Catat baseline (garis dasar) sebelum mengubah apa pun. Catat DSO, persentase kas yang diterapkan otomatis, saldo kas yang belum diterapkan, hari dari pembayaran hingga penerapan, jam kerja penagih, dan waktu siklus sengketa, setidaknya selama dua tahun jika ada.
- Jalankan paralel selama satu siklus tutup buku. Biarkan model mengusulkan kecocokan sementara tim menerapkan kas seperti biasa, lalu bandingkan baris demi baris.
- Tetapkan ambang keyakinan dan tuliskan. Siapa yang menyetujui perubahan ambang terapkan otomatis? Siapa yang meninjau pengecualian? Perlakukan ini sebagai kontrol human-in-the-loop (manusia dalam proses) yang sungguhan.
- Tambahkan daftar kerja berperingkat risiko untuk penagih, dengan alasan setiap peringkat terlihat. Lacak apakah penagih mengikuti peringkat itu dan apa yang terjadi ketika tidak.
- Tambahkan penyusunan draf dan pengurutan paling akhir, mulai dari segmen berisiko lebih rendah, dengan manusia meninjau apa pun yang dikirim ke akun strategis.
- Atur ulang peran. Petugas penerapan menjadi penangan pengecualian, dan penagih menjadi manajer hubungan yang mengerjakan daftar yang lebih cerdas. AI dan peran tim keuangan membahas bagaimana pekerjaan bergeser.
Jika Anda ingin membangun, bukan membeli, sisi penagihannya, cetak biru agen AI penagihan dan AR menguraikan rancangan agennya. Tim yang juga menjalankan utang usaha sebaiknya melihat proses cerminannya di AI di utang usaha, karena tim AP pelanggan sering kali justru pihak yang coba dijangkau tim AR Anda.
Mengukur Dampak DSO dengan Jujur
DSO adalah metrik yang ingin digerakkan semua orang, dan juga yang paling mudah membuat kita menipu diri sendiri. DSO adalah rata-rata piutang dibagi penjualan harian, sehingga naik-turunnya dipengaruhi hal-hal yang tidak ada hubungannya dengan AI: faktur besar di akhir kuartal, pergeseran bauran pelanggan, musiman, perubahan harga, libur bank yang menunda kas sehari. Jika Anda meluncurkan alat dan DSO turun tiga hari, Anda tidak bisa mengklaim tiga hari.
Gunakan pendekatan ini.
Tetapkan definisinya. Pilih satu rumus DSO (hitung mundur atau rata-rata, kotor atau bersih dari nota kredit) dan pertahankan selama seluruh pengukuran. Mengubah rumus di tengah uji coba adalah cara paling umum sebuah uji coba "memperbaiki" DSO.
Gunakan baseline yang mencakup musim yang sama. Bandingkan Oktober ini dengan Oktober tahun lalu dan Oktober sebelumnya, bukan dengan September. Jika memungkinkan, lihat beberapa tahun sebelumnya untuk mengetahui seberapa besar DSO bergerak dengan sendirinya.
Bandingkan kohort, bukan hanya periode waktu. Jalankan proses AI pada satu kelompok pelanggan (menurut segmen, wilayah, atau tim penagih) dan pertahankan kelompok sebanding pada proses lama. Pilih kelompoknya sebelum melihat hasil, dan pastikan keduanya serupa dalam ukuran, syarat, dan riwayat pembayaran. Bahkan pembagian kasar lebih baik daripada grafik sebelum-dan-sesudah.
Ukur metrik proses yang digerakkan AI secara langsung. DSO adalah hasilnya. Inilah penyebabnya, dan metrik ini menunjukkan apakah alatnya bekerja meskipun DSO berfluktuasi:
- Persentase kas yang diterapkan otomatis dan persentase yang diterapkan pada hari yang sama
- Saldo kas yang belum diterapkan dan usianya
- Hari dari pembayaran diterima hingga pembayaran diterapkan
- Persentase tanggal janji bayar yang ditepati
- Waktu siklus sengketa, dari dicatat hingga terselesaikan
- Jam kerja penagih per dolar yang ditagih
Pisahkan "lebih cepat diterapkan" dari "lebih cepat dibayar". Penerapan pembayaran yang lebih baik memperbaiki piutang yang Anda laporkan dan penargetan penagihan Anda, karena Anda berhenti mengejar pelanggan yang sudah membayar. Itu tidak membuat pelanggan membayar lebih awal. Hanya penagihan, syarat, dan kecepatan sengketa yang mengubah kapan pelanggan benar-benar membayar. Laporkan kedua efek itu secara terpisah.
Awasi apa yang bergeser di tempat lain. Jika DSO membaik karena penagih menekan akun yang mudah sementara faktur yang disengketakan menua, rata-ratanya menyembunyikan hal itu. Lacak kelompok usia, bukan hanya rata-rata, dan awasi keluhan pelanggan serta kebocoran diskon pembayaran dini.
Laporkan sebuah rentang. Sajikan selisih kohort dengan catatan tentang noise: "DSO kelompok uji turun lebih besar daripada kelompok kontrol, dan kami memperkirakan selisih itu bertahan pada ukuran yang serupa." Ini kurang menggairahkan daripada satu angka dan jauh lebih mungkin bertahan menghadapi pertanyaan CFO.
Jebakan yang Perlu Diantisipasi
Penerapan otomatis yang salah dan bersembunyi. Pembayaran yang diterapkan ke faktur yang salah bisa tidak terdeteksi sampai pelanggan menyengketakan saldo yang sudah mereka bayar. Ambil sampel kas yang diterapkan otomatis setiap minggu, dan sediakan jalur pembatalan.
Skor risiko yang bias. Model yang dilatih dari perilaku penagihan masa lalu dapat belajar bahwa pelanggan kecil atau wilayah tertentu membayar terlambat, lalu memperlakukan mereka dengan keras. Periksa hasilnya di semua segmen, dan jangan biarkan skor saja memicu penahanan kredit. Menetapkan batas dan syarat adalah disiplin tersendiri, yang dibahas dalam penilaian risiko kredit AI untuk pelanggan B2B.
Mengotomatiskan nada secara berlebihan. Pelanggan bisa merasakannya. Rangkaian yang mengirim pengingat tegas yang sama kepada mitra sepuluh tahun dan akun baru akan merugikan hubungan.
Data referensi sampah. Jika nomor faktur Anda berulang di beberapa entitas atau nama pembayar Anda belum dinormalkan, tidak ada model yang bisa menyelamatkannya.
Tidak ada jalan keluar dari antrean pengecualian. Jika model menyerahkan semua yang sulit kepada satu staf, Anda memindahkan hambatan utama, bukan menghilangkannya. Tentukan ukuran tim pengecualian untuk kasus-kasus sulit, bukan untuk nol.
Menganggap model sudah selesai. Perilaku pelanggan berubah, begitu pula bank dan format bukti pengiriman pembayaran mereka. Tinjau akurasi pencocokan dan kualitas pemeringkatan setiap kuartal.
Langkah Selanjutnya
Jika Anda hanya mengerjakan satu hal kuartal ini, pilih penerapan pembayaran, catat baseline, dan jalankan model secara paralel selama satu siklus tutup buku. Lalu tambahkan daftar kerja berperingkat setelah Anda memercayai kecocokannya. Baca AI dan tutup buku akhir bulan untuk melihat di mana kas yang belum diterapkan muncul dalam tutup buku Anda, dan katalog kasus penggunaan AI di bidang keuangan untuk proses di sekitarnya.
Head of Finance Strategy
On this page
- Fakta Utama
- Apa yang Dilakukan AI di Piutang Usaha
- Ke Mana Waktu Terpakai: Perbandingan Tugas AR
- Penerapan Pembayaran: Titik Awal dengan Imbal Hasil Tertinggi
- Prioritas Penagihan: Memeringkat Daftar Kerja
- Pengurutan surat pengingat
- Sengketa dan Potongan
- Cara Meluncurkannya, Langkah demi Langkah
- Mengukur Dampak DSO dengan Jujur
- Jebakan yang Perlu Diantisipasi
- Langkah Selanjutnya