AIによる記帳:取引の分類とその限界
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AIによる記帳とは、ルール、機械学習、言語モデルを使って、銀行やカードの取引を1件ずつ読み取り、それが属する元帳の勘定科目を提案し、チームによる修正から学習する仕組みです。 作業の反復的な8割は非常に得意です。毎月同じコーヒーの仕入先、同じソフトウェアの定期利用、同じ家賃の支払といったものです。一方で、正解が銀行フィードに含まれない事実に左右される場面、たとえば何のために購入したのか、そもそも事業のためのものなのか、税務上の扱いはどうなるのか、という場面は苦手です。
このガイドは、帳簿のどこまでをソフトウェアに任せるかを検討している中小企業のオーナー、財務マネージャー、コントローラー向けです。分類の仕組み、失敗する場面、常に会計士に回すべき仕訳を説明します。全体像については、まず財務・会計におけるAIをご覧ください。
重要なポイント
- IRSは、中小企業に対し、事業用の銀行口座を個人の普通預金口座と分けるよう指示しており、帳簿には総収入、控除、税額控除が示されていなければならないとしています(IRS Publication 583)。
- 収入または控除の項目を裏づける記録は、原則として、その申告書の更正の期間制限が終了するまで保管する必要があり、標準的なケースでは3年です(IRS Publication 583)。
- 銀行取引の分類に取り組む研究者は、記憶符号(ニーモニック)のせいで短い文字列の情報が不十分なことが多いと指摘しています。これはまさに、判読しにくい銀行の摘要そのものです(García-Méndez et al., arXiv)。
- IRSのデミニミス・セーフハーバーでは、事業者は1請求書または1品目あたり$2,500まで(該当する財務諸表がある場合は$5,000まで)を費用処理でき、この選択は毎年、納税申告書で行います(IRS tangible property regulations)。
- 事業者は毎年同じ会計方法を用いなければならず、現金主義では収入は受け取った時点で計上し、発生主義では稼得した時点で計上します(IRS Publication 538)。
AIによる記帳が実際に行うこと
記帳にはいくつかの仕事があります。取引の記録、各取引の勘定科目への割り当て、銀行との照合、財務諸表の作成です。AIが主に引き受けるのは2番目の仕事である分類です。銀行フィードのすべての行に勘定科目、場合によっては仕入先、クラス、税コードが必要なため、時間がかかるのはそこです。
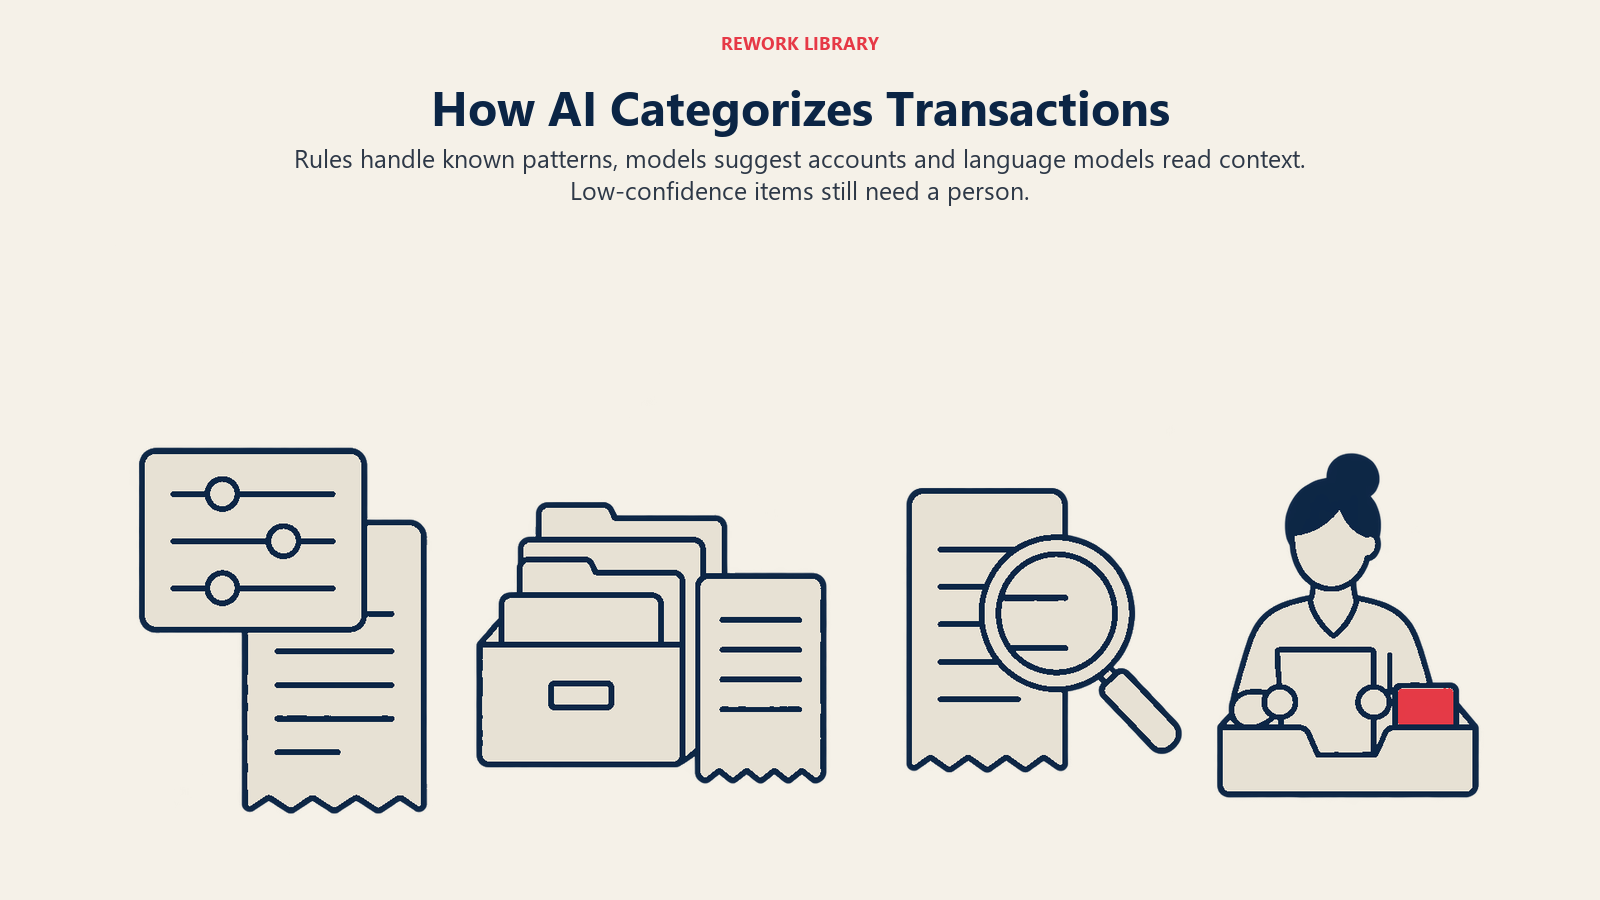
通常、3つの技術が重ねて使われます。
銀行フィードのルール。 単純なif-then文です。摘要に「AWS」が含まれていればホスティング費に分類し、支払先が家主であれば家賃に分類します。ルールは予測しやすく、監査もしやすい反面、誰かが書き留めた範囲しかカバーできないため脆いという面もあります。
機械学習による提案。 モデルは過去を見ます。自社の分類済み取引の履歴、そして多くの場合は多数の企業にわたって蓄積されたパターンです。新しい行を過去の対応と照らして採点し、信頼度とともに勘定科目を提案します。提案を承認または変更すると、その修正が学習のシグナルになります。この課題に関する公表済みの研究は、ほとんどが難しい部分、つまり雑音の多い文字列をカテゴリーに変換することを扱っています。銀行の摘要の分類モデルを構築したある研究チームは、短い文字列にはニーモニックなどが原因で情報が少なすぎることが多いと述べています(García-Méndez et al., arXiv)。別のチームは、銀行取引の分類にそのままでは必要になる手作業のラベル付けを減らすために、弱教師あり学習を提案しています(Toran et al., arXiv)。どちらも同じ限界を指しています。明細書上の文字列は情報が乏しいということです。
言語モデルによる摘要の読み取り。 大規模言語モデルは「SQ *ABC LLC 4417 HOUSTON TX」を読み、決済代行事業者経由で支払われたレストランか小規模な店舗だろうと推論できます。メモや添付された領収書、請求書を読んで、その文脈を使うこともできます。柔軟で、乱れた文字列をルールよりうまく扱えます。同時に、誤った答えを確信ありげに述べる可能性が最も高い技術でもあり、そのため会計における生成AIでは常にレビューと組み合わせます。
ほとんどの製品は3つを組み合わせています。まずルールが作動し、モデルが残りを提案し、信頼度の低い項目は人が対応するキューに回ります。このキューの設計は、モデルそのものより重要です。
AIが得意なことと、会計士が必要なこと
この表を使って、自動承認、簡易レビュー、会計士の最終承認の境界線を引いてください。
| 状況 | AIのパフォーマンス | 判断すべき人 |
|---|---|---|
| 毎月同じ仕入先、同じ金額、同じ勘定科目 | 高い | 自動承認し、月次で抜き打ちチェックする |
| 一般的なSaaS、公共料金、家賃、給与処理事業者の手数料 | 高い | 最初に正しく分類した後は自動承認する |
| 摘要が判読しにくい店舗(決済代行事業者の接頭辞、店舗番号) | 中程度 | 記帳担当者が信頼度の低いキューをレビューする |
| 多くのカテゴリーを扱う大型店やマーケットプレイスの店舗 | 低い | 記帳担当者が領収書を使って判断する |
| 1枚のカードでの個人と事業の混在した支出 | 低い | オーナーと記帳担当者。口座を分けて避けるのが理想 |
| 設備、ソフトウェアの構築、改良(費用か資産か) | 低い | 会計士が、文書化した資産計上の方針に基づいて判断する |
| 購入と売上にかかる売上税、VAT、GST | 低から中程度 | 会計士が税コードのマッピングを設定し、記帳担当者が適用する |
| 見越計上、前払費用、繰延収益、未払給与 | 銀行データだけでは不十分 | 会計士またはコントローラー |
| 自社の口座間の振替、ローンの元本と利息 | 中程度 | 記帳担当者が明細書と照らして確認する |
| オーナーの引出し、株主からの借入、関連当事者への支払 | 低い | 会計士 |
パターンは単純です。判断が取引の行以外の情報に依存するほど、ツールだけに判断させるべきではありません。
分類が誤る場面
あいまいな店舗。 会員制卸売店での1回のカード決済が、事務用品、顧客への贈答品、キッチンの備品、個人の買い物のいずれかである場合があります。銀行からは1行にしか見えません。モデルは、履歴で同じ仕入先が5通りに分類されているのを見て、最も多いものを選びます。正確な答えは領収書にあるため、提案に頼る前に領収書をひも付けるか添付してください。領収書の読み取りについてはAIによる経費管理でさらに詳しく扱っています。
個人と事業の混在した支出。 1枚のカードを両方に使っていると、どんな分類モデルでも、同じレストランでの接待と家族の夕食を区別できません。IRSの助言は率直です。事業用口座を個人の普通預金口座と分けてください(IRS Publication 583)。これはこの記事の中で最も安く精度を改善できる方法であり、費用はかかりません。分離が不可能な場合は、領収書や事業目的と照合できないものは、費用ではなく仮勘定に入れるのを初期設定とするルールを設けてください。
資産計上か費用処理か。 $2,200のノートパソコンと$2,200の月額顧問料は、モデルには似て見えますが、一方は資産、もう一方は費用かもしれません。多くの中小企業はIRSのデミニミス・セーフハーバーを使っています。これは1請求書または1品目あたり$2,500まで(該当する財務諸表がある場合は$5,000まで)の費用処理を認めるもので、その選択は毎年、期限内に提出する申告書に添付します(IRS tangible property regulations)。ツールは、与えられたしきい値を適用できます。しかし、大規模な工事が修繕なのか改良なのかを判断することはできません。方針を文書にし、ツールにしきい値を設定し、それを超えるものはすべて会計士に回してください。
売上税とVAT。 分類モデルは勘定科目の割り当てなら十分にこなしますが、税務上の扱いは別の層です。購入にかかる税が還付対象かどうか、特定の法域で売上が課税対象かどうか、どの税率が適用されるかは、ルールの多い問題で、地域や製品によって変わります。AIによる税コードの提案は最初の案として扱い、会計士にマッピングを一度定義してもらい、1か月分すべてを任せる前にサンプルでテストしてください。
見越計上とタイミング。 銀行データが示すのは現金の動きです。発生したが未払の費用、12か月にわたって按分される前払保険料、前倒しで請求された収益については何も語りません。IRSは、現金主義では収入を受け取った時点で報告し、発生主義では一般に稼得した時点で報告すること、そして毎年同じ方法を用いなければならないことを述べています(IRS Publication 538)。どちらの方法を使うにしても、期末の決算整理仕訳は判断を要する作業です。銀行明細の分類からは生まれません。決算がその上にどう積み重なるかは月次決算におけるAIをご覧ください。
気づかれないドリフト。 仕入先が摘要を変える、モデルの更新で提案が変わる、急いでいるレビュー担当者が一括で承認する。誤りは自ら名乗り出ません。3か月後に、不自然な利益率や税務上の予想外の事態として現れます。
AIによる分類を導入する手順
- まず勘定科目表を整理します。 重複する勘定科目を統合し、使われていないものを廃止し、新入社員が各行を説明できる程度に短く保ちます。モデルは、提供したカテゴリー以上に精密にはなれません。チェック項目はAIに向けた財務データの準備に挙げています。
- 事業と個人の資金を分けます。 専用の事業用の銀行口座とカードを使い、例外は認めません。フィードを接続する前に行ってください。
- 1ページの分類方針を書きます。 資産計上のしきい値、飲食と出張の扱い、オーナーの引出し、振替、購入にかかる税の扱い方を盛り込みます。これは会計士が承認する文書であり、ツールの設定はこれに従います。
- フィードを接続し、ルールを初期設定します。 定期的な支払先の上位30〜50件について、明示的なルールを作成します。モデルのリスクなしに、取引量の大きな割合をカバーできます。
- 信頼度のしきい値を設定します。 すでに少なくとも数回は正しく分類された支払先からの、信頼度の高い提案だけを自動承認します。それ以外はすべてレビューのキューに回します。
- 2か月間は並行稼働します。 記帳担当者に一部を手作業で分類してもらい、比較します。全体だけでなく、カテゴリー別に差異を数えてください。95%の確率で正しいツールでも、監査人が重視する1つのカテゴリーでは40%誤っていることがあります。
- 例外は毎週レビューします。 毎週20分の確認は、月末の4時間の慌ただしい作業に勝り、修正はモデルを教育し続けます。
- 承認済みの項目をサンプルで確認します。 毎月、自動承認された行を20〜30件抜き出して領収書と照らします。これがドリフトを見つける方法です。
- 毎月照合します。 元帳を銀行取引明細書と突き合わせることは、誤分類と重複を表面化させる統制です。照合を自動化しつつ最終承認を人に残す方法はAIによる銀行勘定調整で紹介しています。
- 会計士のレビューを予定に入れます。 最低でも四半期ごと、そして申告の前には必ず実施します。会計士には元帳だけでなく、例外ログとルールの一覧も渡してください。
会計士がレビューすべき場面
信頼度スコアがどうであれ、次のような場合は、AIによる分類を単独で通さないでください。
- 納税申告に影響するすべてのもの:資産計上の判断、減価償却、税コード、オーナーへの報酬、関連当事者との取引。
- 期末の調整:見越計上、前払費用、繰延収益、棚卸資産、そして月をまたいで数値を動かすすべてのもの。
- 新しい状況:初めての借入、新しい法人、売上税やVATのある新しい州や国、買収、外貨。
- 大きな、または通常でない項目:一時的な支払、返金、チャージバック、そして自社で設定した金額の上限を超えるすべてのもの。
- 外部の関係者が帳簿を拠り所にする前:金融機関、投資家、買い手、あるいは監査。
- サンプルの誤り率が上昇したとき:月次の抜き打ちチェックで前月より多くの誤分類が見つかったなら、しきい値を引き締め、より多くをレビューに回します。
ここでは記録も重要です。IRSは、収入または控除の項目を裏づける記録を更正の期間制限が終了するまで保管し、検査に応じられる状態にしておく必要があると述べています(IRS Publication 583)。取引に領収書を添付しておけば、そうしたレビューのすべてが迅速になり、説明も可能になります。
よくある落とし穴
- 信頼度スコアを精度とみなす。 スコアは、モデル自身についての推測です。実際の精度は、自社のサンプルでの修正から測定してください。
- モデルに新しい勘定科目を作らせる。 勘定科目表を固定してください。新しい勘定科目は人が判断すべきです。
- 照合する前に自動で計上する。 計上してから照合する方式では、誤りが積み重なります。照合は定期的なスケジュールで行ってください。
- 方針の文書を省く。 文書化されたルールがなければ、レビュー担当者ごとに分類が異なり、モデルはその不一致を学習します。
- 役割を無視する。 記帳担当者の仕事は入力からレビューへと移り、異なるスキルが必要です。この変化はAIと財務チームの役割で扱っています。
- 自動化の種類を混同する。 変更されない固定ルールは、機械学習よりもスクリプトによる自動化に近く、どちらにも出番があります。それぞれが適切な道具となる場面は財務におけるAIとRPAの比較で説明しています。
測定すべき指標
数値をいくつかに絞って毎月追跡し、推移を見てください。
- 自動承認率:人の手を介さずに分類された取引の割合。
- 修正率:レビュー担当者が変更した提案の割合(勘定科目カテゴリー別)。
- 抜き打ちチェックの誤り率:サンプルした自動承認の行のうち誤っていたものの割合。
- 照合済みの月になるまでの時間:月末から銀行勘定調整が完了するまでの日数。
- 決算後の調整:会計士が事後に修正しなければならなかった仕訳。
目標は完璧な自動承認率ではありません。誤り率が横ばいか低下しながら、承認率が上がっていくことです。
Head of Finance Strategy