KI in der Debitorenbuchhaltung: Zahlungszuordnung und Forderungseinzug
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
KI in der Debitorenbuchhaltung bedeutet, mit maschinellem Lernen und Sprachmodellen eingehende Zahlungen offenen Rechnungen zuzuordnen, zu ermitteln, welche überfälligen Konten zuerst Aufmerksamkeit verdienen, Mahnungen zu entwerfen und zeitlich zu staffeln sowie Reklamationen und Kürzungen zu sortieren, während Menschen die Kontrolle über Zahlungsbedingungen, Ausbuchungen und Kundenbeziehungen behalten. Sie ändert nichts am Zweck der Debitorenarbeit. Sie ändert, wie viel davon ein Mensch anfassen muss.
Dieser Leitfaden richtet sich an Controller, Leiter der Debitorenbuchhaltung und Finanzdirektoren, die wissen wollen, wo KI im Order-to-Cash tatsächlich hilft, wie sie sie einführen, ohne Kundenbeziehungen zu beschädigen, und wie sie belegen, dass sie DSO bewegt hat, statt nur mit einem guten Quartal zusammenzufallen. Er ist der Debitorenbaustein der Sammlung AI for Finance. Wenn Sie einen Agenten für den Forderungseinzug bauen wollen, steht der Bauplan in KI-Agent für Forderungseinzug und Debitorenbuchhaltung. Für den Überblick über die gesamte Funktion beginnen Sie mit KI im Finanz- und Rechnungswesen.
Wichtige Fakten
- Das Payment Practices Barometer 2026 von Atradius für Nordamerika (mehr als 600 Unternehmen in den USA, Kanada und Mexiko) ergab, dass überfällige Rechnungen im Schnitt 23 % der B2B-Forderungen ausmachen und dass Zahlungsverzug sieben von zehn Unternehmen betrifft (Atradius, September 2026).
- In Westeuropa meldeten laut derselben Barometer-Reihe fast vier von fünf Unternehmen Zahlungsverzug, wobei das Lieferantenkredit-Volumen auf 52 % aller B2B-Transaktionen stieg (Atradius, Mai 2026).
- Die dreijährliche Zahlungsstudie 2025 der Federal Reserve berichtet, dass unbare Zahlungen 2024 rund 236,6 Milliarden erreichten, wobei ACH fast drei Viertel des unbaren Zahlungswerts ausmachte und Scheckzahlungen weiter zurückgingen (Federal Reserve, Juli 2026). Die Abkehr vom Scheck macht elektronische Zahlungsavis-Daten zur wichtigsten Eingabe für den automatischen Abgleich.
- Faustregel: KI ist am stärksten, wo die Debitorenarbeit mengenstark und musterbasiert ist (zuordnen, priorisieren, entwerfen), und am schwächsten, wo es um ein Urteil über eine Beziehung geht (Kreditsperren, Vergleiche, Ausbuchungen).
Was KI in der Debitorenbuchhaltung leistet
Die Debitorenbuchhaltung ist eine Kette kleiner Aufgaben, die sich tausendfach wiederholen: Eine Zahlung geht ein, jemand klärt, wofür sie gilt, eine Rechnung altert, jemand entscheidet, ob nachgehakt wird, ein Kunde beanstandet eine Position, eine Kürzung taucht auf. Bei vier dieser Aufgaben hilft KI.
- Lesen. Zahlungsavis-Angaben aus E-Mails, PDFs, Portal-Downloads und Bankdateien extrahieren, wo es keinen sauberen strukturierten Feed gibt.
- Zuordnen. Vorschlagen, welche offenen Rechnungen eine Zahlung begleicht, auch wenn der Betrag zu niedrig ist, die Referenz falsch ist oder eine Zahlung viele Rechnungen abdeckt.
- Priorisieren. Bewerten, welche Konten voraussichtlich spät zahlen und welche überfälligen Posten heute einen Anruf wert sind.
- Entwerfen und weiterleiten. Die erste Fassung einer Erinnerung schreiben, eine Reklamation zusammenfassen und an den richtigen Verantwortlichen schicken.
Im Vokabular des ACE Framework sind das Ingest, Analyze, Predict und Generate, wobei Execute (senden, buchen, anpassen) der Schritt ist, den Sie am strengsten absichern.
Es ist auch nicht dasselbe wie die skriptgesteuerte Automatisierung, die Sie womöglich schon haben. Ein Bot, der eine Zahlung zuordnet, wenn Rechnungsnummer und Betrag exakt übereinstimmen, arbeitet regelbasiert. KI vs. RPA im Finanzwesen erklärt, wohin was gehört. In der Debitorenbuchhaltung lautet die übliche Antwort: beides, Regeln für die einfachen exakten Treffer, ein Modell für den unordentlichen Rest.
Wo die Zeit hingeht: Aufgaben der Debitorenbuchhaltung im Vergleich
| Aufgabe in der Debitorenbuchhaltung | Beitrag der KI | Typischer Fehler | Was ein Mensch entscheidet |
|---|---|---|---|
| Zahlungszuordnung | Ordnet Zahlungen Rechnungen anhand von Betrag, Referenz, Zahlername und Historie zu | Falscher Kunde bei ähnlichen Namen | Nicht zugeordnete Zahlungen, Überzahlungen, Gutschriften |
| Erfassung von Zahlungsavis | Extrahiert Rechnungsnummern aus E-Mails und PDFs | Falsch gelesene Ziffern, fehlende Anhänge | Posten, die das Modell nicht lesen kann |
| Priorisierung im Forderungseinzug | Bewertet das Risiko später Zahlung und ordnet die Arbeitsliste | Gute Zahler werden bedrängt, stille Risiken ignoriert | Wer angerufen wird, wer gesperrt wird |
| Staffelung im Mahnwesen | Wählt Zeitpunkt, Kanal und Formulierungsentwurf je Segment | Ton, der Schlüsselkunden verprellt | Strategische und sensible Konten |
| Reklamationen | Klassifiziert den Grund, holt Liefernachweis und Preise | Falsche Kategorie der Grundursache | Gutschriften, Vergleiche |
| Kürzungen | Kodiert die Kürzung, markiert unberechtigte zur Rückforderung | Berechtigte Kürzungen werden bekämpft, unberechtigte bezahlt | Ausbuchungen und Strategie bei Rückbelastungen |
| Cashflow-Prognose | Sagt Zahlungsdaten je Rechnung voraus | Zu viel Vertrauen in Durchschnittswerte | Die Prognosezahl, auf die Sie sich festlegen |
Zahlungszuordnung: der Einstieg mit dem höchsten Ertrag
Bei der Zahlungszuordnung begegnet die Debitorenbuchhaltung zuerst der KI, weil die Daten schon bei Ihnen liegen und die Kosten eines Fehlers rasch sichtbar werden. Die Aufgabe ist einfach zu beschreiben: Nehmen Sie eine Zahlung und entscheiden Sie, welche Rechnungen sie schließt.
Schwierig wird es, weil Zahlungen nicht ordentlich eintreffen. Ein Kunde zahlt fünf Rechnungen mit einer Überweisung und ohne Zahlungsavis. Ein anderer kürzt um den Betrag eines Skontos, auf das er keinen Anspruch hatte. Ein dritter zahlt vom Konto einer Muttergesellschaft, deren Name in Ihren Kundenstammdaten nirgends vorkommt. Eine Regel-Engine erledigt die exakten Treffer. Ein Modell erledigt den Rest, indem es Betragskombinationen, Zahlerhistorie, Referenzfragmente und die Reihenfolge abwägt, in der dieser Kunde üblicherweise zahlt.
Die Zahlungsdaten der Federal Reserve erklären, warum das jedes Jahr wichtiger wird. Elektronische Zahlungen dominieren nach Wert, und ACH hat fast drei Viertel des unbaren Zahlungswerts erreicht (Federal Reserve). Elektronisch heißt allerdings nicht gut beschriftet. Eine Überweisung oder ACH-Gutschrift kann mit ein paar Zeichen Referenztext und sonst nichts eintreffen, sodass die Zahlungsavis-Angaben weiterhin in einer E-Mail, einem Portal oder einem PDF gefunden werden müssen. Das ist der Leseschritt, und dort verdient sich ein Sprachmodell meist seinen Platz.
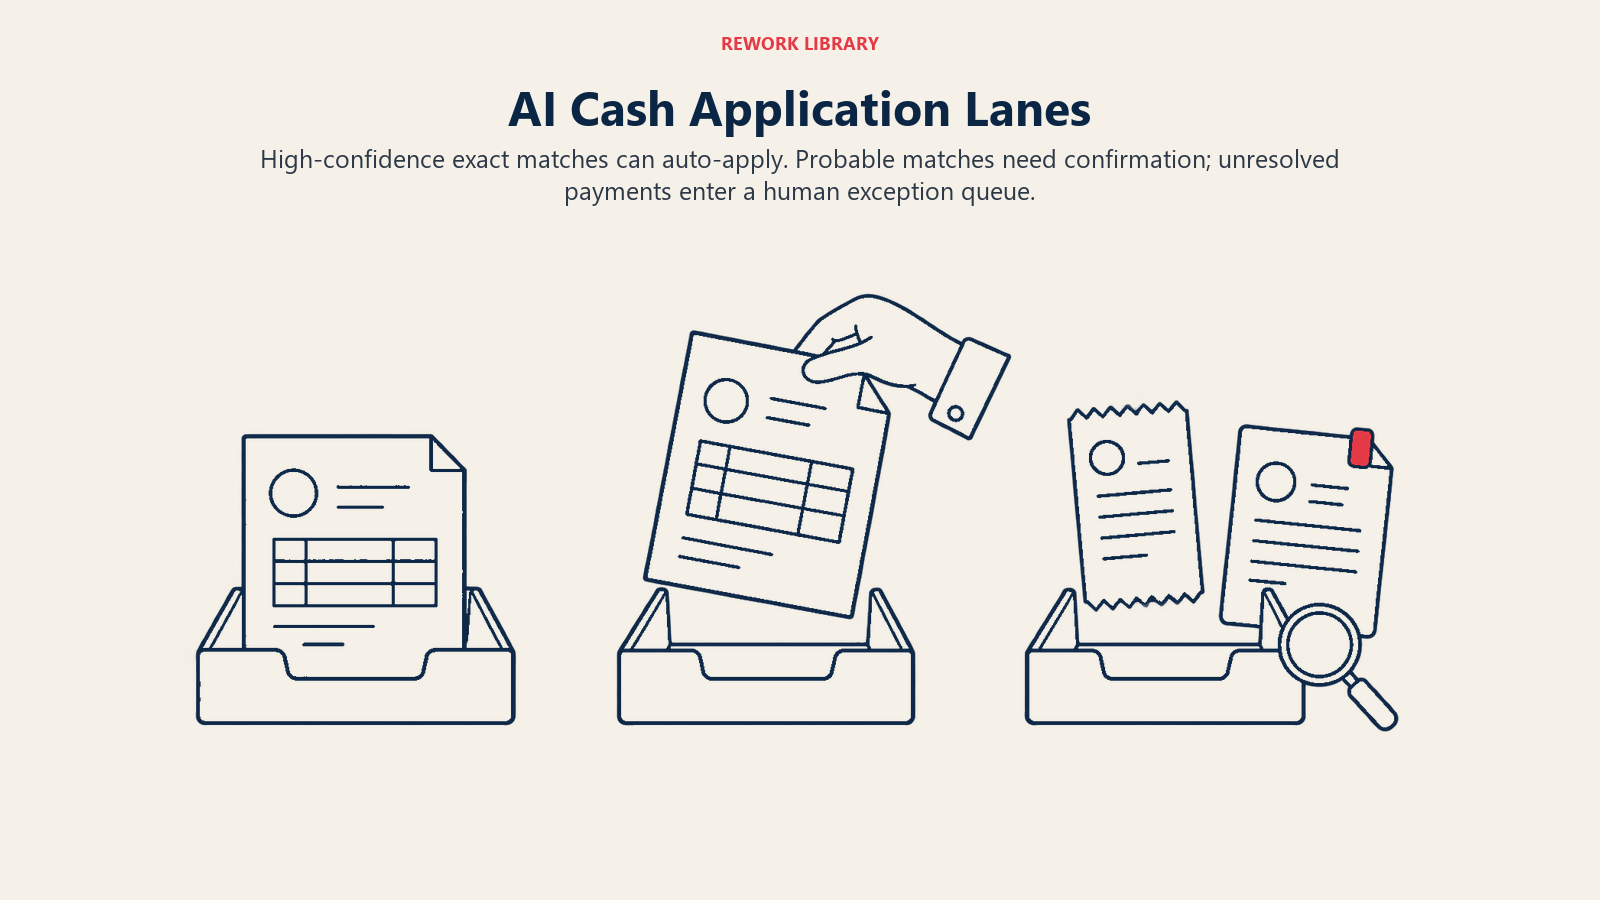
Ein sinnvoller Aufbau hat drei Spuren:
- Automatisch zuordnen, wenn die Konfidenz des Treffers hoch ist und der Betrag exakt aufgeht.
- Vorschlagen und bestätigen, wenn das Modell einen wahrscheinlichen Treffer hat, aber etwas nicht stimmt, etwa eine Minderzahlung. Ein Sachbearbeiter bestätigt mit einem Klick.
- Klärungsliste (Exception Queue) für alles, was das Modell nicht einordnen kann; es geht mit den besten Vermutungen des Modells an einen Menschen.
Die Schwellenwerte sind eine Richtlinienentscheidung, keine technische. Legen Sie sie mit Ihrem Controller fest, prüfen Sie sie monatlich und protokollieren Sie jede automatisch zugeordnete Zahlung, damit ein Prüfer sie nachvollziehen kann.
Priorisierung im Forderungseinzug: die Arbeitsliste ordnen
Die meisten Inkasso-Teams arbeiten eine Liste ab, die nach Alter oder Saldo sortiert ist. Das ist einfach, und es jagt die falschen Leute. Ein Kunde, der 20 Tage überfällig ist, aber immer am Tag 25 zahlt, braucht keinen Anruf. Ein Kunde, der drei Jahre lang pünktlich gezahlt hat und zum ersten Mal 10 Tage überfällig ist, vielleicht schon.
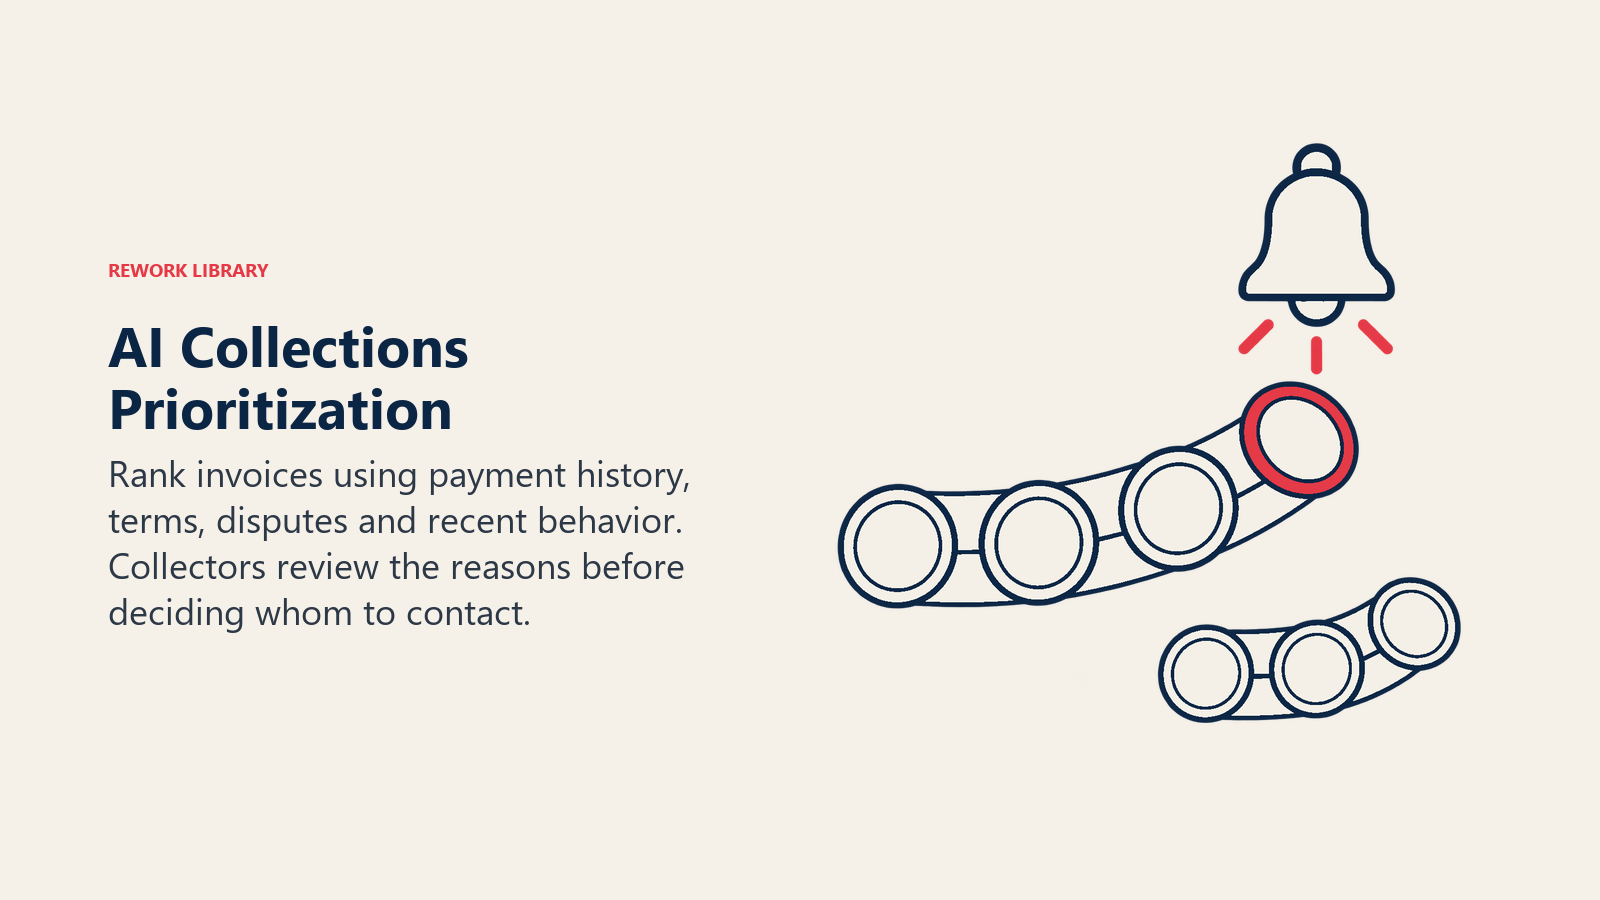
Ein Risikomodell bewertet jede offene Rechnung danach, wie wahrscheinlich sie zu spät oder nie bezahlt wird, anhand von Zahlungshistorie, Rechnungsgröße, Zahlungsbedingungen, Reklamationsstatus, jüngsten Verhaltensänderungen des Kunden und manchmal externen Signalen. Das Ergebnis ist eine geordnete Arbeitsliste mit der Begründung für jeden Rang. Die Begründung zählt: Mitarbeitende im Forderungseinzug arbeiten mit mehr Einsatz an einer Empfehlung, die sie nachvollziehen können.
Das ist wichtig, weil Verzug der Normalfall ist, nicht die Ausnahme. Wenn laut Atradius-Barometer 2026 sieben von zehn nordamerikanischen Unternehmen von Zahlungsverzug betroffen sind und überfällige Rechnungen im Schnitt 23 % der B2B-Forderungen ausmachen (Atradius), kann niemand im Forderungseinzug allem nachgehen. Die Priorisierung entscheidet, wem Sie nicht nachlaufen, sodass der Aufwand dorthin geht, wo ohne einen Anstoß nicht gezahlt wird.
Staffelung im Mahnwesen
Das Mahnwesen ist die eskalierende Reihe von Erinnerungen. KI kann bei drei Entscheidungen helfen: Zeitpunkt (einen gewohnheitsmäßigen Tag-25-Zahler an Tag 23 erinnern), Kanal (E-Mail, Portalnachricht oder Telefon) und Formulierung je Segment. Ein Sprachmodell kann die erste Fassung jeder Nachricht in der Sprache und im Ton des Kunden entwerfen.
Behalten Sie bei zwei Gruppen eine menschliche Freigabe: strategische Konten und alle mit einer offenen Reklamation. Eine freundliche automatische Erinnerung an einen Kunden, der bereits über einen Preisfehler streitet, richtet einen Schaden an, den ein guter Mitarbeiter im Forderungseinzug vermieden hätte.
Reklamationen und Kürzungen
Reklamationen und Kürzungen sind langsam, weil jede einen Nachweis braucht: den Vertragspreis, den Liefernachweis, die Historie der Gutschriften. KI hilft, indem sie den Grund klassifiziert (Preis, Mindermenge, Beschädigung, Werbekostenkürzung, doppelte Berechnung), die Belege heraussucht und die Antwort oder das interne Ticket entwirft.
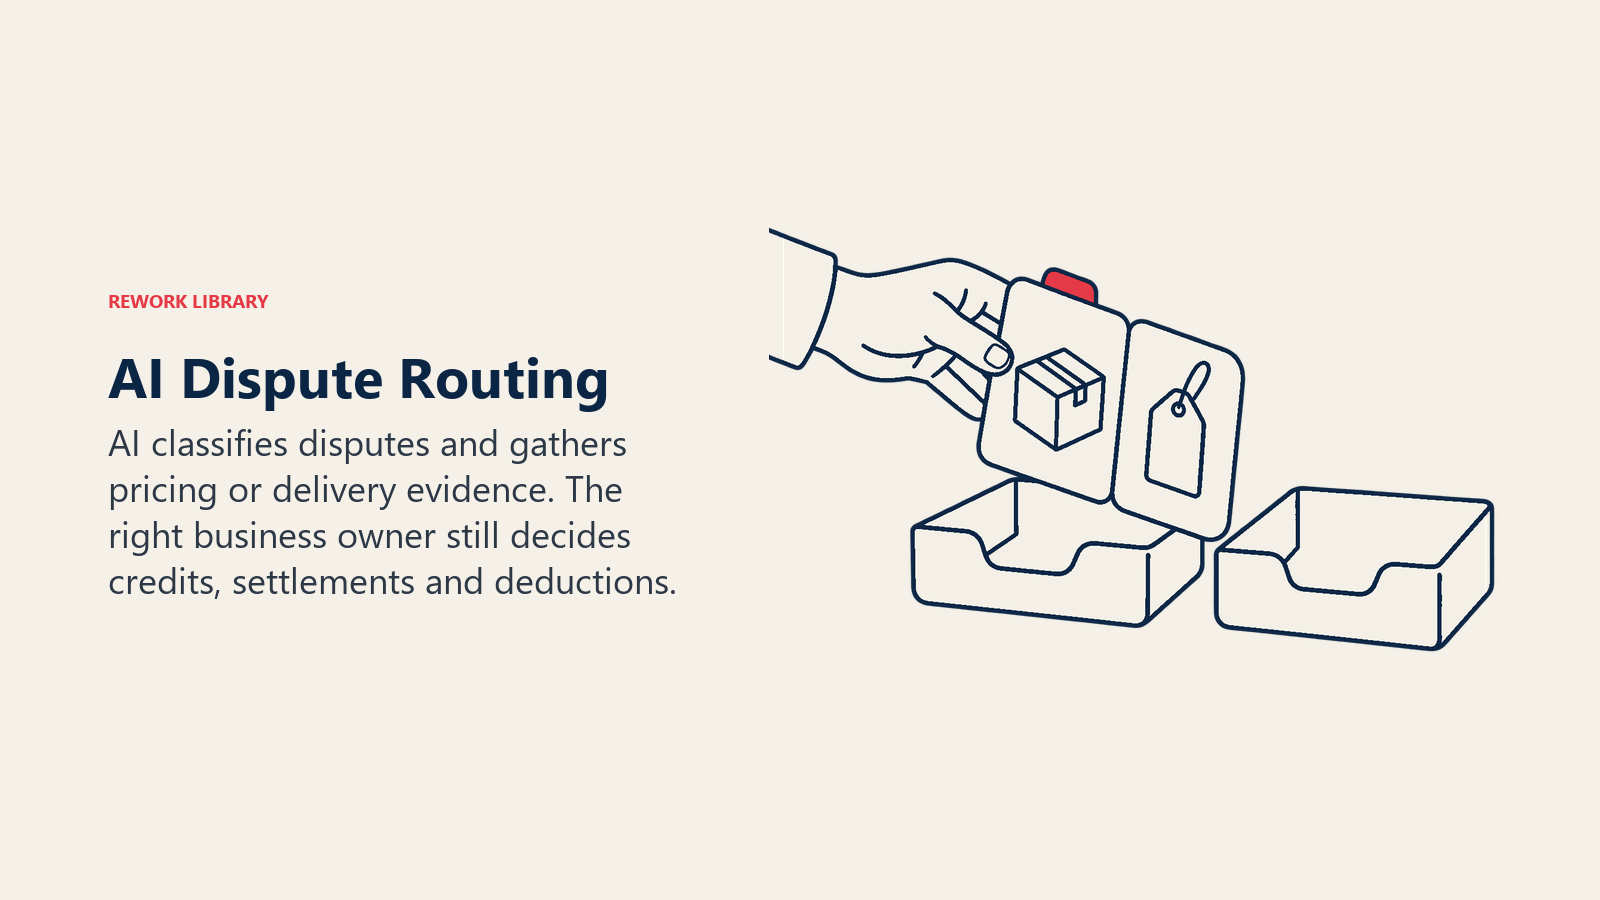
Der größte Gewinn liegt meist in der Weiterleitung, nicht in der Lösung. Eine Reklamation, die neun Tage in einem gemeinsamen Postfach liegt, bevor sie die Person erreicht, die einen Fehler in der Preisliste beheben kann, hat Sie schon neun Tage DSO gekostet. Ein Klassifikator, der die Nachricht des Kunden liest, die Ursache etikettiert und sie am selben Tag an Vertriebsinnendienst, Logistik oder Fakturierung schickt, beseitigt diese Verzögerung.
Seien Sie vorsichtig bei berechtigten und unberechtigten Kürzungen. Ein Modell, das auf „alles zurückholen" getrimmt ist, wird Kürzungen anfechten, zu denen Kunden berechtigt sind, und ein Modell, das auf „Frieden wahren" getrimmt ist, wird Forderungen bezahlen, die Sie bekämpfen sollten. Legen Sie zuerst die Richtlinie fest, geben Sie dem Modell Beispiele beider Arten und prüfen Sie jeden Monat eine Stichprobe jeder Kategorie.
So führen Sie es Schritt für Schritt ein
- Zuerst die Kundenstammdaten bereinigen. Zahlungszuordnung und Risikobewertung hängen beide davon ab, dass ein Kunde ein Datensatz ist. Doppelte Kunden, nicht vorhandene Konzernverknüpfungen und fehlende Zahlernamen-Aliase erzeugen selbstsichere Fehlzuordnungen. Datenbereitschaft im Finanzwesen für KI listet die Prüfungen auf.
- Mit der Zahlungszuordnung beginnen, nicht mit dem Forderungseinzug. Eine falsche Zuordnung wird intern bemerkt und korrigiert. Eine falsche Mahn-E-Mail sieht ein Kunde.
- Eine Baseline erfassen, bevor Sie etwas ändern. Halten Sie DSO, Anteil automatisch zugeordneter Zahlungen, Saldo nicht zugeordneter Zahlungen, Tage von der Zahlung bis zur Zuordnung, Stunden im Forderungseinzug und Durchlaufzeit von Reklamationen fest, mindestens für zwei Jahre, falls vorhanden.
- Einen Abschlusszyklus lang parallel laufen lassen. Lassen Sie das Modell Zuordnungen vorschlagen, während das Team die Zahlungen wie gewohnt zuordnet, und vergleichen Sie dann Zeile für Zeile.
- Konfidenzschwellen festlegen und aufschreiben. Wer genehmigt eine Änderung der Schwelle für die automatische Zuordnung? Wer prüft Ausnahmen? Behandeln Sie das als echte Human-in-the-Loop-Kontrolle.
- Risikogeordnete Arbeitslisten für den Forderungseinzug ergänzen, mit sichtbarer Begründung für jeden Rang. Verfolgen Sie, ob Mitarbeitende der Reihenfolge folgen und was passiert, wenn sie es nicht tun.
- Entwürfe und Staffelung zuletzt ergänzen, zunächst für risikoärmere Segmente, wobei ein Mensch alles prüft, was an ein strategisches Konto geht.
- Rollen neu aufsetzen. Mitarbeitende der Zahlungszuordnung werden zu Ausnahmebearbeitern, und der Forderungseinzug wird zu Beziehungsmanagern, die eine klügere Liste abarbeiten. KI und die Rollen im Finanzteam behandelt, wie sich die Arbeit verschiebt.
Wenn Sie die Seite des Forderungseinzugs lieber selbst bauen als kaufen wollen, führt der Bauplan für den KI-Agenten für Forderungseinzug und Debitorenbuchhaltung durch den Entwurf des Agenten. Teams, die auch die Kreditorenbuchhaltung betreiben, sollten sich den spiegelbildlichen Prozess in KI in der Kreditorenbuchhaltung ansehen, denn die Kreditorenbuchhaltung eines Kunden ist oft genau die Stelle, die Ihr Team erreichen will.
DSO-Wirkung ehrlich messen
DSO ist die Kennzahl, die alle bewegen wollen, und die, bei der man sich am leichtesten selbst täuscht. Sie ist der durchschnittliche Forderungsbestand geteilt durch den Tagesumsatz, steigt und fällt also mit Dingen, mit denen KI nichts zu tun hat: eine große Rechnung zum Quartalsende, eine Verschiebung im Kundenmix, Saisonalität, eine Preisänderung, ein Bankfeiertag, der Zahlungseingänge um einen Tag verzögert. Wenn Sie ein Werkzeug einführen und DSO um drei Tage sinkt, können Sie nicht drei Tage für sich verbuchen.
Gehen Sie stattdessen so vor.
Die Definition festlegen. Wählen Sie eine DSO-Formel (Count-back oder Durchschnitt, brutto oder netto nach Gutschriften) und behalten Sie sie für die gesamte Messung bei. Die Formel mitten im Pilotprojekt zu ändern ist der häufigste Weg, wie ein Pilotprojekt DSO „verbessert".
Eine Baseline mit derselben Saison verwenden. Vergleichen Sie diesen Oktober mit dem letzten Oktober und dem Oktober davor, nicht mit dem September. Wo es geht, betrachten Sie mehrere Vorjahre, um zu sehen, wie stark sich DSO von allein bewegt.
Gruppen vergleichen, nicht nur Zeiträume. Lassen Sie den KI-Prozess für eine Gruppe von Kunden laufen (nach Segment, Region oder Team im Forderungseinzug) und halten Sie eine vergleichbare Gruppe im alten Prozess. Wählen Sie die Gruppen, bevor Sie Ergebnisse sehen, und prüfen Sie, dass sie in Größe, Zahlungsbedingungen und Zahlungshistorie ähnlich sind. Selbst eine grobe Aufteilung schlägt ein Vorher-Nachher-Diagramm.
Die Prozesskennzahlen messen, die KI direkt bewegt. DSO ist das Ergebnis. Dies sind die Ursachen, und sie zeigen, ob das Werkzeug funktioniert, selbst wenn DSO verrauscht ist:
- Anteil automatisch zugeordneter Zahlungen und Anteil am selben Tag zugeordneter Zahlungen
- Saldo nicht zugeordneter Zahlungen und sein Alter
- Tage vom Zahlungseingang bis zur Zuordnung
- Anteil der eingehaltenen Zahlungszusagen
- Durchlaufzeit von Reklamationen, von der Erfassung bis zur Lösung
- Stunden im Forderungseinzug pro eingezogenem Dollar
„Schneller zugeordnet" von „schneller bezahlt" trennen. Eine bessere Zahlungszuordnung verbessert Ihre ausgewiesenen Forderungen und die Zielgenauigkeit im Forderungseinzug, weil Sie aufhören, Kunden hinterherzulaufen, die schon gezahlt haben. Sie lässt Kunden nicht früher zahlen. Nur Forderungseinzug, Zahlungsbedingungen und Tempo bei Reklamationen verändern, wann Kunden tatsächlich zahlen. Berichten Sie beide Effekte getrennt.
Darauf achten, was sich anderswo bewegt hat. Wenn DSO besser wurde, weil Mitarbeitende im Forderungseinzug bei leichten Konten Druck machten, während strittige Rechnungen alterten, verbirgt der Durchschnitt das. Verfolgen Sie Altersklassen, nicht nur den Mittelwert, und beobachten Sie Kundenbeschwerden und den Verlust bei Skonti.
Eine Spanne berichten. Stellen Sie die Differenz der Gruppen mit einem Hinweis auf das Rauschen dar: „Das DSO der Testgruppe fiel stärker als das der Kontrollgruppe, und wir erwarten, dass diese Lücke in ähnlicher Größe bestehen bleibt." Das ist weniger aufregend als eine einzelne Zahl und hält den Fragen eines CFO weit eher stand.
Fallstricke, die Sie einplanen sollten
Falsche automatische Zuordnungen, die sich verstecken. Eine Zahlung, die der falschen Rechnung zugeordnet wurde, kann unbemerkt bleiben, bis der Kunde einen Saldo beanstandet, den er bereits bezahlt hat. Prüfen Sie jede Woche stichprobenartig automatisch zugeordnete Zahlungen und halten Sie einen Rückgängig-Pfad bereit.
Verzerrte Risikobewertungen. Ein Modell, das mit dem früheren Verhalten im Forderungseinzug trainiert wurde, kann lernen, dass kleine Kunden oder bestimmte Regionen spät zahlen, und sie dann hart behandeln. Prüfen Sie die Ergebnisse über Segmente hinweg und lassen Sie nicht allein eine Bewertung eine Kreditsperre auslösen. Limits und Bedingungen festzulegen ist eine eigene Disziplin, behandelt in KI-Kreditrisikobewertung für B2B-Kunden.
Den Ton überautomatisieren. Kunden merken es. Eine Staffelung, die dieselbe strenge Erinnerung an einen zehnjährigen Partner und an ein neues Konto schickt, kostet Beziehungen.
Unbrauchbare Referenzdaten. Wenn sich Ihre Rechnungsnummern über Gesellschaften hinweg wiederholen oder Ihre Zahlernamen nicht normalisiert sind, rettet kein Modell das.
Kein Ausgang aus der Klärungsliste. Wenn das Modell alles Schwierige an einen Sachbearbeiter weiterreicht, haben Sie den Engpass verlagert, nicht beseitigt. Bemessen Sie das Ausnahmeteam für die schwierigen Fälle, nicht für null.
Das Modell für fertig halten. Das Kundenverhalten ändert sich, ebenso ihre Banken und Zahlungsavis-Formate. Prüfen Sie Zuordnungsgenauigkeit und Qualität der Priorisierung vierteljährlich.
Wie es weitergeht
Wenn Sie in diesem Quartal nur eines tun, wählen Sie die Zahlungszuordnung, erfassen Sie eine Baseline und lassen Sie das Modell einen Abschlusszyklus lang parallel laufen. Ergänzen Sie dann geordnete Arbeitslisten, sobald Sie den Zuordnungen vertrauen. Lesen Sie KI und der Monatsabschluss, um zu sehen, wo nicht zugeordnete Zahlungen in Ihrem Abschluss auftauchen, und den Katalog der KI-Anwendungsfälle im Finanzwesen für die benachbarten Prozesse.
Head of Finance Strategy
On this page
- Wichtige Fakten
- Was KI in der Debitorenbuchhaltung leistet
- Wo die Zeit hingeht: Aufgaben der Debitorenbuchhaltung im Vergleich
- Zahlungszuordnung: der Einstieg mit dem höchsten Ertrag
- Priorisierung im Forderungseinzug: die Arbeitsliste ordnen
- Staffelung im Mahnwesen
- Reklamationen und Kürzungen
- So führen Sie es Schritt für Schritt ein
- DSO-Wirkung ehrlich messen
- Fallstricke, die Sie einplanen sollten
- Wie es weitergeht