財務・会計におけるAI:その概要と活用できる場面
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
財務・会計におけるAIとは、機械学習と言語モデルを使って、財務文書を読み取り、取引を照合・分類し、異常にフラグを立て、結果を予測し、コメントを下書きする仕組みです。ただし、承認、判断、最終承認は責任ある人が担い続けます。 単一の製品ではありません。すでに運用しているプロセスに組み込まれる一連の機能です。購買から支払まで、受注から入金まで、決算、計画と予測、財務(トレジャリー)、税務、監査などです。
本ガイドは、部門のどこにAIが適し、どこに適さないかを判断する必要があるCFO、コントローラー、財務ディレクター、財務マネージャー向けです。部門全体のレベルにとどめています。エージェントの側面、つまり構築できる具体的な導入例については、財務向けAIエージェントをご覧ください。機能別のカタログは、AI財務ユースケースをお読みください。
重要なポイント
- Gartnerの『2025 AI in Finance Survey』(CFOと財務のシニアリーダー183人、2025年5月から6月に実施)によると、AIを使っている財務部門は59%で、2024年は58%、2023年は37%でした。つまり導入は急増した後、横ばいになっています(Gartner, via CPA Practice Advisor)。
- 同じ調査で、AI利用者の間で最も多いユースケースは、ナレッジマネジメント(49%)、買掛金管理の自動化(37%)、エラーと異常の検知(34%)で、91%が当初の影響は小さいか中程度だったと報告しました(Gartner, via CPA Practice Advisor)。
- Deloitteの『Q2 2026 North American CFO Signals』調査(売上高が10億ドル以上の組織のCFO 200人)では、自社の現在のAIガバナンスに自信があると答えたのは43%にとどまり、最大のガバナンス上の課題として、迅速な導入とリスク管理のバランスを挙げたのは59%でした(Deloitte CFO Signals)。
- Deloitteの『Finance Trends 2026』調査(世界の財務リーダー1,326人)では、財務におけるAI導入の最大の障壁として、47%がデータセキュリティへの懸念を挙げました(Deloitte CFO Signals)。
- 上場企業に関する資料参照型の質問を使ったFinanceBenchのテストでは、検索システムと併用したGPT-4 Turboが、質問の81%で誤答するか回答を拒否しました(FinanceBench, arXiv)。
財務におけるAIが実際に意味すること
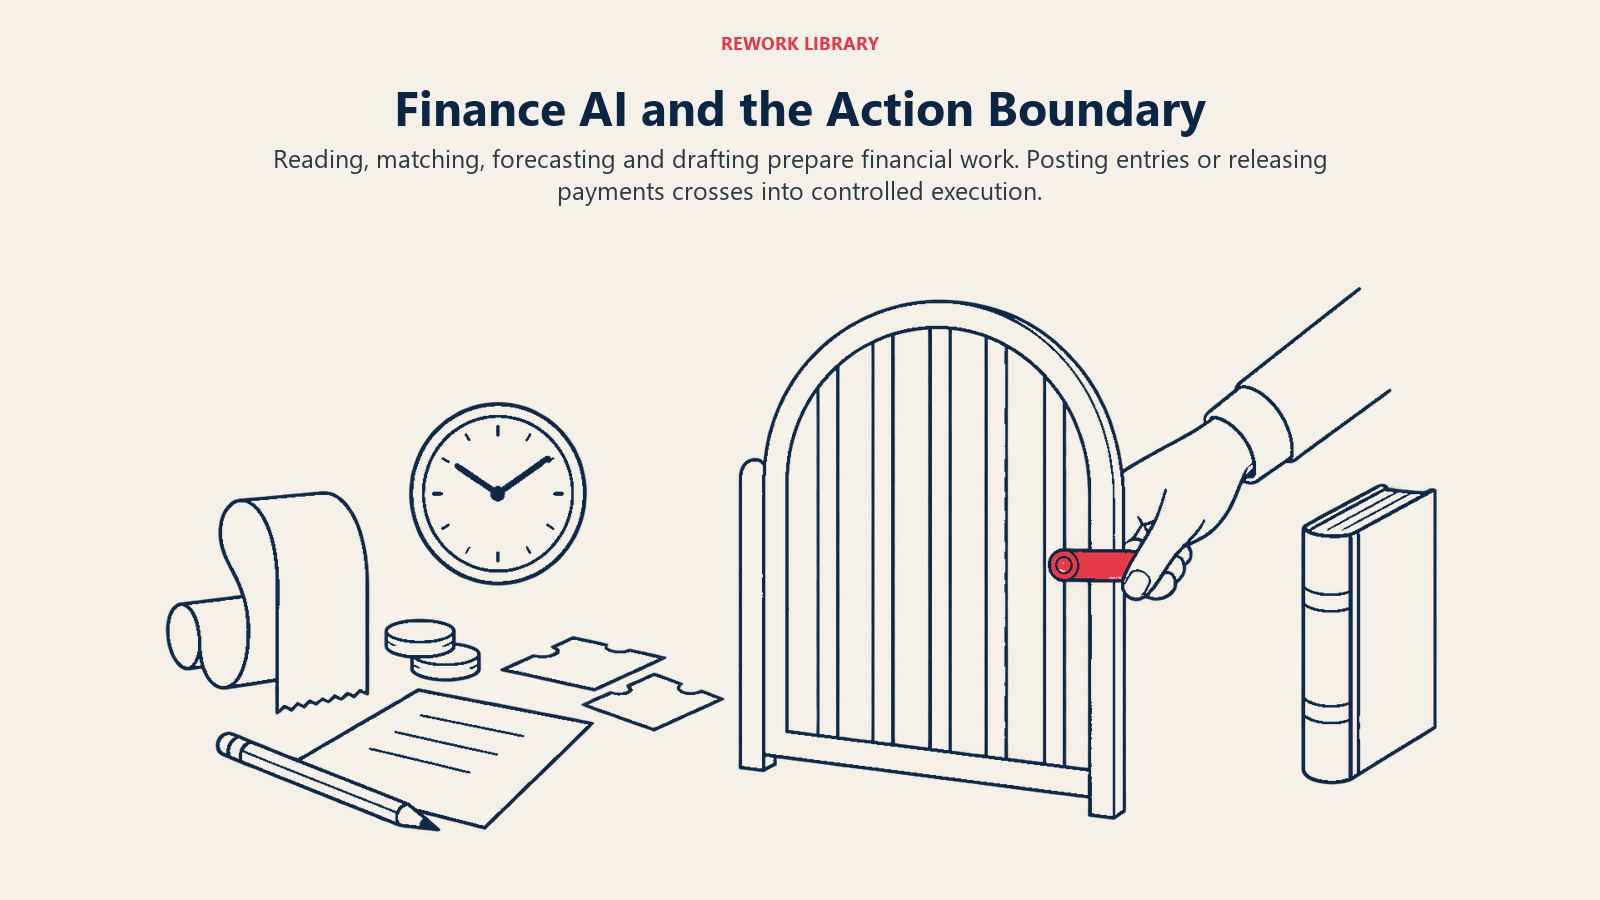
ベンダーの言葉を取り除くと、財務におけるAIは、財務データと文書に対して5つのことを行います。読み取る(請求書、契約書、銀行取引明細書、メール)、分類して照合する(どの勘定科目か、どの入金がどの請求書に対応するか)、フラグを立てる(ほかと違って見える取引)、予測する(キャッシュ、売上、需要)、書く(差異のコメント、メモの下書き、取締役会資料の文章)。6つ目の「実行」が、リスクの集中する工程です。仕訳の転記、支払の実行、督促状の送付などがそれにあたります。
これは、ERPがすでに適用しているルールとは異なります。ルールは「発注書番号のない請求書はすべて却下する」と言います。モデルは「この請求書はこの仕入先のほかの40件と似ているので、同じように勘定科目を割り当てる」、あるいは「この支払パターンはこの顧客の履歴と一致しない」と言います。ルールは予測しやすく、監査もしやすい仕組みです。モデルは雑多な入力にも対応できますが、測定すべき誤りを犯します。そして財務では、誤りが元帳や提出書類に入ってしまうことがあります。
2つの技術群が大半の作業を担っています。機械学習と予測分析は、構造化された履歴から採点、分類、予測を行います。生成AIは、テキストから読み取り、下書きを作成します。実際のワークフローの大半は、この2つをつなげています。ACE Frameworkの用語では、そのつながりはIngest、Analyze、Predict、Generate、Executeを経て進み、統制の問いは常に同じです。どの工程が、人の目を通さずにレコードを変更してよいのか、ということです。
AIをスクリプトによる自動化と区別しておくことも役立ちます。画面間で値をコピーするボットはロボティック・プロセス・オートメーション(RPA)であり、安定したルールベースの工程では今も役に立ちます。それぞれがどこに適しているかは、財務におけるAIとRPAの比較で扱っています。
財務の各機能でAIが役立つ場面
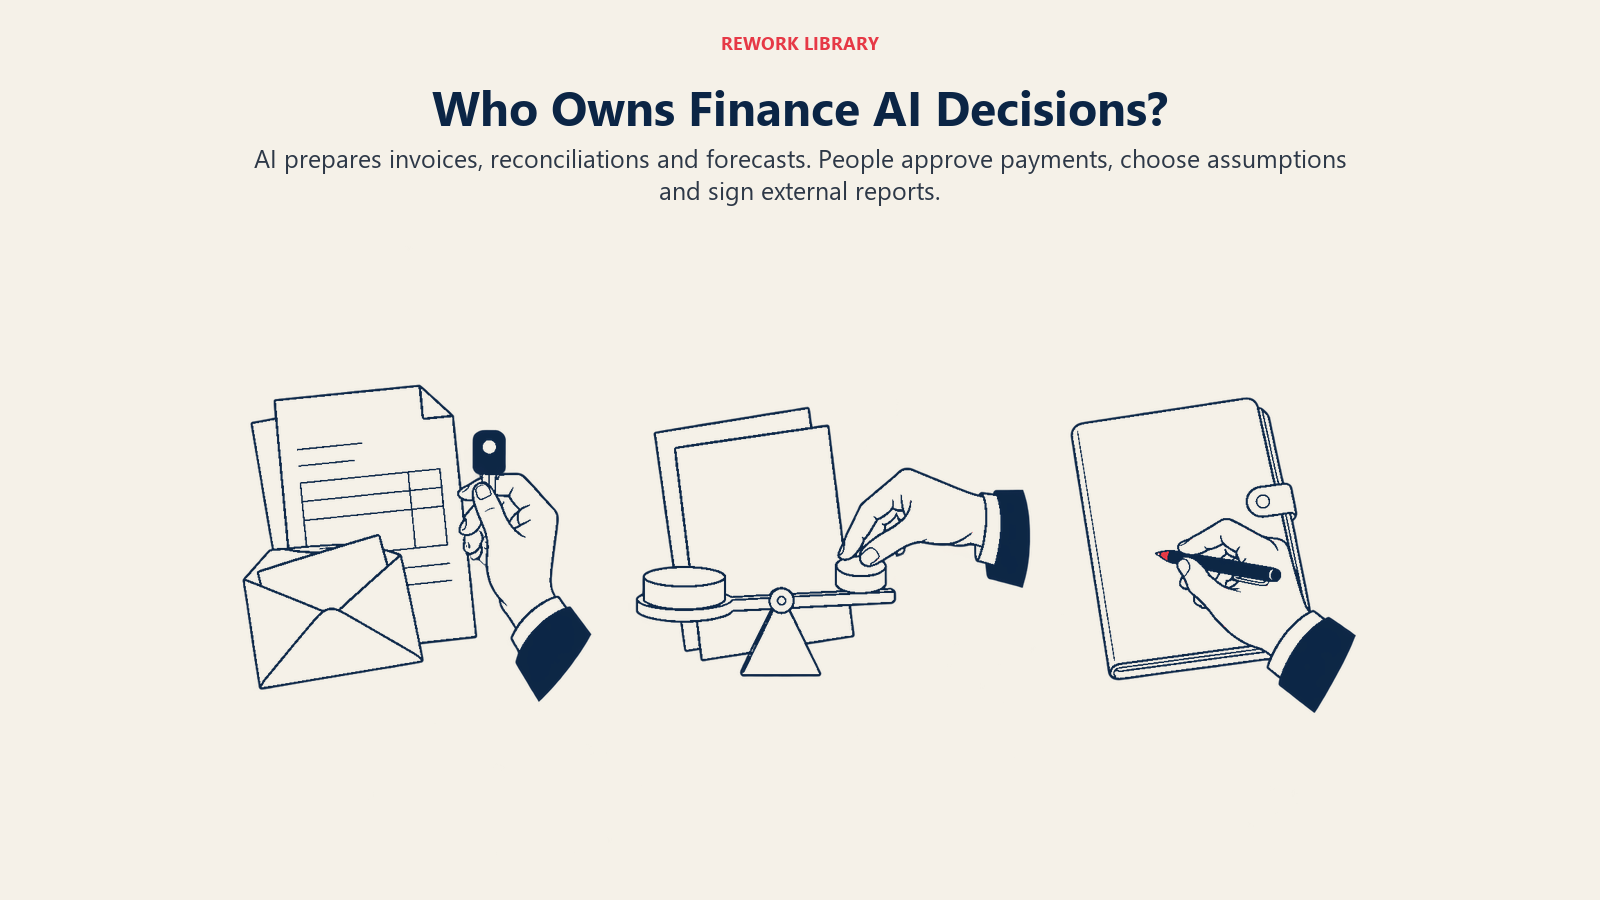
ツールではなく、仕事の観点で考えてください。表は、各段階でAIが何に貢献し、人が引き続き何を判断するのかを示しています。
| 財務機能 | AIの貢献 | 人が引き続き判断すること |
|---|---|---|
| 買掛金管理 | 請求書の項目を抽出し、勘定科目の割り当てを提案し、発注書や検収と照合し、重複にフラグを立てる | 承認、例外、支払の実行 |
| 売掛金管理 | 支払が遅れそうな取引先を予測し、入金を未払項目に照合し、督促メッセージを下書きする | 与信条件、貸倒償却、主要な顧客に対するトーン |
| 決算と照合 | 勘定科目の照合を提案し、仕訳を下書きし、通常と異なる残高にフラグを立てる | どの仕訳を転記するか、見積りと判断 |
| FP&Aと予測 | ベースラインの予測を作成し、差異を平易な言葉で説明し、シナリオを実行する | 前提、目標、経営陣に伝えるストーリー |
| 財務(トレジャリー) | 支払履歴からキャッシュを予測し、想定外の動きにフラグを立てる | 資金調達、投資、ヘッジの判断 |
| 税務 | 取引を分類し、ルールを調べ、監査調書を下書きする | 取るべきスタンスと、提出するすべてのもの |
| 監査と統制 | サンプルではなく母集団全体をテストし、外れ値を強調する | 結論、範囲、監査委員会への報告 |
| 報告 | 承認済みの数値から経営者コメントと開示文を下書きする | 最終的な文言と、外部に出るすべてのもの |
機能別の実例
パターンは一貫しています。AIは量と初稿を引き受け、判断は人が担います。
買掛金管理。 週に300件の請求書を入力していたAP担当者は、代わりに、モデルがすでに抽出して勘定科目を割り当てた内容をレビューし、信頼度の低いものを修正できます。Gartnerの調査では、AI利用者の37%が買掛金管理の自動化を挙げ、最も採用されている財務のユースケースのひとつです。ここでのデータの問題は、主に仕入先マスタの品質です。そのため、ツールより先にAIに向けた財務データの準備があります。
決算。 コントローラーは、モデルに銀行勘定調整の照合を提案させ、何にも一致しない5%の項目を浮かび上がらせることができます。チームはその日を例外の対応から始められます。モデルが提案します。作成担当者が照合を解消し、最終承認します。
FP&A。 予測モデルが履歴と季節性からベースラインを作成し、言語モデルが元帳の明細から差異の説明の初稿を下書きします。アナリストは、資料に入れる前に、すべての主張をデータと照らして確認します。予測、シナリオ、差異分析の詳細は、FP&AにおけるAIで扱っています。Gartnerは、ナレッジマネジメントが最も一般的なユースケースで49%だったと報告しています。
異常検知。 モデルが、すべての経費の明細行と支払を、その従業員、仕入先、コストセンターの履歴と照らして採点します。人によるサンプル調査が一部しか対象にできないのに対し、異常検知は母集団全体を対象にします。出すのは疑いではなく手がかりであり、誤検知は現実のコストです。
報告。 生成ツールが承認済みの数値から経営者コメントを下書きします。数字を思い出させるのではなく、数字を与えるべきであり、出力のすべての数値は元のセルまでたどれる必要があります。実際の使い方とチェックは、会計における生成AIで扱っています。
財務へのAI導入:ステップごとの手順
- ツールではなく、プロセスを選びます。 件数が多く、反復的で、すでに文書化されている財務業務を挙げます。通常、請求書の受領、銀行勘定調整、経費のレビュー、差異のコメントが該当します。それぞれを、価値、リスク、データの準備状況で採点します。
- 購入する前にリスクを分類します。 レビュー担当者向けにテキストを下書きするものは、リスクが低くなります。仕訳を転記する、支払を実行する、外部への報告に関わるものは、リスクが高く、より厳格な統制が必要です。
- まずデータを直します。 モデルは、勘定科目表、仕入先マスタ、顧客レコードを引き継ぎます。重複した仕入先や一貫性のない勘定科目のマッピングは、自信に満ちた誤った答えを大規模に生み出します。
- 人によるチェックポイントを文書で定義します。 ユースケースごとに、誰がレビューし、何を確認し、何を上書きできるのかを明記します。クリックして通すだけの承認ではなく、本物のヒューマン・イン・ザ・ループの統制として設計してください。
- 並行して実行します。 何かを切り替える前に、少なくとも1回の決算サイクルは、AIによるプロセスを既存のプロセスと並行して稼働させ、出力を1行ずつ比較します。
- 統制の枠組みに組み込みます。 監査人が追えるように、ツールが何を行い、どのデータに触れ、誰が責任者で、変更がどう承認されるかを文書化します。並行する別の統制を構築するのではなく、既存の内部統制に対応づけてください。
- 1つのプロセスを四半期かけてパイロット導入します。 節約された時間、エラー率と修正率、発生した例外、レビュー担当者の工数を測定します。
- 役割を見直します。 作成担当者はレビュー担当者になり、求められるレビューのスキルは異なります。仕事と人員構成がどう移るかは、AIと財務チームの役割で扱っています。
導入:エビデンスが示すこと
Gartnerのシリーズは、利用できる最も明快な傾向線です。財務部門でのAI利用は、2023年の37%から、2024年に58%、2025年に59%へと推移しました。この横ばいは重要です。Gartnerは、データリテラシーと技術スキル、そしてデータの品質と利用可能性が、回答者全体で最大の障害であり、回答者の91%が当初の影響は小さいか中程度だったと報告しています。さらに先に進んでいる組織は、はるかに高い頻度で大きな効果を見ており、成果は最初の導入ではなく、パイロットの後も取り組みを続けることから生まれることを示唆しています。
DeloitteのQ2 2026 CFO Signalsは、ガバナンスの側面を示しています。調査に回答したCFOのうち、自社の現在のAIガバナンスに自信があると感じていたのは43%だけで、53.5%は「ある程度」の自信にとどまりました。AIガバナンスの責任者は誰かと尋ねると、33%が最高情報セキュリティ責任者、19%がCFOに最も大きな責任があると答え、12%がCEOを挙げました。財務リーダーが数字には責任を負うのに、その数字を生み出すツールのガバナンスには責任を負わないのであれば、そのミスマッチは早めに解消する価値があります。
調査ごとに「AIを使っている」の定義は異なり、対象となる母集団も異なるため、それぞれのパーセンテージを直接比較しないでください。それぞれを、その年のその母集団の読み取り結果として扱ってください。
財務におけるAIの限界
精度。 言語モデルは誤ったことを流暢に述べます。これがAIのハルシネーションの問題です。上場企業に関する10,231問のテストであるFinanceBenchでは、検索システムと併用したGPT-4 Turboが、そのうち81%で誤答するか回答を拒否しました。これは特定のモデルを150件のサンプルで検証した2023年のテストであり、新しいモデルはより優れているため、現在の製品の指標ではありません。それでも、自社の文書でテストし、すべての数値に出典を求める必要がある理由を示しています。こうした誤りを捕捉する突合とレビューの手順は、財務におけるAIの精度統制のガイドで扱っています。
計算と元帳の整合性。 言語モデルはもっともらしいテキストを生成するために作られており、電卓や補助元帳になるためのものではありません。合計、突合、転記は記録システムに残し、モデルには再計算させず、それらを呼び出させてください。
説明可能性。 監査人や規制当局は、なぜその仕訳を行ったのか、なぜ支払を保留したのかを尋ねます。ツールが入力と、出力の背後にあるルールやスコアを示せなければ、その正当性を主張できません。AIが何を行い、人が何を変更したのかの監査証跡を保管してください。監査人が期待する文書については、財務におけるAIの説明可能性と監査可能性で説明しています。
データセキュリティ。 Deloitteの『Finance Trends 2026』調査は、データセキュリティを障壁の第1位とし、47%でした。財務データは機密性が高いものです。承認されていない公開チャットボットに試算表を貼り付けるのは情報漏えいであり、職員が独自にツールを使うのはシャドーAIです。安全対策については、財務におけるAIのデータセキュリティをご覧ください。
バイアスと公平性。 与信、債権回収、仕入先スクリーニングのモデルは、過去のパターンを取り込んでしまう可能性があります。顧客と仕入先のセグメントをまたいで結果をテストしてください。特に、スコアが個人や小規模事業者に関する判断を左右する場合はなおさらです。
自動化のしすぎ。 問題は、ロボットが会社を動かすことではありません。ツールが普段は正しいからと、誰もレビューしない誤った勘定科目の支払や、見栄えのよい形で届いたために誰も疑問を持たない予測です。信頼されるようになった後も、AIの出力のサンプリングは続けてください。
借用できるリスクの枠組み
独自の構造を発明する必要はありません。2023年1月26日にバージョン1.0として公開されたNIST AI Risk Management Frameworkは、作業を4つの機能、すなわちGovern、Map、Measure、Manageに整理しています(NIST)。財務チームにとっては、平易な作業に置き換えられます。責任者を割り当てる(Govern)、各ユースケースとそのデータ、そしてそれに頼る人を一覧にする(Map)、精度とエラー率をテストする(Measure)、本番で監視して是正する(Manage)。
測定すべき指標
速度と信頼性を併せて追跡してください。修正再表示が増えるのに決算が速くなっても、前進ではありません。ローンチ前にベースラインをどう設定するかは、財務におけるAIの測定で説明しています。
- **効率:**請求書のサイクルタイム、決算日数、照合と報告に費やした時間。
- **品質:**レビュー担当者が修正したAIの提案の割合、決算後の調整、監査での指摘事項。
- **統制:**捕捉された例外、防止された重複支払や誤った支払、遅れて解決された項目。
- **導入:**新しいプロセスを通る取引量の割合、レビュー担当者の満足度。
次に読む記事
今四半期に1つだけ行うなら、文書化された財務プロセスをひとつ選び、人によるチェックポイントを書き出して、1回の決算サイクルの間、並行して実行してください。そのうえで、機能別の見方についてはAI財務ユースケースを読み、入力はAIに向けた財務データの準備のガイドで確認し、最初のエージェントを選ぶ準備ができたら財務向けAIエージェントを使ってください。パイロットの前に、方針を文書にしてください。AIの精度は、与えるデータとルールの精度を超えません。
Head of Finance Strategy