Bahasa Indonesia
Pembukuan dengan AI: Kategorisasi Transaksi dan Batasannya
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pembukuan dengan AI adalah pemakaian aturan, pembelajaran mesin, dan model bahasa untuk membaca setiap transaksi bank dan kartu, mengusulkan akun buku besar tempat transaksi itu seharusnya masuk, dan belajar dari koreksi yang dibuat tim Anda. Ia sangat baik dalam 80% pekerjaan yang berulang: pemasok kopi yang sama, langganan perangkat lunak yang sama, pembayaran sewa yang sama, bulan demi bulan. Ia lemah di tempat jawaban yang benar bergantung pada fakta yang tidak ada dalam bank feed, seperti mengapa Anda membeli sesuatu, apakah itu untuk bisnis sama sekali, atau bagaimana perlakuan pajaknya.
Panduan ini ditujukan bagi pemilik usaha, manajer keuangan, dan controller (kepala akuntansi) di bisnis kecil dan menengah yang sedang memutuskan seberapa banyak pembukuan yang akan diserahkan kepada perangkat lunak. Panduan ini menjelaskan cara kerja kategorisasi, di mana ia gagal, dan entri mana yang harus selalu sampai ke akuntan. Untuk gambaran yang lebih luas, mulailah dari AI di bidang keuangan dan akuntansi.
Fakta Utama
- IRS meminta bisnis kecil agar memisahkan rekening bank bisnis dari rekening giro pribadi, dan menyatakan bahwa pembukuan harus menunjukkan pendapatan kotor, pengurang, dan kredit pajak (IRS Publication 583).
- Catatan yang mendukung suatu pos pendapatan atau pengurang pada umumnya harus disimpan sampai batas waktu daluwarsa untuk pengajuan tersebut berakhir, yaitu 3 tahun dalam kasus standar (IRS Publication 583).
- Para peneliti klasifikasi transaksi bank mencatat bahwa informasi dalam teks pendek sering kali tidak memadai karena singkatan mnemonik, persis seperti deskriptor bank yang samar (García-Méndez et al., arXiv).
- Safe harbor de minimis dari IRS memungkinkan bisnis membebankan item hingga $2.500 per faktur atau item (hingga $5.000 dengan laporan keuangan yang berlaku), dan pilihan ini dibuat setiap tahun dalam pengembalian pajak (peraturan properti berwujud IRS).
- Bisnis harus memakai metode akuntansi yang sama dari tahun ke tahun, dan pendapatan yang dilaporkan dengan metode kas dihitung saat diterima, sedangkan akrual menghitungnya saat diperoleh (IRS Publication 538).
Apa yang Sebenarnya Dilakukan Pembukuan dengan AI
Pembukuan punya beberapa tugas: mencatat transaksi, menempatkan masing-masing ke sebuah akun, merekonsiliasi ke bank, dan menghasilkan laporan. AI sebagian besar mengambil alih tugas kedua, kategorisasi. Di situlah jam kerja habis, karena setiap baris dari bank feed membutuhkan akun, dan terkadang vendor, kelas, atau kode pajak.
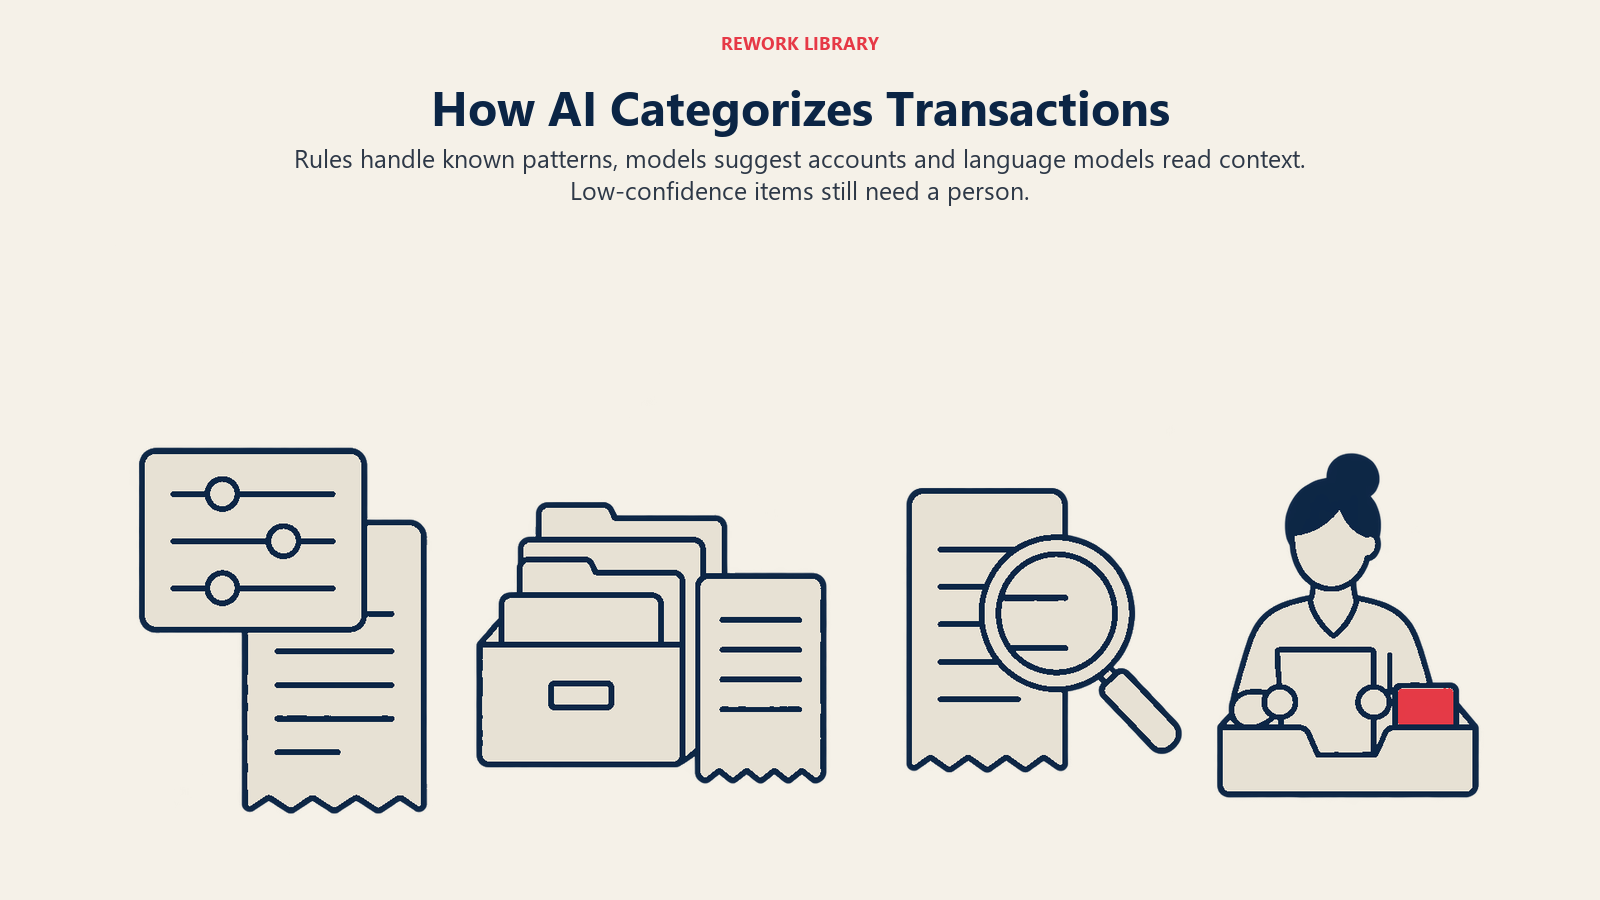
Biasanya ada tiga teknik yang dilapiskan bersama.
Aturan bank feed. Ini adalah pernyataan jika-maka yang sederhana. Jika deskripsi memuat "AWS", kodekan ke hosting. Jika penerima adalah pemilik gedung Anda, kodekan ke sewa. Aturan dapat diprediksi dan mudah diaudit. Namun aturan juga rapuh, karena hanya mencakup apa yang terpikir untuk ditulis seseorang.
Saran pembelajaran mesin. Model melihat masa lalu: riwayat transaksi yang sudah Anda kodekan, dan sering kali pola gabungan dari banyak bisnis. Ia menilai setiap baris baru terhadap apa yang pernah Anda lakukan dan mengusulkan akun dengan tingkat keyakinan. Ketika Anda menerima atau mengubah saran, koreksi itu menjadi sinyal pelatihan. Riset yang dipublikasikan tentang tugas ini sebagian besar menyangkut bagian yang sulit, yaitu mengubah teks yang bising menjadi kategori. Satu tim peneliti yang membangun pengklasifikasi untuk deskripsi perbankan menggambarkan teks pendek sering membawa terlalu sedikit informasi, misalnya karena singkatan mnemonik (García-Méndez et al., arXiv). Tim lain mengusulkan weak supervision untuk memangkas pelabelan manual yang sebaliknya dibutuhkan klasifikasi transaksi bank (Toran et al., arXiv). Keduanya menunjuk batas yang sama: teks di rekening koran itu tipis.
Pembacaan deskripsi oleh model bahasa. Large language model dapat membaca "SQ *ABC LLC 4417 HOUSTON TX" dan menalar bahwa itu kemungkinan restoran atau pedagang kecil yang dibayar lewat pemroses pembayaran. Ia juga dapat membaca memo, struk terlampir, atau faktur dan memakai konteks itu. Ia fleksibel dan menangani teks berantakan lebih baik daripada aturan. Ia juga teknik yang paling mungkin terdengar yakin pada jawaban yang salah, itulah sebabnya AI generatif di akuntansi selalu memasangkannya dengan tinjauan.
Kebanyakan produk memadukan ketiganya: aturan berlaku lebih dulu, model menyarankan sisanya, dan item berkeyakinan rendah masuk antrean untuk ditangani manusia. Desain antrean itu lebih penting daripada modelnya.
Apa yang Ditangani AI dengan Baik dan Apa yang Butuh Akuntan
Gunakan tabel ini untuk menetapkan batas antara terima otomatis, tinjauan cepat, dan persetujuan akuntan.
| Situasi | Kinerja AI | Siapa yang memutuskan |
|---|---|---|
| Vendor berulang, jumlah sama, akun sama setiap bulan | Kuat | Terima otomatis, periksa acak setiap bulan |
| SaaS umum, utilitas, sewa, biaya pemroses penggajian | Kuat | Terima otomatis setelah pengodean benar yang pertama |
| Pedagang dengan deskriptor samar (awalan pemroses pembayaran, nomor toko) | Sedang | Pemegang buku meninjau antrean berkeyakinan rendah |
| Pedagang besar atau marketplace yang menjual banyak kategori | Lemah | Pemegang buku, dengan memakai struk |
| Belanja pribadi dan bisnis tercampur dalam satu kartu | Lemah | Pemilik dan pemegang buku, idealnya dihindari dengan memisahkan rekening |
| Peralatan, pembangunan perangkat lunak, peningkatan (beban vs aset) | Lemah | Akuntan, dengan kebijakan kapitalisasi tertulis |
| Pajak penjualan, VAT, atau GST atas pembelian dan penjualan | Lemah hingga sedang | Akuntan menetapkan pemetaan kode pajak, pemegang buku menerapkannya |
| Akrual, biaya dibayar di muka, pendapatan ditangguhkan, gaji terutang | Buruk bila hanya dari data bank | Akuntan atau controller |
| Transfer antarrekening sendiri, pokok vs bunga pinjaman | Sedang | Pemegang buku, diperiksa terhadap rekening koran |
| Penarikan pemilik, pinjaman pemegang saham, pembayaran pihak berelasi | Lemah | Akuntan |
Polanya sederhana. Semakin keputusan bergantung pada informasi di luar baris transaksi, semakin sedikit Anda sebaiknya membiarkan alat memutuskan sendirian.
Di Mana Kategorisasi Salah
Pedagang yang ambigu. Satu gesekan kartu di klub grosir bisa berupa perlengkapan kantor, hadiah klien, stok dapur, atau pembelian pribadi. Bank hanya melihat satu baris. Model melihat vendor yang sama dikodekan lima cara dalam riwayat dan memilih yang paling umum. Jawaban yang akurat ada di struk, jadi tautkan atau lampirkan struk sebelum Anda mengandalkan saran. Manajemen biaya dengan AI membahas pengambilan data struk lebih dalam.
Belanja pribadi dan bisnis tercampur. Jika satu kartu dipakai untuk keduanya, tidak ada pengategori yang bisa membedakan makan siang bisnis dari makan malam keluarga di restoran yang sama. Saran IRS lugas: pisahkan rekening bisnis Anda dari rekening giro pribadi (IRS Publication 583). Itu perbaikan akurasi termurah dalam artikel ini, dan tidak memakan biaya. Jika pemisahan tidak mungkin, tetapkan aturan bahwa apa pun yang tidak cocok dengan struk atau tujuan bisnis masuk ke akun penampung (clearing account), bukan ke beban.
Kapitalisasi vs beban. Laptop $2.200 dan retainer bulanan $2.200 tampak mirip bagi model, padahal yang satu mungkin aset dan yang lain beban. Banyak bisnis kecil memakai safe harbor de minimis IRS, yang membolehkan item hingga $2.500 per faktur atau item dibebankan (atau $5.000 dengan laporan keuangan yang berlaku), dan pilihannya dilampirkan pada pengembalian pajak yang diajukan tepat waktu setiap tahun (peraturan properti berwujud IRS). Alat dapat menerapkan ambang batas yang Anda berikan. Ia tidak bisa memutuskan apakah pembangunan besar adalah perbaikan atau peningkatan. Tuliskan kebijakan Anda, setel ambang batas di alat, dan arahkan semua yang di atasnya ke akuntan.
Pajak penjualan dan VAT. Pengategori menetapkan akun dengan cukup baik, tetapi perlakuan pajak adalah lapisan tersendiri. Apakah pajak atas pembelian dapat dipulihkan, apakah suatu penjualan dikenai pajak di yurisdiksi tertentu, dan tarif mana yang berlaku adalah pertanyaan sarat aturan yang berubah menurut lokasi dan produk. Perlakukan saran kode pajak dari AI sebagai lintasan pertama, minta akuntan Anda menetapkan pemetaan sekali, dan uji pada sampel sebelum Anda memercayainya untuk sebulan penuh.
Akrual dan waktu pencatatan. Data bank menunjukkan pergerakan kas. Ia tidak berkata apa-apa tentang beban yang timbul tetapi belum dibayar, asuransi dibayar di muka yang disebar selama dua belas bulan, atau pendapatan yang ditagihkan di muka. IRS mencatat bahwa dengan metode kas Anda melaporkan pendapatan saat menerimanya, sedangkan dengan metode akrual Anda umumnya melaporkannya saat memperolehnya, dan bahwa Anda harus memakai metode yang sama dari tahun ke tahun (IRS Publication 538). Metode apa pun yang Anda pakai, entri penyesuaian pada akhir periode adalah pekerjaan penilaian. Kategorisasi baris bank tidak akan menghasilkannya. Lihat AI untuk tutup buku akhir bulan untuk melihat bagaimana tutup buku berlapis di atasnya.
Drift yang diam-diam. Vendor mengubah deskriptornya, pembaruan model menggeser saran, atau peninjau yang terburu-buru menyetujui satu batch. Kesalahan tidak mengumumkan dirinya. Ia muncul tiga bulan kemudian sebagai margin yang janggal atau kejutan pajak.
Cara Menerapkan Kategorisasi AI, Langkah demi Langkah
- Bersihkan bagan akun lebih dulu. Gabungkan akun duplikat, pensiunkan yang sudah mati, dan jaga agar cukup ringkas sehingga karyawan baru dapat menjelaskan setiap barisnya. Model tidak bisa lebih presisi daripada kategori yang Anda tawarkan. Kesiapan data keuangan untuk AI memuat daftar pemeriksaannya.
- Pisahkan uang bisnis dan pribadi. Rekening bank dan kartu bisnis khusus, tanpa pengecualian. Lakukan ini sebelum menghubungkan feed apa pun.
- Tulis kebijakan pengodean satu halaman. Sertakan ambang batas kapitalisasi, cara memperlakukan makan dan perjalanan, penarikan pemilik, transfer, dan cara menangani pajak atas pembelian. Ini dokumen yang disetujui akuntan Anda dan diikuti pengaturan alat.
- Hubungkan feed dan tanam aturan awal. Buat aturan eksplisit untuk 30 hingga 50 penerima berulang teratas Anda. Aturan itu akan mencakup porsi besar volume tanpa risiko model sama sekali.
- Tetapkan ambang batas keyakinan. Terima otomatis hanya saran berkeyakinan tinggi dari penerima yang sudah Anda kodekan dengan benar setidaknya beberapa kali. Sisanya masuk ke antrean tinjauan.
- Jalankan paralel selama dua bulan. Minta pemegang buku mengodekan sampel secara manual dan bandingkan. Hitung perbedaannya per kategori, bukan hanya secara keseluruhan. Alat yang benar 95% dari waktu masih bisa salah 40% dari waktu pada satu kategori yang diperhatikan auditor Anda.
- Tinjau pengecualian setiap minggu. Tinjauan 20 menit per minggu mengalahkan kepanikan empat jam di akhir bulan, dan koreksinya terus mengajari model.
- Ambil sampel item yang diterima. Tarik 20 hingga 30 baris yang diterima otomatis setiap bulan dan periksa terhadap struk. Begitulah cara Anda menangkap drift.
- Rekonsiliasi setiap bulan. Mencocokkan buku besar dengan rekening koran adalah kontrol yang memunculkan kesalahan kode dan duplikat. Rekonsiliasi bank dengan AI menunjukkan cara mengotomatiskan pencocokan sambil menjaga manusia tetap pada persetujuan akhir.
- Jadwalkan tinjauan akuntan. Minimal setiap kuartal, dan sebelum setiap pengajuan. Berikan log pengecualian dan daftar aturan kepada akuntan, bukan hanya buku besar.
Kapan Akuntan Harus Meninjau
Jangan biarkan kategorisasi AI berdiri sendiri, apa pun skor keyakinannya, dalam kasus-kasus ini:
- Apa pun yang memengaruhi pengembalian pajak: keputusan kapitalisasi, depresiasi, kode pajak, kompensasi pemilik, dan transaksi pihak berelasi.
- Penyesuaian akhir periode: akrual, biaya dibayar di muka, pendapatan ditangguhkan, persediaan, dan apa pun yang memindahkan angka antarbulan.
- Situasi baru: pinjaman pertama, entitas baru, negara bagian atau negara baru dengan pajak penjualan atau VAT, akuisisi, atau mata uang asing.
- Item besar atau tak lazim: pembayaran satu kali, pengembalian dana, chargeback, dan apa pun di atas batas nominal yang Anda tetapkan.
- Sebelum pihak luar mengandalkan pembukuan: pemberi pinjaman, investor, pembeli, atau audit.
- Setiap kali tingkat kesalahan sampel naik: jika pemeriksaan acak bulanan Anda menemukan lebih banyak kesalahan kode daripada bulan lalu, perketat ambang batas dan kirim lebih banyak ke tinjauan.
Catatan juga penting di sini. IRS menyatakan agar menyimpan catatan yang mendukung suatu pos pendapatan atau pengurang sampai batas waktu daluwarsa berakhir, dan bahwa catatan itu harus tersedia untuk diperiksa (IRS Publication 583). Struk yang dilampirkan pada transaksi membuat setiap tinjauan itu lebih cepat dan dapat dipertanggungjawabkan.
Kesalahan Umum
- Menganggap skor keyakinan sebagai akurasi. Skor adalah tebakan model tentang dirinya sendiri. Ukur akurasi sebenarnya dari koreksi sampel Anda sendiri.
- Membiarkan model membuat akun baru. Kunci bagan akun. Akun baru harus menjadi keputusan manusia.
- Mem-posting otomatis sebelum merekonsiliasi. Posting dulu baru rekonsiliasi berarti kesalahan menumpuk. Rekonsiliasi sesuai jadwal rutin.
- Melewatkan dokumen kebijakan. Tanpa aturan tertulis, setiap peninjau mengodekan secara berbeda dan model mempelajari ketidakkonsistenan itu.
- Mengabaikan peran. Tugas pemegang buku bergeser dari mengetik menjadi meninjau, yang membutuhkan keterampilan berbeda. AI dan peran tim keuangan membahas pergeseran itu.
- Mencampuradukkan jenis otomatisasi. Aturan tetap yang tidak pernah berubah lebih dekat ke otomatisasi berskrip daripada pembelajaran mesin, dan keduanya punya tempat. AI vs RPA di keuangan menjelaskan kapan masing-masing menjadi alat yang tepat.
Apa yang Perlu Diukur
Lacak beberapa angka setiap bulan, dan amati trennya:
- Tingkat terima otomatis: porsi transaksi yang dikodekan tanpa sentuhan manusia.
- Tingkat koreksi: porsi saran yang diubah peninjau, dipecah menurut kategori akun.
- Tingkat kesalahan pemeriksaan acak: porsi baris sampel yang diterima otomatis yang ternyata salah.
- Waktu menuju bulan yang telah direkonsiliasi: jumlah hari dari akhir bulan hingga rekonsiliasi bank selesai.
- Penyesuaian pascatutup buku: entri yang harus dikoreksi akuntan Anda setelah kejadian.
Tujuannya bukan tingkat terima otomatis yang sempurna. Tujuannya adalah tingkat yang naik dengan tingkat kesalahan yang datar atau turun.
Head of Finance Strategy