KI in der Buchhaltung: Transaktionskategorisierung und ihre Grenzen
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
KI in der Buchhaltung bedeutet, mit Regeln, maschinellem Lernen und Sprachmodellen jede Bank- und Kartentransaktion zu lesen, das passende Hauptbuchkonto vorzuschlagen und aus den Korrekturen Ihres Teams zu lernen. Sie ist sehr gut bei den repetitiven 80 % der Arbeit: derselbe Kaffeelieferant, dasselbe Software-Abonnement, dieselbe Mietzahlung, Monat für Monat. Schwach ist sie dort, wo die richtige Antwort von Fakten abhängt, die der Bankfeed nicht enthält, etwa warum Sie etwas gekauft haben, ob es überhaupt für das Unternehmen war oder wie es steuerlich zu behandeln ist.
Dieser Leitfaden richtet sich an Inhaber, Finanzmanager und Controller kleiner und mittlerer Unternehmen, die entscheiden, wie viel der Buchhaltung sie an Software abgeben. Er erklärt, wie die Kategorisierung funktioniert, wo sie scheitert und welche Buchungen immer bei einem Buchhalter landen sollten. Für das größere Bild beginnen Sie mit KI im Finanz- und Rechnungswesen.
Wichtige Fakten
- Die IRS rät kleinen Unternehmen, ein Geschäftskonto getrennt von einem privaten Girokonto zu führen, und sagt, die Bücher müssten Bruttoeinnahmen, Abzüge und Steuergutschriften ausweisen (IRS Publication 583).
- Belege, die einen Einnahme- oder Abzugsposten stützen, müssen in der Regel bis zum Ablauf der Verjährungsfrist der jeweiligen Steuererklärung aufbewahrt werden, im Standardfall 3 Jahre (IRS Publication 583).
- Forscher, die an der Klassifizierung von Banktransaktionen arbeiten, stellen fest, dass die Information in kurzen Texten wegen Kürzeln oft nicht ausreicht, was genau auf eine kryptische Bankbezeichnung zutrifft (García-Méndez et al., arXiv).
- Die De-minimis-Sicherheitsregel der IRS (Safe Harbor) erlaubt einem Unternehmen, Posten bis zu $2.500 pro Rechnung oder Posten als Aufwand zu erfassen (bis zu $5.000 mit einem einschlägigen Abschluss), und die Wahl wird jährlich in der Steuererklärung getroffen (IRS tangible property regulations).
- Ein Unternehmen muss von Jahr zu Jahr dieselbe Rechnungslegungsmethode anwenden, und nach der Cash-Methode wird Einkommen bei Zahlungseingang erfasst, nach der Accrual-Methode bei Entstehen (IRS Publication 538).
Was KI in der Buchhaltung tatsächlich leistet
Die Buchhaltung hat einige Aufgaben: Transaktionen erfassen, jede einem Konto zuordnen, mit der Bank abstimmen und Abschlüsse erstellen. KI übernimmt vor allem die zweite Aufgabe, die Kategorisierung. Dort gehen die Stunden hin, denn jede Zeile des Bankfeeds braucht ein Konto und manchmal einen Lieferanten, eine Klasse oder einen Steuercode.
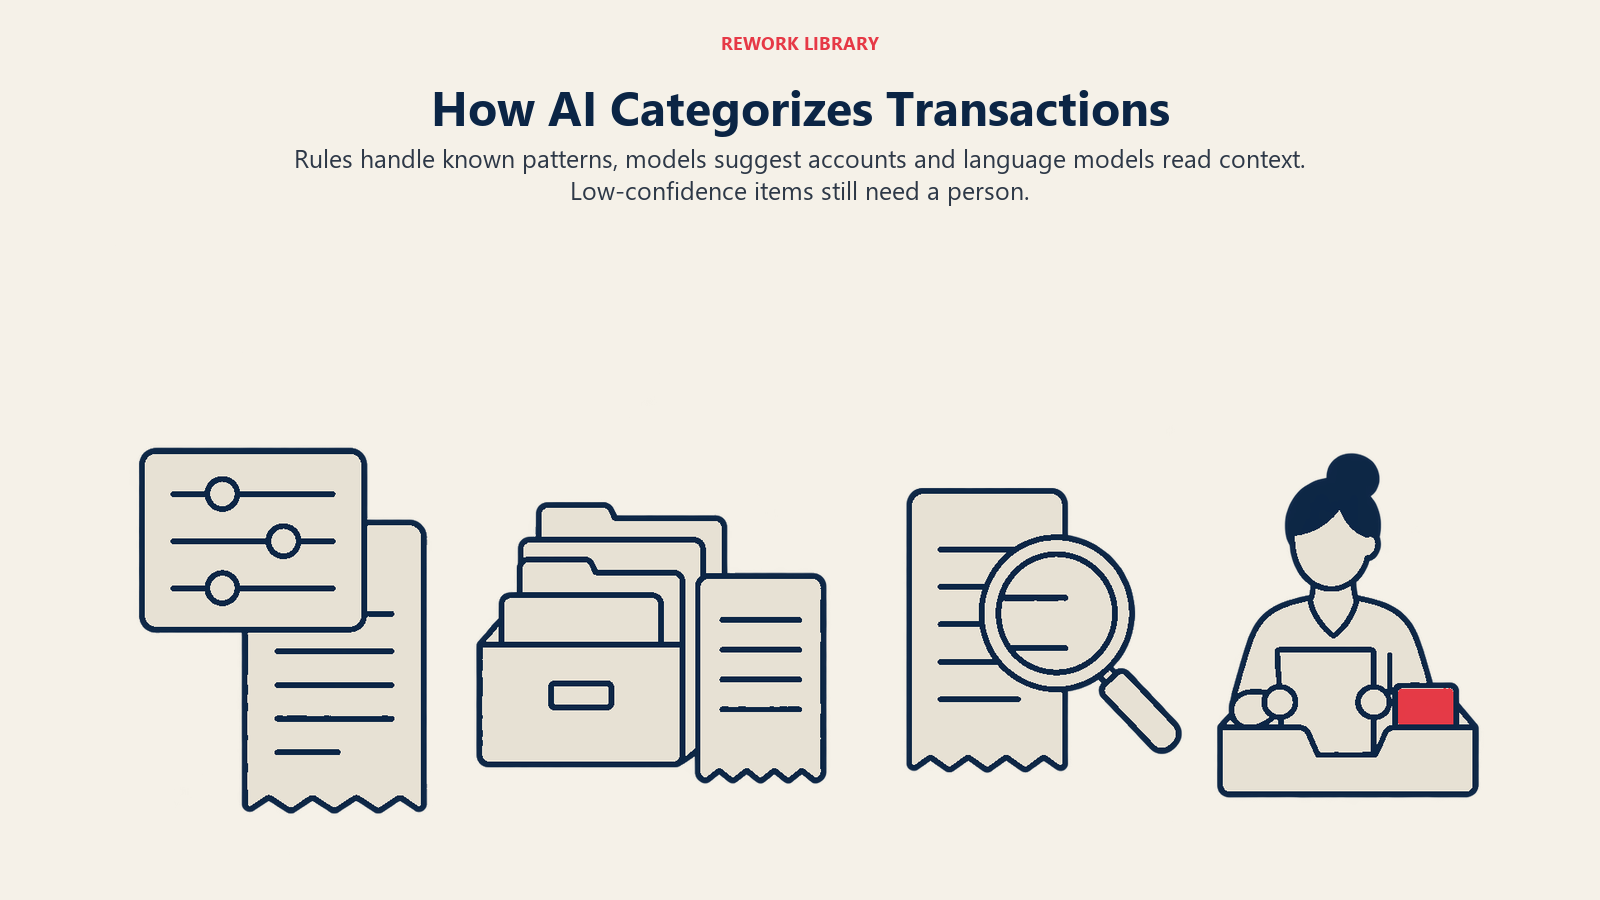
Meist werden drei Verfahren übereinandergelegt.
Bankfeed-Regeln. Das sind einfache Wenn-dann-Anweisungen. Enthält die Beschreibung „AWS“, wird auf Hosting gebucht. Ist der Zahlungsempfänger Ihr Vermieter, wird auf Miete gebucht. Regeln sind vorhersagbar und leicht zu prüfen. Sie sind aber auch starr, denn sie decken nur ab, was jemand aufzuschreiben gedacht hat.
Vorschläge durch maschinelles Lernen. Ein Modell schaut in die Vergangenheit: auf Ihre Historie kontierter Transaktionen und oft auf gebündelte Muster vieler Unternehmen. Es bewertet jede neue Zeile anhand dessen, was Sie bisher getan haben, und schlägt ein Konto mit einer Konfidenzstufe vor. Wenn Sie einen Vorschlag annehmen oder ändern, wird die Korrektur zum Trainingssignal. Die veröffentlichte Forschung zu dieser Aufgabe handelt meist vom schwierigen Teil, nämlich verrauschten Text in eine Kategorie zu verwandeln. Ein Forschungsteam, das einen Klassifikator für Bankbeschreibungen baut, beschreibt kurze Texte als oft zu informationsarm, etwa wegen Kürzeln (García-Méndez et al., arXiv). Ein anderes Team schlägt schwache Überwachung (Weak Supervision) vor, um die manuelle Kennzeichnung zu verringern, die die Klassifizierung von Banktransaktionen sonst erfordert (Toran et al., arXiv). Beide weisen auf dieselbe Grenze hin: Der Text auf dem Auszug ist dünn.
Lesen der Beschreibungen durch ein Sprachmodell. Ein großes Sprachmodell kann „SQ *ABC LLC 4417 HOUSTON TX“ lesen und schlussfolgern, dass es wahrscheinlich ein Restaurant oder ein kleiner Händler ist, der über einen Zahlungsdienstleister bezahlt wird. Es kann auch den Vermerk, einen angehängten Beleg oder eine Rechnung lesen und diesen Kontext nutzen. Es ist flexibel und kommt mit unsauberem Text besser zurecht als Regeln. Es ist aber auch das Verfahren, das am ehesten selbstsicher falsch antwortet, weshalb generative KI in der Buchhaltung immer mit einer Prüfung gepaart wird.
Die meisten Produkte mischen alle drei: Zuerst greifen Regeln, das Modell schlägt den Rest vor, und Posten mit niedriger Konfidenz gehen in eine Liste für eine Person. Dieses Listendesign zählt mehr als das Modell.
Was KI gut beherrscht und was einen Buchhalter braucht
Nutzen Sie diese Tabelle, um die Grenze zwischen automatischer Übernahme, kurzer Prüfung und Freigabe durch den Buchhalter zu ziehen.
| Situation | KI-Leistung | Wer entscheiden sollte |
|---|---|---|
| Wiederkehrender Lieferant, gleicher Betrag, jeden Monat dasselbe Konto | Stark | Automatisch übernehmen, monatlich Stichprobe machen |
| Gängige SaaS-Dienste, Versorger, Miete, Gebühren von Lohnabrechnungsdienstleistern | Stark | Nach der ersten korrekten Kontierung automatisch übernehmen |
| Händler mit kryptischer Bezeichnung (Präfixe von Zahlungsdienstleistern, Filialnummern) | Mittel | Buchhalter prüft die Liste mit niedriger Konfidenz |
| Großmarkt oder Marktplatz mit vielen Warengruppen | Schwach | Buchhalter, anhand des Belegs |
| Gemischte private und geschäftliche Ausgaben auf einer Karte | Schwach | Inhaber und Buchhalter, am besten durch getrennte Konten vermieden |
| Ausrüstung, Software-Aufbauten, Verbesserungen (Aufwand vs. Anlage) | Schwach | Buchhalter, anhand einer schriftlichen Aktivierungsrichtlinie |
| Sales Tax, VAT oder GST auf Ein- und Verkäufe | Schwach bis mittel | Buchhalter legt die Zuordnung der Steuercodes fest, Sachbearbeiter wendet sie an |
| Abgrenzungen, Vorauszahlungen, passive Rechnungsabgrenzung, aufgelaufene Löhne | Schlecht allein aus Bankdaten | Buchhalter oder Controller |
| Übertragungen zwischen eigenen Konten, Darlehenstilgung vs. Zinsen | Mittel | Sachbearbeiter, gegen Kontoauszüge geprüft |
| Privatentnahmen, Gesellschafterdarlehen, Zahlungen an nahestehende Personen | Schwach | Buchhalter |
Das Muster ist einfach. Je mehr eine Entscheidung von Informationen außerhalb der Transaktionszeile abhängt, desto weniger sollten Sie das Tool allein entscheiden lassen.
Wo die Kategorisierung scheitert
Mehrdeutige Händler. Ein einziger Kartenumsatz in einem Großmarkt kann Büromaterial, Kundengeschenke, Küchenbedarf oder ein privater Einkauf sein. Die Bank sieht eine Zeile. Ein Modell sieht denselben Lieferanten in der Historie fünffach kontiert und wählt die häufigste Variante. Die genaue Antwort steht auf dem Beleg, verknüpfen oder hängen Sie daher Belege an, bevor Sie sich auf Vorschläge verlassen. KI im Spesenmanagement behandelt die Belegerfassung ausführlicher.
Gemischte private und geschäftliche Ausgaben. Wird eine Karte für beides genutzt, kann kein Kategorisierer ein Geschäftsessen von einem Familienessen im selben Restaurant unterscheiden. Der Rat der IRS ist unmissverständlich: Führen Sie Ihr Geschäftskonto getrennt von Ihrem privaten Girokonto (IRS Publication 583). Das ist die günstigste Genauigkeitsverbesserung in diesem Artikel, und sie kostet nichts. Ist eine Trennung nicht möglich, legen Sie eine Regel fest, dass alles ohne Beleg oder Geschäftszweck standardmäßig auf ein Verrechnungskonto gebucht wird und nicht auf einen Aufwand.
Aktivierung vs. Aufwand. Ein Laptop für $2.200 und ein monatliches Retainer-Honorar von $2.200 sehen für ein Modell ähnlich aus, doch das eine kann ein Anlagegut sein und das andere ein Aufwand. Viele kleine Unternehmen nutzen die De-minimis-Sicherheitsregel der IRS, die erlaubt, Posten bis zu $2.500 pro Rechnung oder Posten als Aufwand zu erfassen (oder $5.000 mit einem einschlägigen Abschluss), wobei die Wahl jedes Jahr der rechtzeitig eingereichten Erklärung beigefügt wird (IRS tangible property regulations). Das Tool kann eine Schwelle anwenden, die Sie ihm vorgeben. Es kann nicht entscheiden, ob ein großer Ausbau eine Reparatur oder eine Verbesserung ist. Schreiben Sie Ihre Richtlinie auf, setzen Sie die Schwelle im Tool und leiten Sie alles darüber an den Buchhalter.
Sales Tax und VAT. Ein Kategorisierer ordnet Konten ausreichend gut zu, aber die steuerliche Behandlung ist eine eigene Ebene. Ob die Steuer auf einen Einkauf erstattungsfähig ist, ob ein Verkauf in einer bestimmten Jurisdiktion steuerpflichtig ist und welcher Satz gilt, sind regellastige Fragen, die sich je nach Ort und Produkt ändern. Behandeln Sie Steuercode-Vorschläge der KI als ersten Durchgang, lassen Sie Ihren Buchhalter die Zuordnung einmal festlegen und testen Sie sie an einer Stichprobe, bevor Sie ihr für einen ganzen Monat vertrauen.
Abgrenzungen und Zeitpunkt. Bankdaten zeigen Geldbewegungen. Über entstandene, aber unbezahlte Aufwendungen, über auf zwölf Monate verteilte vorausbezahlte Versicherungen oder über im Voraus abgerechnete Erlöse sagen sie nichts. Die IRS weist darauf hin, dass man nach der Cash-Methode Einkommen bei Zahlungseingang erfasst, nach einer Accrual-Methode in der Regel dann, wenn man es verdient, und dass man von Jahr zu Jahr dieselbe Methode verwenden muss (IRS Publication 538). Welche Methode Sie auch nutzen, die Anpassungsbuchungen am Periodenende sind Ermessensarbeit. Die Kategorisierung von Bankzeilen erzeugt sie nicht. Wie der Abschluss darauf aufsetzt, sehen Sie in KI im Monatsabschluss.
Schleichende Drift. Ein Lieferant ändert seine Bezeichnung, ein Modell-Update verschiebt die Vorschläge, oder ein gehetzter Prüfer gibt einen ganzen Stapel frei. Fehler kündigen sich nicht an. Sie zeigen sich drei Monate später als merkwürdige Marge oder als steuerliche Überraschung.
So führen Sie die KI-Kategorisierung ein, Schritt für Schritt
- Bereinigen Sie zuerst den Kontenrahmen. Führen Sie doppelte Konten zusammen, legen Sie tote still und halten Sie ihn so kurz, dass ein neuer Mitarbeiter jede Zeile erklären kann. Ein Modell kann nicht präziser sein als die Kategorien, die Sie ihm anbieten. Datenbereitschaft im Finanzwesen für KI listet die Prüfungen auf.
- Trennen Sie geschäftliches und privates Geld. Eigene Geschäftskonten und -karten, ohne Ausnahme. Tun Sie das, bevor Sie einen Feed anbinden.
- Schreiben Sie eine einseitige Kontierungsrichtlinie. Nehmen Sie die Aktivierungsschwelle auf, den Umgang mit Bewirtung und Reisen, Privatentnahmen, Übertragungen und die Behandlung der Steuer auf Einkäufe. Das ist das Dokument, das Ihr Buchhalter freigibt und dem die Einstellungen des Tools folgen.
- Binden Sie die Feeds an und legen Sie die Regeln an. Erstellen Sie ausdrückliche Regeln für Ihre 30 bis 50 häufigsten wiederkehrenden Zahlungsempfänger. Sie decken einen großen Teil des Volumens ab, ganz ohne Modellrisiko.
- Setzen Sie Konfidenzschwellen. Übernehmen Sie nur Vorschläge mit hoher Konfidenz automatisch, und zwar von Zahlungsempfängern, die Sie bereits mindestens einige Male korrekt kontiert haben. Alles andere geht in die Prüfliste.
- Fahren Sie zwei Monate parallel. Lassen Sie den Sachbearbeiter eine Stichprobe von Hand kontieren und vergleichen Sie. Zählen Sie die Unterschiede nach Kategorie, nicht nur insgesamt. Ein Tool, das zu 95 % richtig liegt, kann bei der einen Kategorie, die Ihren Prüfer interessiert, trotzdem zu 40 % falsch liegen.
- Prüfen Sie die Ausnahmen wöchentlich. Ein 20-minütiger wöchentlicher Durchgang schlägt vier Stunden Abschlusshektik, und die Korrekturen lehren das Modell weiter.
- Ziehen Sie Stichproben aus übernommenen Posten. Nehmen Sie jeden Monat 20 bis 30 automatisch übernommene Zeilen und prüfen Sie sie gegen die Belege. So fangen Sie Drift ab.
- Stimmen Sie jeden Monat ab. Der Abgleich von Hauptbuch und Kontoauszug ist die Kontrolle, die Fehlkontierungen und Doubletten aufdeckt. KI-gestützte Bankabstimmung zeigt, wie Sie den Abgleich automatisieren und die Freigabe bei einer Person lassen.
- Planen Sie die Prüfung durch den Buchhalter ein. Mindestens vierteljährlich und vor jeder Meldung. Geben Sie dem Buchhalter das Ausnahmeprotokoll und die Liste der Regeln, nicht nur das Hauptbuch.
Wann ein Buchhalter prüfen muss
Lassen Sie die KI-Kategorisierung in diesen Fällen nicht allein stehen, gleich wie hoch der Konfidenzwert ist:
- Alles, was eine Steuererklärung berührt: Aktivierungsentscheidungen, Abschreibung, Steuercodes, Vergütung der Inhaber und Transaktionen mit nahestehenden Personen.
- Anpassungen am Periodenende: Abgrenzungen, Vorauszahlungen, passive Rechnungsabgrenzung, Vorräte und alles, was eine Zahl zwischen Monaten verschiebt.
- Neue Situationen: ein erstes Darlehen, eine neue Gesellschaft, ein neues Bundesland oder Land mit Sales Tax oder VAT, eine Übernahme oder Fremdwährung.
- Große oder ungewöhnliche Posten: Einmalzahlungen, Erstattungen, Rückbuchungen und alles über einem von Ihnen festgelegten Dollar-Limit.
- Bevor sich Dritte auf die Bücher verlassen: ein Kreditgeber, ein Investor, ein Käufer oder eine Prüfung.
- Immer wenn die gemessene Fehlerquote steigt: Findet Ihre monatliche Stichprobe mehr Fehlkontierungen als im Vormonat, verschärfen Sie die Schwellen und leiten Sie mehr in die Prüfung.
Auch Belege zählen hier. Die IRS sagt, Belege, die einen Einnahme- oder Abzugsposten stützen, seien bis zum Ablauf der Verjährungsfrist aufzubewahren und müssten zur Einsicht bereitstehen (IRS Publication 583). An Transaktionen angehängte Belege machen jede dieser Prüfungen schneller und belastbar.
Häufige Fallstricke
- Den Konfidenzwert mit Genauigkeit verwechseln. Ein Wert ist die Vermutung des Modells über sich selbst. Messen Sie die tatsächliche Genauigkeit an Ihren eigenen Stichprobenkorrekturen.
- Das Modell neue Konten erfinden lassen. Sperren Sie den Kontenrahmen. Neue Konten sollten eine menschliche Entscheidung sein.
- Automatisch buchen, bevor abgestimmt wird. Erst buchen, dann abstimmen bedeutet, dass sich Fehler aufschaukeln. Stimmen Sie nach festem Plan ab.
- Das Richtliniendokument überspringen. Ohne schriftliche Regeln kontiert jeder Prüfer anders, und das Modell lernt die Uneinheitlichkeit.
- Rollen ignorieren. Die Aufgabe des Sachbearbeiters verschiebt sich vom Tippen zum Prüfen, was andere Fähigkeiten verlangt. KI und Rollen im Finanzteam behandelt diesen Wandel.
- Automatisierungsarten verwechseln. Eine feste Regel, die sich nie ändert, steht der skriptbasierten Automatisierung näher als dem maschinellen Lernen, und beide haben ihren Platz. KI vs. RPA im Finanzwesen erklärt, wann welches das richtige Werkzeug ist.
Was Sie messen sollten
Verfolgen Sie monatlich eine Handvoll Zahlen und beobachten Sie ihren Verlauf:
- Quote der automatischen Übernahme: der Anteil der Transaktionen, die ohne menschliches Zutun kontiert wurden.
- Korrekturquote: der Anteil der Vorschläge, die ein Prüfer geändert hat, aufgeteilt nach Kontokategorie.
- Fehlerquote der Stichprobe: der Anteil der geprüften automatisch übernommenen Zeilen, die falsch waren.
- Zeit bis zum abgestimmten Monat: Tage vom Monatsende bis zu einer abgeschlossenen Bankabstimmung.
- Anpassungen nach dem Abschluss: Buchungen, die Ihr Buchhalter im Nachhinein korrigieren musste.
Das Ziel ist keine perfekte Übernahmequote. Es ist eine steigende Quote bei gleichbleibender oder sinkender Fehlerquote.
Head of Finance Strategy