Escrituração contábil com IA: categorização de transações e seus limites
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A escrituração contábil com IA é o uso de regras, aprendizado de máquina e modelos de linguagem para ler cada transação de banco e de cartão, propor a conta do razão a que ela pertence e aprender com as correções da sua equipe. Ela é muito boa nos 80% repetitivos do trabalho: o mesmo fornecedor de café, a mesma assinatura de software, o mesmo aluguel, mês após mês. É fraca onde a resposta correta depende de fatos que o feed bancário não contém, como o motivo da compra, se ela é mesmo da empresa ou qual é o tratamento tributário.
Este guia é para donos, gerentes financeiros e controllers de pequenas e médias empresas que estão decidindo quanto da escrituração entregar a um software. Ele explica como funciona a categorização, onde ela falha e quais lançamentos devem sempre chegar a um contador. Para o quadro mais amplo, comece por IA em finanças e contabilidade.
Fatos Principais
- O IRS orienta as pequenas empresas a manter uma conta bancária empresarial separada da conta corrente pessoal e afirma que a escrituração deve mostrar a renda bruta, as deduções e os créditos (IRS Publication 583).
- Os registros que sustentam um item de renda ou de dedução geralmente precisam ser mantidos até o fim do prazo de prescrição daquela declaração, que é de 3 anos no caso padrão (IRS Publication 583).
- Pesquisadores que trabalham na classificação de transações bancárias observam que a informação nos textos curtos muitas vezes é insuficiente por causa de mnemônicos, que é exatamente o que um descritor bancário enigmático é (García-Méndez et al., arXiv).
- O de minimis safe harbor do IRS permite que uma empresa lance como despesa itens de até $2.500 por fatura ou item (até $5.000 com uma demonstração financeira aplicável), e a opção é feita anualmente na declaração de impostos (regulamentação do IRS sobre bens tangíveis).
- Uma empresa deve usar o mesmo método contábil de um ano para o outro, e a renda declarada pelo regime de caixa é contada quando recebida, enquanto o regime de competência a conta quando é auferida (IRS Publication 538).
O que a escrituração contábil com IA realmente faz
A escrituração tem algumas tarefas: registrar transações, atribuir cada uma a uma conta, conciliar com o banco e produzir demonstrações. A IA assume principalmente a segunda tarefa, a categorização. É aí que vão as horas, porque cada linha do feed bancário precisa de uma conta e, às vezes, de um fornecedor, uma classe ou um código de imposto.
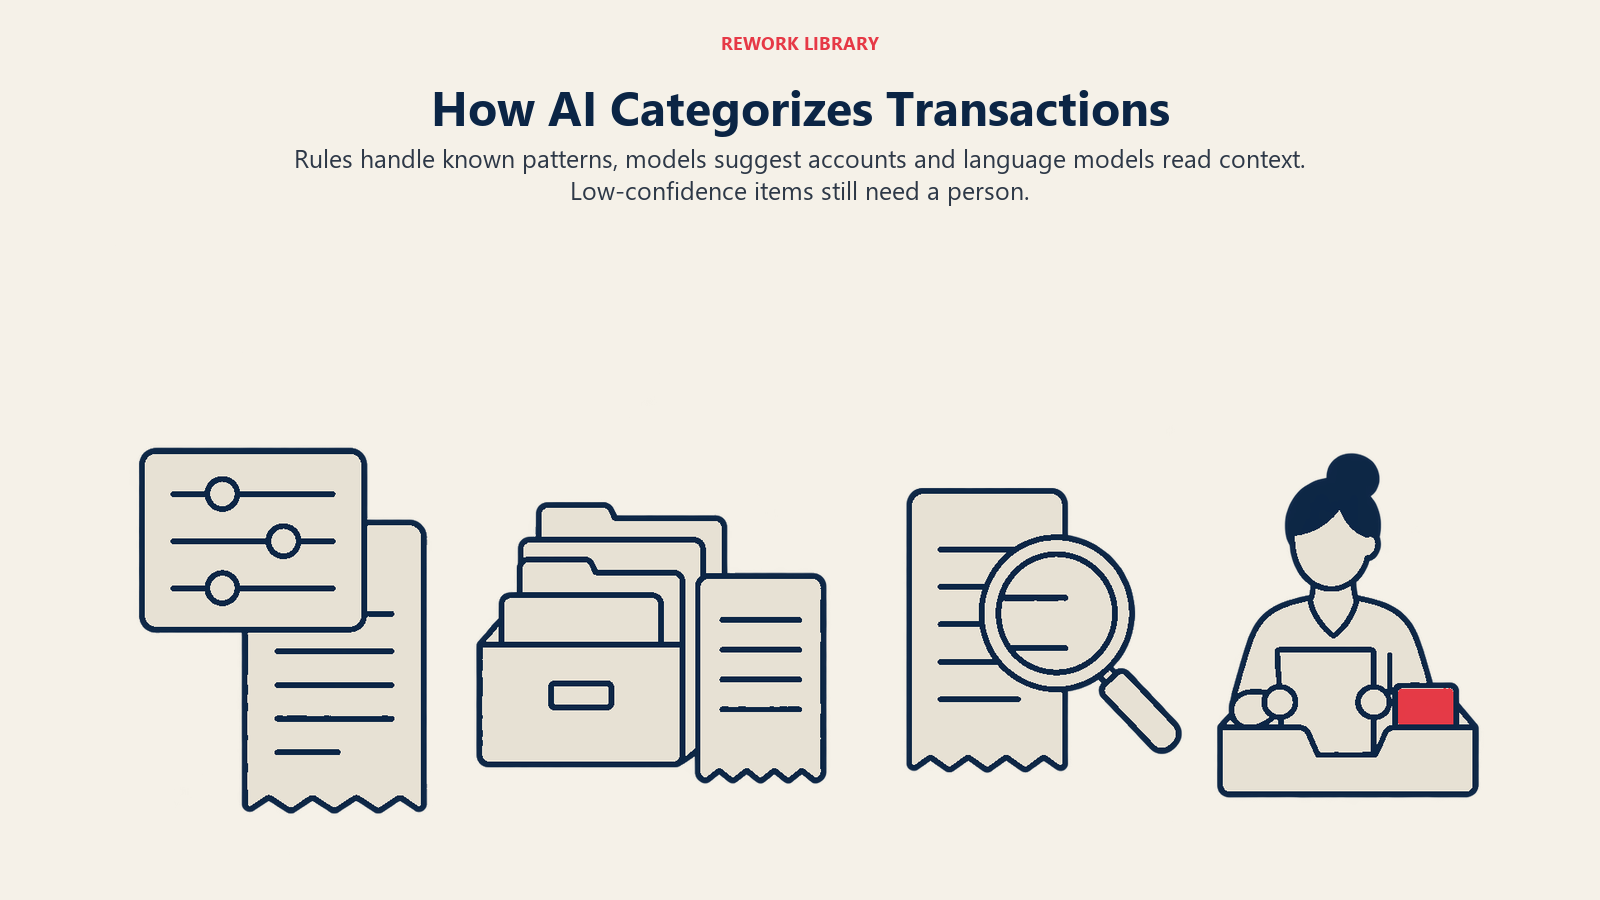
Normalmente, três técnicas são combinadas em camadas.
Regras do feed bancário. São instruções simples do tipo se-então. Se a descrição contém "AWS", lance em hospedagem. Se o beneficiário é o seu locador, lance em aluguel. As regras são previsíveis e fáceis de auditar. Também são frágeis, porque só cobrem o que alguém pensou em escrever.
Sugestões de aprendizado de máquina. Um modelo olha para o passado: o seu histórico de transações lançadas e, muitas vezes, os padrões agregados de muitas empresas. Ele pontua cada nova linha contra o que você já fez e propõe uma conta com um nível de confiança. Quando você aceita ou altera uma sugestão, essa correção vira sinal de treinamento. A pesquisa publicada sobre essa tarefa trata sobretudo da parte difícil, que é transformar texto ruidoso em uma categoria. Uma equipe de pesquisa que constrói um classificador para descrições bancárias descreve os textos curtos como portadores de pouca informação, por exemplo por causa de mnemônicos (García-Méndez et al., arXiv). Outra equipe propõe supervisão fraca para reduzir a rotulagem manual que a classificação de transações bancárias exigiria de outra forma (Toran et al., arXiv). Ambas apontam para o mesmo limite: o texto do extrato é escasso.
Leitura das descrições por modelo de linguagem. Um modelo de linguagem de grande porte pode ler "SQ *ABC LLC 4417 HOUSTON TX" e deduzir que provavelmente é um restaurante ou um pequeno comerciante pago por meio de um processador de pagamentos. Ele também pode ler o histórico, um comprovante anexado ou uma fatura e usar esse contexto. É flexível e lida melhor com texto bagunçado do que as regras. Também é a técnica com maior probabilidade de soar segura sobre uma resposta errada, e é por isso que a IA generativa na contabilidade sempre vem acompanhada de revisão.
A maioria dos produtos mistura as três: as regras disparam primeiro, o modelo sugere o restante e os itens de baixa confiança vão para uma fila para uma pessoa. O desenho dessa fila importa mais do que o modelo.
O que a IA faz bem e o que exige um contador
Use esta tabela para definir a linha entre aceitar automaticamente, revisar rapidamente e exigir a aprovação formal de um contador.
| Situação | Desempenho da IA | Quem deve decidir |
|---|---|---|
| Fornecedor recorrente, mesmo valor, mesma conta todo mês | Forte | Aceitar automaticamente, verificação por amostragem mensal |
| SaaS comuns, serviços públicos, aluguel, tarifas de processador de folha | Forte | Aceitar automaticamente após o primeiro lançamento correto |
| Comerciante com descritor enigmático (prefixos de processador de pagamentos, números de loja) | Moderado | O escriturário revisa a fila de baixa confiança |
| Comerciante de grande porte ou marketplace que vende muitas categorias | Fraco | O escriturário, usando o comprovante |
| Gastos pessoais e empresariais misturados em um cartão | Fraco | Dono e escriturário, idealmente evitado separando as contas |
| Equipamentos, desenvolvimento de software, benfeitorias (despesa versus ativo) | Fraco | Contador, usando uma política de capitalização por escrito |
| Imposto sobre vendas, VAT ou GST em compras e vendas | Fraco a moderado | O contador define o mapeamento dos códigos de imposto, o escriturário o aplica |
| Provisões, despesas antecipadas, receita diferida, folha a pagar provisionada | Ruim apenas com dados bancários | Contador ou controller |
| Transferências entre as suas próprias contas, principal versus juros de empréstimos | Moderado | O escriturário, conferido com os extratos |
| Retiradas do dono, empréstimos de sócios, pagamentos a partes relacionadas | Fraco | Contador |
O padrão é simples. Quanto mais uma decisão depende de informações fora da linha da transação, menos você deve deixar a ferramenta decidir sozinha.
Onde a categorização dá errado
Comerciantes ambíguos. Uma única passada de cartão em um clube de atacado pode ser material de escritório, brindes para clientes, estoque de copa ou uma compra pessoal. O banco vê uma linha. Um modelo vê o mesmo fornecedor lançado de cinco formas no histórico e escolhe a mais comum. A resposta certa está no comprovante, então vincule ou anexe os comprovantes antes de confiar nas sugestões. A gestão de despesas com IA trata da captura de comprovantes com mais profundidade.
Gastos pessoais e empresariais misturados. Se um cartão é usado para os dois fins, nenhum categorizador consegue distinguir um almoço de negócios de um jantar em família no mesmo restaurante. O conselho do IRS é direto: mantenha a sua conta empresarial separada da sua conta corrente pessoal (IRS Publication 583). É a melhoria de precisão mais barata deste artigo e não custa nada. Se a separação não for possível, defina uma regra de que tudo o que não puder ser ligado a um comprovante ou a uma finalidade empresarial vá por padrão para uma conta transitória, e não para uma despesa.
Capitalização versus despesa. Um notebook de $2.200 e uma mensalidade de consultoria de $2.200 parecem semelhantes para um modelo, mas um pode ser um ativo e o outro uma despesa. Muitas pequenas empresas usam o de minimis safe harbor do IRS, que permite lançar como despesa itens de até $2.500 por fatura ou item (ou $5.000 com uma demonstração financeira aplicável), e a opção é anexada à declaração entregue no prazo a cada ano (regulamentação do IRS sobre bens tangíveis). A ferramenta pode aplicar um limite que você lhe der. Ela não pode decidir se uma grande obra é um reparo ou uma benfeitoria. Escreva a sua política, defina o limite na ferramenta e encaminhe tudo o que estiver acima dele ao contador.
Imposto sobre vendas e VAT. Um categorizador atribui contas razoavelmente bem, mas o tratamento tributário é uma camada separada. Se o imposto de uma compra é recuperável, se uma venda é tributável em determinada jurisdição e qual alíquota se aplica são questões cheias de regras que mudam conforme o local e o produto. Trate as sugestões de código de imposto da IA como uma primeira passada, peça ao seu contador que defina o mapeamento uma vez e teste-o em uma amostra antes de confiar nele em um mês inteiro.
Provisões e timing. Os dados bancários mostram a movimentação de caixa. Não dizem nada sobre despesas incorridas e não pagas, seguro pago antecipadamente e diluído em doze meses, ou receita faturada com antecedência. O IRS observa que, no regime de caixa, você declara a renda quando a recebe, enquanto no regime de competência geralmente a declara quando a aufere, e que é preciso usar o mesmo método de um ano para o outro (IRS Publication 538). Qualquer que seja o método, os lançamentos de ajuste no fim do período são trabalho de julgamento. A categorização das linhas bancárias não os produz. Veja IA no fechamento mensal para entender como o fechamento se soma por cima.
Deriva silenciosa. Um fornecedor muda o seu descritor, uma atualização do modelo desloca as sugestões, ou um revisor apressado aprova um lote. Os erros não se anunciam. Eles aparecem três meses depois como uma margem estranha ou uma surpresa tributária.
Como implantar a categorização com IA, passo a passo
- Limpe primeiro o plano de contas. Una contas duplicadas, aposente as mortas e mantenha-o curto o bastante para que um novo contratado consiga explicar cada linha. Um modelo não pode ser mais preciso do que as categorias que você oferece. A prontidão dos dados financeiros para IA lista as verificações.
- Separe o dinheiro da empresa do dinheiro pessoal. Contas bancárias e cartões exclusivos da empresa, sem exceções. Faça isso antes de conectar qualquer feed.
- Escreva uma política de lançamentos de uma página. Inclua o limite de capitalização, como tratar refeições e viagens, retiradas do dono, transferências e como lidar com o imposto das compras. Este é o documento que o seu contador aprova e que as configurações da ferramenta seguem.
- Conecte os feeds e crie as regras iniciais. Crie regras explícitas para os seus 30 a 50 beneficiários recorrentes principais. Elas cobrirão uma grande parte do volume com risco zero de modelo.
- Defina os limiares de confiança. Aceite automaticamente apenas sugestões de alta confiança de beneficiários que você já lançou corretamente pelo menos algumas vezes. Todo o resto vai para a fila de revisão.
- Rode em paralelo por dois meses. Peça ao escriturário que lance uma amostra à mão e compare. Conte as diferenças por categoria, e não só no total. Uma ferramenta que acerta 95% das vezes ainda pode errar 40% das vezes na única categoria que importa para o seu auditor.
- Revise as exceções toda semana. Uma passada semanal de 20 minutos é melhor do que uma correria de quatro horas no fim do mês, e as correções continuam ensinando o modelo.
- Faça amostragem dos itens aceitos. Retire de 20 a 30 linhas aceitas automaticamente por mês e confira-as contra os comprovantes. É assim que você pega a deriva.
- Concilie todos os meses. Parear o razão com o extrato bancário é o controle que revela lançamentos errados e duplicidades. A conciliação bancária com IA mostra como automatizar o pareamento mantendo uma pessoa na aprovação.
- Agende a revisão do contador. No mínimo trimestral, e antes de qualquer declaração. Entregue ao contador o registro de exceções e a lista de regras, e não só o razão.
Quando um contador precisa revisar
Não deixe a categorização por IA valer sozinha, seja qual for a pontuação de confiança, nestes casos:
- Tudo o que afeta uma declaração de impostos: decisões de capitalização, depreciação, códigos de imposto, remuneração dos sócios e transações com partes relacionadas.
- Ajustes de fim de período: provisões, despesas antecipadas, receita diferida, estoque e tudo o que move um valor entre meses.
- Situações novas: um primeiro empréstimo, uma nova entidade, um novo estado ou país com imposto sobre vendas ou VAT, uma aquisição ou moeda estrangeira.
- Itens grandes ou incomuns: pagamentos pontuais, reembolsos, chargebacks e qualquer coisa acima de um limite em dólares que você definir.
- Antes de um terceiro confiar na escrituração: um credor, um investidor, um comprador ou uma auditoria.
- Sempre que a taxa de erro da amostra subir: se a sua verificação por amostragem mensal encontrar mais lançamentos errados do que no mês passado, aperte os limiares e envie mais itens para revisão.
Os registros também importam aqui. O IRS diz para manter os registros que sustentam um item de renda ou de dedução até o fim do prazo de prescrição e que eles devem estar disponíveis para inspeção (IRS Publication 583). Comprovantes anexados às transações tornam cada uma dessas revisões mais rápida e defensável.
Erros comuns
- Tratar a pontuação de confiança como precisão. Uma pontuação é o palpite do modelo sobre si mesmo. Meça a precisão real a partir das suas próprias correções amostradas.
- Deixar o modelo inventar novas contas. Trave o plano de contas. Novas contas devem ser uma decisão humana.
- Lançar automaticamente antes de conciliar. Lançar e depois conciliar significa que os erros se acumulam. Concilie em um calendário regular.
- Pular o documento de política. Sem regras por escrito, cada revisor lança de um jeito e o modelo aprende a inconsistência.
- Ignorar os papéis. O trabalho do escriturário passa de digitar para revisar, o que exige habilidades diferentes. IA e os papéis na equipe financeira trata dessa mudança.
- Confundir tipos de automação. Uma regra fixa que nunca muda está mais próxima da automação por scripts do que do aprendizado de máquina, e as duas têm seu lugar. IA vs RPA em finanças explica quando cada uma é a ferramenta certa.
O que medir
Acompanhe mensalmente um punhado de números e observe a tendência:
- Taxa de aceitação automática: a parcela das transações lançadas sem intervenção humana.
- Taxa de correção: a parcela das sugestões que um revisor alterou, dividida por categoria de conta.
- Taxa de erro da verificação por amostragem: a parcela das linhas amostradas aceitas automaticamente que estavam erradas.
- Tempo até um mês conciliado: dias do fim do mês até uma conciliação bancária concluída.
- Ajustes pós-fechamento: lançamentos que o seu contador teve de corrigir depois.
O objetivo não é uma taxa de aceitação automática perfeita. É uma taxa crescente com uma taxa de erro estável ou em queda.