Simpan Kira dengan AI: Pengkategorian Transaksi dan Batasannya
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Simpan kira dengan AI ialah penggunaan peraturan, pembelajaran mesin dan model bahasa untuk membaca setiap transaksi bank dan kad, mencadangkan akaun lejar yang menjadi miliknya, dan belajar daripada pembetulan yang dibuat oleh pasukan anda. Ia sangat baik dalam 80% kerja yang berulang: pembekal kopi yang sama, langganan perisian yang sama, bayaran sewa yang sama, bulan demi bulan. Ia lemah apabila jawapan yang betul bergantung pada fakta yang tiada dalam suapan bank, seperti mengapa anda membeli sesuatu, sama ada ia untuk perniagaan langsung, atau apa layanan cukainya.
Panduan ini ditujukan kepada pemilik, pengurus kewangan dan pengawal kewangan (controller) di perniagaan kecil dan sederhana yang sedang memutuskan berapa banyak buku akaun yang hendak diserahkan kepada perisian. Ia menerangkan cara pengkategorian berfungsi, di mana ia gagal, dan catatan mana yang sentiasa perlu sampai kepada akauntan. Untuk gambaran yang lebih luas, mulakan dengan AI dalam kewangan dan perakaunan.
Fakta Utama
- IRS menasihati perniagaan kecil supaya mengasingkan akaun bank perniagaan daripada akaun semasa peribadi, dan menyatakan buku mesti menunjukkan pendapatan kasar, potongan dan kredit (IRS Publication 583).
- Rekod yang menyokong sesuatu item pendapatan atau potongan lazimnya mesti disimpan sehingga tempoh had bagi penyata itu tamat, iaitu 3 tahun dalam kes piawaian (IRS Publication 583).
- Penyelidik yang bekerja pada pengelasan transaksi bank menyatakan bahawa maklumat dalam teks pendek sering tidak mencukupi kerana mnemonik, yang tepat seperti pemerihal bank yang samar (García-Méndez et al., arXiv).
- Peruntukan perlindungan (safe harbor) de minimis IRS membolehkan perniagaan membelanjakan item sehingga $2,500 bagi setiap invois atau item (sehingga $5,000 dengan penyata kewangan yang terpakai), dan pilihan itu dibuat setiap tahun pada penyata cukai (peraturan harta ketara IRS).
- Perniagaan mesti menggunakan kaedah perakaunan yang sama dari tahun ke tahun, dan pendapatan yang dilaporkan di bawah kaedah tunai dikira apabila diterima, manakala akruan mengiranya apabila diperoleh (IRS Publication 538).
Apa yang Sebenarnya Dilakukan oleh Simpan Kira dengan AI
Simpan kira mempunyai beberapa tugas: merekod transaksi, menetapkan setiap satu kepada akaun, menyesuaikan dengan bank, dan menghasilkan penyata. AI kebanyakannya mengambil alih tugas kedua, pengkategorian. Di situlah jam kerja dihabiskan, kerana setiap baris daripada suapan bank memerlukan akaun, dan kadangkala pembekal, kelas atau kod cukai.
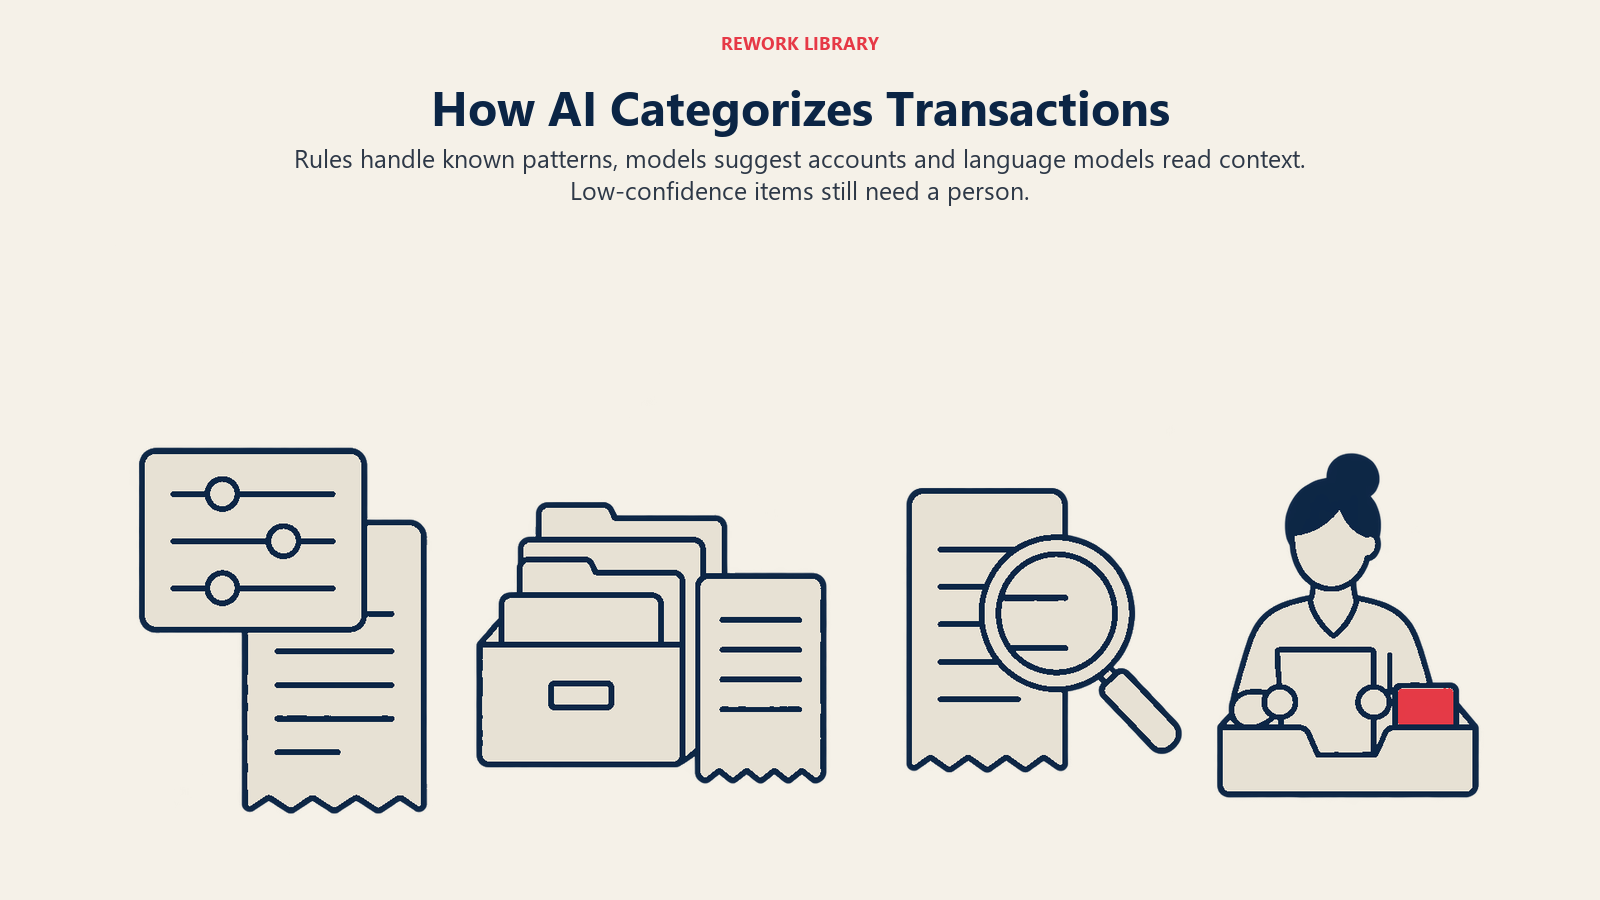
Tiga teknik biasanya disusun berlapis bersama.
Peraturan suapan bank. Ini ialah pernyataan jika-maka yang mudah. Jika huraian mengandungi "AWS", kodkan kepada pengehosan. Jika penerima bayaran ialah tuan tanah anda, kodkan kepada sewa. Peraturan boleh diramal dan mudah diaudit. Ia juga rapuh, kerana ia hanya merangkumi apa yang terfikir oleh seseorang untuk ditulis.
Cadangan pembelajaran mesin. Model melihat masa lalu: sejarah transaksi yang anda kodkan, dan selalunya corak terkumpul merentasi banyak perniagaan. Ia menilai setiap baris baharu berbanding apa yang pernah anda lakukan dan mencadangkan akaun dengan tahap keyakinan. Apabila anda menerima atau mengubah cadangan, pembetulan itu menjadi isyarat latihan. Penyelidikan yang diterbitkan tentang tugas ini kebanyakannya tentang bahagian yang sukar, iaitu menukar teks yang berselerak kepada kategori. Satu pasukan penyelidik yang membina pengelas untuk huraian perbankan menerangkan bahawa teks pendek sering membawa terlalu sedikit maklumat, contohnya kerana mnemonik (García-Méndez et al., arXiv). Pasukan lain mencadangkan penyeliaan lemah untuk mengurangkan pelabelan manual yang sebaliknya diperlukan oleh pengelasan transaksi bank (Toran et al., arXiv). Kedua-duanya menunjuk kepada had yang sama: teks pada penyata itu nipis.
Pembacaan huraian oleh model bahasa. Model bahasa besar boleh membaca "SQ *ABC LLC 4417 HOUSTON TX" dan membuat kesimpulan bahawa ia mungkin restoran atau peniaga kecil yang dibayar melalui pemproses pembayaran. Ia juga boleh membaca memo, resit yang dilampirkan atau invois dan menggunakan konteks itu. Ia fleksibel dan mengendalikan teks yang berselerak lebih baik daripada peraturan. Ia juga teknik yang paling berkemungkinan kedengaran yakin tentang jawapan yang salah, itulah sebabnya AI generatif dalam perakaunan sentiasa digandingkan dengan semakan.
Kebanyakan produk menggabungkan ketiga-tiganya: peraturan dicetuskan dahulu, model mencadangkan selebihnya, dan item berkeyakinan rendah pergi ke baris gilir untuk seorang manusia. Reka bentuk baris gilir itu lebih penting daripada model.
Apa yang Dikendalikan Dengan Baik oleh AI dan Apa yang Memerlukan Akauntan
Gunakan jadual ini untuk menetapkan garis antara terima automatik, semakan pantas dan kelulusan akauntan.
| Situasi | Prestasi AI | Siapa yang patut memutuskan |
|---|---|---|
| Pembekal berulang, amaun sama, akaun sama setiap bulan | Kuat | Terima automatik, semakan rambang bulanan |
| SaaS biasa, utiliti, sewa, yuran pemproses gaji | Kuat | Terima automatik selepas pengekodan betul yang pertama |
| Peniaga dengan pemerihal samar (awalan pemproses pembayaran, nombor kedai) | Sederhana | Pemegang buku menyemak baris gilir keyakinan rendah |
| Peniaga kedai besar atau pasar dalam talian yang menjual banyak kategori | Lemah | Pemegang buku, menggunakan resit |
| Perbelanjaan peribadi dan perniagaan bercampur pada satu kad | Lemah | Pemilik dan pemegang buku, sebaik-baiknya dielakkan dengan mengasingkan akaun |
| Peralatan, pembinaan perisian, penambahbaikan (belanja berbanding aset) | Lemah | Akauntan, menggunakan dasar pemodalan bertulis |
| Cukai jualan, VAT atau GST atas pembelian dan jualan | Lemah hingga sederhana | Akauntan menetapkan pemetaan kod cukai, pemegang buku menerapkannya |
| Akruan, bayaran awal, hasil tertunda, gaji terakru | Lemah daripada data bank sahaja | Akauntan atau controller |
| Pindahan antara akaun sendiri, pokok pinjaman berbanding faedah | Sederhana | Pemegang buku, disemak terhadap penyata |
| Pengeluaran pemilik, pinjaman pemegang saham, bayaran pihak berkaitan | Lemah | Akauntan |
Coraknya mudah. Semakin banyak keputusan bergantung pada maklumat di luar baris transaksi, semakin kurang anda patut membiarkan alat memutuskan sendirian.
Di Mana Pengkategorian Tersilap
Peniaga yang kabur. Satu leretan kad di kelab gudang mungkin bekalan pejabat, hadiah pelanggan, stok dapur atau pembelian peribadi. Bank melihat satu baris. Model melihat pembekal yang sama dikodkan lima cara dalam sejarah dan memilih yang paling lazim. Jawapan yang tepat terdapat pada resit, jadi pautkan atau lampirkan resit sebelum anda bergantung pada cadangan. Pengurusan perbelanjaan dengan AI membincangkan pengimbasan resit dengan lebih mendalam.
Perbelanjaan peribadi dan perniagaan bercampur. Jika kad digunakan untuk kedua-duanya, tiada pengkategori yang dapat membezakan makan tengah hari perniagaan daripada makan malam keluarga di restoran yang sama. Nasihat IRS terus terang: asingkan akaun perniagaan anda daripada akaun semasa peribadi anda (IRS Publication 583). Itulah peningkatan ketepatan yang paling murah dalam artikel ini, dan ia tidak memerlukan kos. Jika pengasingan tidak mungkin, tetapkan peraturan bahawa apa-apa yang tidak dipadankan dengan resit atau tujuan perniagaan secara lalai pergi ke akaun penjelasan, bukan ke belanja.
Pemodalan berbanding belanja. Komputer riba $2,200 dan bayaran penahan bulanan $2,200 kelihatan serupa kepada model, tetapi satu mungkin aset dan satu lagi belanja. Ramai perniagaan kecil menggunakan peruntukan perlindungan (safe harbor) de minimis IRS, yang membenarkan item sehingga $2,500 bagi setiap invois atau item dibelanjakan (atau $5,000 dengan penyata kewangan yang terpakai), dan pilihan itu dilampirkan pada penyata yang difailkan tepat pada masanya setiap tahun (peraturan harta ketara IRS). Alat boleh menerapkan ambang yang anda berikan. Ia tidak dapat memutuskan sama ada pembinaan besar ialah pembaikan atau penambahbaikan. Tuliskan dasar anda, tetapkan ambang dalam alat, dan salurkan semua yang melebihinya kepada akauntan.
Cukai jualan dan VAT. Pengkategori menetapkan akaun dengan cukup baik, tetapi layanan cukai ialah lapisan yang berasingan. Sama ada cukai atas pembelian boleh dituntut balik, sama ada jualan boleh dikenakan cukai dalam bidang kuasa tertentu, dan kadar mana yang terpakai ialah soalan yang berat peraturan dan berubah mengikut lokasi dan produk. Anggap cadangan kod cukai AI sebagai lintasan pertama, minta akauntan anda mentakrifkan pemetaan sekali, dan uji pada sampel sebelum anda mempercayainya untuk sebulan penuh.
Akruan dan masa. Data bank menunjukkan pergerakan tunai. Ia tidak mengatakan apa-apa tentang belanja yang ditanggung tetapi belum dibayar, insurans prabayar yang dibahagikan sepanjang dua belas bulan, atau hasil yang dibilkan lebih awal. IRS menyatakan bahawa di bawah kaedah tunai anda melaporkan pendapatan apabila menerimanya, manakala di bawah kaedah akruan anda umumnya melaporkannya apabila memperolehnya, dan bahawa anda mesti menggunakan kaedah yang sama dari tahun ke tahun (IRS Publication 538). Apa pun kaedah yang anda gunakan, catatan pelarasan pada akhir tempoh ialah kerja pertimbangan. Pengkategorian baris bank tidak akan menghasilkannya. Lihat AI untuk penutupan akaun hujung bulan untuk melihat bagaimana penutupan bertindan di atasnya.
Hanyutan senyap. Pembekal menukar pemerihalnya, kemas kini model mengubah cadangan, atau penyemak yang tergesa-gesa meluluskan satu kelompok. Ralat tidak mengumumkan dirinya. Ia muncul tiga bulan kemudian sebagai margin yang pelik atau kejutan cukai.
Cara Melaksanakan Pengkategorian AI, Langkah demi Langkah
- Bersihkan carta akaun terlebih dahulu. Gabungkan akaun pendua, tutup akaun yang tidak aktif, dan pastikan ia cukup ringkas supaya pekerja baharu dapat menerangkan setiap baris. Model tidak boleh lebih tepat daripada kategori yang anda tawarkan kepadanya. Kesediaan data kewangan untuk AI menyenaraikan semakannya.
- Asingkan wang perniagaan dan peribadi. Akaun bank dan kad perniagaan khusus, tiada pengecualian. Lakukan ini sebelum menyambungkan sebarang suapan.
- Tulis dasar pengekodan satu halaman. Sertakan ambang pemodalan, cara melayan makanan dan perjalanan, pengeluaran pemilik, pindahan, dan cara mengendalikan cukai atas pembelian. Ini ialah dokumen yang diluluskan akauntan anda dan yang diikuti oleh tetapan alat.
- Sambungkan suapan dan semai peraturan. Cipta peraturan yang jelas untuk 30 hingga 50 penerima bayaran berulang teratas anda. Ia akan merangkumi bahagian besar volum tanpa risiko model.
- Tetapkan ambang keyakinan. Terima secara automatik hanya cadangan berkeyakinan tinggi daripada penerima bayaran yang telah anda kodkan dengan betul sekurang-kurangnya beberapa kali. Segala yang lain pergi ke baris gilir semakan.
- Jalankan secara selari selama dua bulan. Minta pemegang buku mengodkan sampel dengan tangan dan bandingkan. Kira perbezaan mengikut kategori, bukan hanya secara keseluruhan. Alat yang betul 95% daripada masa masih boleh salah 40% daripada masa pada satu kategori yang dipentingkan juruaudit anda.
- Semak pengecualian setiap minggu. Lintasan mingguan 20 minit mengatasi kekalutan empat jam pada hujung bulan, dan pembetulan terus mengajar model.
- Sampel item yang diterima. Tarik 20 hingga 30 baris yang diterima secara automatik setiap bulan dan semak terhadap resit. Inilah cara anda mengesan hanyutan.
- Sesuaikan setiap bulan. Memadankan lejar dengan penyata bank ialah kawalan yang mendedahkan salah kod dan pendua. Penyesuaian bank dengan AI menunjukkan cara mengautomasikan pemadanan sambil mengekalkan seorang manusia pada kelulusan.
- Jadualkan semakan akauntan. Sekurang-kurangnya setiap suku tahun, dan sebelum sebarang pemfailan. Berikan akauntan log pengecualian dan senarai peraturan, bukan hanya lejar.
Bila Akauntan Mesti Menyemak
Jangan biarkan pengkategorian AI berdiri sendiri, apa pun skor keyakinan, dalam kes-kes ini:
- Apa-apa yang menjejaskan penyata cukai: keputusan pemodalan, susut nilai, kod cukai, saraan pemilik dan transaksi pihak berkaitan.
- Pelarasan akhir tempoh: akruan, bayaran awal, hasil tertunda, inventori, dan apa-apa yang memindahkan angka antara bulan.
- Situasi baharu: pinjaman pertama, entiti baharu, negeri atau negara baharu dengan cukai jualan atau VAT, pengambilalihan, atau mata wang asing.
- Item besar atau luar biasa: bayaran sekali sahaja, bayaran balik, tuntutan balik caj, dan apa-apa melebihi had dolar yang anda tetapkan.
- Sebelum pihak luar bergantung pada buku: pemberi pinjaman, pelabur, pembeli atau audit.
- Bila-bila masa kadar ralat sampel meningkat: jika semakan rambang bulanan anda menemui lebih banyak salah kod berbanding bulan lepas, ketatkan ambang dan hantar lebih banyak untuk semakan.
Rekod juga penting di sini. IRS menyatakan supaya menyimpan rekod yang menyokong item pendapatan atau potongan sehingga tempoh had tamat, dan rekod itu mesti tersedia untuk pemeriksaan (IRS Publication 583). Resit yang dilampirkan pada transaksi menjadikan setiap semakan itu lebih pantas dan boleh dipertahankan.
Perangkap Biasa
- Menganggap skor keyakinan sebagai ketepatan. Skor ialah tekaan model tentang dirinya sendiri. Ukur ketepatan sebenar daripada pembetulan sampel anda sendiri.
- Membiarkan model mencipta akaun baharu. Kunci carta akaun. Akaun baharu harus menjadi keputusan manusia.
- Merekod secara automatik sebelum menyesuaikan. Rekod-kemudian-sesuaikan bermakna ralat bertambah. Sesuaikan mengikut jadual tetap.
- Melangkau dokumen dasar. Tanpa peraturan bertulis, setiap penyemak mengodkan secara berbeza dan model mempelajari ketidakkonsistenan itu.
- Mengabaikan peranan. Tugas pemegang buku beralih daripada menaip kepada menyemak, yang memerlukan kemahiran berbeza. AI dan peranan pasukan kewangan membincangkan peralihan itu.
- Mengelirukan jenis automasi. Peraturan tetap yang tidak pernah berubah lebih hampir dengan automasi berskrip daripada pembelajaran mesin, dan kedua-duanya mempunyai tempat. AI berbanding RPA dalam kewangan menerangkan bila setiap satu ialah alat yang tepat.
Apa yang Perlu Diukur
Jejaki beberapa angka setiap bulan, dan lihat trennya:
- Kadar terima automatik: bahagian transaksi yang dikodkan tanpa sentuhan manusia.
- Kadar pembetulan: bahagian cadangan yang diubah penyemak, dipecahkan mengikut kategori akaun.
- Kadar ralat semakan rambang: bahagian baris sampel yang diterima secara automatik yang salah.
- Masa untuk bulan yang disesuaikan: bilangan hari dari hujung bulan hingga penyesuaian bank yang ditutup.
- Pelarasan selepas penutupan: catatan yang terpaksa dibetulkan oleh akauntan anda selepas kejadian.
Matlamatnya bukan kadar terima automatik yang sempurna. Ia ialah kadar yang meningkat dengan kadar ralat yang mendatar atau menurun.
Head of Finance Strategy