Teneduría de libros con IA: categorización de transacciones y sus límites
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La teneduría de libros con IA es el uso de reglas, aprendizaje automático y modelos de lenguaje para leer cada transacción bancaria y de tarjeta, proponer la cuenta del libro mayor a la que pertenece y aprender de las correcciones que hace su equipo. Es muy buena en el 80% repetitivo del trabajo: el mismo proveedor de café, la misma suscripción de software, el mismo pago de alquiler, mes tras mes. Es débil cuando la respuesta correcta depende de datos que el feed bancario no contiene, como por qué se compró algo, si es siquiera un gasto del negocio o cuál es su tratamiento tributario.
Esta guía está dirigida a propietarios, gerentes de finanzas y contralores (controller) de pequeñas y medianas empresas que están decidiendo cuánto de los libros entregar al software. Explica cómo funciona la categorización, dónde falla y qué asientos deben llegar siempre a un contador. Para el panorama más amplio, comience con la IA en finanzas y contabilidad.
Datos clave
- El IRS indica a las pequeñas empresas que mantengan una cuenta bancaria del negocio separada de una cuenta corriente personal, y señala que los libros deben mostrar los ingresos brutos, las deducciones y los créditos (IRS Publication 583).
- Los registros que respaldan una partida de ingreso o deducción generalmente deben conservarse hasta que venza el plazo de prescripción de esa declaración, que es de 3 años en el caso estándar (IRS Publication 583).
- Los investigadores que trabajan en la clasificación de transacciones bancarias observan que la información de los textos cortos suele ser insuficiente debido a los mnemónicos, que es justamente lo que es un descriptor bancario críptico (García-Méndez et al., arXiv).
- La puerta de seguridad de minimis del IRS permite a una empresa llevar a gasto partidas de hasta $2500 por factura o por partida (hasta $5000 con un estado financiero aplicable), y la opción se elige cada año en la declaración de impuestos (IRS tangible property regulations).
- Una empresa debe usar el mismo método contable año tras año, y el ingreso reportado con el método de caja se cuenta cuando se recibe, mientras que el método de devengo lo cuenta cuando se gana (IRS Publication 538).
Qué hace realmente la teneduría de libros con IA
La teneduría de libros tiene unas pocas tareas: registrar transacciones, asignar cada una a una cuenta, conciliar con el banco y producir estados financieros. La IA se encarga sobre todo de la segunda, la categorización. Ahí se van las horas, porque cada línea del feed bancario necesita una cuenta y, a veces, un proveedor, una clase o un código de impuesto.
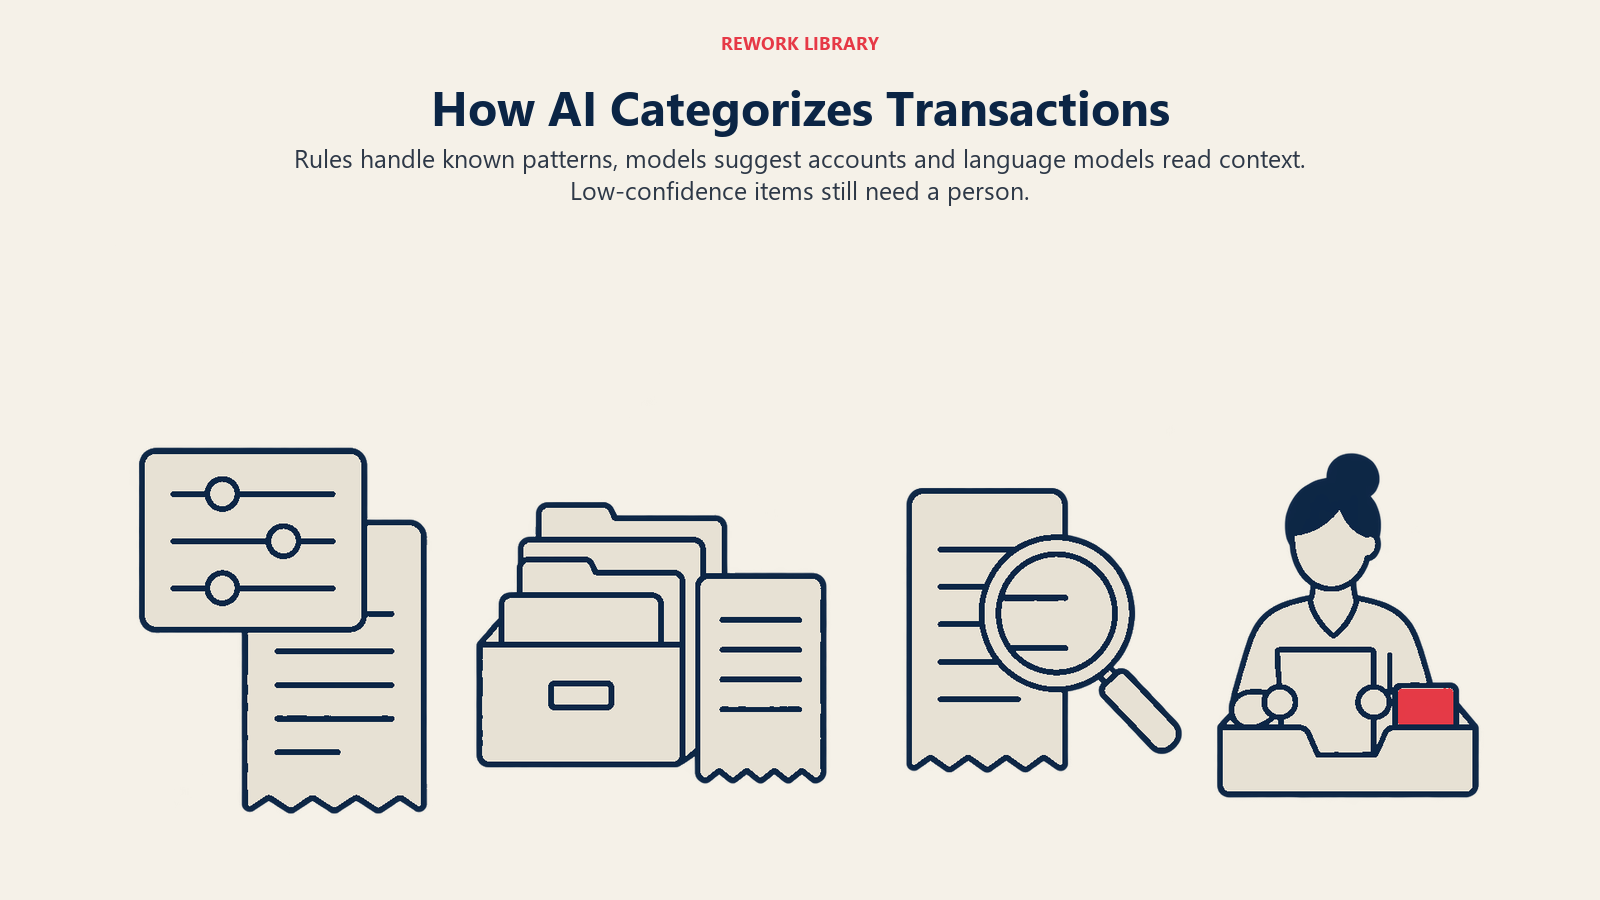
Normalmente se combinan tres técnicas en capas.
Reglas del feed bancario. Son instrucciones simples si-entonces. Si la descripción contiene "AWS", codifíquela como alojamiento. Si el beneficiario es su arrendador, codifíquela como alquiler. Las reglas son predecibles y fáciles de auditar. También son frágiles, porque solo cubren lo que alguien pensó en escribir.
Sugerencias de aprendizaje automático. Un modelo mira el pasado: su historial de transacciones codificadas y, con frecuencia, los patrones agregados de muchas empresas. Califica cada nueva línea frente a lo que usted ha hecho antes y propone una cuenta con un nivel de confianza. Cuando usted acepta o cambia una sugerencia, esa corrección se convierte en señal de entrenamiento. La investigación publicada sobre esta tarea trata sobre todo de la parte difícil, que es convertir texto ruidoso en una categoría. Un equipo de investigación que construye un clasificador de descripciones bancarias describe los textos cortos como portadores de muy poca información, por ejemplo por los mnemónicos (García-Méndez et al., arXiv). Otro equipo propone supervisión débil para reducir el etiquetado manual que la clasificación de transacciones bancarias exige de otro modo (Toran et al., arXiv). Ambos apuntan al mismo límite: el texto del extracto es escaso.
Lectura de descripciones con modelos de lenguaje. Un modelo de lenguaje grande puede leer "SQ *ABC LLC 4417 HOUSTON TX" y deducir que probablemente es un restaurante o un pequeño comercio pagado mediante un procesador de pagos. También puede leer la nota, un recibo adjunto o una factura y usar ese contexto. Es flexible y maneja mejor que las reglas el texto desordenado. Además, es la técnica con más probabilidad de sonar segura ante una respuesta equivocada, por lo que la IA generativa en contabilidad siempre la combina con revisión.
La mayoría de los productos mezcla las tres: las reglas actúan primero, el modelo sugiere el resto y las partidas de baja confianza van a una cola para que las vea una persona. El diseño de esa cola importa más que el modelo.
Qué maneja bien la IA y qué necesita a un contador
Use esta tabla para fijar la línea entre la aceptación automática, la revisión rápida y la aprobación formal del contador.
| Situación | Desempeño de la IA | Quién debe decidir |
|---|---|---|
| Proveedor recurrente, mismo importe, misma cuenta cada mes | Sólido | Aceptación automática, revisión puntual mensual |
| SaaS comunes, servicios públicos, alquiler, comisiones del procesador de nómina | Sólido | Aceptación automática tras la primera codificación correcta |
| Comercio con descriptor críptico (prefijos de procesadores de pagos, números de tienda) | Moderado | El tenedor de libros revisa la cola de baja confianza |
| Comercio de grandes superficies o marketplace que vende muchas categorías | Débil | El tenedor de libros, con el recibo |
| Gasto personal y del negocio mezclado en una misma tarjeta | Débil | El propietario y el tenedor de libros; lo ideal es evitarlo separando las cuentas |
| Equipos, desarrollos de software, mejoras (gasto frente a activo) | Débil | El contador, con una política de capitalización por escrito |
| Impuesto sobre las ventas, IVA o GST en compras y ventas | Débil a moderado | El contador define el mapeo de códigos de impuesto, el tenedor de libros lo aplica |
| Devengos, gastos pagados por adelantado, ingresos diferidos, nómina devengada | Pobre solo con datos bancarios | Contador o contralor |
| Transferencias entre sus propias cuentas, capital frente a intereses de un préstamo | Moderado | El tenedor de libros, contrastado con los extractos |
| Retiros del propietario, préstamos de accionistas, pagos a partes relacionadas | Débil | Contador |
El patrón es sencillo. Cuanto más depende una decisión de información ajena a la línea de la transacción, menos debería dejar que la herramienta decida sola.
Dónde se equivoca la categorización
Comercios ambiguos. Un solo pase de tarjeta en un club de mayoristas puede ser material de oficina, regalos a clientes, insumos de cocina o una compra personal. El banco ve una línea. Un modelo ve al mismo proveedor codificado de cinco maneras en el historial y elige la más común. La respuesta exacta está en el recibo, así que vincule o adjunte los recibos antes de confiar en las sugerencias. La gestión de gastos con IA cubre con más detalle la captura de recibos.
Gasto personal y del negocio mezclado. Si una tarjeta se usa para ambos, ningún categorizador puede distinguir un almuerzo de negocios de una cena familiar en el mismo restaurante. El consejo del IRS es directo: mantenga su cuenta del negocio separada de su cuenta corriente personal (IRS Publication 583). Es la mejora de precisión más barata de este artículo, y no cuesta nada. Si la separación no es posible, fije una regla según la cual todo lo que no se pueda vincular a un recibo o a un propósito comercial va por defecto a una cuenta transitoria, no a un gasto.
Capitalización frente a gasto. Una laptop de $2200 y un anticipo mensual de $2200 se parecen para un modelo, pero uno puede ser un activo y el otro un gasto. Muchas pequeñas empresas usan la puerta de seguridad de minimis del IRS, que permite llevar a gasto partidas de hasta $2500 por factura o partida (o $5000 con un estado financiero aplicable), y la opción se adjunta cada año a la declaración presentada a tiempo (IRS tangible property regulations). La herramienta puede aplicar un umbral que usted le dé. No puede decidir si un gran desarrollo es una reparación o una mejora. Deje por escrito su política, fije el umbral en la herramienta y envíe al contador todo lo que lo supere.
Impuesto sobre las ventas e IVA. Un categorizador asigna cuentas bastante bien, pero el tratamiento tributario es otra capa. Si el impuesto de una compra es recuperable, si una venta está gravada en una jurisdicción determinada y qué tasa aplica son preguntas cargadas de reglas que cambian según el lugar y el producto. Trate las sugerencias de códigos de impuesto de la IA como un primer borrador, pida a su contador que defina el mapeo una sola vez y pruébelo con una muestra antes de confiar en él con un mes completo.
Devengos y oportunidad. Los datos bancarios muestran el movimiento de efectivo. No dicen nada sobre gastos incurridos pero no pagados, un seguro pagado por adelantado distribuido en doce meses o ingresos facturados por anticipado. El IRS señala que, con el método de caja, usted reporta el ingreso cuando lo recibe, mientras que con un método de devengo generalmente lo reporta cuando lo gana, y que debe usar el mismo método año tras año (IRS Publication 538). Sea cual sea el método que use, los asientos de ajuste al final del periodo son trabajo de criterio. La categorización de líneas bancarias no los producirá. Consulte la IA en el cierre de mes para ver cómo se superpone el cierre.
Deriva silenciosa. Un proveedor cambia su descriptor, una actualización del modelo desplaza las sugerencias o un revisor apurado aprueba un lote. Los errores no se anuncian. Aparecen tres meses después como un margen extraño o una sorpresa tributaria.
Cómo implementar la categorización con IA, paso a paso
- Limpie primero el catálogo de cuentas. Fusione las cuentas duplicadas, retire las inactivas y manténgalo lo bastante corto para que una persona recién contratada pueda explicar cada línea. Un modelo no puede ser más preciso que las categorías que usted le ofrece. La preparación de los datos financieros para la IA enumera las verificaciones.
- Separe el dinero del negocio del personal. Cuentas bancarias y tarjetas dedicadas al negocio, sin excepciones. Hágalo antes de conectar cualquier feed.
- Escriba una política de codificación de una página. Incluya el umbral de capitalización, cómo tratar comidas y viajes, retiros del propietario, transferencias y cómo manejar el impuesto de las compras. Es el documento que aprueba su contador y al que se ajusta la configuración de la herramienta.
- Conecte los feeds y siembre las reglas. Cree reglas explícitas para sus 30 a 50 beneficiarios recurrentes principales. Cubrirán una gran parte del volumen sin riesgo de modelo.
- Fije umbrales de confianza. Acepte automáticamente solo las sugerencias de alta confianza de beneficiarios que ya haya codificado correctamente al menos varias veces. Todo lo demás va a la cola de revisión.
- Ejecute en paralelo durante dos meses. Haga que el tenedor de libros codifique una muestra a mano y compare. Cuente las diferencias por categoría, no solo en general. Una herramienta que acierta el 95% de las veces puede equivocarse el 40% de las veces en la única categoría que le importa a su auditor.
- Revise las excepciones cada semana. Una revisión semanal de 20 minutos supera a una carrera contrarreloj de cuatro horas al cierre del mes, y las correcciones siguen enseñando al modelo.
- Muestree las partidas aceptadas. Extraiga 20 a 30 líneas aceptadas automáticamente cada mes y contrástelas con los recibos. Así se detecta la deriva.
- Concilie todos los meses. Cruzar el libro mayor con el extracto bancario es el control que hace aflorar los errores de codificación y los duplicados. La conciliación bancaria con IA muestra cómo automatizar la conciliación manteniendo a una persona en la aprobación.
- Programe la revisión del contador. Trimestralmente como mínimo, y antes de cualquier presentación. Entregue al contador el registro de excepciones y la lista de reglas, no solo el libro mayor.
Cuándo debe revisar un contador
No deje que la categorización con IA quede sola, sea cual sea la puntuación de confianza, en estos casos:
- Todo lo que afecte a una declaración de impuestos: decisiones de capitalización, depreciación, códigos de impuesto, remuneración del propietario y transacciones con partes relacionadas.
- Ajustes de fin de periodo: devengos, gastos pagados por adelantado, ingresos diferidos, inventario y cualquier cosa que traslade una cifra entre meses.
- Situaciones nuevas: un primer préstamo, una nueva entidad, un nuevo estado o país con impuesto sobre las ventas o IVA, una adquisición o moneda extranjera.
- Partidas grandes o inusuales: pagos únicos, reembolsos, contracargos y todo lo que supere un límite en dólares que usted fije.
- Antes de que un tercero se apoye en los libros: un prestamista, un inversionista, un comprador o una auditoría.
- Siempre que suba la tasa de error de la muestra: si su revisión puntual mensual encuentra más errores de codificación que el mes anterior, endurezca los umbrales y envíe más a revisión.
Los registros también importan aquí. El IRS indica que se conserven los registros que respaldan una partida de ingreso o deducción hasta que venza el plazo de prescripción, y que deben estar disponibles para inspección (IRS Publication 583). Los recibos adjuntos a las transacciones hacen que cada una de esas revisiones sea más rápida y defendible.
Errores comunes
- Tratar la puntuación de confianza como si fuera precisión. Una puntuación es la conjetura del modelo sobre sí mismo. Mida la precisión real a partir de sus propias correcciones muestreadas.
- Dejar que el modelo invente cuentas nuevas. Bloquee el catálogo de cuentas. Las cuentas nuevas deben ser una decisión humana.
- Contabilizar automáticamente antes de conciliar. Contabilizar y luego conciliar hace que los errores se acumulen. Concilie con un calendario regular.
- Omitir el documento de política. Sin reglas escritas, cada revisor codifica de manera distinta y el modelo aprende la inconsistencia.
- Ignorar los roles. El trabajo del tenedor de libros pasa de digitar a revisar, lo cual requiere habilidades distintas. La IA y los roles del equipo de finanzas trata ese cambio.
- Confundir los tipos de automatización. Una regla fija que nunca cambia está más cerca de la automatización por guiones que del aprendizaje automático, y ambas tienen su lugar. IA frente a RPA en finanzas explica cuándo conviene cada una.
Qué medir
Dé seguimiento cada mes a un puñado de cifras y observe su tendencia:
- Tasa de aceptación automática: la proporción de transacciones codificadas sin intervención humana.
- Tasa de corrección: la proporción de sugerencias que un revisor cambió, desglosada por categoría de cuenta.
- Tasa de error de la revisión puntual: la proporción de líneas aceptadas automáticamente de la muestra que estaban mal.
- Tiempo hasta un mes conciliado: días desde el fin de mes hasta una conciliación bancaria cerrada.
- Ajustes posteriores al cierre: asientos que su contador tuvo que corregir después.
El objetivo no es una tasa de aceptación automática perfecta. Es una tasa creciente con una tasa de error estable o a la baja.
Head of Finance Strategy