Detección de fraude con IA en finanzas corporativas: fraude en pagos y facturas duplicadas
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La detección de fraude con IA en finanzas corporativas es el uso de aprendizaje automático para comparar cada factura, registro de proveedor y pago saliente con el comportamiento normal, y luego puntuar los que parecen incorrectos para que una persona pueda retenerlos, verificarlos o liberarlos. Es más fuerte en volumen y en patrones: detectar una cuenta bancaria modificada, una factura casi duplicada o un monto inusual entre miles de pagos que ningún equipo podría leer a mano. No es el control en sí. El control sigue siendo un paso humano de verificación que el modelo activa.
Esta guía es para contralores (controllers), gerentes de cuentas por pagar (AP), tesoreros y CFOs que quieren saber dónde encaja la IA frente a los tres tipos de fraude que los equipos de finanzas encuentran con más frecuencia: el fraude de proveedores, el fraude en pagos impulsado por el compromiso del correo empresarial (BEC) y las facturas duplicadas o erróneas. Para la visión del proceso, lea IA en cuentas por pagar. Para el lado de la caja, lea IA en la gestión de tesorería.
Datos clave
- En la AFP Payments Fraud and Control Survey 2026 (465 profesionales de tesorería de organizaciones estadounidenses, trabajo de campo en enero de 2026), el 76% de las organizaciones sufrió fraude en pagos, intentado o real, en 2025 y el 74% se vio afectado por el compromiso del correo empresarial (AFP).
- En esa encuesta, los cheques fueron el medio de pago más expuesto al fraude (58%), por delante de los débitos ACH (30%) y las transferencias bancarias (25%) (AFP).
- Solo el 17% de esas organizaciones usaba IA para combatir el fraude en pagos. Entre las que sí lo hacían, el 49% informó una mejor eficiencia en el reporte de fraudes y el 43% una mejor identificación en tiempo real (AFP).
- El 48% de las organizaciones con ingresos inferiores a 1000 millones de dólares y el 66% de las que superan esa cifra informaron pérdidas financieras por fraude en pagos en 2025 (AFP).
- El Internet Crime Report 2025 del FBI registró 24 768 denuncias de BEC con pérdidas reportadas de $3 046 598 558, frente a $2 770 151 146 en 2024 (FBI IC3).
- El informe Occupational Fraud 2026: A Report to the Nations de la ACFE analizó 2402 casos de fraude ocupacional de 143 países y territorios. La pérdida mediana fue de $104 000 por caso, y el caso mediano duró 12 meses antes de ser detectado (ACFE).
- En el mismo estudio, los casos descubiertos en los primeros seis meses tuvieron una pérdida mediana de $40 000, mientras que los casos que duraron más de cinco años tuvieron una pérdida mediana superior a 1,1 millones de dólares (ACFE).
Tres problemas de fraude, tres soluciones distintas
Los equipos de finanzas suelen decir "fraude" como si fuera una sola cosa. Son al menos tres, y la IA ayuda en cada una de manera distinta.
| Problema | Quién es el actor malintencionado | Cómo se ve en los datos | Qué hace bien la IA | Qué sigue necesitando a una persona |
|---|---|---|---|---|
| Fraude de proveedores | Una persona de dentro, o un proveedor falso dado de alta en los datos maestros de proveedores | Un proveedor nuevo sin historial de órdenes de compra, una cuenta bancaria compartida con un empleado, facturas agrupadas justo por debajo de los límites de aprobación | Compara los campos de los datos maestros de proveedores con datos de RR. HH. y de pagos; puntúa a los proveedores nuevos; detecta facturas fraccionadas | Investigación, entrevistas, decidir la acción disciplinaria |
| Fraude en pagos por BEC | Una persona de fuera que se hace pasar por un proveedor o directivo por correo electrónico | Un cambio de datos bancarios seguido de un pago, un dominio de remitente parecido, lenguaje de urgencia | Señala datos modificados, cuentas nuevas y anomalías del remitente; retiene el pago | Llamada a un número que ya consta en los registros; segundo aprobador del cambio en los datos maestros |
| Facturas duplicadas y erróneas | Nadie, por lo general: un proveedor la reenvía, un empleado la vuelve a digitar | Mismo monto y fecha con un número de factura cambiado, un proveedor dado de alta dos veces | Cotejo aproximado por proveedor, monto, fecha y conceptos antes del pago | Decidir qué bloquear y recuperar cualquier pago en exceso |
La razón para separarlos es que la respuesta es distinta. Un duplicado es un problema de datos, así que se resuelve con cotejo y unos datos maestros de proveedores limpios. El BEC es un problema de verificación, así que se resuelve con proceso. El fraude de proveedores desde dentro es un problema de investigación, así que una señal es el comienzo del trabajo, no el final.
Fraude de proveedores: lo que pueden mostrar los datos
El fraude ocupacional es la categoría que estudia la ACFE, y sus hallazgos de 2026 explican por qué importa el monitoreo continuo. El caso mediano duró 12 meses antes de que alguien lo descubriera. Los casos hallados en los primeros seis meses tuvieron una pérdida mediana de $40 000, y los de larga duración costaron muchas veces más. El tiempo es lo que encarece, y un modelo que revisa cada transacción lo acorta.
Las denuncias siguieron siendo la forma más común de sacar el fraude a la luz, con el 43% de los casos del estudio, y más de la mitad de los casos implicó una falta de controles internos o la anulación de controles existentes (ACFE). Léalo con honestidad. La IA no reemplaza a una línea de denuncias ni a una cultura en la que la gente habla. Añade una segunda manera de encontrar el problema que no depende de que alguien se dé cuenta.
Patrones que un modelo puede puntuar en los datos maestros de proveedores y en el historial de pagos:
- Un proveedor cuya cuenta bancaria, dirección o número de teléfono coincide con el registro de un empleado.
- Un proveedor creado y pagado en pocos días, sin orden de compra ni contrato.
- Facturas que quedan justo por debajo de un umbral de aprobación, o el mismo proveedor facturando de forma repetida el mismo monto.
- Facturas de números redondos, números de factura consecutivos o un proveedor que factura solo a un aprobador.
- Cambios en los datos de un proveedor hechos por alguien ajeno al equipo habitual de datos maestros.
Ninguno de estos patrones prueba nada. Cada uno merece una mirada. Para el panorama más amplio de cómo encajan los controles a su alrededor, consulte IA y controles internos y IA en auditoría interna.
Fraude en pagos por BEC: el problema del cambio de datos bancarios
El compromiso del correo empresarial es el fraude que más ven los equipos de finanzas. Un mensaje que parece venir de un proveedor o directivo real pide que el dinero vaya a una cuenta nueva. La escala es grande: los datos de denuncias del FBI para 2025 registran 24 768 denuncias de BEC y más de 3000 millones de dólares en pérdidas reportadas, y se trata de denuncias efectivamente presentadas (FBI IC3).
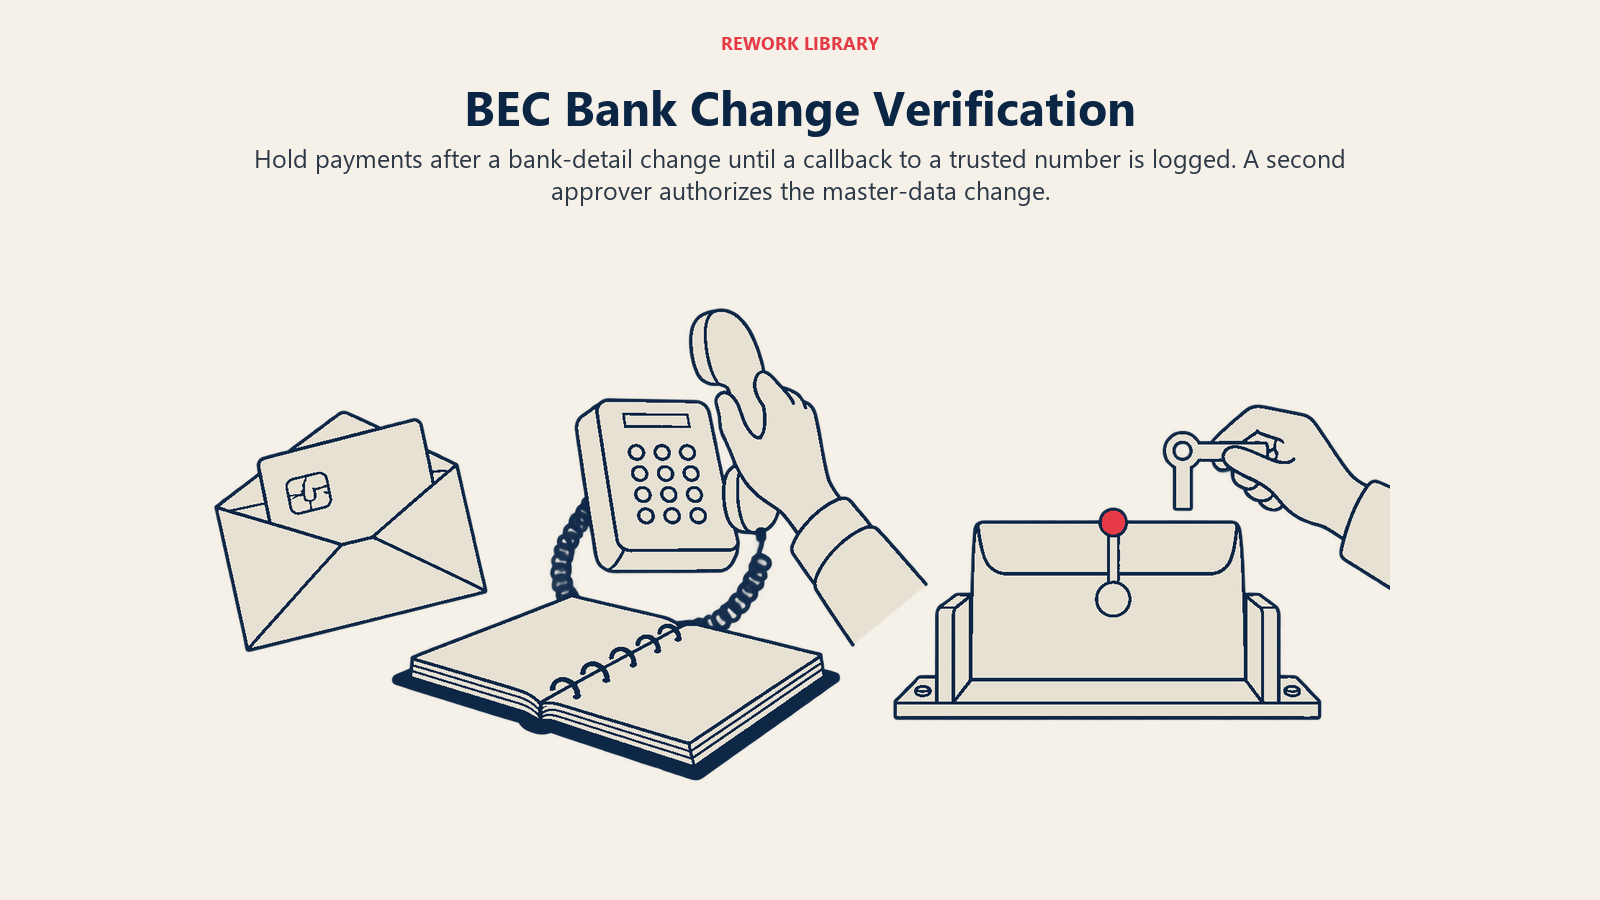
El aviso de FinCEN sobre el compromiso del correo electrónico describe la versión del proveedor con claridad: un delincuente se hace pasar por un proveedor, dice que las facturas futuras deben enviarse a un nuevo número de cuenta y ubicación, la empresa actualiza su registro de proveedor y luego envía el siguiente pago a la cuenta del delincuente (FinCEN). El mismo aviso enumera señales de alerta, entre ellas instrucciones de pago a un beneficiario conocido pero con datos de cuenta distintos de los anteriores, una dirección de correo ligeramente alterada al añadir, cambiar o eliminar caracteres, un beneficiario sin historial de pagos, solicitudes marcadas como urgentes o confidenciales, y una solicitud de más pagos inmediatamente después de uno exitoso a una cuenta no utilizada antes (FinCEN).
Esas son exactamente las señales que un modelo puede comprobar en cada pago. Así se traduce cada una en una regla de detección o una puntuación:
| Señal de alerta | Qué compara el modelo | Acción razonable |
|---|---|---|
| Cuenta de beneficiario modificada | Los nuevos datos bancarios frente al historial almacenado del proveedor | Retener el pago hasta que se registre la llamada de comprobación |
| Remitente parecido | El dominio del remitente frente al dominio registrado, por distancia de caracteres | Poner la solicitud en cuarentena y alertar a AP |
| Beneficiario sin historial | Antigüedad del proveedor, vínculos con órdenes de compra y contratos, monto frente al gasto típico | Enviar a un segundo revisor |
| Lenguaje de urgencia o secreto | Texto del correo clasificado por frases de presión | Subir la puntuación de riesgo, sin rechazar automáticamente |
| Solicitud de pago posterior | Pagos a una cuenta nueva en rápida sucesión | Bloquear nuevas liberaciones a esa cuenta |
| Cambio hecho fuera del equipo de datos maestros | Usuario y rol en el registro de cambios | Revertir y revisar el cambio |
El punto débil de todo esto es el ser humano. La encuesta de AFP halló que el 74% de las organizaciones se vio afectado por el BEC en 2025, y que los cheques fueron el medio de pago más atacado, con el 58% (AFP). Un modelo puede levantar la señal. La defensa que funciona es llamar a un número que usted tenía antes de que llegara la solicitud, y que una segunda persona apruebe el cambio de datos bancarios. Nunca use los datos de contacto del correo que pide el cambio.
Facturas duplicadas: fuga silenciosa de dinero
Los duplicados no suelen ser fraude, pero se comportan como tal en el libro: el dinero sale y no vuelve a menos que alguien lo pida. Las reglas de coincidencia exacta detectan el mismo proveedor, número y monto. Pasan por alto el mundo real:
- El número de factura vuelto a digitar con un cero inicial, un guion o un sufijo "-A".
- La misma factura enviada una vez por correo electrónico y otra por correo postal.
- Un proveedor dado de alta dos veces con nombres o identificaciones fiscales ligeramente distintos.
- Un monto que varía unos centavos tras la conversión de moneda.
- Una nota de crédito y una factura reemitida que suman cero en conjunto pero se pagan por separado.
El cotejo basado en IA puntúa la similitud entre varios campos a la vez (proveedor, monto, fecha, conceptos, referencia de la orden de compra, cuenta bancaria) y devuelve los pares probables con una confianza. Usted fija el umbral. Si es demasiado estricto, los duplicados reales se cuelan sin ser detectados. Si es demasiado laxo, el equipo pasa la semana despejando falsas alarmas y luego deja de leer las alertas. Empiece laxo en una ejecución en paralelo, mida la tasa de falsas alarmas y ajuste.
Ejecute la verificación antes del pago, no después. Recuperar un duplicado implica pedir a un proveedor un reembolso o una nota de crédito, y algunas de esas solicitudes nunca se resuelven. Las verificaciones relacionadas sobre el gasto de los empleados funcionan igual; consulte la gestión de gastos con IA.
Cómo implementar la detección de fraude con IA, paso a paso
- Elija la pérdida que intenta detener. Los duplicados, el BEC y el fraude de proveedores desde dentro necesitan datos distintos y responsables distintos. Elija uno para empezar, normalmente el BEC y los duplicados porque AP ya tiene los datos.
- Establezca la línea base de hoy. Cuente los pagos duplicados hallados en los últimos 12 meses, los intentos de cambio de datos bancarios, los pagos retenidos para una llamada de comprobación y las horas dedicadas a la revisión manual. No puede demostrar una mejora sin ello.
- Limpie los datos maestros de proveedores. Fusione los proveedores duplicados, elimine los registros inactivos, confirme los datos bancarios con una fuente de confianza y designe a un responsable de los cambios. Es el paso de mayor rendimiento. Preparación de los datos financieros para la IA enumera qué revisar.
- Registre cada cambio en los datos maestros. El modelo necesita saber quién cambió una cuenta bancaria, cuándo y quién lo aprobó. Si ese historial no existe, constrúyalo primero.
- Ejecute en modo sombra. Deje que el modelo puntúe los pagos durante uno o dos ciclos sin bloquear nada. Compare sus señales con lo que halló su equipo y con lo que resultó ser real.
- Escriba el playbook de respuesta. Para cada banda de puntuación, quién la revisa, en cuánto tiempo, con qué evidencia en pantalla y cuál es la regla de la llamada de comprobación. Pida a auditoría interna que lo lea.
- Active primero las retenciones para la clase de mayor riesgo. Por ejemplo, cualquier pago a una cuenta modificada en los últimos 30 días. Mantenga todo lo demás como aviso.
- Mantenga la segregación de funciones. La cuenta de servicio del modelo nunca debería crear un proveedor, cambiar sus datos bancarios y liberar el pago. Separe esos permisos como lo haría con personas.
- Revise cada mes. Dé seguimiento a las alertas generadas, los casos confirmados, los falsos positivos, el tiempo de resolución y cualquier fraude que el modelo haya pasado por alto. Reajuste con esa evidencia.
Errores comunes
- Tratar la puntuación como la decisión. Un modelo da una probabilidad. Decide una persona con los hechos. Un aprobador que solo ve una luz roja o verde aprende a pasarla sin mirar.
- Fatiga de alertas. Si se señala una gran parte de los pagos, los revisores dejan de leer. Ajuste con ellos, no a sus espaldas.
- Datos maestros de proveedores sucios. Los proveedores duplicados y los datos bancarios obsoletos se convierten en falsos positivos seguros de sí mismos y en coincidencias perdidas.
- Ninguna verificación detrás de la señal. Detectar una cuenta modificada no sirve de nada si nadie hace la llamada de comprobación. Registre la llamada antes de que el pago pueda liberarse.
- Entrenar solo con su propio historial. Si el fraude pasado nunca se registró, el modelo tiene poco de qué aprender. Combine reglas de fuentes como las señales de alerta de FinCEN con patrones aprendidos.
- Ignorar la capa de las personas. La ACFE halló que las organizaciones que capacitaban tanto al personal como a la dirección tuvieron una pérdida mediana de $84 000, frente a $150 000 sin capacitación para ninguno de los dos grupos (ACFE). Las herramientas y la capacitación funcionan juntas.
- Tratar la IA como un guion. Un bot de reglas que coteja campos exactos no es lo mismo que un modelo que puntúa la similitud. IA frente a RPA en finanzas explica cuál conviene a cada tarea.
Qué medir
- Detección: fraudes y duplicados confirmados y detectados antes del pago, y el monto evitado.
- Precisión: la proporción de señales que resultaron ser reales y la tasa de falsos positivos por banda de puntuación.
- Rapidez: tiempo desde la señal hasta la resolución, y desde un cambio sospechoso hasta una llamada de comprobación registrada.
- Fugas: duplicados y pagos mal dirigidos hallados después del pago, lo que le indica qué pasó por alto el modelo.
- Proceso: horas de revisión manual ahorradas y proporción de retenciones resueltas el mismo día.
Siguientes pasos
Si hace una sola cosa este trimestre, limpie los datos maestros de proveedores y exija una llamada de comprobación registrada antes de que cualquier cambio de datos bancarios surta efecto. Luego añada un modelo de puntuación en modo sombra. La guía de IA en cuentas por pagar cubre el flujo de AP en sentido más amplio, y IA en la gestión de tesorería cubre los controles de liberación de pagos en el lado de la caja.
Preguntas frecuentes sobre la detección de fraude con IA en finanzas
¿Qué es la detección de fraude con IA en finanzas corporativas?
Es el uso de aprendizaje automático para comparar facturas, registros de proveedores y pagos con el comportamiento normal y puntuar los que parecen incorrectos. El personal de finanzas los retiene, los verifica o los libera. Encuentra patrones a un volumen que las personas no pueden revisar a mano, pero no reemplaza la verificación.
¿Puede la IA detener el compromiso del correo empresarial?
Puede señalar los indicios, como datos bancarios modificados, direcciones de remitente parecidas y un beneficiario sin historial, y puede retener el pago. La solución que realmente funciona es una llamada a un número que ya tenía. El FBI registró 24 768 denuncias de BEC en 2025, así que los intentos son comunes.
¿Cómo halla la IA facturas duplicadas que las reglas no detectan?
Puntúa la similitud entre proveedor, monto, fecha, conceptos y referencias a la vez, de modo que un número de factura vuelto a digitar o un proveedor dado de alta dos veces aparece igualmente como un par probable. Usted fija el umbral y revisa las coincidencias antes del pago.
¿Cuántas organizaciones usan IA contra el fraude en pagos?
En la AFP Payments Fraud and Control Survey 2026, el 17% de las organizaciones usaba IA para combatir el fraude en pagos, mientras que el 76% sufrió fraude en pagos, intentado o real, en 2025. La encuesta abarcó a 465 profesionales de tesorería de organizaciones estadounidenses.
¿Encuentra la detección de fraude con IA el fraude de proveedores desde dentro?
Puede hacer aflorar señales como un proveedor que comparte cuenta bancaria con un empleado, facturas justo por debajo de los límites de aprobación o proveedores pagados sin orden de compra. Una señal es una pista, no una prueba. La investigación y la decisión sobre qué hacer siguen en manos de las personas.
¿Por dónde debería empezar un equipo de finanzas?
Empiece por la limpieza de los datos maestros de proveedores y una regla de llamada de comprobación registrada para los cambios de datos bancarios, y luego ejecute un modelo de puntuación en modo sombra durante uno o dos ciclos. Active primero las retenciones para la clase de mayor riesgo, como los pagos a cuentas modificadas recientemente.
Head of Finance Strategy
On this page
- Datos clave
- Tres problemas de fraude, tres soluciones distintas
- Fraude de proveedores: lo que pueden mostrar los datos
- Fraude en pagos por BEC: el problema del cambio de datos bancarios
- Facturas duplicadas: fuga silenciosa de dinero
- Cómo implementar la detección de fraude con IA, paso a paso
- Errores comunes
- Qué medir
- Siguientes pasos