Conciliación bancaria con IA: cómo funciona la conciliación automática
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La conciliación bancaria con IA es el uso de reglas de conciliación y modelos de aprendizaje automático para emparejar cada transacción bancaria con el asiento del libro mayor al que pertenece, cerrar automáticamente las coincidencias seguras y enviar las dudosas a una persona. No reemplaza la conciliación. El preparador sigue revisándola y firmándola. Lo que cambia es adónde va su tiempo: de marcar miles de líneas obvias a resolver las pocas que requieren criterio.
Esta guía está dirigida a contralores (controller), gerentes de finanzas y líderes de contabilidad que quieren entender qué ocurre dentro de un motor de conciliación antes de comprarlo, configurarlo o aprobar su resultado. Cubre los tipos de coincidencia, la diferencia entre la conciliación basada en reglas y la aprendida, cómo funcionan los umbrales de confianza y las colas de excepciones, cómo aprende un sistema de las decisiones de los revisores y qué esperará ver un auditor. Para el panorama más amplio, comience con la IA en finanzas y contabilidad.
Datos clave
- Una conciliación bancaria cruza las líneas del extracto bancario con los asientos del libro mayor. Las coincidencias adoptan cuatro formas: uno a uno, uno a varios, varios a uno y varios a varios. La primera es sencilla. En las otras tres se concentran el esfuerzo manual y los errores.
- Un estudio de 2025 en The Journal of Finance and Data Science probó el aprendizaje automático basado en grafos con tres años de datos contables reales y reportó una precisión de coincidencia significativamente mejor que la de una herramienta estándar del sector, con las mayores mejoras en las coincidencias de uno a varios, donde un pago liquida varias facturas (Munoz, Jalili y Tafakori, 2025).
- Agregar un identificador de extremo a extremo a los pagos XML salientes puede aumentar la proporción de partidas que se cierran automáticamente, porque el identificador regresa en el extracto bancario. La misma guía indica que hay que considerar liquidar los pagos de forma individual y no por lotes para obtener ese beneficio (The Global Treasurer).
- Cierre automáticamente solo por encima de un umbral de confianza, envíe todo lo demás a una cola y registre el motivo de cada coincidencia. Una coincidencia que no puede explicar es una brecha de control.
Qué intenta demostrar la conciliación bancaria
Una conciliación bancaria demuestra que el saldo de caja de su libro mayor coincide con el saldo que informa el banco, una vez consideradas las diferencias conocidas. Esas diferencias son sobre todo de oportunidad: un cheque emitido que aún no se cobró, un depósito en tránsito, una comisión bancaria todavía no registrada. Todo lo demás es un error o una señal de fraude que requiere una explicación.
El trabajo consiste en conciliar. Para cada línea del extracto bancario, alguien tiene que encontrar el asiento (o los asientos) del libro mayor que le corresponde. Hacerlo a escala, con varias cuentas y monedas, lo convierte en uno de los pasos que más tiempo consumen en el cierre de mes. También es un trabajo de gran volumen, repetitivo y bien documentado, por lo que es uno de los primeros procesos que los equipos de finanzas automatizan.
Los cuatro tipos de coincidencia
Gran parte de la dificultad de la automatización viene de cuántas partidas del libro mayor puede representar una sola línea bancaria.
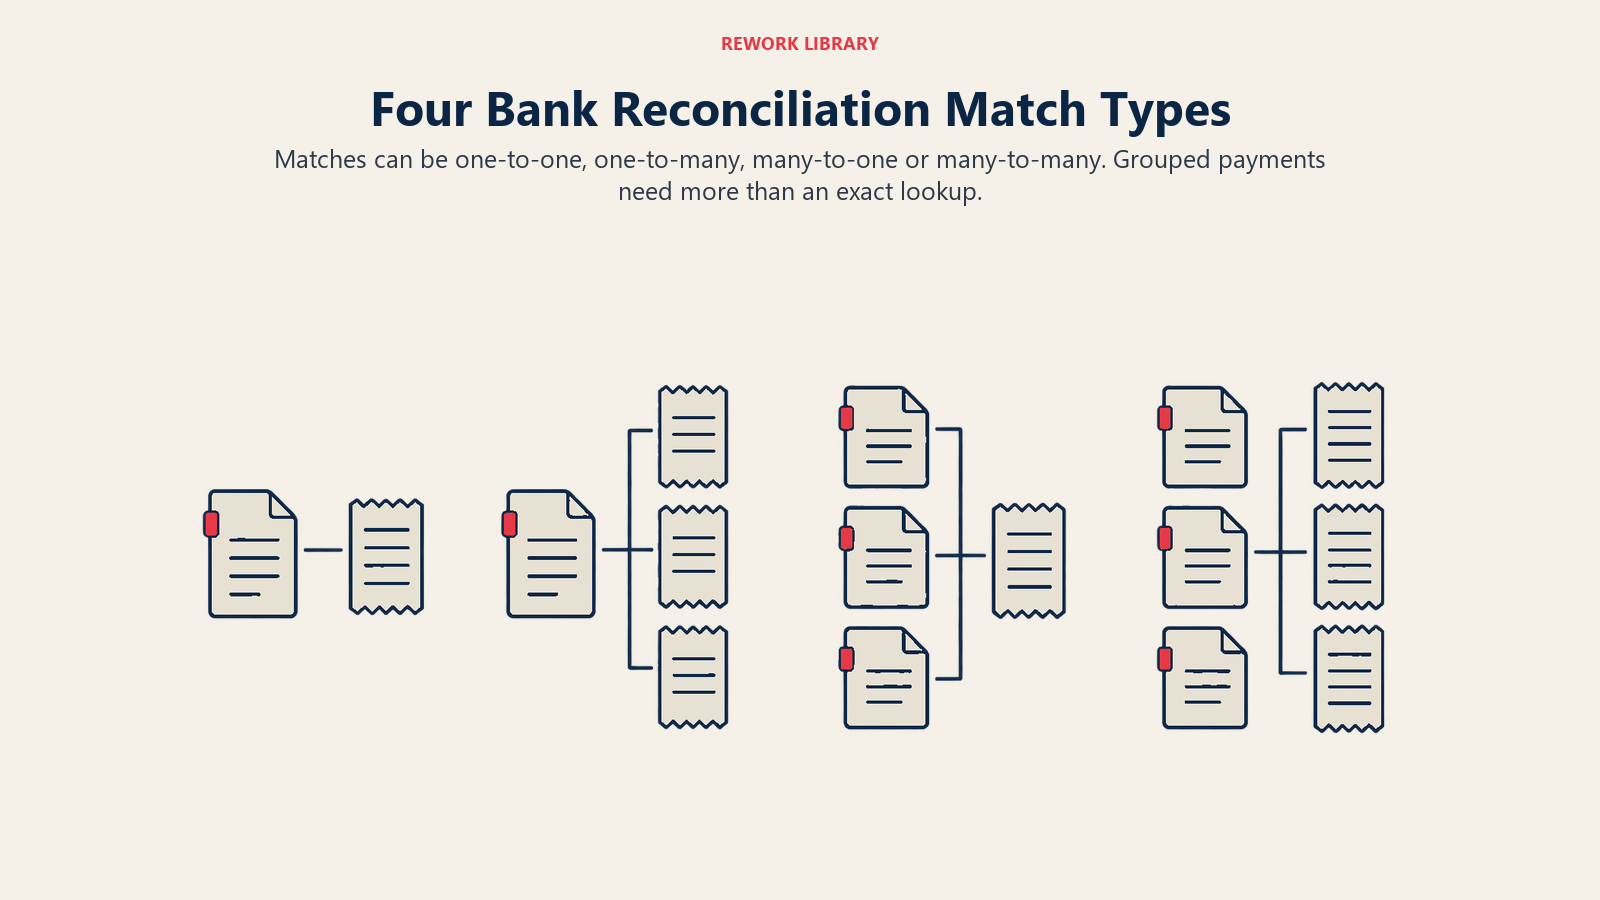
| Tipo de coincidencia | Cómo se ve | Ejemplo | Dificultad |
|---|---|---|---|
| Uno a uno | Una línea bancaria, un asiento del libro mayor | Un abono de tarjeta de $2450,00 coincide con un recibo registrado | Baja |
| Uno a varios | Una línea bancaria, varios asientos del libro mayor | Un cliente paga $12 400 para cubrir tres facturas abiertas | Media a alta |
| Varios a uno | Varias líneas bancarias, un asiento del libro mayor | Un pago a un proveedor de $9000 se divide en tres débitos bancarios | Media |
| Varios a varios | Varias líneas bancarias contra varios asientos del libro mayor | Un procesador de pagos liquida las ventas del día netas de comisiones y devoluciones | Alta |
Las coincidencias uno a uno son búsquedas exactas. Las demás son un problema de búsqueda: ¿qué combinación de partidas suma este importe? El número de combinaciones posibles crece rápidamente a medida que aumenta el de partidas abiertas, así que un buen motor primero acota los candidatos, usando fechas, contrapartes y referencias, antes de probar las sumas. Si quiere ver cómo se comporta una herramienta de conciliación en un piloto, aliméntela deliberadamente con casos de uno a varios y de varios a varios. Esos son los que separan una herramienta básica de una sólida.
Conciliación basada en reglas
Un motor basado en reglas aplica instrucciones explícitas en un orden establecido. Un conjunto de reglas típico se ve así:
- Conciliar por importe exacto y referencia exacta.
- Conciliar por importe exacto, misma contraparte y una fecha dentro de tres días.
- Conciliar por importe dentro de una pequeña tolerancia (por ejemplo, una comisión bancaria) y la misma contraparte.
- Agrupar varias partidas del libro mayor de una contraparte cuyo total sea igual a la línea bancaria.
Las reglas son transparentes. Puede leer la regla que se activó y decir por qué se hizo una coincidencia. También son frágiles. Un cliente que paga "INV 4412 y 4413" en el campo de referencia solo funciona si usted escribió una regla para interpretar ese patrón. Un pagador que envía una suma global menor por una retención de impuestos descontada no coincidirá a menos que alguien lo haya previsto. Cada nuevo comportamiento de pago implica una nueva regla, y los conjuntos de reglas tienden a crecer hasta que nadie los entiende por completo.
Las reglas siguen siendo la herramienta adecuada para los casos deterministas: lotes de nómina con totales conocidos, pagos de préstamos, domiciliaciones programadas y todo pago que lleve un identificador confiable.
Conciliación con aprendizaje automático
Un motor aprendido (probabilístico) no pregunta "¿esto cumple la regla 3?". Calcula qué tan probable es que cada par o grupo candidato sea una coincidencia verdadera, usando muchas señales a la vez: cercanía del importe, diferencia de fechas, similitud de texto entre la descripción bancaria y la nota del libro mayor, el comportamiento histórico de la contraparte y con qué frecuencia se ha conciliado antes esta combinación.
El resultado es una lista ordenada de candidatos, cada uno con una puntuación de confianza. Esa es la diferencia clave. Una regla se activa o no. Un modelo dice "estoy 97% seguro de esta y 62% seguro de aquella", lo que le permite tratarlas de forma distinta.
La investigación empuja esto más lejos en los casos más difíciles. El estudio de 2025 mencionado antes modeló el libro mayor como un grafo, con los registros y sus conciliaciones como nodos conectados, y encontró las mayores mejoras de precisión en las coincidencias de uno a varios, donde un pago liquida varias facturas. También reportó una inestabilidad mucho menor entre ejecuciones repetidas de entrenamiento que los enfoques de incrustación de texto como BERT, lo cual importa en finanzas, donde se desea que la misma entrada produzca el mismo resultado. Tómelo como evidencia de una dirección, no como un benchmark que prometer a su CFO, ya que los resultados dependen en gran medida de sus propios datos.
Conciliación basada en reglas frente a aprendizaje automático, de un vistazo
| Dimensión | Basada en reglas | Aprendizaje automático / probabilística |
|---|---|---|
| Cómo decide | Condiciones si-entonces fijas en un orden establecido | Califica candidatos a partir de muchas señales |
| Referencias desordenadas y abreviaturas | Falla a menos que se escriba una regla para el patrón | Tolera el ruido y el texto parcial |
| Uno a varios y varios a varios | Funciona con agrupaciones conocidas, con límites | Mejor para ordenar las agrupaciones probables |
| Explicabilidad | Directa: la regla que se activó | Requiere códigos de motivo y señales registradas |
| Esfuerzo de configuración | Reglas escritas y ajustadas a mano | Necesita historial para aprender y luego ajustes |
| Comportamiento a lo largo del tiempo | Estático hasta que alguien lo edita | Puede mejorar con la retroalimentación de los revisores |
| Uso típico | Flujos estables con muchos identificadores | Flujos variables, de texto libre y de gran volumen |
La mayoría de las configuraciones sólidas combinan ambos. Las reglas cierran primero las partidas deterministas, porque es barato y totalmente explicable. El modelo se ocupa de lo que queda. Y una tercera capa, la cola de excepciones, recoge lo que ninguno de los dos tiene claro.
Umbrales de confianza y conciliación automática
El umbral de confianza es el ajuste más importante del sistema. Decide cuántas coincidencias se cierran automáticamente y cuántas pasan a una persona.
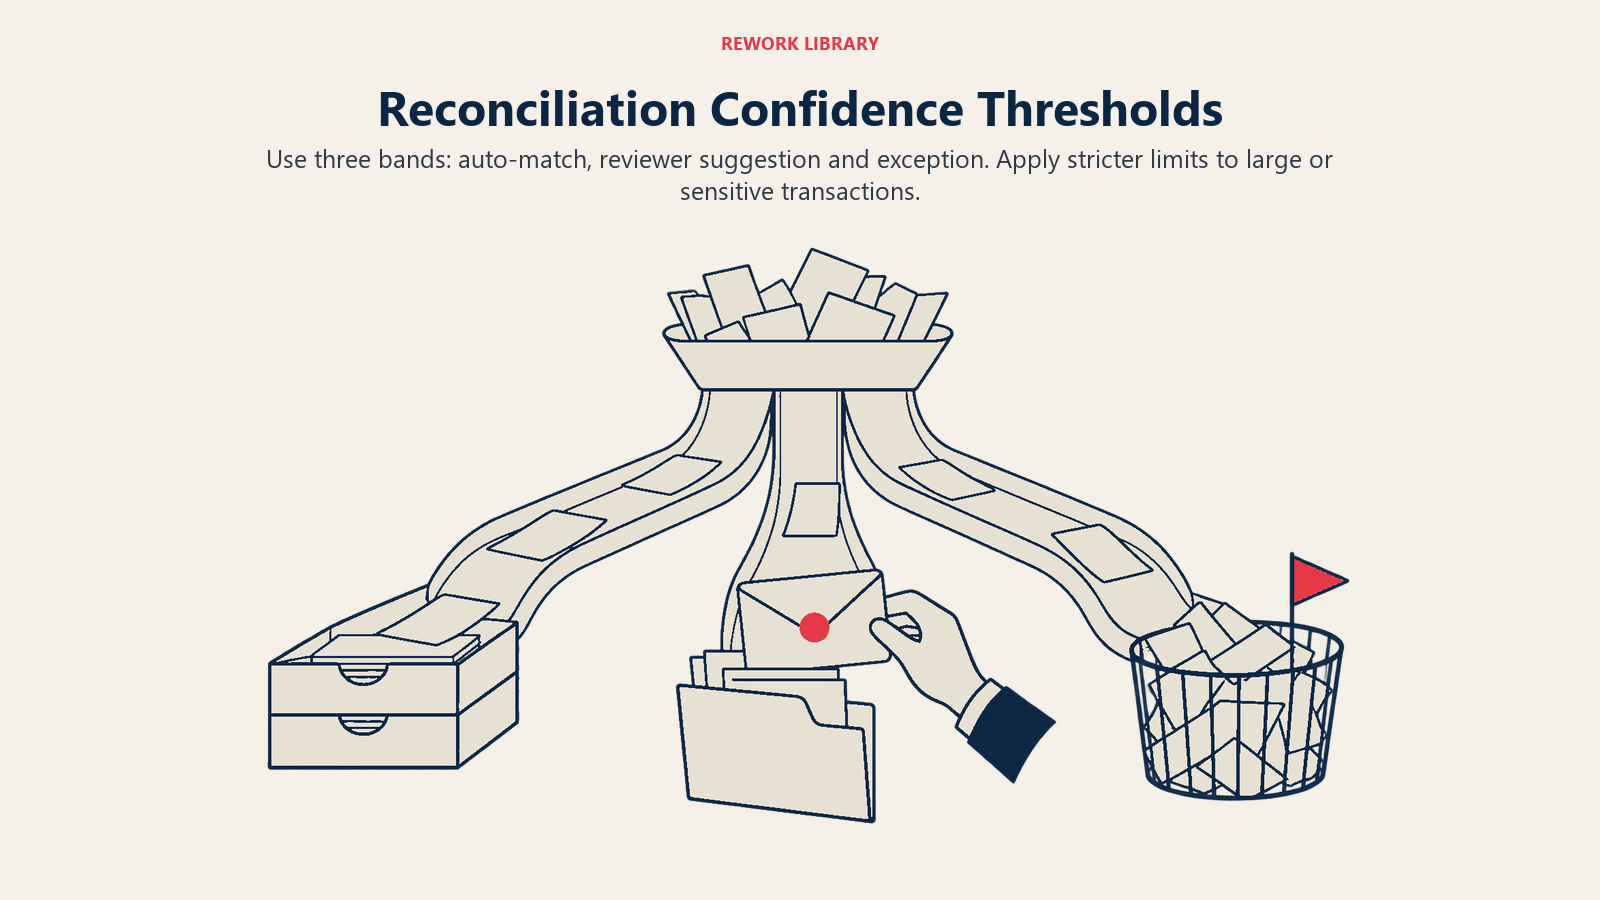
Un diseño habitual usa tres bandas:
- Conciliación automática (confianza alta). El sistema concilia y cierra sin revisión. Fije esta banda de forma conservadora al principio.
- Sugerencia (confianza media). El sistema propone la coincidencia y un revisor la confirma o la rechaza con un clic.
- Excepción (confianza baja o sin candidato). La partida va a la cola sin sugerencia, o con una lista corta de candidatos.
Dónde fije las líneas es un equilibrio entre dos errores. Un falso positivo es una coincidencia equivocada que se cierra. Oculta una diferencia real y es el peligroso. Un falso negativo es una coincidencia correcta que se envía a la cola. Cuesta tiempo del revisor, pero nada más. Como los dos errores no son iguales, comience con un umbral alto de conciliación automática, revise cada semana una muestra de las partidas cerradas automáticamente y baje el umbral solo cuando la tasa de error de la muestra lo respalde.
No use un solo umbral para todo. Una línea de comisión de tarjeta de $40 y una transferencia de $400 000 no deberían compartir la misma vara. Muchos equipos fijan un umbral más estricto por encima de un límite de valor, exigen dos aprobaciones para coincidencias grandes y nunca cierran automáticamente partidas que toquen ciertas cuentas, como las intercompañía o las transitorias.
Colas de gestión de excepciones
La cola de excepciones es donde ahora vive el trabajo, así que diséñela con intención. Una cola útil hace cuatro cosas.
Clasifica el motivo. "Sin conciliar" no es un motivo. Buenas categorías son: no se encontró candidato en el libro mayor, varios candidatos igualmente probables, el importe difiere más allá de la tolerancia, posible duplicado y probable diferencia de oportunidad. Cada categoría tiene una solución distinta.
Prioriza. Ordene por valor y antigüedad, no por orden de llegada. Un cobro grande sin conciliar que lleva doce días abierto importa más que cinco comisiones pequeñas de esta mañana.
Muestra la evidencia. El revisor debe ver la línea bancaria, los candidatos principales, la puntuación de cada uno y las señales detrás de la puntuación, sin abrir otras tres pantallas.
Tiene un responsable y un reloj. Cada excepción recibe un asignado y un objetivo de antigüedad. Las partidas sin conciliar que superan un número de días establecido se escalan al contralor.
Algunas excepciones son hechos contables reales y no fallas de conciliación: una comisión no registrada, un abono de intereses, una deducción de un cliente que requiere una nota de crédito. La cola debería permitir que el revisor cree el asiento faltante, sujeto a sus límites de aprobación habituales, para que la partida no rebote de un equipo a otro.
Aprender de las decisiones de los revisores
Las decisiones de los revisores son datos de entrenamiento. Cada vez que una persona acepta una sugerencia, la rechaza o elige otro candidato, el sistema obtiene un ejemplo etiquetado de cómo se ve una coincidencia correcta en su negocio.
Bien usado, así es como el sistema mejora con sus pagadores concretos, sus formatos de referencia y sus patrones de liquidación. Algunas prácticas mantienen seguro ese aprendizaje:
- Registre la decisión y quién la tomó. Cada coincidencia aceptada o modificada debe llevar el usuario, la hora y la alternativa que se rechazó.
- Separe las correcciones de las aprobaciones. Un revisor que modifica la sugerencia principal aporta mucha más señal que uno que la acepta. Pondérelos en consecuencia.
- Reentrene con un calendario, no de forma continua. Cambiar el comportamiento del modelo en mitad de un periodo de cierre hace difícil comparar los resultados. Actualice entre periodos, pruebe contra un conjunto retenido de coincidencias pasadas y conserve disponible la versión anterior.
- Vigile la deriva. Un banco nuevo, un nuevo procesador de pagos o un cambio en el comportamiento de pago de los clientes pueden degradar la precisión. Dé seguimiento cada mes a la tasa de conciliación automática y a la tasa de modificaciones de los revisores. Una tasa de modificaciones al alza es una alerta temprana.
- No aprenda de los malos hábitos. Si un revisor apurado hizo clic en "aceptar" en todo durante una semana, el modelo también aprendió eso. Muestree las decisiones, no solo los resultados.
Auditabilidad: cada coincidencia debe ser explicable
A un auditor o a un regulador no le importará que el modelo sea preciso en promedio. Preguntará por qué este cobro concreto de $12 400 se cerró contra estas tres facturas, quién o qué lo decidió y si alguien lo revisó. Si la respuesta es "lo dijo el algoritmo", tiene una deficiencia de control.
Como mínimo, registre lo siguiente de cada coincidencia:
- La línea bancaria y los asientos del libro mayor involucrados, con sus identificadores
- El método (número de regla o versión del modelo) y la puntuación de confianza
- El código de motivo o las principales señales detrás de la coincidencia
- Si se cerró automáticamente, se sugirió y se aceptó, o se concilió manualmente
- El usuario y la marca de tiempo de cualquier acción humana, incluidas las modificaciones y las anulaciones de coincidencias
- El periodo de conciliación al que pertenece
Agregue tres controles estructurales. Primero, haga reversibles las coincidencias, con la reversión registrada en lugar de borrar la original. Segundo, conserve un historial de versiones de reglas, umbrales y versiones del modelo, con una pista de aprobación de los cambios, para poder demostrar qué configuración estaba vigente cuando se cerró un periodo. Tercero, mantenga la segregación de funciones: quien configura los umbrales de conciliación no debería ser también quien aprueba la conciliación.
Para una guía más amplia sobre cómo estructurar el gobierno de la IA en un equipo de finanzas, las secciones de riesgo y control de la IA en finanzas y contabilidad se aplican directamente. El mismo enfoque, con un punto de control humano por escrito y una pista documentada, se traslada a todos los casos de uso de IA de la función.
Cómo implementar la conciliación bancaria con IA, paso a paso
- Mapee lo que concilia hoy. Haga una lista de cada cuenta bancaria, el volumen mensual, los formatos que recibe (archivos de extractos, feeds bancarios, informes de procesadores de pagos) y cuánto tarda la conciliación de cada cuenta.
- Limpie los insumos. La calidad de la conciliación depende de los datos. Estandarice los nombres de las contrapartes en sus registros de proveedores y clientes, y asegúrese de que las notas y referencias del libro mayor se completen de forma consistente. Consulte la preparación de los datos financieros para la IA.
- Use datos bancarios estructurados donde pueda. Los formatos de extracto basados en ISO 20022, como camt.053, pueden llevar una referencia de extremo a extremo que regresa sin cambios. Pregunte a su banco qué campos completa y considere liquidar los pagos de forma individual y no por lotes cuando quiera una conciliación pago por pago.
- Comience con reglas para los flujos deterministas. La nómina, los pagos de préstamos y los débitos programados deben cerrarse con reglas antes de que intervenga cualquier modelo.
- Agregue un motor aprendido para los flujos desordenados. Los cobros de clientes con referencias de texto libre y las liquidaciones de procesadores son candidatos típicos.
- Fije los umbrales de forma conservadora y defina la ruta de revisión. Decida las tres bandas, los límites de valor y las cuentas que nunca se cierran automáticamente.
- Ejecute en paralelo durante al menos un cierre. Concilie de la forma anterior y de la nueva lado a lado, compare cada diferencia y registre la causa raíz de cada una.
- Mida y luego amplíe. Dé seguimiento a la tasa de conciliación automática, a la tasa de falsos positivos de su muestra semanal, a la tasa de modificaciones de los revisores, a la antigüedad de las excepciones y a las horas dedicadas a cada conciliación. Pase a la siguiente cuenta solo cuando las cifras se sostengan.
- Documente el control. Escriba qué hace la herramienta, quién es responsable, cómo cambian los umbrales y quién revisa las excepciones, de modo que forme parte de su documentación del cierre. La guía de cadencia del cierre muestra dónde se ubica la conciliación en un calendario de cierre más rápido.
Errores comunes
Perseguir la tasa de conciliación automática. Una tasa alta solo es buena si las coincidencias son correctas. Informe junto a ella la tasa de error de la muestra.
Liquidaciones por lotes que destruyen la pista de auditoría. Si un procesador le paga un importe neto por 400 ventas, ningún modelo puede recuperar con exactitud qué línea corresponde a qué venta sin el detalle de la liquidación. Obtenga el informe de detalle y concilie contra él.
Tolerancias que ocultan diferencias reales. Una tolerancia de "dentro de un dólar" aplicada a todas las cuentas absorberá en silencio errores pequeños y repetidos. Limite las tolerancias a casos específicos y explicados, como las comisiones bancarias conocidas.
Sin responsable del modelo. Alguien en finanzas debe ser dueño de los umbrales, revisar la muestra semanal y aprobar las actualizaciones del modelo. Si todo eso recae en TI o en un proveedor, el control no es suyo.
Tratar la cola de excepciones como una ocurrencia tardía. Los equipos automatizan el 90% y luego dejan que las partidas restantes se acumulen. La cola necesita planificación de capacidad como cualquier otra carga de trabajo.
Saltarse el trabajo con los datos. Los clientes duplicados y las referencias inconsistentes reducen la calidad de la conciliación tanto de las reglas como de los modelos. Un mejor modelo no arreglará un archivo maestro desordenado.
Dónde encaja en su hoja de ruta de IA
La conciliación bancaria es un buen primer proyecto de IA porque el volumen es alto, el resultado se puede comprobar contra un saldo proporcionado por el banco y el punto de control humano es natural. También crea hábitos que necesitará más adelante: umbrales, colas de excepciones, decisiones registradas y retroalimentación de los revisores. Cuando esté listo para ampliar el alcance, la guía de casos de uso de la IA en finanzas presenta las demás funciones, y la IA en cuentas por cobrar trata la aplicación de pagos (cash application), el problema estrechamente relacionado de aplicar los pagos recibidos a las facturas abiertas. Si está considerando un agente que ejecute la conciliación de principio a fin, lea primero agentes de IA para finanzas para ver cuánta autonomía conceder.
Head of Finance Strategy
On this page
- Datos clave
- Qué intenta demostrar la conciliación bancaria
- Los cuatro tipos de coincidencia
- Conciliación basada en reglas
- Conciliación con aprendizaje automático
- Conciliación basada en reglas frente a aprendizaje automático, de un vistazo
- Umbrales de confianza y conciliación automática
- Colas de gestión de excepciones
- Aprender de las decisiones de los revisores
- Auditabilidad: cada coincidencia debe ser explicable
- Cómo implementar la conciliación bancaria con IA, paso a paso
- Errores comunes
- Dónde encaja en su hoja de ruta de IA