IA en impuestos: cumplimiento, impuestos indirectos e investigación
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La IA en impuestos es el uso de aprendizaje automático y modelos de lenguaje para preparar datos de cumplimiento, determinar los impuestos indirectos de las transacciones y buscar y resumir la normativa tributaria, mientras un profesional calificado revisa el resultado y sigue siendo responsable de cada postura adoptada y de cada declaración presentada. El área tributaria es un buen terreno para la IA porque el trabajo está lleno de reglas, de documentos y de tareas repetitivas. También es un terreno riesgoso, porque una respuesta equivocada dada con seguridad se convierte en una sanción, y «lo dijo el software» no es una defensa.
Esta guía está dirigida a directores de impuestos, CFOs, contralores (controller) y gerentes de finanzas que deciden dónde encaja la IA en la función tributaria. Es información general, no asesoría tributaria. Para el panorama más amplio, comience con la IA en finanzas y contabilidad y, para la parte del trabajo que usa modelos de lenguaje, lea la IA generativa en contabilidad.
Datos clave
- En su decisión de 2018 en el caso South Dakota v. Wayfair, la Corte Suprema de EE. UU. anuló la regla de la presencia física para el impuesto sobre las ventas. La ley de Dakota del Sur, citada por la Corte, se aplica a los vendedores que entregan en el estado bienes o servicios por más de $100 000 o que realizan allí 200 o más transacciones separadas (Cornell LII, Wayfair opinion).
- Según la Circular 230 del Tesoro, un profesional debe actuar con la debida diligencia al preparar y presentar declaraciones y al verificar las afirmaciones hechas a los clientes sobre asuntos del IRS (31 CFR 10.22).
- Un profesional puede basarse de buena fe en la información del cliente sin verificarla, pero no puede ignorar las implicaciones de información que parezca incorrecta, incoherente o incompleta (31 CFR 10.34).
- Un estudio preliminar sobre grandes modelos de lenguaje que respondían preguntas de derecho tributario encontró que la precisión mejoraba con cada generación de modelos y aumentaba aún más con instrucciones de pocos ejemplos (few-shot) y los textos legales correctos, aunque los modelos «aún no alcanzan el nivel de un abogado tributarista experto» (Nay et al., arXiv).
- El paquete de IVA en la era digital (VAT in the Digital Age) de la UE introduce a partir del 1 de julio de 2030 un reporte digital para las operaciones transfronterizas entre empresas, basado en la facturación electrónica, y la Comisión estima que podría reducir el fraude del IVA hasta en EUR 11 000 millones al año (European Commission).
Qué hace la IA en impuestos
El trabajo tributario se divide en tres frentes, y la IA ayuda de forma distinta en cada uno.
El cumplimiento es la producción recurrente de declaraciones, presentaciones y anexos de respaldo. La IA lee los documentos fuente, asigna las cuentas del libro mayor a las líneas de la declaración, concilia las diferencias entre las cifras contables y las tributarias, y señala las partidas que no cuadran.
Los impuestos indirectos (IVA, GST e impuestos sobre las ventas y el uso) son un problema a nivel de transacción. Cada factura necesita el código de impuesto, la tasa, el lugar de la prestación y el tratamiento de exención correctos. La IA ayuda a clasificar productos y servicios, a extraer datos de facturas y certificados, y a detectar las líneas en las que el impuesto cobrado parece incorrecto.
La investigación y la asesoría consisten en leer leyes, resoluciones y guías y aplicarlas a los hechos. Un modelo de lenguaje puede encontrar pasajes relevantes, resumirlos y redactar el esquema de un memorando. También puede inventar una cita, y por eso el frente de investigación requiere los controles más estrictos.
Lo que une a los tres: la IA acelera la preparación y la revisión, y no debería ser la autoridad final en ninguna postura.
Dónde ayuda la IA, por función tributaria
| Función tributaria | Qué aporta la IA | Qué sigue decidiendo un profesional | Control principal que debe acompañarla |
|---|---|---|---|
| Cumplimiento del impuesto sobre la renta | Asigna la balanza de comprobación a las líneas de la declaración, redacta papeles de trabajo, señala diferencias entre lo contable y lo tributario | Qué posturas adoptar, cómo tratar las partidas inciertas | Aprobación del preparador y del revisor con un cuadre con el libro mayor |
| Determinación de impuestos indirectos | Sugiere códigos y tasas de impuesto por transacción, valida números de registro y certificados de exención | La política sobre productos ambiguos, exenciones y lugar de la prestación | Reporte de excepciones sobre cada modificación manual y cada código de baja confianza |
| Facturación electrónica y reportes | Extrae los datos de las facturas, los verifica contra los formatos exigidos, señala los rechazos | Si la transacción subyacente es correcta | Conciliación de los datos reportados con el libro mayor |
| Monitoreo del nexo | Sigue las ventas por jurisdicción frente a los umbrales de registro | Si registrarse y cuándo | Revisión de umbrales según un calendario, no a demanda |
| Provisión de impuestos | Redacta las conciliaciones de impuestos diferidos, lee el lenguaje de las notas | Juicios sobre las reservas de valuación y las posturas inciertas | Revisión por un responsable senior designado por nombre |
| Investigación tributaria | Busca fuentes de autoridad, resume, redacta un esquema | Si la fuente existe, aplica y está vigente | Cada cita abierta y leída antes de usarla |
| Respuesta a auditorías | Reúne documentos, redacta respuestas a partir de declaraciones anteriores | Qué conceder y qué impugnar | Revisión profesional antes de que algo salga de la empresa |
Cumplimiento: preparar las declaraciones más rápido
La mayor ganancia en cumplimiento viene del inicio del proceso: poner los datos en orden. Los preparadores dedican gran parte de su tiempo a reunir balanzas de comprobación, asignar cuentas a las líneas de la declaración y perseguir explicaciones de las variaciones. La IA puede leer la balanza de comprobación, proponer la asignación, trasladar la asignación del año pasado con los cambios resaltados y listar las cuentas cuyas cifras se movieron lo suficiente como para merecer una revisión.
Un caso ilustrativo: una empresa mediana con cinco entidades legales cierra el año y necesita declaraciones por entidad. Un modelo de asignación propone cómo alimenta cada cuenta cada línea de la declaración, tomando como punto de partida la asignación final del año pasado. El preparador revisa solo las asignaciones con baja confianza o aquellas cuyo saldo cambió bruscamente, en lugar de todas las cuentas. El modelo no decide el tratamiento tributario de una partida nueva. Indica que la partida es nueva y pregunta.
La misma lógica se aplica al cierre de mes: si los libros están limpios, la preparación tributaria es más rápida. Si no lo están, la IA solo encuentra el desorden antes, lo que sigue siendo útil.
Impuestos indirectos: determinación a escala de transacción
Los impuestos indirectos son donde el volumen hace atractiva a la IA. Un minorista con miles de productos que vende en muchas jurisdicciones no puede hacer que una persona mire cada línea. La presión creció después de Wayfair, que permitió a los estados exigir la recaudación basándose solo en la actividad económica. Un vendedor sin presencia física aún puede tener obligaciones de registro y recaudación una vez que supera los umbrales de un estado, de modo que la pregunta pasó de «¿dónde estamos ubicados?» a «¿dónde tenemos que recaudar?».
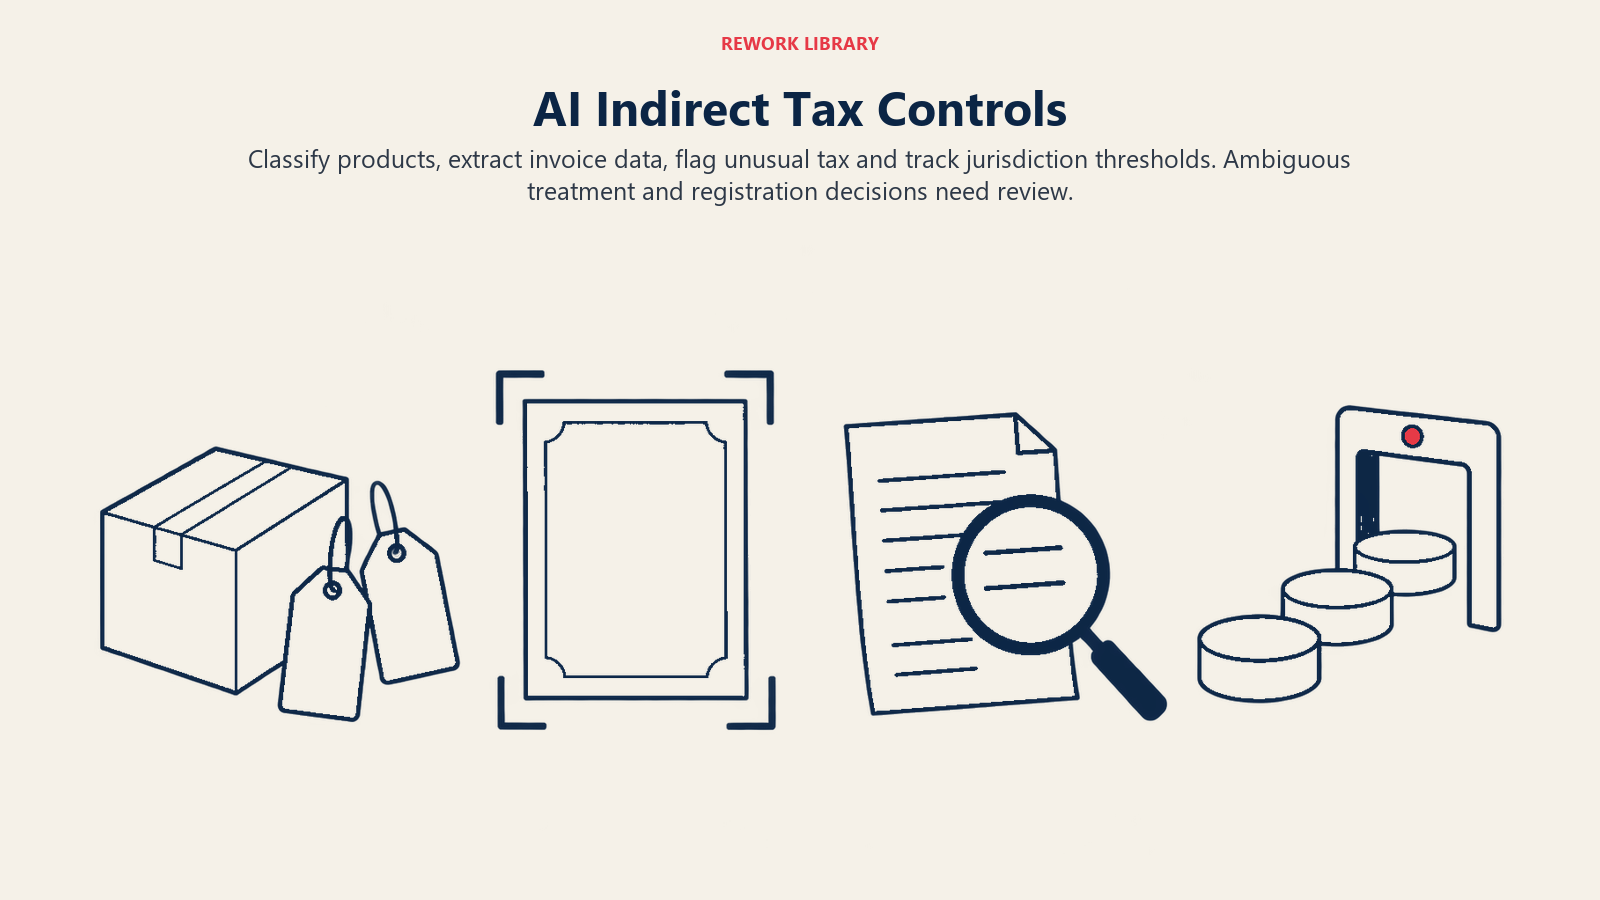
La IA ayuda de cuatro maneras:
- Clasificación de productos y servicios. Un modelo lee una descripción y propone una categoría de impuesto. Los casos ambiguos (por ejemplo, software con servicios incluidos) pasan a una persona.
- Extracción de documentos. Los modelos de visión y de lenguaje leen facturas, certificados de exención y números de registro, de modo que los datos no se vuelven a teclear. La mecánica se parece a la de la IA en cuentas por pagar, donde la captura de facturas ya es habitual.
- Detección de anomalías. Un modelo compara el impuesto cobrado con el historial y con casos similares, y señala la factura que llevó 0% cuando otras parecidas llevaron una tasa.
- Seguimiento de umbrales. Las ventas se suman por jurisdicción y se comparan con los umbrales de nexo económico, para que alguien revise el registro antes de que crezca la exposición. Los umbrales varían según la jurisdicción y cambian, así que obténgalos de la página de la propia autoridad y no de la memoria de un modelo.
Fuera de EE. UU., la tendencia va hacia los datos estructurados. Las normas de reporte digital de la UE para las operaciones transfronterizas comienzan el 1 de julio de 2030 y se apoyan en la facturación electrónica, y los Estados miembros ya pueden exigirla a nivel nacional. Las empresas que ya extraen datos de facturas limpios y estructurados podrán reutilizar ese trabajo.
Investigación tributaria: rápida y fácil de hacer mal
La investigación es donde los modelos de lenguaje resultan más impresionantes y fallan de forma más visible. Un modelo puede resumir un artículo de un código en segundos. También puede citar una resolución que no existe, mencionar una regla que ya fue sustituida o aplicar un principio general a un caso en el que rige una excepción.
La evidencia académica apunta en el mismo sentido. Un estudio que puso a prueba modelos de lenguaje con preguntas de derecho tributario encontró que los resultados mejoraban con cada nueva generación de modelos, y mejoraban aún más cuando se le daban al modelo los textos legales correctos y se le mostraban ejemplos resueltos. Aun así, los autores concluyeron que los modelos todavía no alcanzaban el nivel de un abogado tributarista experto. La lección práctica: dele al modelo la fuente (recuperación desde una biblioteca que usted controla) y trate su resultado como una pista, no como una autoridad.
Un flujo de investigación seguro se ve así:
- El modelo busca en su biblioteca aprobada de leyes, reglamentos, resoluciones y memorandos anteriores.
- Devuelve pasajes con citas exactas y enlaces.
- Una persona abre cada pasaje citado y confirma que dice lo que afirma el resumen y que sigue vigente.
- El memorando lleva el nombre de la persona, no el de la herramienta.
Ese es el patrón de un asistente basado en recuperación, y es la diferencia entre una ayuda para investigar y un pasivo.
Responsabilidad profesional: quién responde por la respuesta
Las herramientas cambian. El deber no. En EE. UU., la Circular 230 del Tesoro exige a los profesionales actuar con la debida diligencia al preparar y presentar declaraciones y al verificar la exactitud de las afirmaciones que hacen a sus clientes. Se presume que un profesional que se apoya en el trabajo de otro fue diligente solo si usó un cuidado razonable al contratar, supervisar y evaluar a esa persona. Pocas autoridades tributarias considerarían que un resultado de IA sin revisar vale más que el de un junior sin revisar.
Otra regla importa aquí. Un profesional puede, en general, basarse de buena fe en la información del cliente sin verificarla, pero no puede ignorar información que parezca errónea, incoherente o incompleta. Un sistema de IA que señala una incoherencia deja constancia de que alguien la vio. Si el equipo luego ignora la alerta, es más difícil de defender que no haber tenido la alerta.
Tres consecuencias prácticas:
- La revisión no es opcional. Un profesional designado por nombre aprueba cada declaración y cada memorando de postura, sin importar quién o qué lo redactó.
- Confidencialidad. Los datos de clientes y contribuyentes no deben ir a chatbots públicos no aprobados. Use herramientas con protecciones de datos contractuales y revise los términos de su contrato de servicios y la ley de privacidad local.
- Divulgación y registros. Conserve un registro de qué herramienta se usó en qué, qué produjo y qué cambió el revisor. Ayuda cuando una autoridad tributaria pregunta cómo se llegó a una cifra. Los equipos que ya llevan controles internos para la IA pueden ampliar el mismo registro.
Revise las normas de su propia jurisdicción y la guía de su organismo profesional. Este artículo no las reemplaza.
Cómo desplegar la IA en impuestos, paso a paso
- Elija un frente. Empiece con la extracción de datos de impuestos indirectos o la asignación de líneas de la declaración, no con posturas sobre normativa incierta.
- Arregle primero los datos. Depure los datos maestros de productos, los números de registro de los clientes y la asignación del catálogo de cuentas. La preparación de los datos financieros enumera qué verificar.
- Establezca la línea base de su tasa de error. Cuente con qué frecuencia se rectifican las declaraciones, con qué frecuencia llegan notificaciones y cuántas correcciones de códigos de impuesto ocurren después del registro. Sin una línea base no podrá demostrar la mejora.
- Ejecute en paralelo. Durante dos o tres ciclos, deje que la herramienta prepare junto a su proceso normal y compare línea por línea.
- Fije umbrales de confianza. Acepte automáticamente solo las sugerencias de alta confianza en categorías de bajo riesgo. Envíe todo lo demás a una persona.
- Defina los niveles de revisión. Quién revisa qué, con qué profundidad y qué evidencia firma. Pida a auditoría interna que lea el diseño; la IA en auditoría interna explica cómo los equipos de auditoría evalúan estas herramientas.
- Blinde la investigación. Apunte el asistente de investigación a una biblioteca aprobada, exija citas y exija que una persona abra cada una.
- Revise cada trimestre. Las tasas, los umbrales y las reglas cambian, y también el comportamiento de los modelos. Vuelva a probar con una muestra de respuestas conocidas.
Errores comunes
- Confiar de memoria en tasas y umbrales. La idea que un modelo tiene de una tasa o un umbral puede tener años. Obtenga las cifras vigentes de la autoridad.
- Citas inventadas. Los modelos de lenguaje pueden producir referencias que parecen correctas y no existen. Abra todas.
- Dar la clasificación por definitiva. Un solo código de producto aplicado a miles de líneas multiplica miles de veces un único error. Tome muestras y revise.
- Sin rastro de las modificaciones manuales. Si el personal puede cambiar un código de impuesto sin dejar registro, no puede aprender de los errores ni defender las decisiones.
- Automatizar un mal proceso. La IA sobre datos de productos desordenados y registros de clientes inconsistentes solo produce respuestas erróneas más rápido. Un modelo entrenado con datos maestros deficientes aprende el desorden, así que depure los datos antes de automatizar.
- Ignorar la deriva entre jurisdicciones. Mandatos como la facturación electrónica se despliegan país por país y en fechas distintas. Una configuración que funciona en un mercado puede fallar en el siguiente.
- Omitir la aprobación humana. Las ganancias de eficiencia se evaporan la primera vez que un resultado sin revisar llega a una autoridad tributaria.
Qué medir
- Precisión: tasa de corrección de códigos de impuesto después del registro, proporción de sugerencias aceptadas sin cambios y tasa de error hallada en la revisión por muestreo.
- Resultados de cumplimiento: notificaciones recibidas, declaraciones rectificadas y presentaciones tardías.
- Velocidad: días desde el cierre del período hasta tener papeles de trabajo listos para presentar y horas por declaración.
- Salud de los controles: modificaciones manuales registradas, excepciones cerradas a tiempo y memorandos de investigación con todas las citas verificadas.
Siguientes pasos
Si hace una sola cosa este trimestre, establezca la línea base de su tasa de corrección de códigos de impuesto y pruebe una herramienta de extracción o de asignación en paralelo con su proceso actual. Luego amplíe al monitoreo de umbrales. Mantenga la investigación detrás de una biblioteca de fuentes aprobada, con una persona leyendo cada cita. Complemente esta guía con la IA en finanzas para el gobierno y con la IA generativa en contabilidad para los fundamentos de los modelos de lenguaje.
Preguntas frecuentes sobre IA en impuestos
¿Qué es la IA en impuestos?
Es el uso de aprendizaje automático y modelos de lenguaje para preparar datos de cumplimiento, determinar los impuestos indirectos de las transacciones y apoyar la investigación tributaria. Un profesional calificado revisa el resultado y sigue siendo responsable de las posturas adoptadas y de las declaraciones presentadas.
¿Puede la IA presentar declaraciones de impuestos por sí sola?
Técnicamente puede preparar gran parte de una declaración, pero la responsabilidad no se transfiere. En EE. UU., la Circular 230 exige a los profesionales actuar con la debida diligencia al preparar y presentar declaraciones, por lo que un profesional designado por nombre debe revisar y aprobar lo que se presenta.
¿Qué tan precisa es la IA al responder preguntas de derecho tributario?
Depende del modelo, de la instrucción y de las fuentes que se le den. La investigación sobre modelos de lenguaje que responden preguntas tributarias encontró que la precisión aumentaba con los modelos más nuevos, los ejemplos resueltos y los textos legales correctos, pero los modelos seguían sin alcanzar el nivel de un abogado tributarista experto. Trate las respuestas como pistas que hay que verificar.
¿Dónde ayuda más la IA en los impuestos indirectos?
En el trabajo de volumen: clasificar productos, extraer datos de facturas y certificados de exención, señalar las líneas en las que el impuesto cobrado parece inusual y dar seguimiento a las ventas frente a los umbrales de registro. Los casos ambiguos deben seguir yendo a una persona.
¿Es seguro poner datos de clientes o contribuyentes en un chatbot público?
En general, no. Use herramientas con protecciones de datos contractuales, revise los términos de su contrato de servicios y la ley de privacidad, y mantenga la información sensible de los contribuyentes fuera de servicios no aprobados.
¿Cómo afectan los mandatos de facturación electrónica a la IA en impuestos?
Empujan a las empresas hacia datos de facturas estructurados y legibles por máquina, que es con lo que mejor funcionan las herramientas de IA. El reporte digital de la UE para las operaciones transfronterizas comienza el 1 de julio de 2030, así que tener datos de facturas limpios ahora da frutos más adelante.
Head of Finance Strategy
On this page
- Datos clave
- Qué hace la IA en impuestos
- Dónde ayuda la IA, por función tributaria
- Cumplimiento: preparar las declaraciones más rápido
- Impuestos indirectos: determinación a escala de transacción
- Investigación tributaria: rápida y fácil de hacer mal
- Responsabilidad profesional: quién responde por la respuesta
- Cómo desplegar la IA en impuestos, paso a paso
- Errores comunes
- Qué medir
- Siguientes pasos