Cómo los CFOs construyen una hoja de ruta de IA para la función financiera
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una hoja de ruta de IA para finanzas es un plan secuenciado que indica qué procesos financieros reciben IA, en qué orden, con qué datos, bajo qué controles y con qué habilidades en el equipo. No es lo mismo que una estrategia de IA para toda la empresa. El CFO es la única persona que es responsable al mismo tiempo del cierre, del pronóstico, de los controles y del presupuesto, así que la hoja de ruta tiene que respetar los cuatro.
Esta guía está dirigida a CFOs, contralores (controller), líderes de FP&A y gerentes de transformación financiera que ya superaron el "¿debemos probar la IA?" y ahora enfrentan una lista de ideas más larga que las personas disponibles para ejecutarlas. Cubre un método de cinco partes: inventariar los procesos, puntuar los casos de uso, hacer el trabajo de datos, secuenciar las entregas y planificar las habilidades. Para los pasos genéricos a nivel de empresa, como las etapas de madurez y la decisión entre construir o comprar, remite a las páginas de estrategia de transformación con IA en lugar de repetirlos.
Datos clave
- En la encuesta CFO Signals del segundo trimestre de 2026 de Deloitte, aplicada a 200 CFOs de Norteamérica, el 43% dijo sentirse seguro de la gobernanza de IA actual de su organización, y el 59% señaló que equilibrar velocidad y riesgo es el mayor desafío para un marco a nivel de toda la empresa (Deloitte).
- En la misma encuesta, el 33% dijo que el director de seguridad de la información (CISO) es responsable de la gobernanza de IA, mientras que el 19% dijo que la mayor responsabilidad recae en el CFO (Deloitte).
- La encuesta de 2026 de KPMG a 1013 líderes financieros senior encontró que las mayores mejoras de la IA se dieron en la calidad de las decisiones, la precisión del pronóstico y la capacidad de respuesta, áreas que dependen mucho del criterio y no tanto de lo transaccional (KPMG).
- En esa encuesta, el 36% señaló la calidad de datos como la oportunidad y la vulnerabilidad más citada, el 38% estaba capacitando a sus equipos financieros actuales en IA y el 28% estaba replanteando los tipos de talento que necesita (KPMG).
- KPMG también reportó que las organizaciones que miden formalmente los KPIs relacionados con la IA lograron 10 puntos más en la proporción que reporta una mejora moderada o significativa del ROI, frente a las que no lo hacen (KPMG).
Por qué finanzas necesita su propia hoja de ruta
Un plan de IA para toda la empresa suele optimizar la adopción y la difusión. Finanzas no puede. Una respuesta equivocada en contenido de ventas cuesta un correo malo. Una respuesta equivocada en una conciliación o en un devengo (accrual) puede llegar a los estados financieros, y eso somete el trabajo a controles internos desde el primer día.
Tres cosas hacen diferente a finanzas.
El calendario es fijo. No se puede probar una herramienta nueva en pleno cierre trimestral. El cierre, la auditoría y la temporada de presupuesto marcan las ventanas en las que es seguro cambiar, y una hoja de ruta que las ignora queda desplazada por el primer mes ocupado.
La evidencia importa tanto como el resultado. Una herramienta que ahorra diez horas pero no puede mostrar qué hizo, quién lo revisó y qué versión se ejecutó genera trabajo para sus auditores. El diseño de los controles es parte del caso de uso, no un paso posterior.
Los datos son suyos para arreglarlos, y nadie más lo hará. Los mapeos del catálogo de cuentas, los datos maestros de proveedores y las estructuras de entidades viven en los sistemas propios de finanzas. La encuesta de KPMG pone la calidad de datos a la cabeza de la lista de barreras, y ningún proveedor puede limpiarla por usted.
El hallazgo de KPMG sobre dónde se concentran las mejoras es útil para definir la ambición. La precisión del pronóstico y la calidad de las decisiones son donde los encuestados vieron la mayor mejora, así que una hoja de ruta compuesta solo por automatización del back office puede estar apuntando demasiado bajo. Una hoja de ruta equilibrada combina victorias transaccionales rápidas con algunas apuestas que dependen del criterio.
Paso 1: construya el inventario de procesos
Empiece por lo que hace la función, no por las herramientas. Haga una lista de cada proceso financiero recurrente y, para cada uno, anote cinco datos: volumen, tiempo de ciclo, quién lo realiza, cuántos sistemas toca y dónde suelen aparecer los errores. Una hoja de cálculo basta.
Agrupe la lista según el ciclo que su equipo ya utiliza.
| Ciclo financiero | Procesos típicos | Qué registrar |
|---|---|---|
| De la compra al pago | Captura de facturas, codificación, conciliación, aprobación, corrida de pagos | Facturas por mes, proporción que requiere intervención manual, tipos de excepción |
| Del pedido al cobro | Facturación, aplicación de pagos (cash application), cobranza, verificación de crédito | Partidas abiertas, facturas en disputa, días para aplicar los pagos |
| De los registros a los reportes | Asientos, conciliaciones, tareas de cierre, consolidación, revelaciones | Número de conciliaciones, calendario de cierre, tareas atrasadas |
| Planificar y analizar | Presupuesto, pronóstico, comentarios de variaciones, escenarios | Duración del ciclo de pronóstico, número de versiones, quién redacta los comentarios |
| Tesorería y riesgo | Posición de caja, conectividad bancaria, controles de fraude | Cuentas, reportes manuales, pasos de aprobación |
| Impuestos y auditoría | Provisión, impuestos indirectos, solicitudes de evidencia | Solicitudes por auditoría, papeles de trabajo manuales |
Dos hábitos hacen que el inventario valga el esfuerzo. Primero, entreviste a las personas que hacen el trabajo, no solo a los responsables. Quien prepara la información sabe que la conciliación "automática" todavía necesita una hoja de cálculo aparte. Segundo, registre las soluciones provisionales. Un proceso con tres hojas de cálculo fuera del sistema es un problema de datos antes de ser un problema de IA, y conviene que quede señalado cuando lo puntúe.
Capture también el uso en la sombra. Es posible que alguien del equipo de cuentas por pagar ya esté pegando texto de facturas en un chatbot público. El inventario es el lugar adecuado para averiguarlo, y la IA y los roles del equipo de finanzas puede ayudarle a ver quién probablemente está haciendo qué.
Paso 2: puntúe los casos de uso
Ahora contraste el inventario con lo que la IA puede hacer. Para obtener ideas, la visión general de casos de uso en finanzas enumera los candidatos más comunes por función. No intente evaluarlos todos. Elija los procesos donde el inventario muestre un dolor real y luego puntúe cada candidato con los mismos cinco criterios.
| Criterio | La pregunta | De 1 (débil) a 5 (fuerte) |
|---|---|---|
| Valor | ¿Cuánto tiempo, error o calidad de decisión está en juego? | 5 = una mejora clara y medible |
| Preparación de los datos | ¿La información de entrada está limpia, en un solo lugar y bien documentada? | 5 = estructurada, consistente, accesible |
| Riesgo de control | Si el resultado es incorrecto, ¿hasta dónde llega el error? (puntúe de forma inversa) | 5 = riesgo bajo, fácil de revisar |
| Ajuste | ¿El proceso se basa en reglas, en documentos o en criterio, y la herramienta encaja? | 5 = un patrón bien conocido |
| Esfuerzo | ¿Cuánta integración, gestión del cambio y diseño de la revisión se necesita? (puntúe de forma inversa) | 5 = ligero |
Este es un ejemplo de cómo funciona la puntuación. Las cifras de abajo son inventadas para mostrar la mecánica, no son referencias del mercado.
| Caso de uso candidato | Valor | Datos | Riesgo de control | Ajuste | Esfuerzo | Total (de 25) |
|---|---|---|---|---|---|---|
| Captura y codificación de facturas | 4 | 3 | 4 | 5 | 3 | 19 |
| Conciliación bancaria automática | 4 | 4 | 4 | 5 | 4 | 21 |
| Borradores de comentarios de variaciones | 3 | 4 | 3 | 4 | 4 | 18 |
| Pronóstico de flujo de caja | 5 | 2 | 3 | 4 | 2 | 16 |
| Revisión de contratos de ingresos | 4 | 2 | 1 | 3 | 2 | 12 |
Lea la tabla como lo haría un CFO. La conciliación bancaria obtiene la puntuación más alta, no porque sea la más valiosa, sino porque los datos están listos, la revisión es sencilla y el riesgo está acotado. El pronóstico de caja tiene el mayor valor pero datos débiles, así que pasa a una entrega posterior en lugar de descartarse. La revisión de contratos puntúa bajo en riesgo de control porque los errores ahí llegan a los ingresos y a las revelaciones, lo cual es una razón para comenzarla después de que sus controles maduren.
Tres advertencias sobre la puntuación. Pondere los criterios si su situación lo exige, por ejemplo duplicando el riesgo de control si se prepara para su primer año de SOX. No compense un cero con el promedio: si un caso de uso tiene un riesgo de control inaceptable, espera sin importar lo altas que sean las demás puntuaciones. Y vuelva a puntuar cada trimestre, porque la preparación de los datos y la habilidad del equipo cambian más rápido de lo que se piensa.
Paso 3: haga primero el trabajo de datos
La columna de datos de su tabla de puntuación es donde la mayoría de las hojas de ruta fracasan en silencio. Un pronóstico, una conciliación o una explicación de fluctuaciones (flux) heredan cada inconsistencia de los registros que tienen debajo. Por eso, trate el trabajo de datos como elementos propios de la hoja de ruta, con responsables y fechas.
Los candidatos habituales en finanzas:
- Depuración del catálogo de cuentas. Retire las cuentas inactivas, documente qué significa "Otros" y mueva el departamento y la región a dimensiones en lugar de ponerlos en los nombres de las cuentas.
- Datos maestros. Elimine duplicados de proveedores y clientes, agregue identificadores persistentes y exija aprobación para los registros nuevos.
- Mapeos. Saque los mapeos de entidad a grupo de las hojas de cálculo personales y llévelos a un lugar controlado con registro de cambios.
- Historial. Verifique que los periodos de los que aprenderá un modelo sean consistentes. Una migración de sistema hace tres años puede romper la tendencia de un modelo de pronóstico.
La guía de preparación de los datos financieros recorre una lista de verificación para cada uno. Una regla útil: si un caso de uso puntúa menos de 3 en preparación de los datos, programe la corrección de datos en la entrega anterior y haga que el caso de uso espere.
Paso 4: secuencie las entregas
La secuencia es donde se juntan las puntuaciones, el calendario y las dependencias. A la mayoría de las funciones financieras les va bien con tres entregas, no con un único plan de varios años.
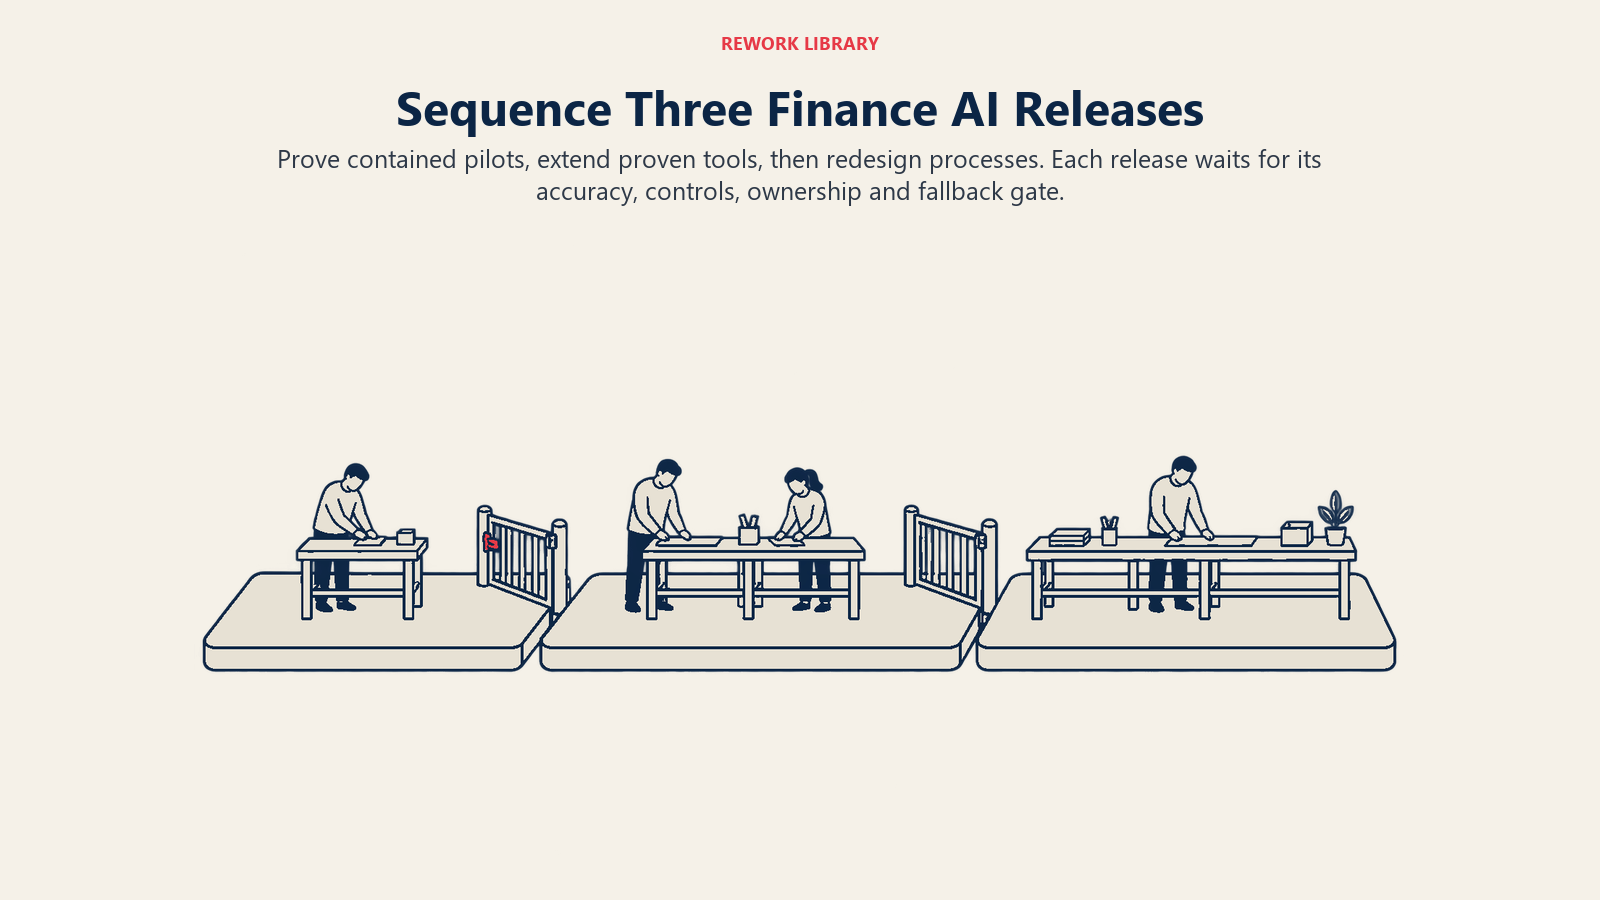
Entrega 1: demostrar y contener (primeros seis meses). Elija dos o tres casos de uso con puntuación alta y bajo riesgo de control, como la conciliación automática, la ayuda para codificar facturas o los borradores de comentarios. Ejecute cada uno en paralelo con el proceso existente durante algunos ciclos. Construya desde ahora el hábito de la evidencia: registros, aprobaciones del revisor, constancias de modificaciones. En paralelo, comience las correcciones de datos que las entregas posteriores necesitarán. Siguiendo la ruta a nivel de empresa, este es el paso de los experimentos a un piloto con gobernanza que se describe en las cinco etapas de madurez de la IA.
Entrega 2: ampliar y conectar (los siguientes seis a doce meses). Lleve las herramientas ya probadas a más entidades o volúmenes, y agregue un caso de uso que dependa del criterio donde los datos ya estén listos, como el pronóstico o el trabajo con escenarios. También es el momento en que su cierre de mes comienza a beneficiarse de varias herramientas que trabajan dentro del mismo calendario.
Entrega 3: rediseñar (después de eso). Con los controles, los datos y las habilidades ya en su lugar, puede reformar el proceso mismo en lugar de acoplarle la IA. Quizá el cierre se reestructura en torno a la conciliación continua, o las aprobaciones se reescriben en torno al manejo de excepciones.
Para cada entrega, defina una compuerta de aprobación o rechazo: precisión dentro de la tolerancia, controles documentados, responsable nombrado, plan alterno probado. Si una compuerta no se cumple, la entrega se retrasa y la siguiente no comienza. No programe nada nuevo dentro de las ventanas de cierre trimestral y de auditoría.
Sobre la decisión de construir o comprar, no invente su propia lógica. La decisión de construir, comprar o integrar la cubre a nivel de empresa. En finanzas, agregue una prueba más: ¿puede el proveedor darle la evidencia de auditoría que sus controles necesitan, como registros, historial de versiones e informes de acceso?
Paso 5: planifique las habilidades y el modelo operativo
Una hoja de ruta sin un plan para las personas se estanca en la entrega uno. La encuesta de KPMG retrata bien la brecha común: el 38% de las organizaciones estaba capacitando a sus equipos financieros actuales, pero solo el 28% estaba replanteando los tipos de talento que necesita (KPMG). Capacitar a las personas en una herramienta es una cosa. Decidir qué hace distinto la función es otra.
Medidas prácticas:
- Nombre un responsable para cada herramienta y cada control. Una persona responde por el alcance, los cambios y el monitoreo.
- Enseñe criterio sobre los datos. El informe de KPMG señala la capacidad de evaluar la calidad de los datos e interpretar los resultados como la necesidad de capacidades más crítica. Quienes preparan y quienes revisan deben aprender a detectar un resultado verosímil pero equivocado.
- Cambie el trabajo del revisor. A medida que la preparación se reduce, la revisión crece. Escriba qué verifica un revisor y qué lo lleva a mirar con más atención.
- Decida quién es responsable de la gobernanza de IA. La encuesta de Deloitte muestra la responsabilidad dispersa: el 33% señala al CISO y el 19% al CFO. Resuélvalo pronto para su función. La IA y los controles internos cubre el lado de SOX de esa conversación.
- Planifique la trayectoria profesional. Si el trabajo de conciliación de nivel inicial se reduce, explique cómo aprenderá el personal junior el criterio que antes adquiría haciéndolo.
Mida la hoja de ruta, no solo las herramientas
Elija un puñado de medidas antes de que empiece la entrega uno, para tener una línea base. Buenos puntos de partida son el tiempo de ciclo de los procesos incluidos, las tasas de excepciones y de modificaciones manuales, el error de pronóstico, las horas de trabajo manual que pasan a revisión y la proporción de controles con evidencia completa. KPMG encontró que las organizaciones que miden formalmente los KPIs relacionados con la IA iban por delante de las que no, con 10 puntos de diferencia en la mejora del ROI, así que la disciplina misma parece ayudar. La guía de medición de la IA en finanzas profundiza en las métricas.
Informe a la junta directiva en los mismos tres apartados cada trimestre: qué se entregó, qué logró frente a la línea base y qué riesgo o problema de control surgió.
Errores comunes
- Empezar con una herramienta y no con el inventario. Termina con un producto ingenioso y un proceso al que no encaja.
- Elegir primero el caso de uso de mayor valor. El mayor premio suele tener los datos más débiles. Gane primero algo acotado.
- Tratar la depuración de datos como un proyecto secundario. Si no tiene responsable ni fecha, no ocurrirá, y la entrega dos se retrasa.
- Hacer el piloto en el mes equivocado. Un piloto lanzado en pleno cierre trimestral se juzga por la presión del cierre, no por sus méritos.
- No tener línea base. Si no midió el tiempo de ciclo antes, no puede demostrar una mejora después.
- Dejar que la gobernanza vaya detrás del despliegue. Incorporar controles después del arranque es más caro que diseñarlos desde el inicio.
- Una hoja de ruta para herramientas, no para personas. Los revisores que no han sido capacitados ni se les ha redefinido el rol se convierten en el cuello de botella.
- Definirla y olvidarla. Vuelva a puntuar los casos de uso cada trimestre. Los modelos, los proveedores y sus propios datos cambian.
Siguientes pasos
Esta semana, construya el inventario de procesos de un ciclo, como el de los registros a los reportes, y puntúe sus cinco principales candidatos con los cinco criterios. Luego elija los dos que ejecutaría primero, nombre un responsable para cada uno y enumere las correcciones de datos de las que dependen. Ese pequeño documento es la semilla de su hoja de ruta, y le dirá rápidamente qué tan lista está realmente la función.
Preguntas frecuentes sobre las hojas de ruta de IA en finanzas
¿En qué se diferencia una hoja de ruta de IA para finanzas de una estrategia de IA de la empresa?
Una estrategia de la empresa fija la dirección y la gobernanza para todo el negocio. Una hoja de ruta de finanzas es más granular: enumera procesos específicos, los puntúa y los secuencia en torno al calendario de cierre, auditoría y presupuesto, con controles y evidencia diseñados desde el inicio. Use la estrategia de la empresa para los principios y la hoja de ruta de finanzas para el plan de trabajo.
¿Por dónde debe empezar un CFO?
Empiece con un inventario de los procesos financieros recurrentes, no con la demostración de una herramienta. Registre volumen, tiempo de ciclo, sistemas involucrados y puntos críticos de error de un ciclo, y luego puntúe los candidatos según valor, preparación de los datos, riesgo de control, ajuste y esfuerzo. El resultado le dice qué ejecutar primero.
¿Cuántos casos de uso de IA debe incluir la primera entrega?
Dos o tres suelen bastar. Son pocos como para ejecutarlos en paralelo con el proceso existente, reunir evidencia y aprender cómo se comportan sus revisores, y suficientes para mostrar si el enfoque funciona antes de comprometer más presupuesto.
¿Debemos arreglar los datos antes de iniciar cualquier piloto?
No todos. Comience con los casos de uso cuyos datos ya puntúan bien, y ejecute en paralelo las correcciones de datos de los casos de uso posteriores. La regla general es que un caso de uso con poca preparación de los datos espera a la entrega que sigue a su corrección de datos.
¿Quién debe ser responsable de la gobernanza de IA en finanzas?
No hay una respuesta establecida. En la encuesta del segundo trimestre de 2026 de Deloitte, los CFOs señalaron varios responsables, con mayor frecuencia al CISO y después al CFO. Sea quien sea, nombre a una persona responsable por herramienta y por control, y asegúrese de que pueda ver las entradas, las salidas y los cambios.
¿Con qué frecuencia debe actualizarse la hoja de ruta?
Revísela cada trimestre. Vuelva a puntuar los casos de uso a medida que mejoren los datos y crezcan las habilidades, verifique los criterios de la compuerta de la siguiente entrega y elimine lo que ya no se ubique entre las prioridades. Evite los cambios dentro de las ventanas de cierre trimestral y de auditoría.
Head of Finance Strategy
On this page
- Datos clave
- Por qué finanzas necesita su propia hoja de ruta
- Paso 1: construya el inventario de procesos
- Paso 2: puntúe los casos de uso
- Paso 3: haga primero el trabajo de datos
- Paso 4: secuencie las entregas
- Paso 5: planifique las habilidades y el modelo operativo
- Mida la hoja de ruta, no solo las herramientas
- Errores comunes
- Siguientes pasos