Cómo cambia la IA los roles del equipo de finanzas: del procesamiento al business partnering
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La IA cambia los roles del equipo de finanzas al asumir el trabajo repetitivo y basado en reglas (codificar facturas, conciliar transacciones, armar informes en primer borrador), de modo que las personas dedican más tiempo a revisar resultados, analizarlos y asesorar al negocio. Los puestos no desaparecen según un calendario. La mezcla dentro de cada puesto pasa de producir números a verificarlos, explicarlos y actuar a partir de ellos.
Esta guía está dirigida a CFOs, contralores (controller), directores de finanzas y gerentes de finanzas que necesitan planificar dotación, contratación y capacitación mientras las herramientas cambian bajo sus pies. Cubre lo que muestra la evidencia sobre la fuerza laboral, una vista por rol de lo que se transforma, las habilidades que ganan valor y una secuencia práctica de recualificación. Para el lado tecnológico, consulte la IA en finanzas y los casos de uso de la IA en finanzas.
Datos clave
- La Oficina de Estadísticas Laborales de EE. UU. (BLS) proyecta que el empleo de contadores y auditores crecerá 5% entre 2025 y 2035, y señala que la IA y la automatización pueden asumir algunas tareas rutinarias y dar más protagonismo al trabajo de asesoría y análisis, sin reducir la demanda global (BLS Occupational Outlook Handbook: Accountants and Auditors).
- La misma fuente proyecta que los auxiliares de teneduría de libros, contabilidad y auditoría disminuirán 6% entre 2025 y 2035, y observa que el software ha automatizado muchas de sus tareas (BLS: Bookkeeping, Accounting, and Auditing Clerks).
- En la encuesta CFO Signals del cuarto trimestre de 2025 de Deloitte, realizada a 200 CFOs de empresas norteamericanas con ingresos de al menos 1000 millones de dólares, el 49% señaló la automatización de procesos para liberar a los empleados para trabajo de mayor valor como una de las principales prioridades de talento financiero para 2026 (Deloitte CFO Signals).
- En una encuesta a 1446 líderes financieros sénior de AICPA y CIMA, realizada entre agosto y septiembre de 2025, el 56% señaló la IA generativa como la brecha de habilidades más destacada y el 32% señaló el business partnering (alianza con el negocio) (encuesta Future-Ready Finance de AICPA y CIMA).
- ACCA y CA ANZ encuestaron a 1600 profesionales de finanzas en 2026: el 72% declaró tener solo habilidades básicas o ninguna en GenAI, y el 93% expresó preocupación por la integridad y la verificabilidad de los análisis generados por IA (ACCA y CA ANZ, Enabling finance insight).
Qué está cambiando realmente
El trabajo financiero siempre ha tenido dos capas. La primera es la producción: capturar transacciones, conciliar cuentas, cerrar los libros, compilar informes. La segunda es el criterio: decidir qué significan los números, qué hacer con ellos y si se puede confiar en ellos. Durante décadas, la mayor parte de las horas de un equipo de finanzas se fue a la primera capa, y la segunda recibió el tiempo que sobraba.
La IA, y las herramientas de automatización anteriores como la RPA, atacan la primera capa. El aprendizaje automático lee facturas y las concilia con las órdenes de compra. La IA generativa redacta comentarios de variaciones a partir del libro mayor. Los agentes pueden perseguir aprobaciones y preparar asientos contables, como se describe en agentes de IA para finanzas. A medida que la capa de producción se abarata, la segunda capa pasa a ser el aporte principal del equipo.
Eso no significa que un equipo de finanzas de diez personas se convierta en uno de tres. El hallazgo de Deloitte trata de intención: los CFOs dicen que quieren que la automatización libere a las personas para un trabajo de mayor valor. Que reasignen ese tiempo o simplemente recorten el costo es una decisión de gestión.
Qué muestra la evidencia sobre la fuerza laboral
Perspectiva oficial: cambia la mezcla, no toda la profesión
El BLS Occupational Outlook Handbook es la fuente pública de datos más clara porque reporta cada ocupación por separado. Cada cifra que sigue proviene de la página de esa ocupación, así que no lea las filas como si fueran una sola población.
| Ocupación (BLS) | Salario mediano 2025 | Empleos 2025 | Cambio proyectado, 2025 a 2035 | Qué dice el BLS sobre la tecnología |
|---|---|---|---|---|
| Contadores y auditores | $83 680 | 1 595 200 | +5% (79 400 empleos) | La IA y la automatización robótica de procesos pueden elevar la productividad; algunas tareas rutinarias pueden automatizarse; el trabajo de asesoría y análisis cobra más protagonismo; no se espera que baje la demanda global |
| Analistas financieros | $103 570 | 443 100 | +7% (32 000 empleos) | La página no incluye texto específico sobre IA |
| Auxiliares de teneduría de libros, contabilidad y auditoría | $50 670 | 1 532 400 | -6% (85 600 empleos) | El software ha automatizado muchas tareas; se necesitan menos trabajadores para el mismo trabajo; los auxiliares asumen roles más analíticos y de asesoría |
Lea ese patrón con atención. La ocupación más cercana al puro procesamiento de transacciones es la que se proyecta que se reducirá. Las ocupaciones construidas en torno al análisis y al criterio se proyecta que crecerán. Y los roles que no se reducen se espera que cambien de contenido, no solo de herramientas.
Una advertencia sobre el uso de estos datos. Son proyecciones para un mercado laboral estadounidense y describen cantidades de empleos, no lo que ocurre dentro de una empresa en particular. Una caída de 6% sobre 1,5 millones de empleos de auxiliares puede venir acompañada de unas 144 100 vacantes al año, según la misma página del BLS, todas procedentes de trabajadores que pasan a otras ocupaciones o salen de la fuerza laboral. Su propio plan debe construirse con los datos de sus propios procesos.
Prioridades de los CFOs: la automatización es una decisión de talento
La encuesta del cuarto trimestre de 2025 de Deloitte coloca la automatización en lo más alto de las prioridades de talento financiero para 2026, con un 49% de los CFOs que la mencionan. La misma encuesta encontró que el 87% de los CFOs espera que la IA sea extremadamente o muy importante para las operaciones financieras en 2026, y que el 54% incluyó la integración de agentes de IA en finanzas entre sus principales prioridades de transformación. Cuando quienes fijan los presupuestos de dotación dicen que el sentido de la automatización es el trabajo de mayor valor, los roles que permanecen tienen que construirse para lograrlo.
Organismos profesionales: la brecha de habilidades es el cuello de botella
La encuesta de AICPA y CIMA a 1446 líderes financieros sénior indica que el 88% ve la IA como la tendencia tecnológica más transformadora para la contabilidad y las finanzas en los próximos 12 a 24 meses, pero solo el 8% afirma que su organización está muy bien preparada. La IA generativa fue la brecha de habilidades más destacada con 56%, seguida de datos y analítica (36%), comunicación, influencia y pensamiento crítico (33%) y business partnering (32%). El 61% de los encuestados calificó la capacitación en el puesto de trabajo como la forma más eficaz de cerrar las brechas.
El informe de 2026 de ACCA y CA ANZ, basado en 1600 profesionales de finanzas, refuerza el panorama desde el lado del personal: el 72% tiene solo habilidades básicas o ninguna en GenAI, el 41% busca capacitación en su tiempo libre y el 93% se preocupa por la integridad y la verificabilidad de los análisis generados por IA. Su lista de barreras vale la pena tenerla presente ante su equipo: problemas de calidad de datos (42%), falta de habilidades adecuadas (42%) y dificultad para integrar múltiples fuentes de datos (40%). El director ejecutivo de ACCA describe el cambio como la evolución de los equipos de finanzas, que pasan de ser motores de informes retrospectivos a habilitadores estratégicos de conocimiento en toda la empresa.
Trabajo de nivel inicial: la pregunta abierta
El efecto más debatido es el que recae sobre el personal junior, que tradicionalmente aprendía la profesión haciendo el procesamiento. ICAEW informa que las Big Four redujeron la contratación de personal junior durante los dos años anteriores, con la percepción de que la IA tenía parte de la culpa, pero que las cuatro planean ahora contratar al menos a 1000 profesionales junior este año, con EY esperando 1600. Un reclutador citado en el mismo texto afirma que los profesionales que inician su carrera dedican ahora menos tiempo a la captura de datos y más a revisar resultados, y que los empleadores evalúan cada vez más la adaptabilidad y la comodidad con la tecnología (ICAEW). Tómelo como señales y no como datos definitivos. Lo que está claro es el problema de diseño: si los junior ya no aprenden digitando asientos, hace falta otra manera de enseñarles cómo se construyen los números.
Rol por rol: hoy frente a con IA
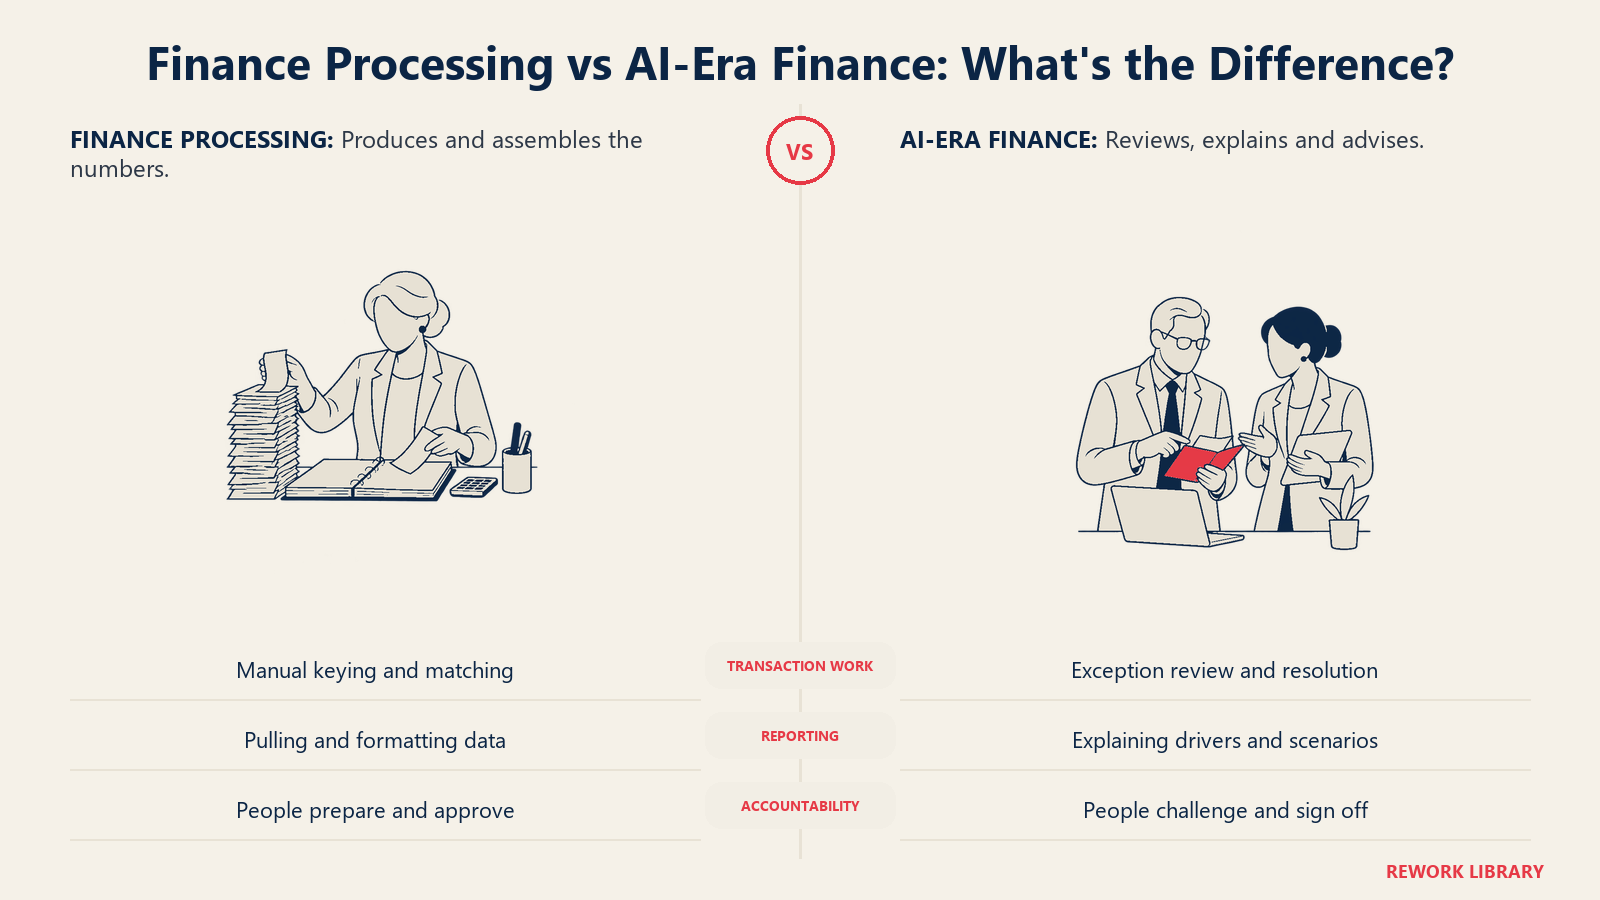
La tabla siguiente es una vista de planificación, no un pronóstico para una empresa en particular. Muestra dónde se reduce la capa de producción y qué se espera que haga la persona en su lugar.
| Rol | Trabajo que se reduce | Trabajo que crece | Nuevas habilidades por desarrollar |
|---|---|---|---|
| Auxiliares de AP/AR y facturación | Digitación manual de facturas, conciliación, perseguir pagos | Manejo de excepciones, resolución con proveedores y clientes, verificaciones de calidad de datos | Interpretar las alertas de confianza de la IA, conocimiento del proceso, habilidades básicas de datos |
| Tenedores de libros y contadores de nivel inicial | Asientos contables a partir de plantillas, conciliaciones rutinarias, cédulas en primer borrador | Revisar asientos preparados por la IA, investigar diferencias, mantener los mapeos de cuentas | Revisión y cuestionamiento, pensamiento de control, configuración de herramientas |
| Analistas financieros y FP&A | Extracción de datos, armado de informes, formato, comentarios en primer borrador | Pronósticos basados en drivers, trabajo de escenarios, explicar variaciones a los responsables de presupuesto | Redactar prompts y validar los resultados de GenAI, estadística, contar historias con datos |
| Contralores y gerentes de contabilidad | Perseguir tareas del cierre, seguimiento de estados, revisión manual de cada conciliación | Revisión basada en el riesgo, criterio sobre políticas, diseño de controles para procesos asistidos por IA | Gobierno de los resultados de la IA, diseño de la pista de auditoría, gestión del cambio |
| Auditoría interna y cumplimiento | Muestreo manual de toda la población, recopilación de evidencia | Pruebas sobre poblaciones completas, evaluación del riesgo de modelos y datos, asesoría sobre controles de IA | Analítica de datos, comprensión de la alucinación de la IA y de los límites de los modelos |
| Tesorería e impuestos | Consolidación de datos, presentaciones rutinarias y posición de caja | Análisis de escenarios, interpretación de políticas, decisiones sobre exposición | Profundidad en el dominio más la capacidad de cuestionar los supuestos de un modelo |
| Business partners de finanzas | Poco. A menudo es el rol que quedó asfixiado por el trabajo de producción | Más parte del puesto: pronósticos con el negocio, apoyo a las decisiones, cuestionamiento comercial | Visión comercial, influencia, fluidez con los datos |
| CFO y liderazgo financiero | Aprobar resultados rutinarios, solicitar informes ad hoc | Decisiones de inversión en IA, apetito de riesgo, diseño del talento, narrativa ante la junta directiva | Gobierno de la IA, planificación de la fuerza laboral, criterio sobre proveedores y riesgos |
Se destacan dos patrones. Primero, la revisión se convierte en una competencia central en todos los niveles. Quien puede detectar un devengo erróneo entre un mar de correctos vale más que quien puede preparar cien devengos. Segundo, el rol de business partner deja de ser un lujo. Cuando la producción se abarata, el límite al valor de finanzas es qué tan bien ayuda a los gerentes a decidir, que es lo que significa el acompañamiento del negocio.
Las habilidades que ganan valor
Las encuestas apuntan a una lista corta.
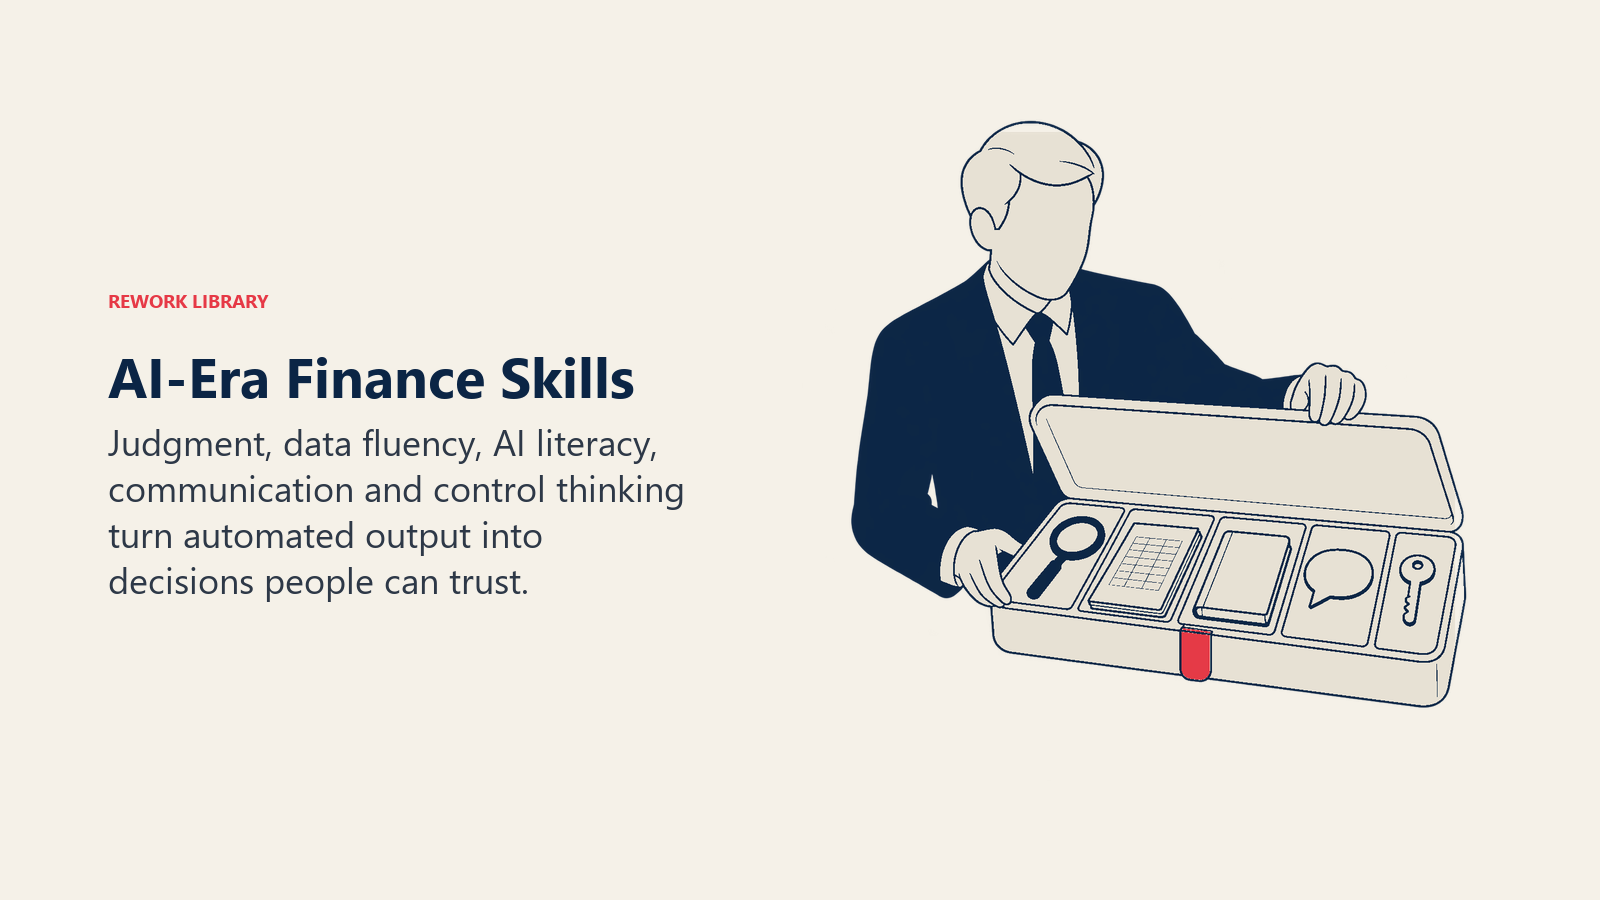
Criterio y revisión. El resultado de la IA es fluido y a veces erróneo. Las personas que detectan los errores necesitan entender la contabilidad de fondo, el origen de los datos y los controles. Este es el significado práctico de human-in-the-loop (persona en el circuito) en una función financiera: un revisor designado, una verificación definida y la autoridad para rechazar.
Fluidez con los datos. No necesita que cada contador escriba código. Sí necesita que sepan de dónde vienen los datos, por qué un campo está en blanco y qué no puede ver un modelo. Si sus cimientos de datos son débiles, comience con la preparación de los datos financieros para la IA, porque la IA amplifica los datos defectuosos más rápido que las personas.
Alfabetización en IA generativa. La brecha de 56% en GenAI de la encuesta de AICPA y CIMA es el elemento individual más grande. Aquí, alfabetización significa saber qué preguntar, cómo verificar la respuesta y qué datos nunca deben entrar en una herramienta no aprobada. El argumento más amplio sobre las habilidades se plantea en alfabetización en IA: la nueva habilidad laboral.
Comunicación e influencia. Un análisis sobre el que nadie actúa no tiene valor. Las brechas de 33% y 32% en comunicación y business partnering sugieren que muchos equipos conocen los números pero tienen dificultades para cambiar una decisión con ellos.
Pensamiento de procesos y controles. Alguien tiene que decidir qué hace el proceso automatizado cuando se topa con una excepción, y demostrarlo ante los auditores. Las personas de finanzas que entienden tanto el flujo de trabajo como el objetivo de control se convierten en las diseñadoras del nuevo proceso.
Cómo recualificar a un equipo de finanzas, paso a paso
- Mapee sus horas actuales. Pida a cada equipo que estime cuánto tiempo se va en procesar, revisar, analizar y asesorar. La mayoría de los equipos descubre que la parte de asesoría es pequeña. Esa es su línea base.
- Elija primero los procesos que va a automatizar. Comience donde el volumen es alto y las reglas son claras, como la captura de facturas o la conciliación bancaria. La guía de casos de uso le ayuda a armar una lista corta.
- Decida adónde irá el tiempo liberado antes de automatizar. Escriba el objetivo: un cierre más rápido, más ciclos de pronóstico, más tiempo con los responsables de presupuesto. Si no asigna esa capacidad, la absorberán nuevas solicitudes ad hoc o se recortará sin un plan.
- Rediseñe los roles, no solo las tareas. Actualice las descripciones de puestos para que la revisión, el manejo de excepciones y el acompañamiento del negocio sean deberes explícitos. Cambie los criterios de desempeño en consecuencia.
- Capacite en el puesto de trabajo. En la encuesta de AICPA y CIMA, el 61% calificó la capacitación en el puesto de trabajo como el enfoque más eficaz. Combine un proceso piloto con un breve plan de aprendizaje: practicar la verificación de los resultados de la herramienta real, con archivos reales.
- Reconstruya la ruta de los junior. Si el personal de nivel inicial ya no aprende mediante el procesamiento manual, cree rotaciones estructuradas, ejercicios de revisar y explicar, y acompañamiento con el contralor o el líder de FP&A para que sigan construyendo los fundamentos.
- Defina las reglas de revisión y la responsabilidad. Para cada paso asistido por IA, nombre quién revisa, qué verifica y qué ocurre cuando discrepa del sistema. Conserve una pista de auditoría.
- Comunique con transparencia. Cuente al equipo qué tareas están cambiando, cuál es el plan para el tiempo ahorrado y cómo evolucionarán los roles. El silencio se interpreta como un plan de despidos.
- Mida ambos lados. Dé seguimiento a los tiempos de ciclo y a las tasas de error, pero también a la proporción del tiempo del equipo dedicada al análisis y al acompañamiento del negocio, y a la satisfacción de los responsables de presupuesto. Si el segundo grupo no se mueve, la capacidad terminó en un lugar poco útil.
Errores que conviene evitar
Recortar antes de reasignar. Retirar personal apenas una herramienta entra en operación elimina a las personas mejor situadas para revisarla. Espere hasta que el proceso funcione sin problemas con tasas de error medidas.
Tratar la revisión como un sello de goma. Si un revisor aprueba cientos de elementos preparados por la IA al día sin mirarlos, el control existe solo en el papel. Haga un muestreo deliberado, registre las correcciones y rote a los revisores.
Vaciar la cantera de junior. Si automatiza todo el trabajo de nivel inicial sin una ruta de aprendizaje de reemplazo, dentro de cinco años le faltarán futuros contralores.
Contratar para la descripción de puesto antigua. Si a los nuevos contratados se les evalúa por la velocidad de captura de datos o el formato en Excel, está optimizando para un trabajo que ahora hacen las herramientas.
Ignorar la confianza. Con el 93% de los profesionales encuestados preocupados por la integridad de los análisis generados por IA, un equipo que no confía en el resultado lo rehará en silencio a mano y borrará el ahorro. Muestre cómo se verifican los resultados y de dónde provienen.
Siguientes pasos
Comience con el mapa de horas del paso uno. Toma una tarde y le dice si su equipo hoy produce sobre todo o asesora sobre todo. Luego elija un proceso para automatizar y una habilidad para desarrollar junto con él. Si ese primer proceso es una aprobación rutinaria atascada en el correo electrónico, una herramienta de flujos de trabajo como los servicios de aprobación de Rework (flujos secuenciales, paralelos o condicionales) puede encargarse de ella, mientras la revisión y el criterio siguen en manos de su gente. Para el lado de la tecnología y los casos de uso, lea la IA en finanzas, y para las herramientas de redacción específicas de contabilidad consulte la IA generativa en contabilidad.
Head of Finance Strategy
On this page
- Datos clave
- Qué está cambiando realmente
- Qué muestra la evidencia sobre la fuerza laboral
- Perspectiva oficial: cambia la mezcla, no toda la profesión
- Prioridades de los CFOs: la automatización es una decisión de talento
- Organismos profesionales: la brecha de habilidades es el cuello de botella
- Trabajo de nivel inicial: la pregunta abierta
- Rol por rol: hoy frente a con IA
- Las habilidades que ganan valor
- Cómo recualificar a un equipo de finanzas, paso a paso
- Errores que conviene evitar
- Siguientes pasos