IA en cuentas por pagar: captura de facturas, conciliación y aprobaciones
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La IA en cuentas por pagar es el uso de aprendizaje automático y modelos de lenguaje para leer las facturas entrantes, conciliarlas con las órdenes de compra y las recepciones, sugerir la codificación del libro mayor, enrutar las aprobaciones y señalar duplicados o cambios sospechosos en los pagos, mientras las personas conservan la autoridad para aprobar y liberar el dinero. No reemplaza el proceso de AP. Se hace cargo de la digitación, las comparaciones y el andar persiguiendo aprobaciones que llenan la mayor parte de la semana de un auxiliar de AP, y entrega los casos atípicos a una persona.
Esta guía está dirigida a contralores (controller), gerentes de AP, directores de finanzas y CFOs que quieren entender qué hace la IA en cada paso, dónde falla y cómo incorporarla sin debilitar los controles. Cubre los conceptos. Si ya está listo para diseñar el agente en sí, el plano de construcción del agente de AP para facturas abarca roles, reglas y traspasos.
Datos clave
- El informe State of ePayables 2025 de Ardent Partners, basado en datos de 204 líderes de AP y finanzas, situó a los equipos de AP de mejor desempeño en $2,65 por factura frente a un promedio de $12,42, y reportó costos de procesamiento 79% menores y ciclos 79% más rápidos que sus pares (Ardent Partners).
- La Payments Fraud and Control Survey 2026 de AFP encontró que el 76% de las organizaciones de EE. UU. sufrió intentos o casos reales de fraude en pagos en 2025, y que el 74% se vio afectado por el compromiso del correo empresarial (BEC) (AFP).
- En la misma encuesta, solo el 17% de las organizaciones dijo usar IA para combatir el fraude en pagos (AFP).
- El Internet Crime Report 2025 del FBI registra el compromiso del correo empresarial con $3 046 598 558 en pérdidas reportadas durante el año (FBI IC3).
El flujo de AP y dónde encaja la IA
Cuentas por pagar es una cadena: llega una factura, alguien la lee, alguien la compara con lo que se pidió y se recibió, alguien la codifica, alguien la aprueba y después se paga. Cada eslabón es un lugar donde la IA puede ayudar, y también un lugar donde un error cuesta dinero. La tabla muestra toda la cadena de un vistazo.
| Paso de AP | Qué hace la IA | Qué sigue decidiendo una persona |
|---|---|---|
| Captura de facturas | Lee PDF, escaneos, correos y facturas electrónicas, y extrae proveedor, fechas, totales, impuestos y líneas de detalle | Los campos de baja confianza y los documentos ilegibles |
| Conciliación | Compara la factura con la orden de compra (dos vías) o con la orden de compra más la recepción (tres vías) y explica las diferencias | Si una variación es aceptable |
| Codificación contable | Sugiere cuentas, centros de costo y códigos de impuestos a partir del comportamiento pasado | Proveedores nuevos, gasto inusual, capitalizar frente a llevar a gasto |
| Aprobaciones | Enruta al aprobador correcto, envía recordatorios, escala y resume el expediente | La aprobación en sí |
| Detección de duplicados | Detecta facturas casi idénticas que las reglas de coincidencia exacta no ven | Si se bloquea o se libera |
| Controles de fraude y de cambios | Señala datos bancarios nuevos, montos extraños y proveedores con nombres parecidos | La verificación por devolución de llamada y la liberación del pago |
El resto de esta guía recorre estos pasos en orden.
Captura de facturas: leer el documento
La captura es el primer lugar donde la IA se gana su lugar. El reconocimiento óptico de caracteres (OCR) tradicional necesitaba una plantilla por proveedor: sabía dónde estaba el total en la factura de un proveedor y fallaba con la del siguiente. La captura moderna usa aprendizaje automático y, cada vez más, modelos de lenguaje que entienden el significado de un documento y no sus coordenadas. Pueden encontrar el total en una factura que nunca han visto y leer las líneas de detalle de una tabla que continúa en otra página.
Espere tres resultados para cada campo: extraído con alta confianza, extraído con baja confianza o no encontrado. Un buen sistema muestra el nivel de confianza y envía los campos débiles a una persona, con el documento original al lado. Esa cola de revisión es el punto de control humano de la captura. No deje que los campos de baja confianza pasen directo a la conciliación.
La calidad de la captura depende de los insumos. Las fotos tomadas en ángulo, las notas manuscritas y los PDF con varias facturas reducen la precisión. Empujar a los proveedores hacia la factura electrónica, o al menos hacia una sola factura por archivo enviada a un único buzón, ayuda más que cualquier ajuste del modelo. La guía de preparación de los datos para la IA en finanzas enumera la higiene de proveedores y órdenes de compra que importa aquí.
Conciliación de dos y tres vías
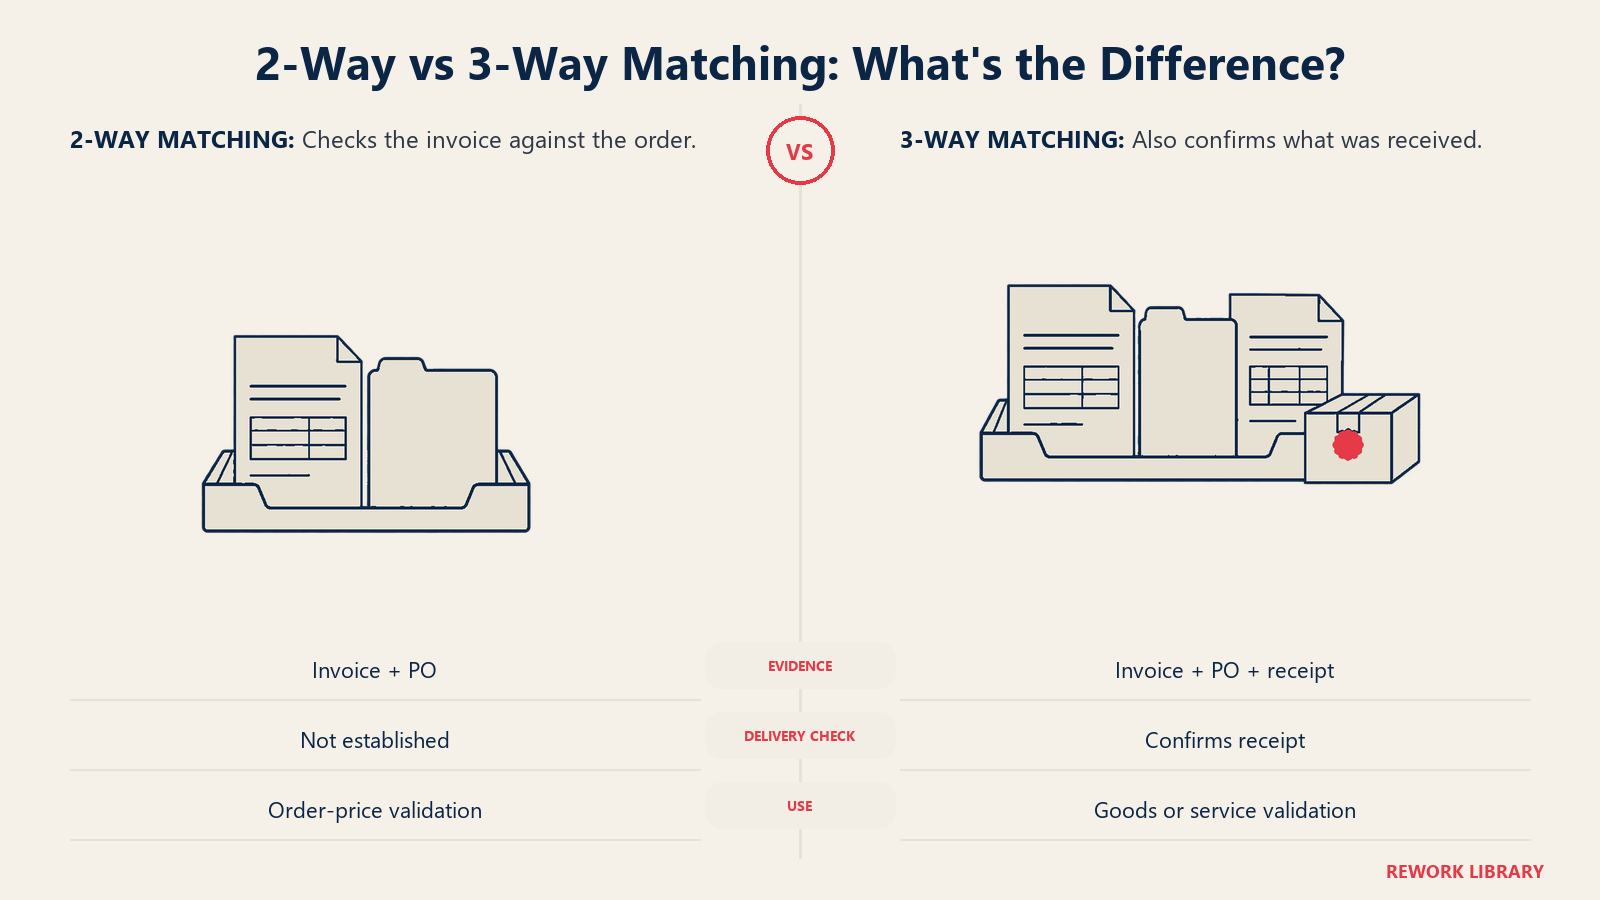
La conciliación es el control que dice "solo pagamos lo que pedimos y recibimos". En una conciliación de dos vías, la factura se compara con la orden de compra: mismo proveedor, mismos artículos, misma cantidad, mismo precio. En una conciliación de tres vías, la recepción de mercancía o la confirmación del servicio se suma a la comparación, para no pagar algo que nunca llegó.
Los motores de reglas manejan bien las coincidencias exactas. Donde la IA aporta valor es en las discrepancias que antes aterrizaban en el escritorio de un auxiliar:
- Diferencias en la unidad de medida. La orden de compra dice 10 cajas de 12, la factura dice 120 unidades. Un modelo puede reconocer que son lo mismo.
- Entregas parciales. Una factura cubre tres de cinco envíos. El sistema concilia contra lo recibido hasta el momento y retiene el resto.
- Deriva en las descripciones. "Laptop 14in" en la orden de compra y "Notebook computer, 14-inch" en la factura son el mismo artículo.
- Flete, impuestos y redondeo. Las variaciones pequeñas dentro de una tolerancia que usted defina pueden pasar. Las mayores van a revisión.
Fíjese en la palabra tolerancia. La IA no debería decidir qué variación es aceptable. Eso lo decide usted, como política: por ejemplo, aprobar automáticamente dentro de un porcentaje o monto definido y enrutar todo lo que lo supere. Documente la tolerancia, quién es el responsable y la frecuencia de revisión, porque los auditores preguntarán quién la fijó.
Las facturas sin orden de compra, como servicios públicos, alquiler y honorarios profesionales, no se pueden conciliar. En esos casos la IA ayuda de otra manera: verifica la factura contra el contrato o contra el patrón del período anterior y la enruta al responsable del presupuesto.
Codificación contable y aprobaciones
La codificación es un problema de predicción. Dados el proveedor, la descripción y el historial, ¿a qué cuenta y a qué centro de costo pertenece esta línea? Un modelo entrenado con sus propias facturas codificadas puede sugerir la respuesta con una puntuación de confianza y, para los proveedores recurrentes, suele acertar. Es más débil cuando un mismo proveedor suministra distintos tipos de gasto, o cuando la respuesta correcta depende de un contexto que no figura en la factura, como el proyecto al que pertenece la compra.
Trate las sugerencias de codificación como el trabajo de un preparador junior. Deje pasar con muestreo las líneas de alta confianza y de patrón repetido, y revise los proveedores nuevos, los montos grandes y todo lo que esté cerca del umbral de capitalización. Lleve un registro de cada sugerencia y de cada corrección. Ese registro es también su mejor dato de entrenamiento.
Las aprobaciones son sobre todo flujo de trabajo, y la IA cumple un papel de apoyo. Puede identificar al aprobador correcto a partir del centro de costo, resumir el expediente ("conciliación de tres vías aprobada, una línea excede la tolerancia en 2%, proveedor pagado 11 veces este año") y perseguir a los aprobadores que no han respondido. Lo que no debería hacer es aprobar por su cuenta. Su matriz de delegación de autoridad sigue vigente, y la segregación de funciones sigue significando que quien da de alta a un proveedor no es quien libera un pago a ese proveedor. Para el gasto de los empleados, el mismo patrón se explica en la guía del agente de aprobación de gastos.
Detección de duplicados
Los duplicados exactos son fáciles: mismo proveedor, mismo número de factura, mismo monto. Los duplicados reales son más confusos. El número de factura se vuelve a digitar con un cero inicial o un guion. El proveedor envía la misma factura por correo electrónico y por correo postal. Un proveedor se da de alta dos veces con nombres ligeramente distintos. El monto cambia unos centavos tras una conversión de moneda.
La detección de duplicados con IA puntúa la similitud en varios campos a la vez (proveedor, monto, fecha, líneas de detalle, números de referencia) y muestra los pares probables. Usted decide después un umbral. Si lo fija demasiado estricto, se le escapan duplicados reales. Si lo fija demasiado laxo, el equipo pasa el día descartando falsas alarmas y luego empieza a ignorar las alertas, que es el peor resultado. Empiece laxo durante la corrida en paralelo, mida la tasa de falsas alarmas y vaya ajustando.
Detectar antes del pago es mucho más barato que recuperar después. Una vez que un duplicado salió, hay que pedirle al proveedor un reembolso o una nota de crédito, y algunas de esas solicitudes nunca se resuelven.
Fraude y señales de alerta ante cambios de datos bancarios
AP es donde el fraude externo se encuentra con su efectivo. El patrón habitual no es un hacker que entra por la fuerza. Es un correo que parece venir de un proveedor real y que pide actualizar su cuenta bancaria. La encuesta 2026 de AFP encontró que el 74% de las organizaciones se vio afectado por el compromiso del correo empresarial en 2025, y el informe 2025 del FBI registra más de 3000 millones de dólares en pérdidas reportadas por BEC. Son cifras reportadas, y el costo real es mayor.
Las señales de alerta que la IA puede vigilar en AP incluyen:
- Un cambio de datos bancarios seguido de un pago. El clásico. Una solicitud de cambio y, pocos días después, un pago a la cuenta nueva.
- Una cuenta nueva en otro país o en otro banco distinto al historial del proveedor.
- Un remitente o un nombre de proveedor parecido, como un dominio con una letra cambiada o un registro de proveedor casi duplicado.
- Lenguaje de urgencia en el correo que pide saltarse el proceso habitual.
- Montos justo por debajo de un umbral de aprobación, o un salto repentino respecto del rango normal del proveedor.
- Datos de la factura que no coinciden con la orden de compra, como una dirección de pago distinta o una entidad legal diferente.
La IA es buena en la parte de detectar patrones: comparar cada pago con el historial del proveedor a una escala que nadie puede alcanzar a mano. No es el control. El control es una llamada de verificación a un número telefónico conocido, uno que usted ya tenía antes de recibir la solicitud, seguida de la aprobación del cambio de datos maestros por una segunda persona. Un modelo puede señalar el cambio y bloquear el pago hasta que esa llamada quede registrada. No puede hacer la llamada.
AFP encontró que solo el 17% de las organizaciones usa IA para combatir el fraude en pagos, así que la mayoría de los equipos sigue apoyándose en controles manuales. Eso es una oportunidad, pero también una razón para la cautela: un modelo de detección es otro sistema que gobernar, con sus propios falsos positivos y sus propios puntos ciegos.
Cómo implementar IA en AP, paso a paso
- Mida el proceso actual. Registre las facturas por mes, el costo por factura, el tiempo de ciclo, la proporción que se toca a mano, la tasa de excepciones y los pagos duplicados encontrados en el último año. Sin una línea base no podrá saber si el proyecto funcionó.
- Depure los datos maestros de proveedores. Fusione proveedores duplicados, confirme los datos bancarios contra una fuente confiable, dé de baja los registros inactivos y nombre a un responsable de los cambios. Este es el paso de mayor retorno.
- Estandarice la recepción. Un buzón, un portal, una factura por archivo cuando sea posible. Pida a los proveedores facturas electrónicas.
- Empiece por la captura. Es el paso de menor riesgo: el resultado va a un revisor, no a un libro contable. Mida la precisión por campo con sus propias facturas, no con el conjunto de muestra de una demo.
- Agregue las sugerencias de conciliación y codificación en modo sombra. Ejecútelas junto a su proceso actual durante al menos un ciclo de cierre y compare cada resultado.
- Fije la política por escrito. Tolerancias, umbrales de confianza para la aprobación automática, quién revisa las excepciones y la regla de devolución de llamada para los cambios bancarios.
- Active la detección de duplicados y de cambios antes de activar el registro sin intervención. La velocidad sin estos controles solo traslada los errores más rápido.
- Salga a producción con el segmento más seguro. Por ejemplo, facturas respaldadas por orden de compra de proveedores establecidos y por debajo de un monto definido. Mantenga a las personas en todo lo demás.
- Revise cada mes. Dé seguimiento a las correcciones de los revisores, a las excepciones y a los casi errores. Reentrene o reajuste con esa evidencia.
Qué medir
La velocidad por sí sola es un indicador engañoso. Observe estos juntos:
- Tasa sin intervención manual: la proporción de facturas que llegan al pago sin que nadie las edite.
- Costo por factura y tiempo de ciclo: las medidas habituales de eficiencia. Las cifras de Ardent mencionadas arriba dan una idea aproximada de la brecha entre los equipos promedio y los de mejor desempeño, aunque su mezcla de tipos de factura será distinta.
- Precisión por campo y tasa de corrección: con qué frecuencia los revisores cambian lo que el modelo extrajo o codificó.
- Antigüedad de las excepciones: cuánto esperan las discrepancias para resolverse.
- Duplicados y pagos mal dirigidos: detectados antes del pago y descubiertos después.
- Descuentos por pronto pago aprovechados y recargos por mora pagados.
Errores comunes
Automatizar un proceso roto. Si hoy las aprobaciones esperan tres semanas en una bandeja, un mejor lector de facturas no lo arreglará. Corrija primero el enrutamiento y la matriz de delegación.
Confiar en una demo. La precisión sobre el conjunto de muestra de un proveedor dice poco de sus facturas de pequeños proveedores en varios idiomas. Pruebe con las suyas.
Saltarse los datos maestros de proveedores. Los duplicados y los datos bancarios erróneos en el maestro se convierten en errores presentados con total seguridad en el resultado.
Aprobar automáticamente sin segregación de funciones. La cuenta de servicio del sistema no debería poder crear un proveedor, cambiar sus datos bancarios y liberar el pago. Separe esos permisos como lo haría con las personas.
Dejar que las alertas se vuelvan obsoletas. Una cola de alertas en la que nadie confía es peor que ninguna. Ajuste los umbrales y revíselos según un calendario.
Olvidar la pista de auditoría. Conserve el documento original, los valores extraídos, la sugerencia del modelo y quién cambió qué y cuándo. Si no puede reconstruir por qué se hizo un pago, no puede defenderlo.
Confundir los bots con guion con IA. Los bots que copian campos entre pantallas son útiles, pero no leen documentos desconocidos. IA frente a RPA en finanzas explica qué herramienta conviene a cada tarea.
Qué cambia para el equipo de AP
El auxiliar que digitaba facturas se convierte en un revisor que resuelve excepciones, lo cual exige más criterio y más conocimiento de proveedores y contratos. El gerente de AP dedica menos tiempo a las colas y más a la calidad de los datos maestros de proveedores, las tolerancias y los controles de fraude. El contralor (controller) recibe datos más limpios para el cierre; consulte la lista de verificación del cierre de mes para ver dónde encajan el corte de AP y los devengos. Para el lado del personal, lea la IA y los roles del equipo de finanzas. Y para el proceso espejo del lado de los ingresos, vea la IA en cuentas por cobrar.
Para ver el panorama completo de toda la función, comience con la IA en finanzas y contabilidad.
Head of Finance Strategy
On this page
- Datos clave
- El flujo de AP y dónde encaja la IA
- Captura de facturas: leer el documento
- Conciliación de dos y tres vías
- Codificación contable y aprobaciones
- Detección de duplicados
- Fraude y señales de alerta ante cambios de datos bancarios
- Cómo implementar IA en AP, paso a paso
- Qué medir
- Errores comunes
- Qué cambia para el equipo de AP