Controles de precisión para la IA en finanzas: cómo evitar cifras erróneas
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Los controles de precisión para la IA en finanzas son las verificaciones que se interponen entre el resultado de una herramienta de IA y sus libros, informes o decisiones: cuadres con los documentos fuente, umbrales de tolerancia, recálculo independiente, conciliación y una revisión humana definida. El objetivo no es desconfiar de la herramienta. Es que una cifra errónea, fluida y presentada con total seguridad se ve exactamente igual que una correcta, y lo único que las distingue es una verificación diseñada de antemano.
Esta guía está dirigida a contralores (controller), líderes de FP&A, gerentes de finanzas y a cualquier persona que dé su aprobación formal a cifras elaboradas con ayuda de una herramienta de IA. Si todavía está decidiendo dónde usar IA, comience con casos de uso de la IA en finanzas. Si le preocupa el alcance de la auditoría y de SOX, lea la IA y los controles internos junto con este artículo. Este texto es la capa práctica que está por debajo: qué verificaciones detectan qué errores.
Datos clave
- FinanceBench, un benchmark publicado con 10 231 preguntas sobre empresas que cotizan en bolsa, encontró que GPT-4-Turbo, usado con un sistema de recuperación, respondió de forma incorrecta o se negó a responder el 81% de las preguntas en la muestra de 150 casos de los autores (arXiv).
- Incluso la mejor configuración que probaron los autores de FinanceBench, GPT-4-Turbo con una ventana de contexto largo, acertó solo en el 79% de los casos, y los autores advierten que las unidades equivocadas, las cifras desactualizadas y la lógica defectuosa "pueden no ser evidentes sin una inspección detallada" (artículo de FinanceBench).
- De las 8908 preguntas de FinanceBench que los autores clasificaron, el 66% (5897) implica razonamiento numérico, el tipo de cálculo que los equipos de finanzas hacen a diario (artículo de FinanceBench).
- La guía de gestión del riesgo de modelos de los reguladores bancarios de EE. UU. (SR 26-2, emitida en abril de 2026 para reemplazar a SR 11-7) considera que el "desafío efectivo" por parte de expertos objetivos forma parte de una buena gestión del riesgo de modelos y describe el análisis de resultados, incluidas las pruebas retrospectivas (back-testing), como una forma de comparar los resultados de un modelo con los del mundo real (Federal Reserve SR 26-2).
- En 2025, Deloitte reembolsó más de A$97 000 por un informe para el gobierno australiano valorado originalmente en unos A$440 000, tras comprobarse que contenía una cita inventada y referencias a investigaciones inexistentes (CFO Dive).
Por qué la IA se equivoca con los números
La IA generativa predice texto verosímil. No calcula como lo hace una hoja de cálculo y no "conoce" su libro mayor a menos que usted le entregue los datos. Eso produce algunos patrones de fallo que los equipos de finanzas ven una y otra vez. Para el término en sí, consulte alucinación de la IA.
- Contenido inventado. Una cifra, una cita o una cuenta que no existe, enunciada con total seguridad.
- Cifra correcta en el contexto equivocado. Un valor exacto, pero del periodo, la entidad, la moneda o la escala incorrectos (miles en lugar de millones).
- Aritmética o lógica defectuosa. Pasos que parecen razonados pero no cuadran.
- Omisión silenciosa. Una línea que queda fuera de un resumen o de una conciliación, sin nada que señale el vacío.
- Deriva. Un comportamiento que cambia tras una actualización del proveedor, una edición del prompt o una nueva fuente de datos.
Los autores de FinanceBench describen bien el patrón. Los modelos con frecuencia daban "respuestas superficialmente coherentes y aparentemente bien justificadas, a veces con extensos cálculos y pasos de razonamiento, que aun así eran incorrectas" (artículo de FinanceBench). Ese es el error peligroso: pasa una revisión de un vistazo. La recuperación puede ayudar, ya que fundamentar el modelo en sus documentos es la idea detrás de la generación aumentada por recuperación, pero el resultado del benchmark muestra que la recuperación por sí sola no hace que el resultado sea seguro para contabilizar.
Casos documentados: lo que cuesta un resultado sin verificar
Ninguno de estos casos corresponde al proceso de cierre de un equipo de finanzas, pero cada uno es un registro público de lo que ocurre cuando el resultado de la IA sale sin una verificación real.
Un informe de consultoría con referencias inventadas. Un informe de A$440 000 para el Departamento de Empleo y Relaciones Laborales de Australia contenía una cita inventada de una sentencia de un tribunal federal y referencias a artículos académicos inexistentes. Deloitte reembolsó más de A$97 000, menos de una cuarta parte de los honorarios, y el departamento afirmó que se conservó el fondo de la revisión (CFO Dive). La lección para finanzas: un entregable profesional puede llevar invenciones de la IA a manos de un cliente, y el costo es un reembolso más el daño a la reputación.
Citas falsas en un escrito judicial. En Mata v. Avianca, un tribunal federal de Nueva York sancionó a abogados que presentaron un escrito con casos generados por ChatGPT que no existían. La orden del 22 de junio de 2023 impuso una multa de $5000 de forma solidaria al despacho y a los abogados, al concluir que hubo mala fe basada en la evasión consciente y en declaraciones engañosas. El tribunal también dijo que usar una herramienta de IA confiable no es en sí mismo indebido, pero que los abogados deben actuar como guardianes de la exactitud (Reed Smith). La misma lógica se aplica a quien firma una presentación, una conciliación o un informe de gestión.
Un chatbot que expuso mal una política. En Moffatt v. Air Canada (2024 BCCRT 149), un tribunal de Columbia Británica responsabilizó a la aerolínea por el consejo erróneo sobre tarifas por duelo que dio su propio chatbot, el cual contradecía otra página de su sitio web. El tribunal escribió que "debería ser obvio para Air Canada que es responsable de toda la información de su sitio web" (McCarthy Tetrault). Si un chatbot de finanzas le dice a un empleado el límite de reembolso equivocado o a un proveedor la fecha de pago equivocada, espere tener que responder por esa respuesta.
Un benchmark sobre el trabajo en sí. FinanceBench es el caso más cercano a finanzas: preguntas extraídas de informes presentados por empresas que cotizan en bolsa, con los autores revisando manualmente 2400 respuestas de modelos (arXiv). Es una prueba de respuesta a preguntas, no de un producto concreto que usted pueda comprar, y los modelos han cambiado desde entonces. Pero deja claro que las tasas de error en preguntas financieras realistas no eran pequeñas.
Las cinco capas del control de precisión
Los buenos controles se apilan. Ninguna verificación aislada detecta todos los tipos de error, así que conviene colocar varias capas entre el modelo y el libro mayor.
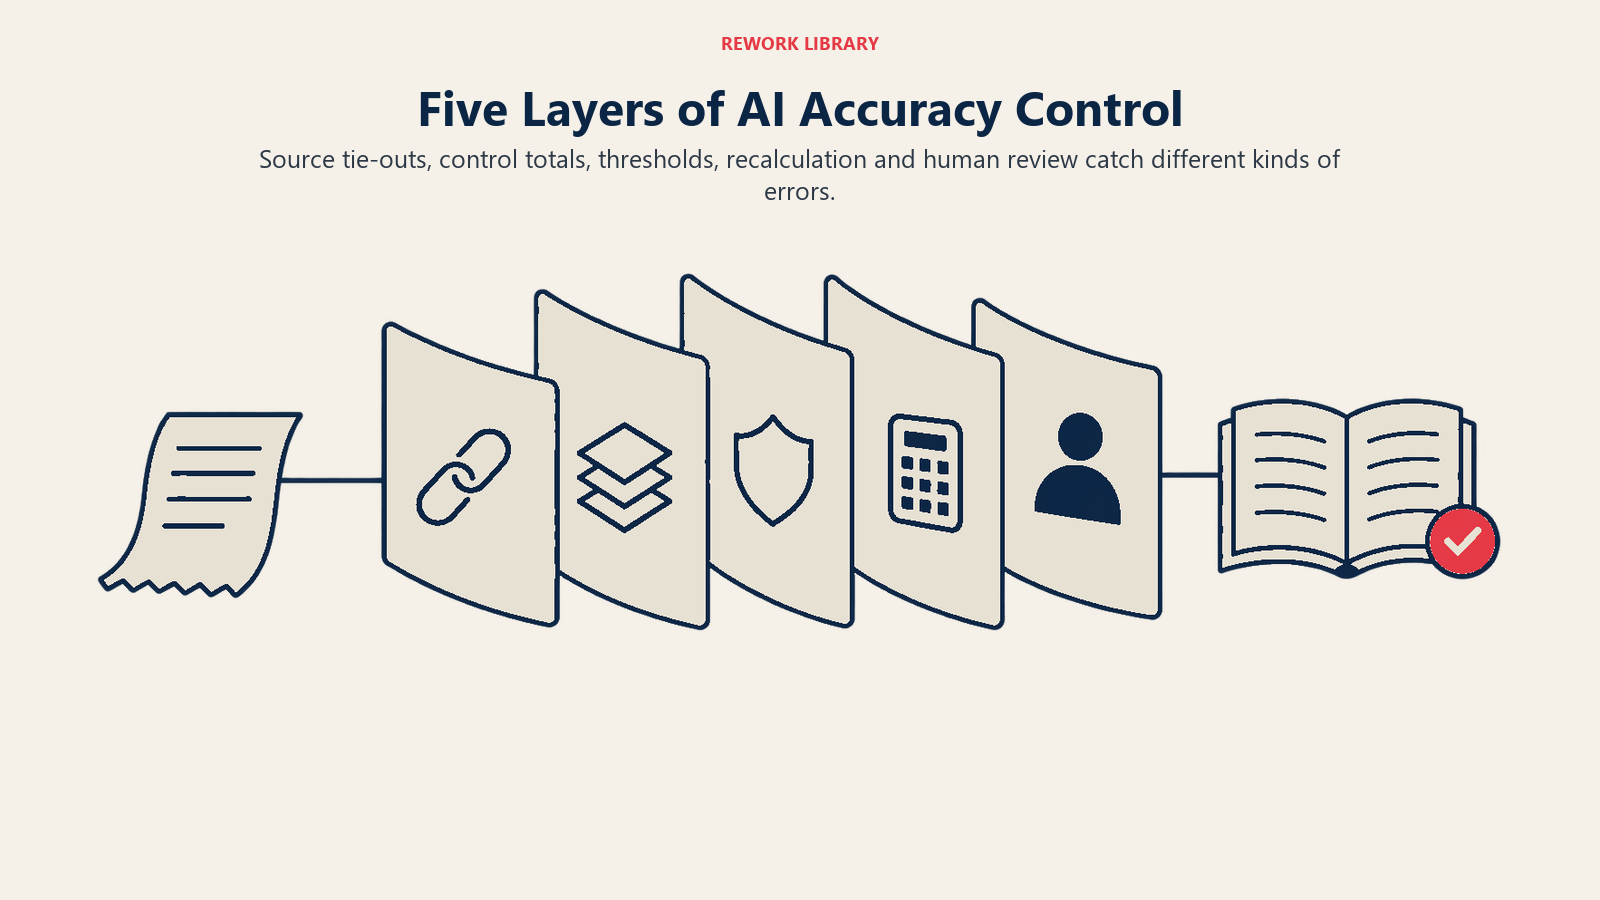
1. Cuadre con la fuente
Cada número que produce la IA se rastrea hasta un documento fuente o un registro del sistema: la factura, el extracto bancario, el contrato, el saldo del libro mayor. En las herramientas de extracción, esto significa volver a ejecutar una muestra contra el documento original. En los resúmenes y comentarios, significa que el revisor sigue el enlace de cada cifra citada hasta el informe del que proviene. Si la herramienta no puede mostrar su fuente para un número, el número no entra.
2. Conciliación y totales de control
Los totales detectan lo que las verificaciones línea por línea pasan por alto, en especial las omisiones silenciosas. Compare la cantidad y la suma de los registros que entran con los que salen. Verifique que las líneas de factura extraídas sumen el total de la factura, que las partidas bancarias conciliadas más las no conciliadas igualen el saldo del extracto y que los libros auxiliares coincidan con el libro mayor. Un total de control es barato de construir y detecta categorías enteras de fallo. Consulte conciliación bancaria con IA para ver cómo las herramientas de conciliación automática dejan a la vista lo que no lograron conciliar.
3. Umbrales y tolerancias
Defina reglas explícitas sobre cuándo un resultado se acepta automáticamente, se revisa o se rechaza. Los desencadenantes típicos incluyen:
- Un importe superior a un valor definido
- Una puntuación de confianza inferior a un nivel definido
- Un proveedor nuevo, una cuenta nueva o un patrón que aparece por primera vez
- Una variación frente al periodo anterior o al presupuesto superior a un porcentaje definido
- Una discrepancia de moneda, entidad o periodo respecto al registro
Elija los umbrales a partir de sus propios datos de errores, no de los valores predeterminados del proveedor, y revíselos cada trimestre. Si son demasiado laxos, los errores pasan; si son demasiado estrictos, los revisores se ahogan y empiezan a aprobar sin mirar.
4. Recálculo independiente
Para todo lo numérico, recalcúlelo fuera del modelo. Use una hoja de cálculo, una consulta a una base de datos o un motor de reglas para calcular la cifra que citó la IA y compárelas. Esta es la respuesta correcta al fallo de aritmética defectuosa: deje que el modelo de lenguaje redacte y explique, y que el software determinista haga las cuentas. Las explicaciones de variaciones son un buen ejemplo. La narrativa puede redactarla la IA, pero cada cifra que contenga debe obtenerse mediante una consulta, como se explica en análisis de variaciones con IA.
5. Revisión humana con un alcance definido
"Una persona lo revisa" no es un control hasta que se dice qué examina esa persona, qué desencadena una escalación y dónde se registra el resultado. Los reguladores bancarios lo plantean así en SR 26-2: el desafío efectivo es el análisis crítico realizado por expertos objetivos, con la pericia adecuada, la independencia suficiente para mantener la objetividad y la posición e influencia para lograr que se hagan cambios (Federal Reserve SR 26-2). Esa guía se escribió para los modelos de los bancos, pero el estándar se traslada: su revisor necesita la habilidad para detectar una cifra equivocada, la independencia para decirlo y la autoridad para detener la contabilización.
Qué control detecta qué error
| Tipo de error | Ejemplo | Control más adecuado |
|---|---|---|
| Contenido inventado | Una cuenta, un proveedor o una norma citados que no existen | Cuadre con la fuente; búsqueda en los datos maestros |
| Escala o moneda equivocada | Miles leídos como millones; EUR tratado como USD | Verificación de tolerancia frente al periodo anterior; validación de unidades y moneda |
| Error aritmético | Subtotales que no suman | Recálculo independiente; totales de control |
| Periodo o entidad equivocados | Una cifra del segundo trimestre colocada en un resumen del tercero | Coincidencia de periodo y entidad con el registro |
| Omisión silenciosa | Una línea que falta en una conciliación | Conteo de registros y totales de control de entrada frente a salida |
| Comentario verosímil pero sin sustento | Una explicación de variación sin fundamento | El revisor rastrea cada afirmación hasta el libro mayor |
| Deriva con el tiempo | La precisión cae tras una actualización del proveedor | Análisis de resultados; monitoreo de la tasa de modificaciones; control de cambios |
Ajuste la intensidad del control al riesgo
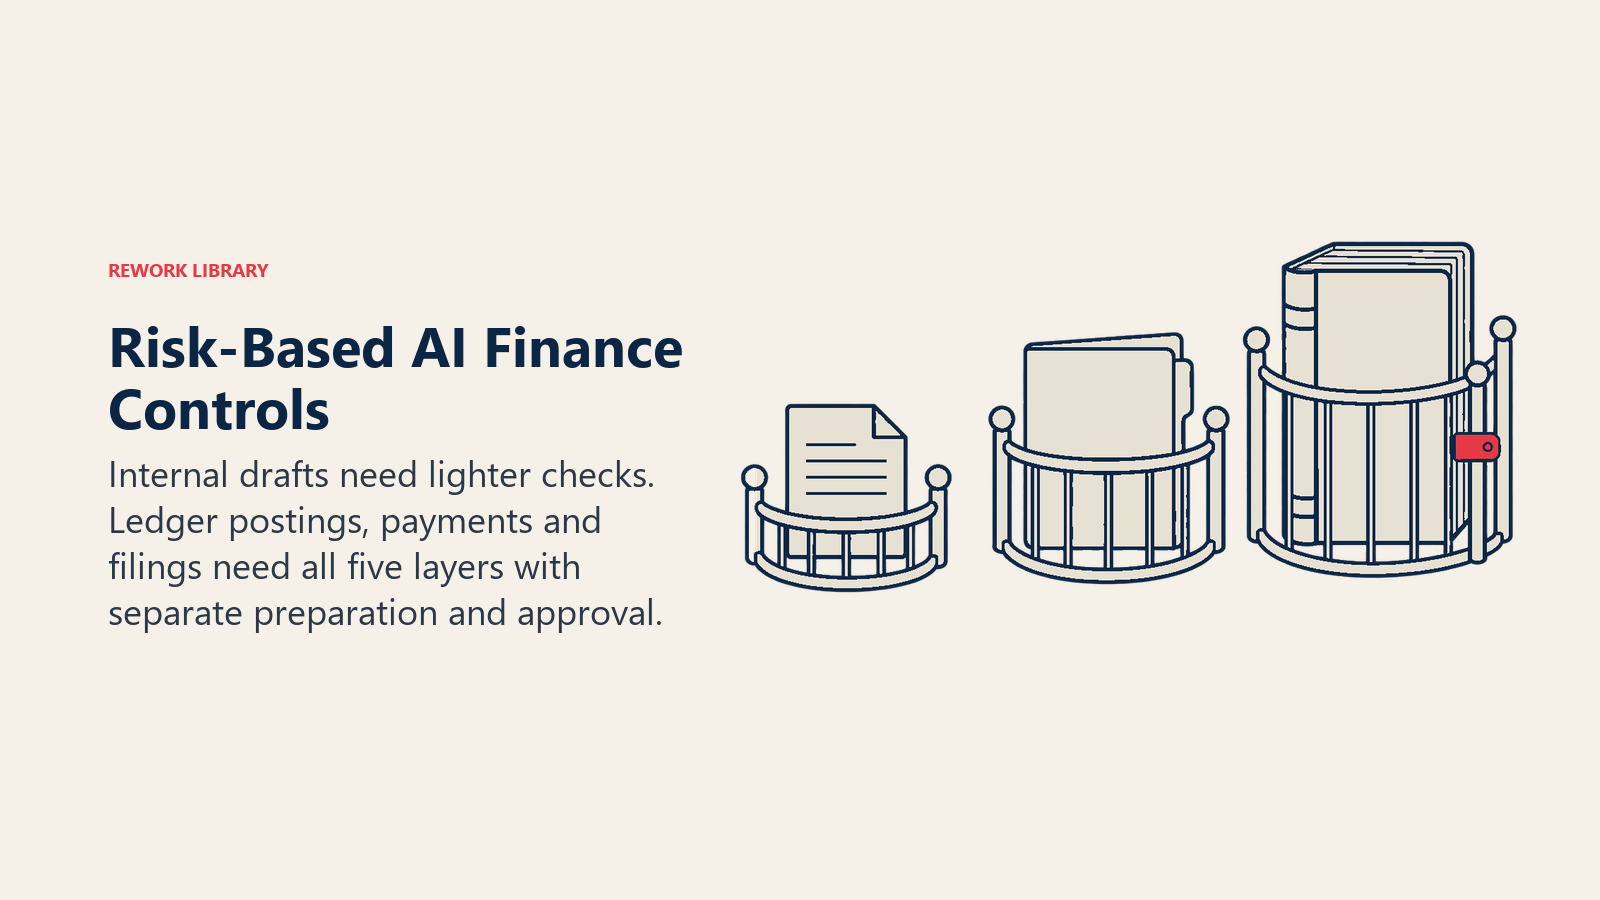
No todos los usos de la IA merecen el mismo esfuerzo. Una herramienta que redacta el resumen de una reunión interna necesita un control más ligero que una que propone devengos o posiciones fiscales. Clasifique por niveles según lo que toca el resultado.
| Nivel | Qué alimenta el resultado | Controles mínimos |
|---|---|---|
| Bajo | Borradores internos, lluvia de ideas, notas de investigación | Revisión puntual; sin contabilización directa |
| Medio | Informes de gestión, pronósticos, comentarios | Cuadre con la fuente, recálculo independiente, revisor designado |
| Alto | Contabilizaciones en el libro mayor, pagos, presentaciones, estimaciones | Las cinco capas, separación entre quien prepara y quien aprueba, evidencia registrada, pruebas de resultados |
En el nivel alto, mantenga a la IA completamente fuera de los derechos de aprobación. Una herramienta que prepara un asiento no debería liberarlo también. Los pagos y otros flujos sensibles al fraude merecen el cuidado adicional que se describe en la IA en cuentas por pagar.
Cómo implementar los controles de precisión, paso a paso
- Haga una lista de dónde toca la IA los números. Incluya las herramientas que adoptaron miembros individuales del equipo y las funciones de IA dentro de los sistemas que ya tiene. SR 26-2 describe un inventario integral de modelos como práctica habitual en los bancos, y es un hábito que vale la pena copiar (Federal Reserve SR 26-2).
- Clasifique por niveles cada uso según lo que alimenta, con la tabla anterior.
- Defina qué es "correcto conocido" en cada uso. ¿Cuál es la fuente de verdad? En la captura de facturas es el documento; en la conciliación, el extracto bancario; en un pronóstico, los datos reales una vez que llegan.
- Construya un conjunto de prueba antes de la puesta en marcha. Reúna unos cientos de casos reales y anonimizados, incluidos los complicados: páginas escaneadas, monedas poco comunes, pagos divididos. Califique la herramienta contra respuestas conocidas.
- Ejecute en paralelo. Mantenga el proceso anterior en marcha durante algunos ciclos, compare línea por línea y registre las diferencias y sus causas.
- Agregue las capas. Incorpore cuadres, totales de control, umbrales y recálculo como verificaciones automatizadas donde pueda, y deje por escrito el paso de revisión humana con lo que hay que inspeccionar.
- Registre todo lo que un revisor necesitaría. Entradas, resultados, versión de la herramienta o del prompt, revisor, qué se verificó y qué se modificó.
- Monitoree los resultados. SR 26-2 describe el análisis de resultados como la comparación de los resultados del modelo con los del mundo real, lo que puede revelar errores materiales o desviaciones persistentes (Federal Reserve SR 26-2). Dé seguimiento a la tasa de error y a la tasa de modificaciones por herramienta y por mes; una tasa de modificaciones al alza es una señal temprana de que la herramienta ha derivado.
- Controle los cambios. Trate las actualizaciones de modelos, las ediciones de prompts y las nuevas fuentes de datos como cambios que obligan a repetir la prueba.
- Fije una regla de detención. Decida de antemano qué tasa de error pausa la herramienta y quién tiene la autoridad para pausarla.
El Perfil de IA generativa del NIST (NIST AI 600-1), publicado el 26 de julio de 2024, es un complemento voluntario de su AI Risk Management Framework y una fuente razonable de lista de verificación si su equipo de riesgos quiere una referencia reconocida (NIST).
Ejemplos por función financiera
- Cuentas por pagar. La extracción de facturas lee un total de 1250,00 cuando la factura dice 12 500,00. Una muestra de cuadre y una verificación de la suma de líneas lo detectan; un umbral de pago activa una revisión antes de que salga el dinero.
- Cierre de mes. Un devengo redactado cita la tasa del trimestre anterior. Una comparación con el periodo previo marca el salto, y el revisor ve el dato desactualizado.
- FP&A. Un comentario generado dice que los ingresos subieron 12% cuando el libro mayor muestra 9%. Una regla según la cual cada cifra citada proviene de una consulta, y no del texto del modelo, elimina la posibilidad.
- Tesorería y pronóstico de flujo de caja. Un pronóstico se desvía a medida que cambia el comportamiento de pago. Las pruebas retrospectivas semanales contra el efectivo real lo hacen visible.
- Impuestos e ingresos. Un modelo resume una norma y omite una condición. El control es la revisión técnica por una persona calificada contra el texto de la norma; aquí la velocidad no es el objetivo.
Errores comunes
- Revisar el resumen en lugar de la fuente. Un revisor que solo lee el resultado de la IA no puede detectar una cifra inventada.
- Confiar en las puntuaciones de confianza. Una puntuación alta significa que el modelo está seguro, no que tenga razón. Calíbrela con sus propios resultados.
- Sesgo de automatización. Tras unas semanas sin problemas, los revisores empiezan a leer por encima. Rote las muestras y mida con qué frecuencia los revisores realmente modifican el resultado.
- Una única prueba. Un piloto que pasó en marzo dice poco sobre el comportamiento tras una actualización del modelo en septiembre.
- Dejar que la IA verifique a la IA. Un segundo modelo puede ayudar a clasificar, pero una persona o una regla determinista debe responsabilizarse de la conclusión.
- Umbrales que nadie ajustó. Los valores predeterminados rara vez se adaptan a sus volúmenes y a su riesgo. Fíjelos a partir de su propio historial de errores.
- Sin regla de detención. Si nadie tiene la autoridad para pausar una herramienta que falla, la herramienta sigue contabilizando.
- Datos débiles de base. Los datos maestros desordenados y los catálogos de cuentas inconsistentes dificultan todos los controles. Preparación de los datos financieros para la IA cubre los cimientos.
Qué medir
- Tasa de error frente a la fuente o a los datos reales, por herramienta y caso de uso
- Tasa de detección: proporción de errores hallados por los controles frente a los hallados después de contabilizar
- Tasa de modificaciones y los motivos que dan los revisores
- Tiempo de revisión por elemento, para detectar el visto bueno sin revisar o la sobrecarga
- Fugas: errores que llegaron al libro mayor o a un informe, y cómo lograron pasar
- Cobertura de pruebas: proporción de usos de IA con un conjunto de prueba vigente y un responsable designado
Siguientes pasos
Elija el uso de IA de su equipo que alimenta la cifra más importante y coloque tres verificaciones a su alrededor este mes: una muestra de cuadre, un total de control y un paso de revisión por escrito. Luego agregue el seguimiento de resultados, para conocer la tasa de error real y no la del proveedor. Para el panorama más amplio de gobierno, piense en quién es responsable de cada control a medida que el trabajo pasa entre personas y herramientas.
Preguntas frecuentes sobre los controles de precisión para la IA en finanzas
¿Cuál es el control de precisión más importante para la IA en finanzas?
El cuadre con la fuente, porque prueba lo que importa: ¿el número coincide con el documento o el registro del libro mayor del que dice provenir? Combínelo con totales de control, que detectan las omisiones que las verificaciones a nivel de línea pasan por alto.
¿La recuperación desde nuestros propios documentos puede impedir que la IA cometa errores?
Los reduce, pero no los elimina. En el estudio de FinanceBench, GPT-4-Turbo con un sistema de recuperación respondió de forma incorrecta o se negó a responder el 81% de las preguntas de la muestra de los autores, así que un resultado fundamentado en documentos sigue necesitando verificaciones.
¿Con qué frecuencia deben revisar las personas el resultado de la IA en finanzas?
Depende del nivel. El resultado que se contabiliza en el libro mayor, mueve dinero o entra en una presentación debe ser revisado siempre por una persona designada. Los borradores de menor riesgo pueden revisarse por muestreo, aumentando la tasa de muestreo cuando los datos de errores o un cambio de modelo lo indiquen.
¿Basta con que un segundo modelo de IA verifique al primero?
No por sí solo. Un segundo modelo puede ayudar a clasificar los elementos que se deben revisar, pero ambos pueden equivocarse de maneras parecidas. Un recálculo determinista o una persona con autoridad para cuestionar el resultado debe responsabilizarse de la conclusión.
¿Hay ejemplos reales de errores de la IA que hayan tenido consecuencias?
Sí. Un tribunal federal sancionó a abogados por citas de casos falsas generadas con ChatGPT, un tribunal responsabilizó a Air Canada por el consejo erróneo sobre tarifas de su chatbot, y Deloitte reembolsó parte de unos honorarios de un gobierno después de que un informe contuviera referencias inventadas.
¿Estos controles se aplican a los equipos de finanzas pequeños?
Sí, en una forma más ligera. Un equipo pequeño puede ejecutar una muestra de cuadre mensual, llevar totales de control en una hoja de cálculo y exigir que una segunda persona apruebe todo lo que se contabiliza. El principio es el mismo: nunca permita que una cifra de IA sin verificar llegue a los libros.
Head of Finance Strategy
On this page
- Datos clave
- Por qué la IA se equivoca con los números
- Casos documentados: lo que cuesta un resultado sin verificar
- Las cinco capas del control de precisión
- 1. Cuadre con la fuente
- 2. Conciliación y totales de control
- 3. Umbrales y tolerancias
- 4. Recálculo independiente
- 5. Revisión humana con un alcance definido
- Qué control detecta qué error
- Ajuste la intensidad del control al riesgo
- Cómo implementar los controles de precisión, paso a paso
- Ejemplos por función financiera
- Errores comunes
- Qué medir
- Siguientes pasos