Evaluación del riesgo crediticio con IA para clientes B2B
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La evaluación de riesgo crediticio con IA es el uso de aprendizaje automático para estimar la probabilidad de que un cliente empresarial pague tarde o no pague, y convertir esa estimación en una puntuación de crédito, un límite de crédito y un disparador de revisión. El modelo aprende de su propio historial de pagos, de datos de burós y registros públicos, y de señales como los patrones de pedidos. Un gerente de crédito sigue siendo el dueño de la política, aprueba las excepciones y decide cuándo retener un pedido.
Esta guía es para gerentes de crédito, líderes de cuentas por cobrar (AR), contralores (controllers) y CFOs que otorgan crédito comercial y quieren saber qué puede hacer la IA por ellos, dónde falla y cómo desplegarla sin perder el control de la política de crédito. Para el lado de cobranza del mismo proceso, lea IA en cuentas por cobrar. Para el lado de la liquidez, consulte IA en tesorería. Para el impacto en la caja, vea el pronóstico de flujo de caja con IA.
Datos clave
- En el Atradius Payment Practices Barometer para Estados Unidos (edición 2025), el 43% del valor de las facturas B2B estaba vencido, el 52% se pagó a tiempo y el 5% se dio de baja como deuda incobrable (Atradius).
- El mismo informe halló que casi el 50% de las ventas B2B en EE. UU. se hacen a crédito, y que el plazo de pago promedio es de 45 días desde la facturación (Atradius).
- En esa encuesta, el 70% de las empresas estaba aumentando el monto de crédito que otorga a sus clientes, y la mitad de ellas lo combinaba con plazos de liquidación más largos (Atradius).
- Un documento de trabajo del Banco de Pagos Internacionales (BIS) halló que un modelo de aprendizaje automático con datos no tradicionales predijo pérdidas e incumplimientos mejor que los modelos tradicionales cuando se endurecieron las condiciones de crédito, y que su ventaja se reducía en los prestatarios con historiales crediticios más largos (BIS Working Paper 834).
- La Reserva Federal, la OCC y la FDIC publicaron el 17 de abril de 2026 una guía revisada de riesgo de modelos, la SR 26-2, que sustituye y reemplaza a la SR 11-7, la guía de 2011 sobre gestión del riesgo de modelos (Federal Reserve).
- La Regulation B, que implementa la Equal Credit Opportunity Act, se aplica tanto al crédito comercial como al crédito personal (CFPB).
Qué hace la evaluación de riesgo crediticio con IA
El trabajo tradicional de crédito B2B es un ciclo: recibir una solicitud de crédito, consultar un informe de buró, leer los estados financieros, asignar un límite y revisarlo una vez al año o cuando algo sale mal. El punto débil es la revisión. Un cliente que se veía bien en enero puede estar estirando sus pagos en marzo, y nadie lo mira hasta que la factura lleva 60 días de retraso.
La IA cambia el ciclo de tres maneras.
- Puntúa de forma continua. En lugar de una sola puntuación al dar de alta al cliente, el modelo se actualiza a medida que llegan nuevos pagos, actualizaciones de burós y noticias.
- Usa el comportamiento, no solo instantáneas. Su propio libro de cuentas por cobrar es el dato más predictivo que tiene. Un cliente que antes pagaba en 32 días y ahora paga en 47 le está diciendo algo que ningún balance le dirá.
- Atiende la cola larga. Un equipo de crédito puede leer el expediente de cien cuentas grandes. No puede leer el de tres mil cuentas pequeñas. Un modelo puede clasificarlas y poner a la vista las diez que necesitan a una persona hoy.
Las cifras de Atradius explican por qué esto importa ahora. Cuando el 43% del valor de las facturas está vencido y la mayoría de los proveedores otorga más crédito, no menos, el costo de un expediente de crédito que se actualiza con lentitud sube. Los proveedores otorgan más crédito mientras una gran parte de las facturas sigue pagándose tarde, que es justo la combinación que un modelo de monitoreo está hecho para detectar.
Dónde encaja la IA en el proceso de crédito
| Paso del proceso de crédito | Qué aporta la IA | Qué sigue decidiendo una persona | Control que conviene asociar |
|---|---|---|---|
| Alta de nuevos clientes | Puntúa al solicitante con datos de burós, datos de la empresa y referencias comerciales; señala los expedientes con poca información | Aprobar, rechazar o pedir una garantía | Umbrales de la política por escrito; motivos de las excepciones registrados |
| Fijación del límite de crédito | Sugiere un límite a partir de la puntuación, el gasto, el margen y la exposición entre entidades relacionadas | El límite final, sobre todo por encima de cierto tamaño | Matriz de autoridad de límites por monto |
| Monitoreo continuo | Actualiza las puntuaciones y vigila la deriva de los pagos y los eventos de registros públicos | Si se endurecen las condiciones o se llama al cliente | Umbrales de alerta ajustados con el equipo de crédito |
| Liberación de pedidos | Señala los pedidos que llevan a un cliente más allá de su límite o de su banda de riesgo | Liberar, retener o exigir pago anticipado | Decisiones de retención revisadas por un aprobador designado |
| Priorización de la cobranza | Ordena las cuentas vencidas por probabilidad y tamaño de la pérdida | Tono, momento y ofertas de arreglo | Ruta de escalamiento para disputas |
| Reserva por pérdidas | Estima la pérdida esperada por banda de riesgo para la provisión | La metodología de la reserva y la cifra final | Prueba retrospectiva frente a los castigos reales; aprobación de finanzas |
Qué datos alimentan el modelo
Un modelo de crédito es tan bueno como sus datos de entrada, y los mejores suelen estar ya en su ERP.
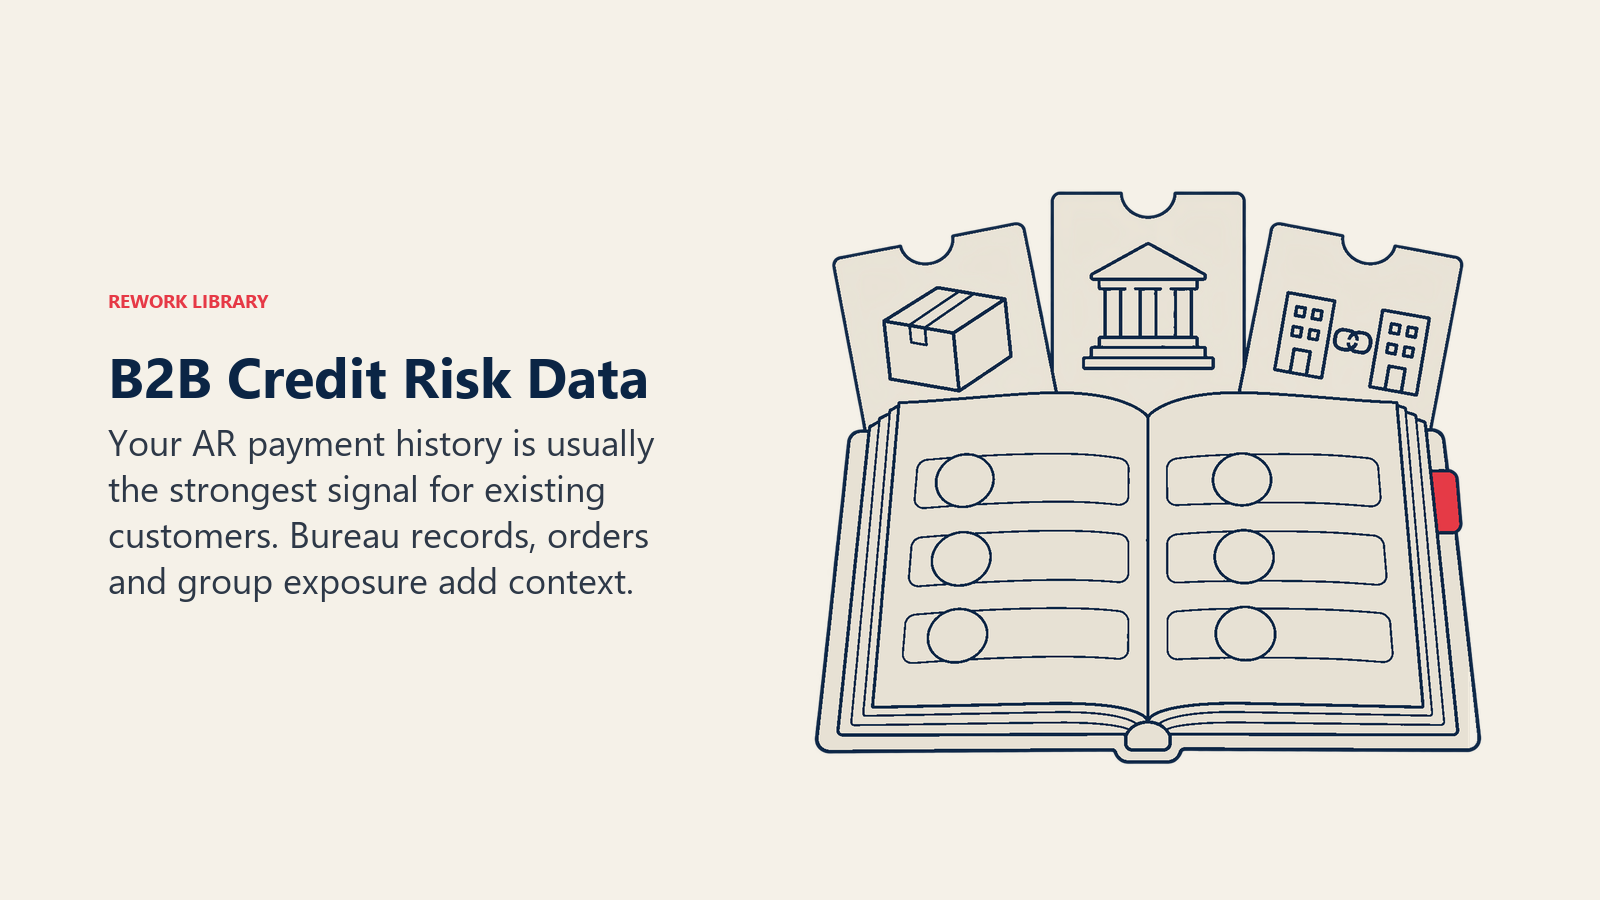
- Su historial de pagos. Días para pagar, tendencia de los días para pagar, pagos parciales, disputas, promesas de pago incumplidas y notas de crédito. Es la señal más fuerte para los clientes existentes.
- Comportamiento de pedidos y de uso. Frecuencia de pedidos, cambios de tamaño, mezcla de productos y uso del límite completo.
- Datos de burós y comerciales. Puntuaciones de burós comerciales, índices de pago de otros proveedores, gravámenes y sentencias.
- Registros públicos y presentaciones. Avisos de insolvencia, acciones legales, cuentas presentadas con retraso, cambios de propiedad.
- Estados financieros. Tendencia de ingresos, apalancamiento y liquidez cuando pueda obtenerlos. Llegan con lentitud y suelen faltar en las empresas privadas.
- Señales externas. Noticias, tensión sectorial, movimientos cambiarios y riesgo país para los clientes de exportación.
- Datos de relación. Vínculos entre matriz y filiales, directores en común y exposición a partes relacionadas, para ver la exposición total a un mismo grupo.
El documento del BIS ofrece una advertencia útil sobre los datos no tradicionales. Su modelo de aprendizaje automático ganó más donde había poco historial en el que apoyarse, y la ventaja se estrechó en los prestatarios con historiales más largos. Eso concuerda con la experiencia en el crédito comercial: para un cliente de diez años con datos limpios en el libro, una tarjeta de puntuación sencilla ya funciona bien. El modelo se gana su lugar en cuentas nuevas, expedientes con poca información y situaciones que cambian rápido. (Ese estudio usó datos de préstamos fintech de estilo consumo en China, así que tómelo como evidencia de dónde ayuda el aprendizaje automático, no como referencia de precisión para B2B.)
Cómo funcionan los modelos, en términos sencillos
No necesita construir uno, pero sí debe saber qué está comprando o aprobando.
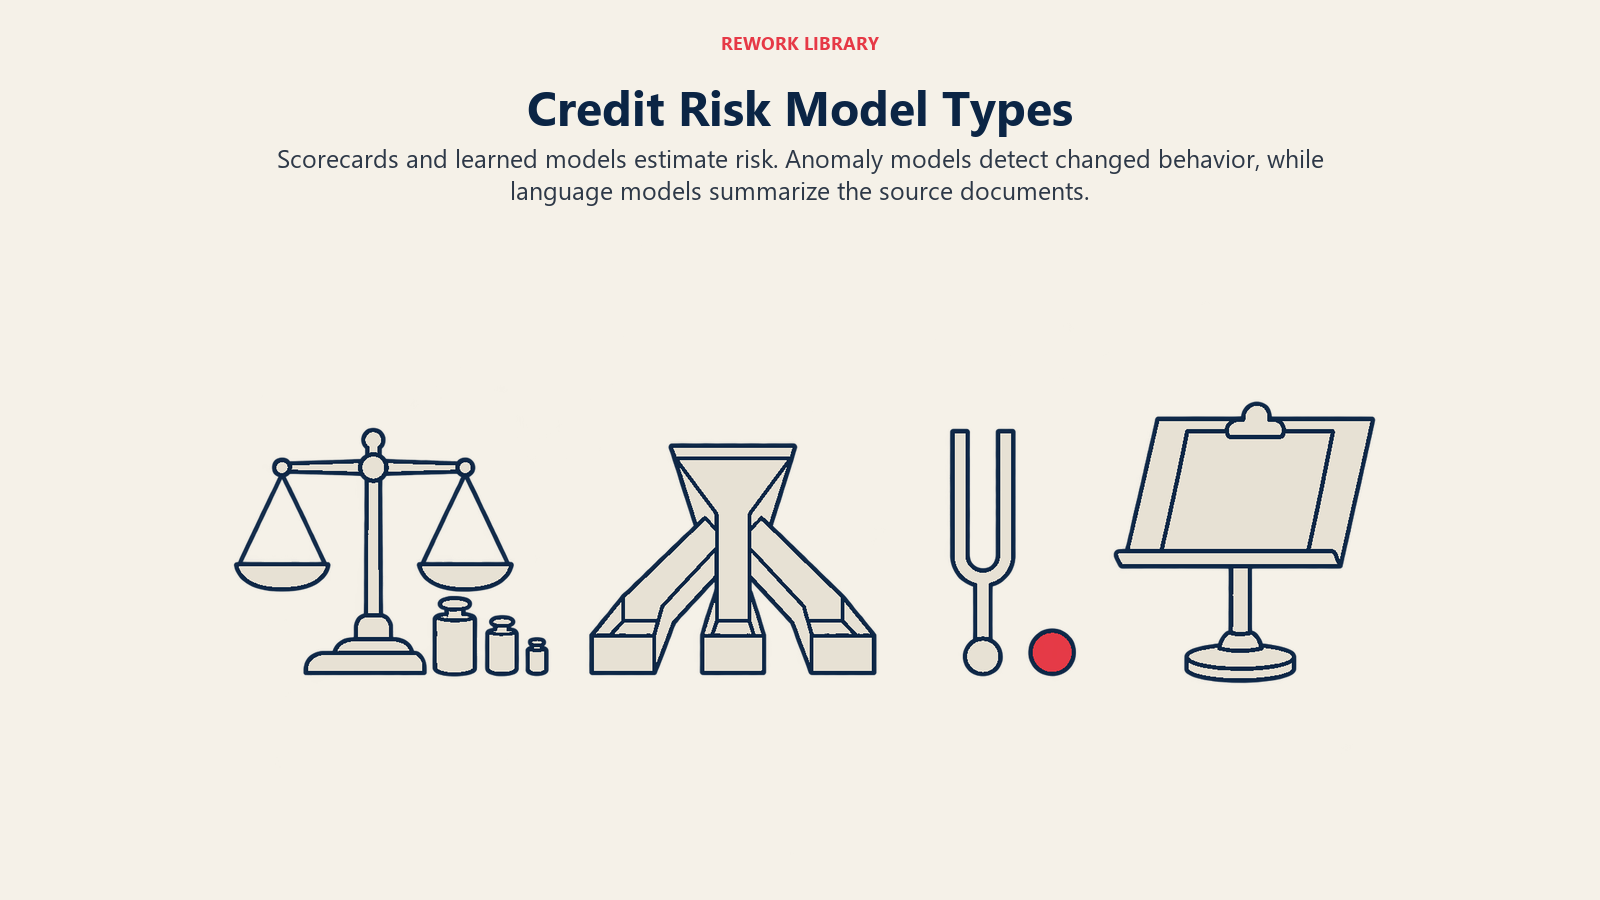
Tarjetas de puntuación y regresión logística. El enfoque clásico. Un puñado de variables, cada una con un peso, produce una puntuación. Es transparente, fácil de explicar a un auditor y sigue siendo una línea base razonable.
Árboles potenciados por gradiente y modelos similares. Captan patrones no lineales, como "los pagos tardíos pesan más cuando además crece el tamaño de los pedidos". Suelen superar a las tarjetas de puntuación en precisión cuando se tienen suficientes datos, y son más difíciles de explicar, por lo que los equipos añaden códigos de motivo que muestran los factores principales detrás de cada puntuación.
Detección de anomalías. En lugar de predecir el incumplimiento, señala el comportamiento que rompe el patrón propio de un cliente: un salto repentino en el tamaño de los pedidos, una nueva dirección de entrega, pagos que empiezan a llegar desde otra cuenta bancaria.
Modelos de lenguaje. Leen noticias, presentaciones y documentos de solicitudes de crédito y se los resumen al analista. Ayudan a leer, no a calcular la puntuación en sí. Pídales que citen las cifras de la fuente en lugar de recordarlas.
Sea cual sea la técnica, el resultado debe ser tres cosas: una probabilidad o banda de riesgo, los motivos principales detrás de ella y una acción recomendada que esté dentro de su política de crédito.
Ejemplos reales por función
Son ilustraciones genéricas, no casos de estudio.
Crédito y riesgo. Un distribuidor tiene 2400 cuentas comerciales activas y cuatro analistas de crédito. Cada noche un modelo vuelve a puntuar todas las cuentas y ordena aquellas cuya banda de riesgo empeoró. Los analistas empiezan el día con una lista de 15 cuentas por revisar, cada una con sus motivos: más días de pago, una nueva sentencia, un fuerte aumento del saldo abierto. Antes del modelo, revisaban las cuentas que casualmente estuvieran vencidas.
Cuentas por cobrar. Un equipo de AR usa la misma puntuación para decidir quién recibe un recordatorio temprano. A los clientes de bajo riesgo con dos días de retraso se les envía un aviso automático. A los de alto riesgo se les llama antes del vencimiento. IA en cuentas por cobrar explica cómo se vincula la puntuación con los flujos de cobranza.
Ventas. Un vendedor quiere cerrar un pedido inicial grande de un cliente nuevo con poca información en su expediente. El modelo devuelve una banda de riesgo intermedia y un límite sugerido muy por debajo del valor del pedido. El gerente de crédito propone dividirlo: una parte a crédito abierto y otra contra un depósito. El trato se cierra y la exposición se mantiene dentro de la política.
Finanzas y FP&A. Finanzas usa las bandas de riesgo para construir la provisión de pérdidas crediticias esperadas y para someter a estrés el pronóstico de caja. Si los clientes con más probabilidad de pagar tarde son también los de mayores saldos, el pronóstico debe reflejarlo. El vínculo con el pronóstico de flujo de caja es directo: las mismas predicciones sobre el momento de pago alimentan ambos.
Fijar límites de crédito con IA
Un límite es una declaración de cuánta pérdida está dispuesto a asumir con un cliente. Un modelo puede sugerir uno, pero la lógica debe ser visible. Una fórmula razonable de límite combina:
- la banda de riesgo (a mayor riesgo, menor múltiplo),
- las compras mensuales típicas del cliente (el tamaño natural de la exposición),
- el margen bruto de lo que compra (a mayor margen, más espacio para absorber una pérdida),
- la exposición total entre entidades relacionadas y
- el tope de su política para esa banda de riesgo.
El modelo propone; la política acota. Si la sugerencia supera el tope de la banda, gana el tope. Si un vendedor quiere más, es una excepción con un responsable y un motivo, no una anulación silenciosa.
Los límites dinámicos son el siguiente paso: el límite se mueve automáticamente dentro de una banda estrecha a medida que cambia la puntuación, y todo lo que queda fuera de la banda pasa a una persona. Empiece con alertas, no con cambios automáticos.
Cómo desplegar la evaluación de riesgo crediticio con IA, paso a paso
- Escriba primero la política de crédito. Bandas de riesgo, autoridad de límites por monto, reglas de retención, manejo de excepciones. Un modelo no puede hacer cumplir una política que no existe.
- Limpie el libro de cuentas. Fusione los registros duplicados de clientes, vincule matrices y filiales, y asegúrese de que los pagos se apliquen a las facturas correctas. Preparación de los datos financieros repasa las verificaciones.
- Defina qué significa "malo". Incumplimiento puede significar 90 días de retraso, un castigo contable, una quiebra o un arreglo por debajo del valor nominal. Elija una definición para el entrenamiento y manténgala estable.
- Establezca la línea base de su desempeño actual. Registre la tasa de castigos, los días de ventas pendientes de cobro (DSO), la parte del valor de las facturas que está vencida y la frecuencia con que se superaron los límites. No puede afirmar una mejora sin un antes.
- Empiece con una puntuación que corra junto al proceso humano. Durante dos o tres ciclos de revisión, deje que el modelo puntúe las cuentas mientras los analistas deciden como de costumbre. Compare dónde discrepan y quién tenía razón.
- Añada códigos de motivo. Toda puntuación que se muestre a un analista de crédito debe venir con sus motivos principales. Una puntuación sin motivos recibe o confianza ciega o rechazo total.
- Active las alertas antes que la automatización. Deje que el modelo señale las cuentas que se deterioran. Registre cuántas alertas fueron útiles y cuántas fueron ruido.
- Automatice la vía de bajo riesgo. Los pedidos pequeños de clientes de bajo riesgo y larga trayectoria pueden liberarse automáticamente dentro del límite. Todo lo demás queda en manos de una persona.
- Haga pruebas retrospectivas y recalibre según un calendario. Compare el riesgo predicho con lo que ocurrió, por banda de riesgo, al menos cada trimestre.
Gobernanza y aspectos legales
Riesgo de modelos. Combínelo con el programa más amplio de IA y controles internos. Trate el modelo de crédito como un modelo en sentido formal: propósito documentado, datos, supuestos, validación por alguien independiente de quienes lo construyeron y un registro de cambios. La SR 26-2 de la Reserva Federal, que reemplazó a la SR 11-7 en 2026, es la guía supervisora sobre gestión del riesgo de modelos para los bancos, y un equipo de crédito corporativo puede adoptar sus hábitos de validación independiente y monitoreo continuo.
Contabilidad de pérdidas crediticias esperadas. Si informa bajo U.S. GAAP (ASC 326) o IFRS 9, su provisión para cuentas por cobrar comerciales es una estimación que sus auditores pondrán a prueba. Un modelo por bandas de riesgo puede respaldar esa estimación, pero el equipo de finanzas es dueño de la metodología y debe poder explicarla. Hable con sus auditores antes de cambiar el método de reserva.
Alcance de la normativa de préstamos justos. La Regulation B, que implementa la Equal Credit Opportunity Act, cubre tanto el crédito comercial como el personal, por lo que puede aplicarse a las decisiones de crédito a empresas, con sus propias reglas adaptadas a los solicitantes empresariales. Por eso conviene evitar datos que sustituyan características protegidas de un propietario individual y conservar los motivos de las decisiones adversas. Consulte con un asesor legal cómo se aplican las reglas a su crédito comercial, ya que varían según el tipo de acreedor y de operación.
Errores comunes
- Entrenar con un período favorable. Un modelo construido con años de pocos incumplimientos subestima el riesgo cuando las condiciones cambian. Incluya períodos de tensión o ponga a prueba el modelo frente a ellos.
- Dejar que ventas anule en silencio. Si todo pedido grande recibe una excepción, la puntuación es decoración. Registre las anulaciones y revíselas.
- Ignorar la exposición del grupo. Puntuar cada entidad legal por separado puede ocultar que diez cuentas pequeñas son un solo prestatario.
- Confundir tarde con perdido. Un cliente que siempre paga a 60 días es un problema de capital de trabajo, no un riesgo de incumplimiento. Modele ambos por separado.
- Fatiga de alertas. Una lista de vigilancia de 300 cuentas se ignora. Ajuste los umbrales con los analistas que la usan.
- Sin plan de respaldo. Decida de antemano qué ocurre cuando el modelo está caído o claramente equivocado: una lista de verificación manual y una persona designada con autoridad para pausar la automatización.
Qué medir
- Calidad predictiva: qué tan bien las bandas de riesgo separan las cuentas buenas de las malas, y si la tasa de pérdida real de cada banda coincide con la predicha.
- Resultados de crédito: castigos como proporción de las ventas a crédito, la parte del valor de las facturas que está vencida y los días de ventas pendientes de cobro (DSO).
- Proceso: tiempo desde la solicitud hasta la decisión del límite, proporción de cuentas revisadas dentro de la política y proporción de pedidos liberados sin intervención manual.
- Control: tasa de anulaciones, superaciones de límites y alertas que llevaron a una acción.
Siguientes pasos
Si hace una sola cosa este trimestre, anote sus bandas de riesgo y su autoridad de límites, y luego ejecute una puntuación junto a sus analistas durante unos cuantos ciclos. Compare sus decisiones con las del modelo y examine con atención las discrepancias. A partir de ahí, conecte la puntuación con la cobranza mediante IA en cuentas por cobrar, aliméntela en el pronóstico a través del pronóstico de flujo de caja con IA y revise sus datos con la preparación de los datos financieros para la IA. Para el fraude en pagos y los cambios de datos bancarios, que son un riesgo distinto del crediticio, consulte la detección de fraude con IA en finanzas.
Preguntas frecuentes sobre la evaluación de riesgo crediticio con IA
¿Qué es la evaluación de riesgo crediticio con IA?
Es el uso de aprendizaje automático para estimar la probabilidad de que un cliente empresarial pague tarde o incumpla, y convertirla en una puntuación, un límite de crédito sugerido y alertas de monitoreo. Los gerentes de crédito siguen fijando la política y aprobando las excepciones.
¿Es la IA mejor que una tarjeta de puntuación de crédito tradicional?
Puede serlo, sobre todo con clientes nuevos, expedientes con poca información y situaciones que cambian rápido. Un documento de trabajo del BIS halló que un modelo de aprendizaje automático con datos no tradicionales superó a los modelos tradicionales cuando se endurecieron las condiciones de crédito, pero su ventaja se redujo en los prestatarios con historiales más largos. Una tarjeta de puntuación sencilla sigue siendo una buena línea base.
¿Qué datos necesita un modelo de crédito con IA?
Su propio historial de pagos es el dato más valioso, seguido del comportamiento de pedidos, los datos de burós y comerciales, los registros públicos, los estados financieros y las noticias. Los registros limpios de clientes y los datos vinculados de matriz y filiales importan tanto como el modelo.
¿Puede la IA fijar límites de crédito automáticamente?
Puede proponer límites y, dentro de una banda estrecha, ajustarlos, pero la mayoría de los equipos empieza con alertas y aprobación humana. Mantenga un tope de política para cada banda de riesgo y exija un aprobador designado para las excepciones y los límites grandes.
¿Qué tan común es el pago tardío en el comercio B2B?
En el Atradius Payment Practices Barometer 2025 para EE. UU., el 43% del valor de las facturas B2B estaba vencido y el 5% se dio de baja como deuda incobrable. Casi la mitad de las ventas B2B se hicieron a crédito, con plazos promedio de 45 días.
¿Se aplica la normativa de préstamos justos a los clientes empresariales?
La Regulation B, que implementa la Equal Credit Opportunity Act, cubre tanto el crédito comercial como el personal, con reglas adaptadas a los solicitantes empresariales. Cómo se aplica a su crédito comercial depende de los hechos de su caso, así que consulte con un asesor legal y conserve los motivos de las decisiones adversas.
Head of Finance Strategy
On this page
- Datos clave
- Qué hace la evaluación de riesgo crediticio con IA
- Dónde encaja la IA en el proceso de crédito
- Qué datos alimentan el modelo
- Cómo funcionan los modelos, en términos sencillos
- Ejemplos reales por función
- Fijar límites de crédito con IA
- Cómo desplegar la evaluación de riesgo crediticio con IA, paso a paso
- Gobernanza y aspectos legales
- Errores comunes
- Qué medir
- Siguientes pasos