Gestión de gastos con IA: captura de recibos, verificación de políticas y auditorías
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La gestión de gastos con IA es el uso de aprendizaje automático y modelos de lenguaje para leer recibos, verificar cada solicitud con su política de viajes y gastos, señalar las partidas que parecen incorrectas y revisar todas las solicitudes en lugar de una muestra. El empleado toma una foto, el sistema extrae el comercio, la fecha, el monto y el impuesto, compara la solicitud con la política y envía solo las excepciones a una persona. Los aprobadores dejan de revisar a ojo cientos de almuerzos sin problemas y empiezan a mirar la docena que requiere criterio.
Esta guía es para gerentes de finanzas, contralores (controllers) y responsables de finanzas que son dueños del proceso de gastos y quieren saber qué hace realmente la tecnología, dónde falla y cómo introducirla sin debilitar los controles. Se mantiene en el nivel de concepto y de proceso. Si le interesa el lado de la construcción, con el diseño del agente, las herramientas y la lógica de aprobación, lea el plano de un agente de IA para aprobación de gastos.
Datos clave
- El informe Occupational Fraud 2026: A Report to the Nations de la ACFE analizó 2402 casos en 143 países y territorios, con una pérdida mediana de $104 000 por caso (ACFE).
- En ese estudio, el esquema mediano duró 12 meses antes de ser detectado, y el fraude descubierto en los primeros seis meses tuvo una pérdida mediana de $40 000 (ACFE).
- Las denuncias fueron el principal método de detección, con el 43% de los casos, y más de la mitad de los casos implicó una falta de controles internos o la anulación de controles existentes (ACFE).
- El IRS indica que, por lo general, se exige evidencia documental, como los recibos, para respaldar los gastos del negocio, salvo en los gastos distintos del alojamiento inferiores a $75, y que normalmente es adecuada si muestra el monto, la fecha, el lugar y la naturaleza esencial del gasto (IRS Publication 463).
- El IRS también señala que los documentos de respaldo, como recibos y facturas, importan porque sustentan los asientos de sus libros y de su declaración de impuestos (IRS).
Qué hace la gestión de gastos con IA
El control tradicional de gastos es un juego de muestreo. Un aprobador echa un vistazo a un informe, un analista de finanzas selecciona quizás unos pocos puntos porcentuales de las solicitudes para auditarlas a posteriori, y todo lo demás pasa por confianza. No es negligencia. Es aritmética. Nadie puede leer cada recibo.
La IA cambia la aritmética. Leer un recibo y compararlo con una regla cuesta casi nada por solicitud, así que el sistema puede mirarlas todas, al momento de enviarlas, antes de que el dinero se mueva. Hace cuatro trabajos:
- Captura. Convierte una foto, un PDF o un correo reenviado en campos estructurados.
- Verificación. Compara esos campos con su política, el feed de tarjetas y la propia solicitud.
- Señalamiento. Puntúa el riesgo de cada solicitud y explica por qué.
- Auditoría. Conserva un registro de cada decisión para que revisores y auditores puedan seguirla.
Es una parte especializada del panorama más amplio de IA en finanzas y contabilidad, y comparte infraestructura con el trabajo de facturas de IA en cuentas por pagar.
Cómo lee un recibo la IA
Los recibos son el peor tipo de documento: arrugados, fotografiados en ángulo, impresos con tinta térmica desvaída, en una docena de idiomas y formatos. Dos capas se ocupan de ellos.
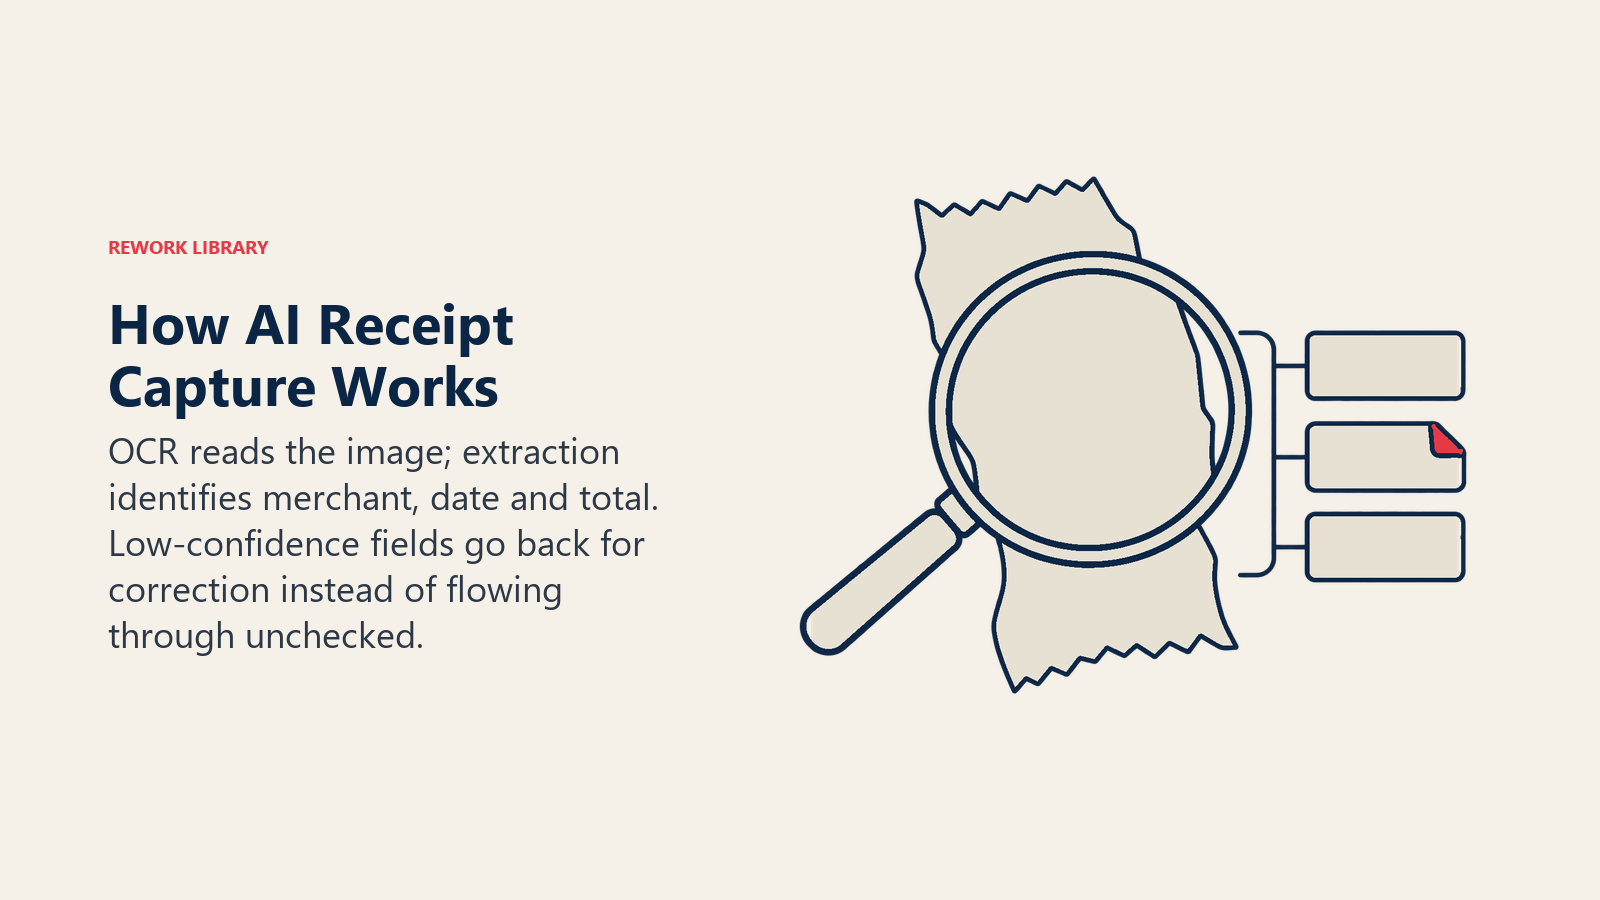
El reconocimiento óptico de caracteres (OCR) convierte la imagen en texto. Los modelos modernos manejan la inclinación, el reflejo y la letra manuscrita mucho mejor que las herramientas basadas en plantillas de hace una década, pero aún tropiezan con papel térmico que se ha desvanecido y con fotos en las que un dedo tapa el total.
La extracción decide qué significa el texto. ¿"42.10" es el subtotal, el total o la propina? ¿Cuál es la línea del impuesto? ¿Es un restaurante o la cuenta de un hotel con diez conceptos? Un modelo de lenguaje o un modelo de extracción entrenado asigna el texto a campos: comercio, fecha, moneda, total, impuesto, medio de pago y, a veces, los conceptos.
Los buenos sistemas añaden entonces una puntuación de confianza a cada campo. Esa puntuación es lo que hace seguro el proceso. Un total leído con un 99% de confianza sigue su camino. Una fecha leída con un 60% vuelve al empleado con la petición de repetir la foto. Trate cualquier sistema que devuelva un valor sin señal de confianza como una ayuda de borrador, no como un control.
La captura también incorpora contexto que el recibo no trae. Puede vincular la solicitud con una transacción de tarjeta corporativa, un evento del calendario, una reserva de viaje o un registro de kilometraje, de modo que el empleado escribe menos y el revisor ve más.
Cómo verifica la IA las solicitudes según la política
Su política de viajes y gastos es un conjunto de reglas escritas en prosa: topes de comidas, límites de hotel, clase de viaje, alcohol, propinas, aprobación previa para partidas grandes. Verificar las solicitudes frente a ella es donde un modelo de lenguaje se gana su lugar, porque puede leer juntos el texto de la política y la solicitud.
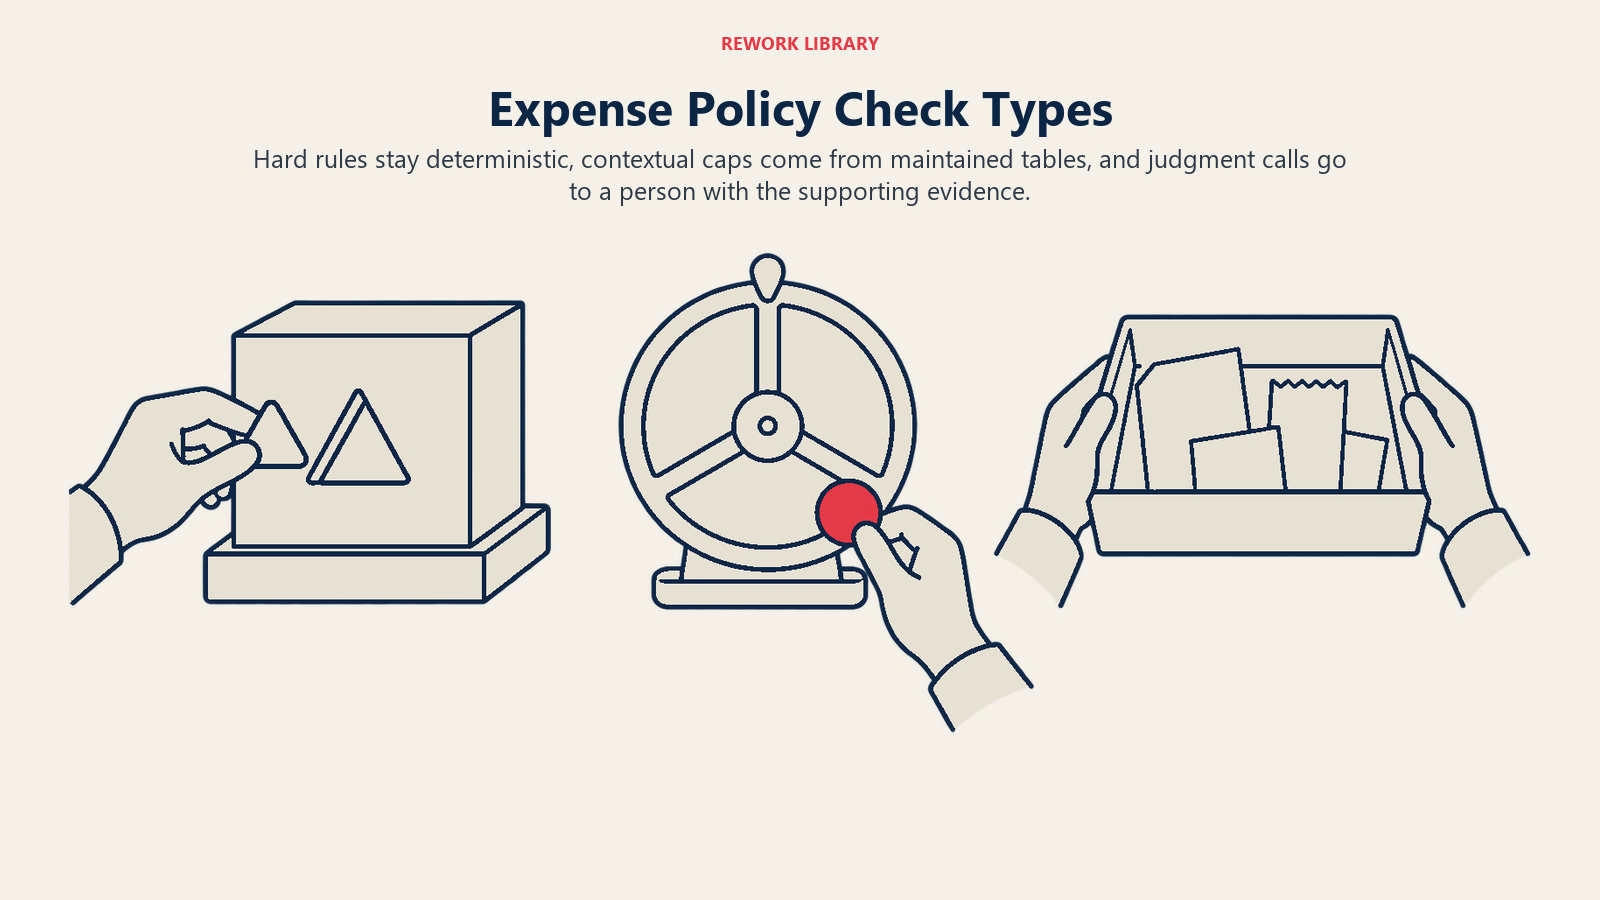
En la práctica, las verificaciones son de tres tipos:
- Reglas duras. Deterministas y baratas: nada de alcohol en una solicitud de comida con clientes, recibos obligatorios por encima de un umbral, ninguna solicitud con más de 60 días de antigüedad. Manténgalas como reglas simples en el sistema, no en el criterio de un modelo.
- Reglas contextuales. El tope depende de la ciudad, del nivel del viajero o del tipo de viaje. El sistema las consulta en una tabla que usted mantiene.
- Juicios de valor. "Razonable y necesario" o "propósito comercial principal". Un modelo puede comparar el propósito declarado con el comercio y la fecha y decir si parece verosímil. Debe recomendar, y una persona debe decidir.
El aspecto tributario importa aquí. En EE. UU., el IRS espera evidencia documental de los gastos del negocio, y considera adecuado un recibo cuando muestra el monto, la fecha, el lugar y la naturaleza esencial del gasto (IRS Publication 463). Una verificación de IA que confirme que cada solicitud por encima de su umbral tiene un recibo con esos campos es un control directo y comprobable. Otros países tienen sus propias reglas, así que confirme el requisito local con su asesor tributario antes de fijar el umbral.
Qué señala la IA: duplicados, fraccionamientos, recibos alterados y más
El señalamiento es donde "auditar cada solicitud" se vuelve concreto. La tabla enumera los patrones que importan y cómo los detecta un sistema.
| Patrón | Cómo se ve | Cómo lo detecta la IA |
|---|---|---|
| Solicitud duplicada | El mismo recibo enviado dos veces, o una vez por el empleado y otra por un colega | Coincidencia por comercio, fecha, monto y similitud de imagen entre todos los empleados y períodos |
| Doble cobro | Un gasto pagado con tarjeta que también se reclama de bolsillo | Cotejar la solicitud con el feed de tarjetas |
| Transacción fraccionada | Una cena de $240 ingresada como tres partidas de $80 para evitar un límite de $100 para recibos o aprobación | Agrupar partidas del mismo comercio y del mismo día cuya suma supera un umbral |
| Recibo alterado | Total editado, fecha cambiada, comercio sustituido | Análisis forense de imagen, incoherencias de fuente y espaciado, discrepancia entre el total del recibo y el monto de la tarjeta |
| Recibo generado | Una imagen fabricada de un recibo que nunca existió | Metadatos ausentes o extraños, ninguna transacción de tarjeta que coincida, datos del comercio que no existen |
| Comercio fuera de la política | Casino, club nocturno, vendedor de tarjetas de regalo o una categoría de comercio que usted ha prohibido | Códigos de categoría de comercio más coincidencia de nombres con una lista restringida |
| Gasto personal disfrazado | Cargos de fin de semana, un spa reservado durante una conferencia, kilometraje en un día sin viaje | Comparar con el calendario, la ubicación y las fechas del viaje |
| Anomalías de números redondos y de patrones | Solicitudes agrupadas justo por debajo de un límite, o que siempre terminan en los mismos dígitos | Comparación estadística con el historial del propio empleado y con su grupo de pares |
Unas palabras sobre los recibos generados. Las herramientas de imagen ya pueden producir un recibo convincente en segundos, así que un recibo que parece correcto no es prueba de que una compra ocurrió. Eso desplaza el peso de la verificación de la imagen hacia la corroboración: el feed de tarjetas, el registro del comercio, la confirmación de la reserva. Si una solicitud tiene una imagen limpia y nada más que la respalde, envíela a una persona.
Dos precauciones. Primero, una señal es una pista, no una conclusión. La mayoría de las partidas señaladas resultan inocentes: una cena grupal legítima pagada en partes, un recibo corregido, un nombre de proveedor que difiere de la razón social. Segundo, la detección es probabilística. Ajustará los umbrales para equilibrar los problemas que se escapan frente a la sobrecarga de los revisores, y debe esperar tener que reajustarlos.
Por qué auditar cada solicitud supera al muestreo
El argumento a favor de la revisión de toda la población nace de cómo se comportan el fraude y el error con el tiempo. En el estudio de 2026 de la ACFE, el esquema mediano duró 12 meses antes de ser descubierto, y los casos descubiertos en los primeros seis meses tuvieron una pérdida mediana de $40 000 (ACFE). El tiempo es el multiplicador. Un control que mira cada solicitud al enviarse acorta esa ventana de meses a días, porque un patrón se hace visible en la segunda o tercera instancia en lugar de después de una auditoría anual.
El mismo estudio halló que las denuncias fueron la forma más común de descubrir el fraude, con el 43% de los casos, y que más de la mitad de los casos implicó una falta de controles internos o la anulación de controles existentes (ACFE). Léalo así: que las personas se den cuenta de las cosas es valioso, y los controles débiles o eludidos son comunes. La revisión automatizada no sustituye a una línea de denuncias ni a una plantilla capacitada. Añade una capa que no depende de que alguien tenga el valor de hablar.
El estudio abarca el fraude ocupacional en general, no solo el fraude en gastos, así que úselo como evidencia de por qué importa la velocidad de detección, no como pronóstico de lo que encontrará su programa de gastos. Lo que cuenta es su propia línea base.
La revisión de toda la población también ayuda a los empleados honestos. Cuando las reglas se aplican igual a todos, hay menos margen para la percepción de que las cenas del director de ventas pasan sin problema mientras se cuestionan las del analista junior. La coherencia es un beneficio cultural que no encontrará en un informe de fraude.
Dónde las personas siguen en el circuito
No deje que la herramienta cierre el ciclo sola. Un reparto razonable:
- Aprobación automática de las solicitudes que cumplen todas las reglas duras, coinciden con una transacción de tarjeta y están por debajo de un umbral de valor que usted fija.
- Envío al gerente de las solicitudes con una duda de política que el empleado puede explicar, como una cena con un cliente por encima del tope.
- Envío a finanzas de las solicitudes con una señal de riesgo: posible duplicado, recibo alterado, comercio restringido.
- Envío a auditoría interna o a RR. HH. de los patrones repetidos de una misma persona, nunca de partidas aisladas.
Todo lo que pueda derivar en una acción disciplinaria requiere que una persona examine primero la evidencia. La puntuación de un modelo no es evidencia. El recibo, la línea de la tarjeta y la explicación sí lo son. Diseñe la pantalla de revisión para mostrar lado a lado la solicitud, el motivo de la señal y los datos de respaldo, de modo que el revisor pueda decidir en menos de un minuto.
Es la misma disciplina de human-in-the-loop (persona en el circuito) que se describe a lo largo de la colección. Preparación de los datos financieros para la IA cubre los datos de entrada que hacen fiables estas verificaciones, como los registros limpios de centros de costo y de empleados.
Cómo implementar la gestión de gastos con IA, paso a paso
- Establezca la línea base del proceso actual. Cuente las solicitudes por mes, el tiempo promedio de procesamiento, la proporción que requiere correcciones y cuántas se auditan hoy. Necesitará estas cifras para demostrar la mejora más adelante.
- Reescriba la política como reglas comprobables. El lenguaje ambiguo produce verificaciones incoherentes. Para cada frase, pregunte si una máquina podría distinguir lo conforme de lo no conforme. Si no, agregue una cifra o márquela como criterio humano.
- Fije su regla de recibos. Decida el monto a partir del cual se exige un recibo y qué campos deben ser legibles, de acuerdo con su requisito tributario local.
- Conecte los datos. Los feeds de tarjetas corporativas, las reservas de viaje, el maestro de empleados y la lista de centros de costo son lo que convierte a un lector de recibos en un verificador.
- Haga un piloto en modo sombra. Ejecute la IA junto a sus aprobadores actuales durante uno o dos ciclos. Compare lo que señala con lo que detectaron las personas, y anote qué se le escapó a cada uno.
- Ajuste los umbrales. Elija la sensibilidad de señalamiento que dé a los revisores una cola manejable. Una cola con el 40% de todas las solicitudes anula el propósito.
- Active el sistema por niveles. Empiece aprobando automáticamente las solicitudes más limpias de bajo valor, mantenga la revisión humana en todo lo señalado y amplíe la banda de aprobación automática solo conforme lo respalden los datos de error.
- Cuente a los empleados qué se verifica. Una comunicación breve y clara reduce tanto los errores honestos como la tentación de intentar algo. También facilita las apelaciones.
- Revise cada mes. Dé seguimiento a los falsos positivos, los errores que se escaparon y las anulaciones de los revisores, y devuelva las correcciones a las reglas.
Quién hace qué también es una cuestión de equipo. El trabajo del preparador pasa de digitar a revisar, algo que IA y roles del equipo de finanzas explica en detalle. Si está decidiendo entre automatización con guiones y modelos aprendidos para partes de esto, IA frente a RPA en finanzas expone el equilibrio entre ambos.
Métricas que seguir
| Métrica | Qué le indica |
|---|---|
| Tasa de procesamiento directo | Proporción de solicitudes aprobadas sin intervención humana |
| Precisión de extracción por campo | Si el total, la fecha y el impuesto se leen correctamente |
| Precisión de las señales | De las solicitudes señaladas, cuántas eran problemas reales |
| Tiempo desde el envío hasta el reembolso | Si los empleados perciben el beneficio |
| Tasa de incumplimiento de la política a lo largo del tiempo | Si la visibilidad cambia el comportamiento |
| Tasa de anulación por los revisores | Dónde discrepan el modelo y su gente |
Vigile de cerca la tasa de anulación. Si los revisores revocan la mayoría de las señales de una categoría, la regla está mal. Si nunca revocan nada, quizá hayan dejado de mirar.
Errores que conviene evitar
Dar por hecha la precisión del OCR. Pruebe con sus propios recibos, incluidos los feos de taxis, restaurantes pequeños y proveedores del extranjero. Una demostración del proveedor con recibos limpios dice muy poco.
Automatizar una política defectuosa. Si la política es vaga o se ignora, la IA la aplicará de forma incoherente y ruidosa. Arregle primero la política.
Publicar las reglas contra el fraude. Los empleados deben saber que las solicitudes se revisan. No necesitan los umbrales exactos ni las señales de detección.
Tratar las señales como acusaciones. Un despliegue torpe en el que el primer mensaje a un empleado suena como un aviso de fraude destruye la confianza con rapidez. Formule las consultas como peticiones de aclaración.
Ignorar la privacidad. Los recibos revelan dónde come, viaja y compra la gente. Limite quién puede ver los datos, fije períodos de retención y revise las normas de cada país donde opere antes de usar datos de ubicación o de calendario.
Dejar que el modelo apruebe y pague solo. Mantenga la liberación del pago detrás de un control aparte. La misma herramienta que lee la solicitud no debería poder mover el dinero sin una regla o una persona de por medio.
Omitir la pista de auditoría. Para cada solicitud, guarde la imagen original, los campos extraídos, las puntuaciones de confianza, las reglas aplicadas, las señales generadas y quién tomó la decisión final. Ese registro es lo que hace defendible el proceso.
Siguientes pasos
Empiece con la línea base del primer paso y una pregunta honesta: ¿cuántas de sus solicitudes lee realmente alguien hoy? Luego elija un nivel de solicitudes de bajo riesgo para automatizar y una lista de señales que pueda atender con personal. Cuando esté listo para diseñar el agente que la sustenta, use el plano de un agente de IA para aprobación de gastos. Para el mapa más amplio de dónde encaja la IA en la función, consulte los casos de uso de IA en finanzas y, para los procesos vecinos, IA en cuentas por pagar y teneduría de libros con IA.
Head of Finance Strategy
On this page
- Datos clave
- Qué hace la gestión de gastos con IA
- Cómo lee un recibo la IA
- Cómo verifica la IA las solicitudes según la política
- Qué señala la IA: duplicados, fraccionamientos, recibos alterados y más
- Por qué auditar cada solicitud supera al muestreo
- Dónde las personas siguen en el circuito
- Cómo implementar la gestión de gastos con IA, paso a paso
- Métricas que seguir
- Errores que conviene evitar
- Siguientes pasos