Pronóstico de flujo de caja con IA: métodos, datos y precisión
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
El pronóstico de flujo de caja con IA es el uso de modelos estadísticos y de aprendizaje automático para predecir los cobros, pagos y saldos futuros a partir de su historial de pagos, sus facturas abiertas y los factores de su negocio, y luego medir cuánto se equivocan esas predicciones para poder mejorarlas. Predecir es la parte fácil. Lo difícil es llevar los datos correctos al modelo, elegir un método que se ajuste a sus patrones de caja y medir la precisión con honestidad.
Esta guía es para tesoreros, contralores (controllers) y CFOs que son responsables de un pronóstico de caja y quieren saber qué cambia la IA en él. Cubre los métodos, los datos de entrada, cómo evaluar la precisión (MAPE, sesgo y horizonte) y cómo ejecutar un piloto. Si le interesa la versión con agente, en la que un sistema construye y actualiza el pronóstico por sí solo, consulte el plano de un agente de IA para flujo de caja. Para el contexto más amplio de planeación, lea IA en FP&A e IA en tesorería.
Datos clave
- En la encuesta AFP Treasury Benchmarking Survey 2026 (425 profesionales de tesorería, trabajo de campo en mayo de 2026), el 49% señaló el pronóstico de caja y liquidez como la actividad más difícil de la tesorería, y el 63% lo ubicó como la prioridad principal (AFP, septiembre de 2026).
- La misma encuesta halló que solo el 34% de los encuestados se considera eficaz en conocimientos de IA, por lo que quienes leen el pronóstico muchas veces aún no pueden juzgar el modelo que lo sustenta (AFP, septiembre de 2026).
- La guía de los manuales de pronóstico es juzgar la precisión con datos que el modelo no vio durante el ajuste, con un conjunto de prueba "al menos tan grande como el horizonte máximo de pronóstico requerido" (Hyndman y Athanasopoulos, Forecasting: Principles and Practice).
- Los errores porcentuales como el MAPE no están definidos cuando el valor real es cero y producen valores extremos cerca de cero, lo que importa para el flujo de caja neto (Forecasting: Principles and Practice).
- Promediar los pronósticos de varios métodos suele mejorar la precisión, y los promedios simples han resultado difíciles de superar frente a ponderaciones más complejas (Forecasting: Principles and Practice).
Qué aporta la IA a un pronóstico de caja
La mayoría de los pronósticos de caja ya existen en una hoja de cálculo: saldo inicial, cobros esperados, pagos programados, saldo final. La estructura está bien. Lo que falla son los datos de entrada. Los cobros llegan después de la fecha de vencimiento. Un pago grande a un proveedor se adelanta. Alguien conserva el supuesto del mes pasado porque actualizarlo es tedioso.
La IA mejora la estimación del momento y el monto de cada partida, y actualiza todo el pronóstico con más frecuencia de lo que puede hacerlo una persona. En la práctica cambian tres cosas:
- El momento de pago se aprende, no se supone. En lugar de "el cliente paga a 30 días", un modelo aprende que este cliente paga en promedio a los 41 días, y más tarde en diciembre.
- Los patrones se encuentran en el historial. La estacionalidad, la concentración de movimientos a fin de mes y el ritmo de la nómina aparecen en el análisis de series temporales sin que nadie escriba una regla.
- Los errores se vuelven datos. Cada diferencia entre el pronóstico y el resultado real queda registrada, de modo que el pronóstico mejora en lugar de sobrescribirse cada mes.
Nada de esto elimina los juicios que requiere criterio: una adquisición planeada, una disputa con un cliente, una ronda de financiamiento. Esos quedan en manos de personas, y el modelo debe mostrarlos como ajustes separados y etiquetados.
Los principales métodos, comparados
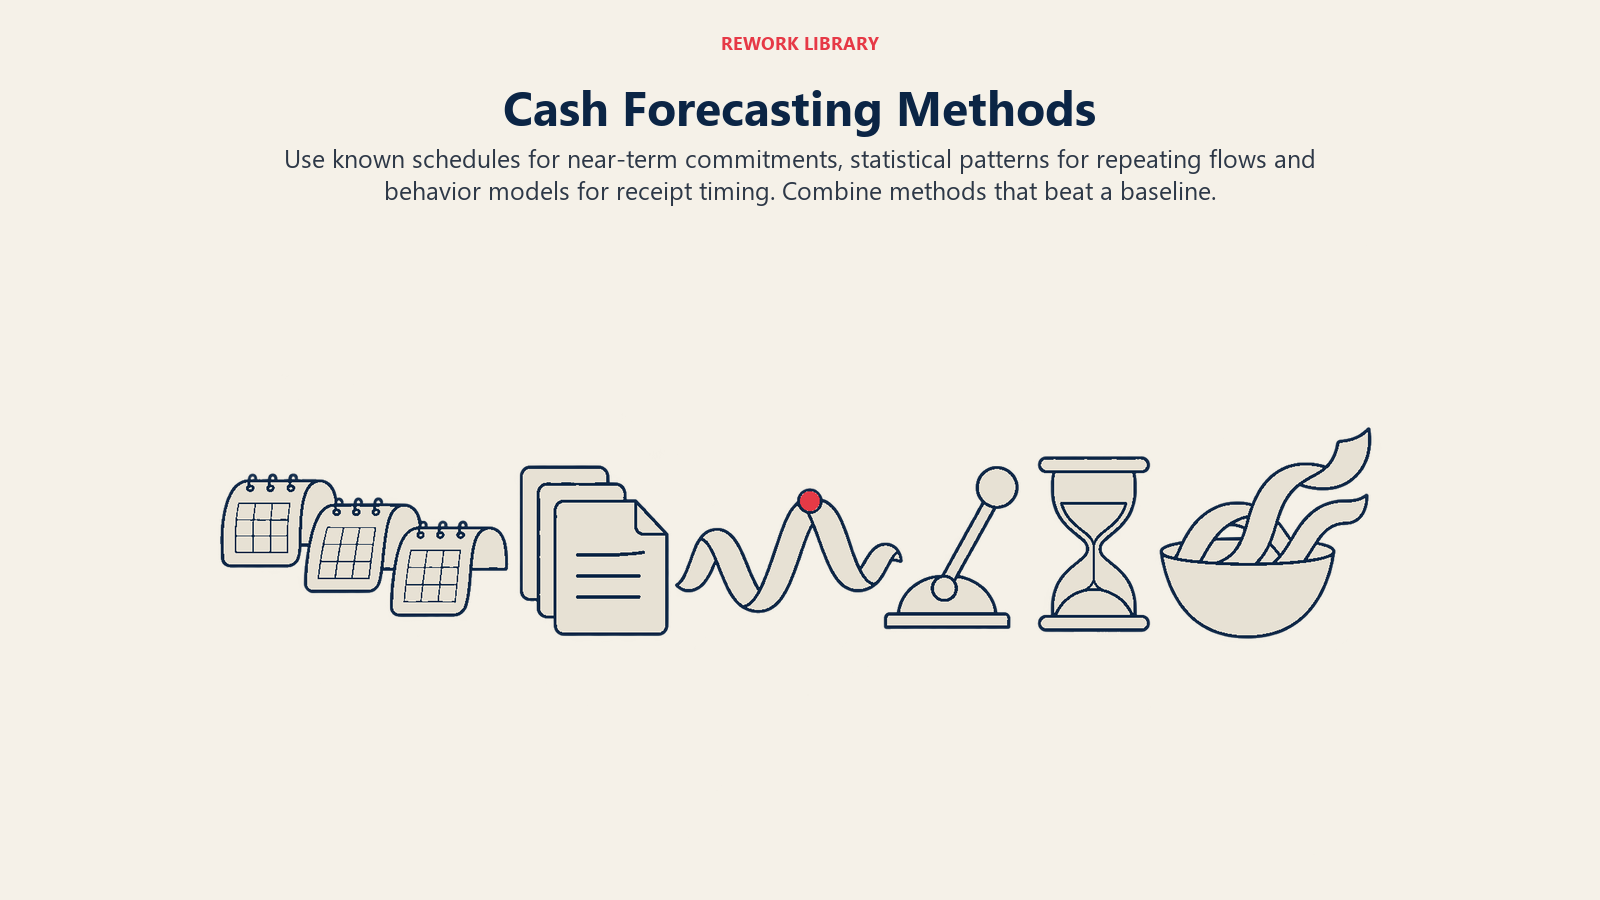
No necesita elegir un solo método para todo el pronóstico. Cada línea de caja se comporta de forma distinta, y la respuesta correcta suele ser una combinación.
| Método | Cómo funciona | Ideal para | Principal debilidad |
|---|---|---|---|
| Ingenuo e ingenuo estacional | El próximo período es igual al último, o al mismo período del año anterior | Una línea base que superar; flujos estables y repetitivos | Ignora todo lo que haya cambiado |
| Directo (basado en calendarios) | Suma facturas conocidas, nómina, alquiler y servicio de deuda por fecha de vencimiento | De 1 a 4 semanas próximas, donde las partidas son conocidas | No capta los pagos tardíos ni las partidas no programadas |
| Suavización exponencial y ARIMA | Ajusta tendencia y estacionalidad a un historial | Cobros o pagos agregados con un ritmo claro | Tiene dificultades con rupturas repentinas y con historiales escasos |
| Regresión y gradient boosting | Usa factores (ventas, plantilla, efectos de calendario) como datos de entrada | Líneas ligadas a la actividad del negocio | Necesita datos limpios de los factores; puede sobreajustarse |
| Modelos de comportamiento de pago | Predice cuándo se pagará realmente cada factura abierta | Cuentas por cobrar, donde se concentra el riesgo de oportunidad | Necesita historial a nivel de factura por cliente o segmento |
| Combinaciones e híbridos | Promedia o pondera varios métodos | La mayoría de los pronósticos de mediano plazo | Más cosas que mantener y explicar |
Hay dos cosas que conviene saber sobre esta tabla. Primero, una línea base simple no es un insulto al aprendizaje automático, es la vara de medir. Si un modelo complejo no supera a "la misma semana del año pasado", no se ha ganado su lugar. Segundo, combinar métodos cuenta con buen respaldo. La investigación sobre pronósticos concluye que promediar varios pronósticos suele superar a elegir uno solo, y que los promedios de pesos iguales son difíciles de mejorar (Forecasting: Principles and Practice). La amplia competencia de pronóstico M4 puso a prueba métodos con 100 000 series reales y es el punto de referencia habitual cuando se debate entre métodos estadísticos y de aprendizaje automático. Pruebe ambos con su propio historial de caja antes de aceptar lo que afirme cualquiera.
Los modelos de comportamiento de pago merecen una mención especial porque los cobros de clientes suelen ser la línea más difícil de ubicar en el tiempo dentro del pronóstico. IA en cuentas por cobrar explica cómo funciona la predicción de pagos tardíos. El mismo modelo que puntúa el riesgo de cobranza puede alimentar directamente el pronóstico de caja.
Datos de entrada: lo que necesita el modelo
Un modelo es tan bueno como lo que lee. Esto es lo que utiliza una configuración práctica de pronóstico de caja, más o menos en orden de impacto:
- Historial de transacciones bancarias, de al menos dos años, para que se vea la estacionalidad. Lo ideal es una granularidad diaria o semanal.
- Facturas abiertas y pagadas (por cobrar y por pagar) con fecha de emisión, fecha de vencimiento, fecha de pago, monto, cliente o proveedor y condiciones.
- Compromisos programados: calendario de nómina, pagos de impuestos, amortización de préstamos, arrendamientos, aprobaciones de capex.
- Factores del negocio: pipeline de ventas, reservas (bookings), plan de plantilla, programa de producción, promociones.
- Efectos de calendario: feriados, días de nómina, fin de mes y de trimestre, cierres bancarios locales.
- Factores externos cuando corresponda: tipos de cambio para caja en varias monedas, estacionalidad de su sector.
El fallo más común no es el modelo, sino los datos. Los nombres de clientes que no coinciden entre sistemas, las líneas bancarias sin referencia a una factura y los pagos registrados semanas después de haberse recibido distorsionan lo que aprende el modelo. Lea preparación de los datos financieros para la IA antes de construir, y resuelva primero la conciliación de las líneas bancarias con las facturas.
Cómo medir la precisión
Si no puede decir cuánto se equivoca su pronóstico, no puede decir si la IA ayudó. Use cuatro medidas en conjunto, porque cada una oculta algo que las demás muestran.
Tamaño del error. El MAE (error absoluto medio) es la desviación promedio en unidades monetarias. Es fácil de explicar: "nos desviamos en promedio 120 000". El MAPE (error porcentual absoluto medio) expresa la desviación como porcentaje del valor real, de modo que se pueden comparar líneas de distinto tamaño. Pero el MAPE tiene debilidades conocidas. No está definido cuando el valor real es cero, da valores extremos cerca de cero y penaliza de forma desigual los pronósticos por exceso y por defecto (Forecasting: Principles and Practice). El flujo de caja neto semanal puede rondar el cero o ser negativo, así que el MAPE sobre la caja neta es una trampa. Evalúe por separado los cobros brutos y los pagos brutos, o use una medida ponderada (error absoluto total dividido entre el total de valores reales).
Sesgo. El sesgo es el error promedio con signo: ¿pronostica sistemáticamente de más o de menos? Un pronóstico con poco tamaño de error pero un sesgo alcista constante lo arrullará hasta llevarlo a un déficit de caja. El sesgo es la medida que los tesoreros tienden a omitir, y es la que indica en qué dirección corregir.
Horizonte. La precisión cae a medida que se mira más lejos, así que repórtela por horizonte: la próxima semana, el próximo mes, el próximo trimestre. Una sola cifra global mezcla un buen pronóstico de corto plazo con uno débil de largo plazo. Fije la meta según la decisión: un pronóstico de 13 semanas que sustenta las necesidades de endeudamiento exige mayor precisión en las semanas 1 a 4 que en la semana 13.
Habilidad frente a una línea base. Compare con un pronóstico ingenuo. La medida escalada MASE lo hace: un valor inferior a uno significa que su pronóstico supera al pronóstico ingenuo promedio sobre los datos de entrenamiento (Forecasting: Principles and Practice).
Un ejemplo resuelto
Estas cifras son ilustrativas. Una empresa pronostica sus cobros semanales, en miles:
| Semana | Real | Pronóstico | Error (pronóstico menos real) | Error porcentual absoluto |
|---|---|---|---|---|
| 1 | 400 | 440 | +40 | 10% |
| 2 | 250 | 275 | +25 | 10% |
| 3 | 500 | 520 | +20 | 4% |
| 4 | 100 | 130 | +30 | 30% |
El MAPE es el promedio de los cuatro errores porcentuales: (10 + 10 + 4 + 30) / 4 = 13,5%. El error ponderado es el error absoluto total entre el total de valores reales: 115 / 1250 = 9,2%. El sesgo es el error promedio con signo: +115 / 4 = +28,75, es decir, todas las semanas se pronosticó de más. Ese último dato es el hallazgo. El tamaño del error parece tolerable, pero el modelo es sistemáticamente optimista, y un tesorero que confiara en él mantendría menos liquidez de la necesaria. La semana 4 también muestra por qué el MAPE engaña: una desviación absoluta pequeña en una semana pequeña produce un porcentaje grande.
Pruébelo bien
No juzgue un modelo con el historial con el que se ajustó, porque se verá mejor de lo que rendirá. Reserve datos recientes como conjunto de prueba, idealmente tan largo como su horizonte más largo. Mejor aún, use la evaluación de origen móvil (validación cruzada de series temporales): entrene con datos hasta una fecha, pronostique hacia adelante, registre el error, avance la fecha y repita, de modo que el modelo nunca vea el futuro que está prediciendo (Forecasting: Principles and Practice).
Ejemplos reales por función
Tesorería. Un tesorero corporativo ejecuta un pronóstico continuo de 13 semanas. El método directo cubre las semanas 1 a 4 con facturas conocidas y la nómina. Un modelo estadístico proyecta el resto no programado, y el tesorero revisa cada lunes la brecha frente a los valores reales. La encuesta de AFP coloca el pronóstico en lo más alto de la lista de dificultades de la tesorería, y el 63% lo considera una prioridad principal (AFP). Consulte IA en tesorería para ver el panorama más amplio de la tesorería.
Cuentas por cobrar. Un responsable de crédito entrega al equipo de caja una fecha de pago prevista para cada factura abierta en lugar de la fecha de vencimiento. Los clientes que pagan con 15 días de retraso se desplazan fuera de la semana que sugiere el contrato. El equipo de cobranza trabaja las facturas que el modelo señala como propensas a retrasarse todavía más.
FP&A. Un analista usa la línea base del modelo para las primeras 12 semanas y le superpone los eventos planeados. La línea base se vincula con el plan anual mediante IA en FP&A, y el rango de resultados puede someterse a pruebas de estrés con simulación Monte Carlo cuando la junta directiva pregunta qué pasa si las ventas se retrasan.
Fundadores y equipos de finanzas pequeños. Una startup con una sola persona de finanzas da seguimiento a su quema de caja y a su runway. Un modelo sencillo sobre el historial bancario y una lista corta de compromisos conocidos supera a una hoja de cálculo con supuestos optimistas, siempre que alguien registre las desviaciones.
Cómo implementarlo, paso a paso
- Defina primero la decisión. ¿El pronóstico es para la liquidez diaria, un plan de endeudamiento a 13 semanas o una verificación del presupuesto anual? Eso determina el horizonte y la meta de precisión.
- Fije la línea base. Mida el tamaño del error, el sesgo y el perfil por horizonte de su pronóstico actual durante al menos ocho a doce semanas. Esto es lo que la IA tiene que superar.
- Prepare los datos. Concilie las líneas bancarias con las facturas, depure los clientes duplicados y complete los vacíos en las fechas de pago. No se salte este paso.
- Divida el pronóstico por línea. Modele por separado cobros, nómina, impuestos, servicio de deuda y otros pagos. Use el método directo donde las partidas estén programadas.
- Empiece de forma sencilla. Ajuste una línea base estacional y uno o dos métodos estadísticos antes de recurrir al aprendizaje automático. Agregue modelos basados en factores o en comportamiento de pago donde los datos lo respalden.
- Haga pruebas retrospectivas con orígenes móviles. Evalúe cada candidato en tamaño del error, sesgo y horizonte, frente a la línea base ingenua.
- Combine lo que funcione. Promedie los mejores candidatos antes de construir algo complejo.
- Mantenga una capa de ajuste humano. Los eventos planeados y las partidas únicas entran como ajustes visibles, con nombre y con un responsable. Este es el paso de human-in-the-loop (persona en el circuito).
- Ejecute en paralelo durante un trimestre, y luego compare el pronóstico del modelo con el proceso anterior línea por línea.
- Revise las desviaciones cada semana. Registre qué líneas fallaron y por qué, y vuelva a entrenar según un calendario.
Errores comunes
- Juzgar con el historial ajustado. Un modelo que puntúa de manera brillante con los datos con los que se entrenó puede fallar el próximo mes. Reserve siempre datos de prueba.
- Reportar una sola cifra de precisión. Mezclar horizontes y líneas oculta dónde es débil el modelo.
- Ignorar el sesgo. Un error bajo con un pronóstico persistentemente alto es un riesgo de liquidez.
- Usar el MAPE sobre la caja neta. Los valores reales cercanos a cero o negativos lo vuelven inútil. Evalúe las líneas brutas.
- Saltarse la línea base. Si nunca compara con "la misma semana del año pasado", no puede demostrar que la IA aportó valor.
- Conciliación deficiente. Si las líneas bancarias no están vinculadas a las facturas, el modelo aprende el comportamiento de pago equivocado.
- Tratar al modelo como único responsable de la cifra. Alguien de finanzas debe ser responsable del pronóstico, incluidos los ajustes. Las habilidades importan aquí: solo el 34% de los profesionales de tesorería de la encuesta de AFP se considera eficaz en conocimientos de IA (AFP).
- No volver a entrenar nunca. El comportamiento de los clientes y sus propias condiciones cambian. Un modelo abandonado a su suerte se desvía.
Siguientes pasos
Si hace una sola cosa este mes, calcule el tamaño del error, el sesgo y el perfil por horizonte de su pronóstico actual durante el último trimestre. Eso le dirá si el problema es el ruido (un método mejor puede ayudar) o el sesgo (corregir unos pocos supuestos puede ayudar más). Luego revise sus datos de entrada con la guía de preparación de datos, lea cómo se vincula el pronóstico con la planeación en IA en FP&A y vea cómo un agente puede ejecutar la actualización de forma programada en el plano de un agente de IA para flujo de caja.
Head of Finance Strategy