Planificación de escenarios con IA para líderes de finanzas
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La planificación de escenarios con IA es el uso de aprendizaje automático y modelos de lenguaje para construir, ejecutar y explicar varias versiones de su futuro financiero a la vez, de modo que los líderes vean cómo responden los ingresos, el margen y la caja a distintos supuestos antes de comprometerse. El modelo hace el trabajo repetitivo: reconstruir el pronóstico bajo cada conjunto de supuestos, ordenar qué impulsores importan y redactar la explicación. Las personas siguen eligiendo los escenarios, siendo responsables de los supuestos y decidiendo qué hacer.
Esta guía está dirigida a CFOs, líderes de FP&A y directores de finanzas que ya manejan un presupuesto y un pronóstico continuo y quieren sacar más provecho de los escenarios. Cubre la diferencia entre escenarios, sensibilidades y Monte Carlo, dónde ayuda la IA, una configuración paso a paso, cómo presentar los resultados a una junta y dónde se equivoca el enfoque. Para la función en general, comience con el centro de IA en FP&A. Para el método de fondo, consulte la planificación de escenarios.
Datos clave
- En la encuesta AFP FP&A Benchmarking Survey de 2026 (332 profesionales de finanzas corporativas, realizada de agosto a septiembre de 2025), solo el 38% de las organizaciones usaba una planificación de escenarios estructurada (AFP).
- Los equipos de esa encuesta que usaban planificación de escenarios estructurada elaboraban sus presupuestos en 8,1 semanas en promedio, frente a 9,2 semanas de sus pares que no la usaban, lo que AFP calcula como un 11% más rápido (AFP).
- La misma encuesta reportó que quienes planifican escenarios se calificaban a sí mismos un 14% más alto en alineación estratégica y un 13% más alto en la integración de factores externos (AFP). Son calificaciones autoevaluadas, así que léalas como una asociación, no como prueba de causa.
- AFP distingue el análisis de sensibilidad (cambiar una variable y mantener constante el resto) de la planificación de escenarios estructurada (proyectar resultados en un rango de circunstancias) y considera al primero menos maduro (AFP).
- El equipo de planificación de Shell advirtió a los ejecutivos sobre la crisis energética de 1973 mediante escenarios, en un informe de 1972 que decía que el petróleo podía subir de unos $2 hasta $10 por barril (strategy+business).
Escenarios, sensibilidades y Monte Carlo: tres herramientas distintas
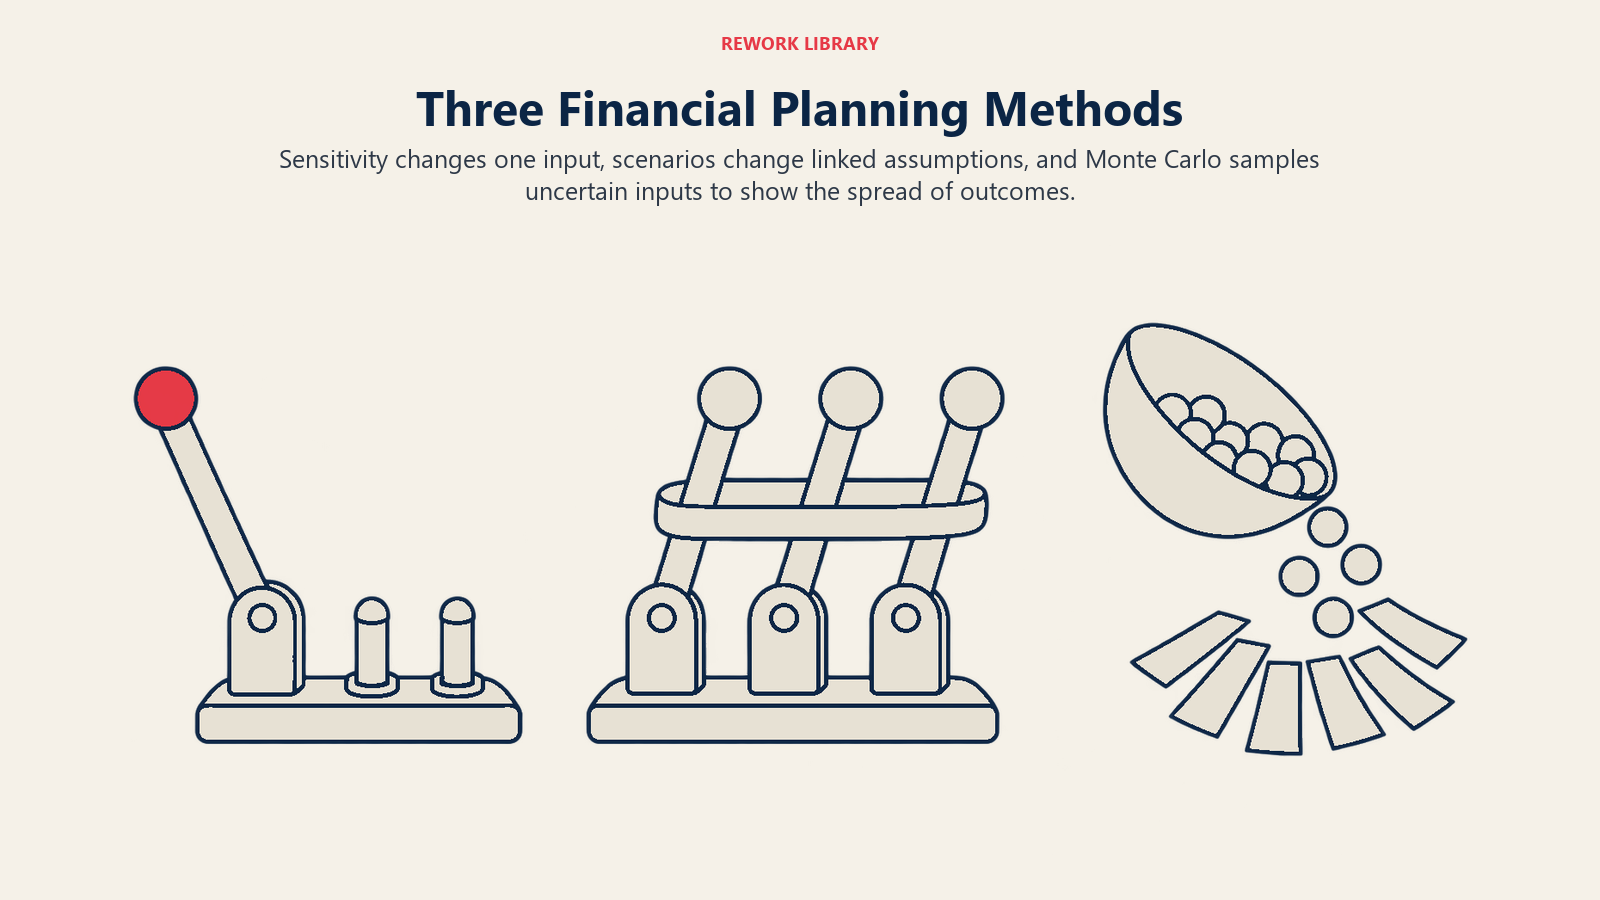
En los paquetes para la junta se confunden, y la confusión lleva a malas decisiones. Cada una responde una pregunta diferente.
| Método | La pregunta que responde | Cómo funciona | Resultado típico | Qué vigilar |
|---|---|---|---|---|
| Análisis de sensibilidad | ¿Qué variable de entrada, por sí sola, mueve más el resultado? | Cambia un impulsor a la vez y mantiene fijo el resto | Gráfico de tornado, impulsores ordenados | Los impulsores reales se mueven juntos, así que subestima los choques combinados |
| Análisis de escenarios | ¿Qué pasa si se cumple esta historia coherente? | Define de 3 a 5 futuros con nombre y supuestos vinculados | Vista comparada de P&L, caja y covenants | Demasiados escenarios, o escenarios en los que nadie cree |
| Simulación Monte Carlo | ¿Qué tan amplio es el rango de resultados y qué tan probables son los extremos? | Muestrea miles de combinaciones de variables inciertas a partir de rangos de probabilidad | Una distribución: mediana, escenario adverso, escenario favorable | El resultado es tan bueno como los rangos de entrada y sus correlaciones |
La idea de los escenarios tiene una larga historia en la planificación corporativa. El equipo de Shell bajo Pierre Wack usó los escenarios como historias alternativas y no como predicciones puntuales, y el objetivo era cambiar la manera de pensar de los gerentes, no enumerar todas las posibilidades (strategy+business). Ese sigue siendo el planteamiento correcto. Un escenario no es un pronóstico con otra etiqueta. Es una herramienta de decisión.
Monte Carlo es más antiguo que la mayoría del software financiero. Nicholas Metropolis y Stanislaw Ulam lo describieron en "The Monte Carlo Method", un artículo de 1949 en el Journal of the American Statistical Association, y la idea central no ha cambiado: ejecutar el mismo modelo muchas veces con entradas extraídas al azar y observar la dispersión de los resultados. La mecánica se explica en la simulación Monte Carlo. Lo que cambia la IA es el costo de prepararla y de explicarla.
Dónde ayuda realmente la IA
La IA no inventa sus escenarios por usted. Elimina la fricción que los rodea.
Construir la línea base. Un modelo de pronóstico entrenado con su historial y su estacionalidad le da un punto de partida defendible, de modo que los escenarios sean desviaciones de algo medido y no de una hoja de cálculo en la que nadie confía.
Encontrar los impulsores que importan. Las rutinas de importancia de variables y de sensibilidad ordenan qué entradas mueven más el EBITDA o la caja. En un negocio SaaS pueden ser la cancelación de clientes (churn) y la duración del ciclo de ventas. En un distribuidor pueden ser el costo del flete y los días de inventario. Saberlo mantiene el conjunto de escenarios pequeño y relevante.
Reconstruir el modelo con rapidez. En un proceso manual, un escenario nuevo significa copiar un libro de Excel, cambiar celdas y conciliar el resultado, lo que puede llevar días. Una configuración guiada por un modelo recalcula la vista completa de los tres estados financieros cuando cambia un impulsor, de modo que un analista puede probar diez variaciones en el tiempo en que un proceso manual prueba una.
Estimar los rangos de entrada. Para Monte Carlo se necesita un rango para cada variable incierta. La IA puede ajustar distribuciones a los datos históricos, como la dispersión de las tasas de cierre mensuales o de los retrasos de pago, y sugerir correlaciones entre las entradas. Un analista las revisa y las modifica.
Redactar la narrativa. Un modelo de lenguaje puede convertir los resultados de los escenarios en una explicación de primer borrador: qué cambió, qué impulsor lo causó, cuál es el detonante. Hay que entregarle las cifras ya calculadas y pedirle que las describa, nunca que las recuerde ni las recalcule.
Monitorear los detonantes. Una vez que existen los escenarios, un modelo puede vigilar los datos en vivo frente a las señales que usted definió y avisar cuando la realidad se encamina hacia el escenario adverso.
Ejemplos reales por función
- FP&A corporativo: Un equipo de finanzas con un pronóstico continuo a 18 meses ejecuta un escenario base, uno adverso (la demanda se debilita, la contratación continúa) y uno favorable (una renovación grande llega antes). La capa de IA vuelve a calcular el P&L y la vista de caja de cada uno en minutos y redacta el puente entre ellos.
- Tesorería y liquidez: Un tesorero somete el flujo de caja a pruebas de estrés con pagos de clientes más lentos y una ronda de financiamiento retrasada. La pregunta es cuánto dura la caja en cada caso. Consulte el pronóstico de flujo de caja con IA para ver cómo se construye el pronóstico de base.
- Ventas y operaciones de ingresos: Un CRO y un CFO modelan el cumplimiento de cuotas con distintas tasas de conversión del pipeline, y usan Monte Carlo para mostrar la probabilidad de caer dentro de una banda de ingresos en lugar de una sola cifra.
- Cadena de suministro y compras: Un fabricante varía a la vez los precios de las materias primas, los plazos de entrega de los proveedores y los tipos de cambio para ver la exposición del margen, y luego decide dónde cubrirse o contar con un segundo proveedor.
- Planificación de capital: Un equipo de proyecto extrae el costo de capex, el retraso y la demanda a partir de rangos y lee la dispersión de los rendimientos en lugar de una sola tasa interna de retorno.
- Prestamistas y covenants: Un CFO verifica, en cada escenario, si los índices de apalancamiento o de cobertura incumplirían las condiciones y para cuándo.
Un resultado ilustrativo de Monte Carlo
Las cifras de abajo son inventadas para mostrar la forma de un resultado, no son una referencia. Imagine una empresa con un saldo de caja al cierre del año de 12 millones en el escenario base. Una simulación extrae 10 000 combinaciones de crecimiento de ingresos, retrasos de cobro e inflación de costos a partir de rangos acordados por el equipo.
| Resultado (ilustrativo) | Caja al cierre del año | Cómo interpretarlo |
|---|---|---|
| Percentil 10 | 6,5 millones | Uno de cada diez años termina en este nivel o por debajo |
| Mediana | 12,0 millones | La mitad de las simulaciones queda por encima y la otra mitad por debajo |
| Percentil 90 | 17,0 millones | Uno de cada diez años termina en este nivel o por encima |
| Proporción de simulaciones por debajo del piso mínimo de liquidez de 8 millones | 22% | La cifra por la que la junta realmente preguntará |
Esa última fila es la útil. Un solo escenario base dice "12 millones" e invita a una falsa tranquilidad. La distribución dice que hay aproximadamente una probabilidad de una en cinco de incumplir su propio piso, lo que lleva a una conversación distinta sobre una línea de crédito o una pausa en las contrataciones.
Cómo configurarla, paso a paso
- Empiece por la decisión, no por el modelo. Escriba qué deben ayudar a decidir los escenarios: si levantar capital, contratar antes de que lleguen los ingresos, comprometerse con una planta o cumplir un covenant. Los escenarios sin una decisión asociada se vuelven un ejercicio de reporte.
- Ponga los datos en orden. Un modelo de escenarios hereda su mapeo de cuentas, sus jerarquías de clientes y productos y su historial. Corrija primero los duplicados y los mapeos inconsistentes. La preparación de los datos financieros para la IA enumera las verificaciones.
- Construya y pruebe retrospectivamente (backtest) la línea base. Pronostique un periodo cuya respuesta ya conoce y mida el error. Si la línea base falla por mucho en tiempos normales, los escenarios construidos sobre ella no serán mejores.
- Elija los impulsores. Use una corrida de sensibilidad para ordenar las entradas y conserve las pocas que importan. De cinco a ocho impulsores suele ser más que suficiente.
- Defina de 3 a 5 escenarios con nombre. Dé a cada uno un nombre claro, una historia, supuestos vinculados y un detonante. "La demanda se debilita y los clientes alargan los plazos de pago" es mejor que "Escenario B".
- Agregue rangos para Monte Carlo cuando la decisión trate del riesgo. Fije un mínimo, un valor más probable y un máximo para cada variable incierta, y decida qué variables se mueven juntas. La correlación es donde fracasan la mayoría de las simulaciones.
- Haga que una persona sea responsable de cada supuesto. Cada impulsor tiene un responsable con nombre en el negocio, como ventas para la tasa de cierre y operaciones para el plazo de entrega. Esa es una verdadera revisión human-in-the-loop, no una aprobación de trámite.
- Genere la narrativa a partir de los resultados calculados. Deje que el modelo de lenguaje haga el borrador y luego pida a un analista que cuadre cada cifra con el modelo antes de que salga a cualquier parte.
- Defina señales y una cadencia de revisión. Para cada escenario, enumere los dos o tres indicadores observables que indican que se está materializando, y quién los revisa y con qué frecuencia.
- Vuelva a ejecutar y compare. En cada cierre, compare los resultados reales con los escenarios, anote cuál estuvo más cerca y actualice los rangos.
Cómo presentar los escenarios a la junta
La junta no quiere un recorrido por el modelo. Quiere saber qué podría pasar, qué tan grave puede ser y qué hará la gerencia al respecto. Una estructura que funciona:
| Diapositiva o sección | Qué muestra | Por qué importa |
|---|---|---|
| La decisión sobre la mesa | La elección que informan los escenarios | Mantiene la discusión centrada en la acción |
| Escenario base y sus puntos débiles | Resultados principales y los dos o tres supuestos en los que más se apoya | Muestra dónde está el riesgo |
| Comparación de escenarios | De 3 a 4 escenarios con nombre, lado a lado, en ingresos, EBITDA, caja y covenants | Fácil de recorrer, difícil de malinterpretar |
| Rango de resultados | La distribución Monte Carlo como un gráfico de rango simple con el escenario adverso marcado | Muestra la probabilidad sin jerga |
| Señales | Indicadores y umbrales que indican en qué escenario se encuentra | Convierte los escenarios en monitoreo |
| Respuestas acordadas de antemano | Qué hace la gerencia ante cada detonante, como congelar contrataciones o disponer de la línea de crédito | Lo que más valora la junta |
| Anexo de supuestos | Impulsores, responsables, rangos y fuentes de datos | Permite el cuestionamiento sin saturar la presentación principal |
Unos pocos hábitos marcan la diferencia. Muestre rangos, no cifras únicas, y redondéelos. Diga con claridad que los rangos reflejan supuestos elegidos por personas. Nombre el escenario que considera más probable solo si puede defenderlo, y esté listo para explicar qué le haría cambiar de opinión. Deje la mecánica del modelo fuera de la presentación principal y póngala en el anexo.
Errores que conviene evitar
- Falsa precisión. Una simulación que imprime 12 347 291 como mediana invita a los lectores a creer que el modelo sabe más de lo que sabe. Redondee y muestre rangos.
- Rangos basura. Monte Carlo no crea información. Si los rangos de entrada son suposiciones, el resultado es una suposición pulida. Documente de dónde salió cada rango.
- Ignorar la correlación. Tratar los ingresos, los cobros y los costos como independientes subestima el escenario adverso combinado. En una recesión real tienden a moverse juntos.
- Demasiados escenarios. Con diez escenarios, ninguno se convierte en acción. De tres a cinco es suficiente.
- Modelos de lenguaje que hacen la aritmética. Mantenga los cálculos en el modelo o la hoja de cálculo y use el modelo de lenguaje para describir. Los modelos pueden enunciar cifras erróneas con fluidez, que es el problema de la alucinación de la IA.
- Escenarios que quedan en un estante. La propia historia de Shell muestra que tener escenarios no garantizaba actuar con base en ellos, según strategy+business. Sin detonantes ni respuestas acordadas de antemano, el trabajo se queda en lo académico.
- Líneas base que miran hacia atrás. Un modelo entrenado con años estables subestimará un cambio de régimen. Trate la línea base como una sola mirada y use los escenarios para probar lo que la historia no puede mostrar.
- Responsabilidad poco clara. Si nadie es responsable de un supuesto, nadie lo actualizará cuando cambien los hechos.
Qué hacer a continuación
Elija una decisión vigente de este trimestre, como un plan de contratación o un financiamiento, y construya tres escenarios en torno a ella con impulsores que ya pueda medir. Pruebe retrospectivamente la línea base, asigne un responsable a cada supuesto y escriba las señales antes de presentar. Si la decisión trata de liquidez, lea a continuación el pronóstico de flujo de caja con IA. Para ver el panorama más amplio de dónde encaja la IA en la función, consulte la IA en finanzas y contabilidad, y cuando esté listo para poner a trabajar un modelo de pronóstico, el agente de pronóstico con IA cubre qué construir.
Head of Finance Strategy