Previsão de fluxo de caixa com IA: métodos, dados e acurácia
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A previsão de fluxo de caixa com IA é o uso de modelos estatísticos e de aprendizado de máquina para prever recebimentos, pagamentos e saldos futuros a partir do seu histórico de pagamentos, das faturas em aberto e dos direcionadores do negócio, e depois medir o quanto essas previsões erraram para que possam melhorar. Prever é a parte fácil. As partes difíceis são colocar os dados certos no modelo, escolher um método que combine com os seus padrões de caixa e medir a acurácia com honestidade.
Este guia é para tesoureiros, controllers e CFOs que são donos de uma previsão de caixa e querem saber o que a IA muda nela. Ele cobre os métodos, os dados de entrada, como pontuar a acurácia (MAPE, viés e horizonte) e como conduzir um piloto. Se você quer a versão com agente, em que um sistema monta e atualiza a previsão sozinho, veja o blueprint do agente de fluxo de caixa com IA. Para o contexto mais amplo de planejamento, leia IA em FP&A e IA em tesouraria.
Fatos Principais
- Na AFP Treasury Benchmarking Survey de 2026 (425 profissionais de tesouraria, realizada em maio de 2026), 49% apontaram a previsão de caixa e de liquidez como a atividade mais desafiadora da tesouraria, e 63% a colocaram como a principal prioridade (AFP, setembro de 2026).
- A mesma pesquisa constatou que apenas 34% dos respondentes se consideram eficazes em conhecimento de IA, de modo que quem lê a previsão muitas vezes ainda não consegue avaliar o modelo por trás dela (AFP, setembro de 2026).
- A orientação dos manuais de previsão é julgar a acurácia com dados que o modelo não viu durante o ajuste, com um conjunto de teste "pelo menos tão grande quanto o horizonte máximo de previsão exigido" (Hyndman e Athanasopoulos, Forecasting: Principles and Practice).
- Erros percentuais como o MAPE ficam indefinidos quando o valor real é zero e geram valores extremos perto de zero, o que importa para o fluxo de caixa líquido (Forecasting: Principles and Practice).
- Tirar a média de previsões de vários métodos costuma melhorar a acurácia, e as médias simples se mostraram difíceis de superar por ponderações mais complexas (Forecasting: Principles and Practice).
O que a IA acrescenta a uma previsão de caixa
A maioria das previsões de caixa já existe em uma planilha: saldo inicial, recebimentos esperados, pagamentos programados, saldo final. A estrutura está certa. O que dá errado são os dados de entrada. Os recebimentos chegam depois do vencimento. Um grande pagamento a fornecedor é antecipado. Alguém mantém a premissa do mês passado porque atualizá-la dá trabalho.
A IA melhora a estimativa de prazo e de valor de cada item, e atualiza a previsão inteira com mais frequência do que uma pessoa consegue. Três coisas mudam na prática:
- O prazo de pagamento é aprendido, não presumido. Em vez de "o cliente paga em 30 dias", um modelo aprende que este cliente paga em 41 dias, em média, e mais tarde em dezembro.
- Os padrões são encontrados no histórico. Sazonalidade, concentração no fim do mês e o ritmo da folha aparecem na análise de séries temporais sem que ninguém escreva uma regra.
- Os erros viram dados. Cada diferença entre previsão e realizado é registrada, de modo que a previsão melhora em vez de ser sobrescrita todo mês.
Nada disso elimina os julgamentos: uma aquisição planejada, uma disputa com um cliente, uma rodada de captação. Eles continuam com as pessoas, e o modelo deve mostrá-los como ajustes separados e identificados.
Os principais métodos, comparados
Você não precisa escolher um único método para toda a previsão. Cada linha de caixa se comporta de um jeito, e a resposta certa costuma ser uma combinação.
| Método | Como funciona | Melhor para | Principal fraqueza |
|---|---|---|---|
| Naive e naive sazonal | O próximo período é igual ao último, ou ao mesmo período do ano anterior | Uma baseline a superar; fluxos estáveis e repetitivos | Ignora tudo o que mudou |
| Direto (baseado em cronograma) | Soma faturas, folha, aluguel e serviço da dívida conhecidos por data de vencimento | As próximas 1 a 4 semanas, em que os itens são conhecidos | Não captura atrasos de pagamento nem itens não programados |
| Suavização exponencial e ARIMA | Ajusta tendência e sazonalidade a um histórico | Recebimentos ou pagamentos agregados com ritmo claro | Tem dificuldade com rupturas repentinas e históricos esparsos |
| Regressão e gradient boosting | Usa direcionadores (vendas, quadro de pessoal, efeitos de calendário) como entradas | Linhas ligadas à atividade do negócio | Exige dados de direcionadores limpos; pode sofrer sobreajuste |
| Modelos de comportamento de pagamento | Prevê quando cada fatura em aberto será de fato paga | Contas a receber, onde se concentra o risco de prazo | Exige histórico por fatura de cada cliente ou segmento |
| Combinações e híbridos | Tira a média ou pondera vários métodos | A maioria das previsões de médio prazo | Mais coisas a manter e a explicar |
Duas coisas valem a pena saber sobre esta tabela. Primeiro, uma baseline simples não é uma ofensa ao aprendizado de máquina, é a régua. Se um modelo complexo não consegue superar "a mesma semana do ano passado", ele não mereceu o seu lugar. Segundo, combinar métodos tem boa sustentação. A pesquisa em previsão constata que tirar a média de várias previsões muitas vezes supera escolher uma só, e que médias com pesos iguais são difíceis de melhorar (Forecasting: Principles and Practice). A grande competição de previsão M4 testou métodos em 100.000 séries reais e é a referência habitual quando se debate métodos estatísticos versus aprendizado de máquina. Teste os dois no seu próprio histórico de caixa antes de aceitar a afirmação de quem quer que seja.
Os modelos de comportamento de pagamento merecem menção especial porque os recebimentos de clientes costumam ser a linha mais difícil de datar na previsão. IA em contas a receber explica como funciona a previsão de atrasos de pagamento. O mesmo modelo que pontua o risco de cobrança pode alimentar diretamente a previsão de caixa.
Dados de entrada: o que o modelo precisa
Um modelo é tão bom quanto o que ele lê. Estes são os dados em que uma previsão de caixa prática se apoia, mais ou menos em ordem de impacto:
- Histórico de transações bancárias, de pelo menos dois anos, para que a sazonalidade possa ser vista. A granularidade diária ou semanal é a ideal.
- Faturas em aberto e pagas (contas a receber e a pagar) com data de emissão, data de vencimento, data de pagamento, valor, cliente ou fornecedor e condições.
- Compromissos programados: calendário da folha, pagamentos de impostos, parcelas de empréstimos, aluguéis, aprovações de capex.
- Direcionadores do negócio: pipeline de vendas, bookings, plano de quadro de pessoal, cronograma de produção, promoções.
- Efeitos de calendário: feriados, dias de folha, fim de mês e de trimestre, fechamentos de bancos locais.
- Fatores externos, quando relevantes: taxas de câmbio para caixa em várias moedas, sazonalidade do seu setor.
A falha mais comum não é o modelo, é o dado. Nomes de clientes que não batem entre sistemas, linhas bancárias sem referência a uma fatura e pagamentos registrados semanas depois de entrarem distorcem o que o modelo aprende. Leia prontidão dos dados financeiros para IA antes de construir e corrija primeiro o pareamento entre linhas bancárias e faturas.
Como medir a acurácia
Se você não consegue dizer o quanto a sua previsão erra, não consegue dizer se a IA ajudou. Use quatro medidas em conjunto, porque cada uma esconde algo que as outras mostram.
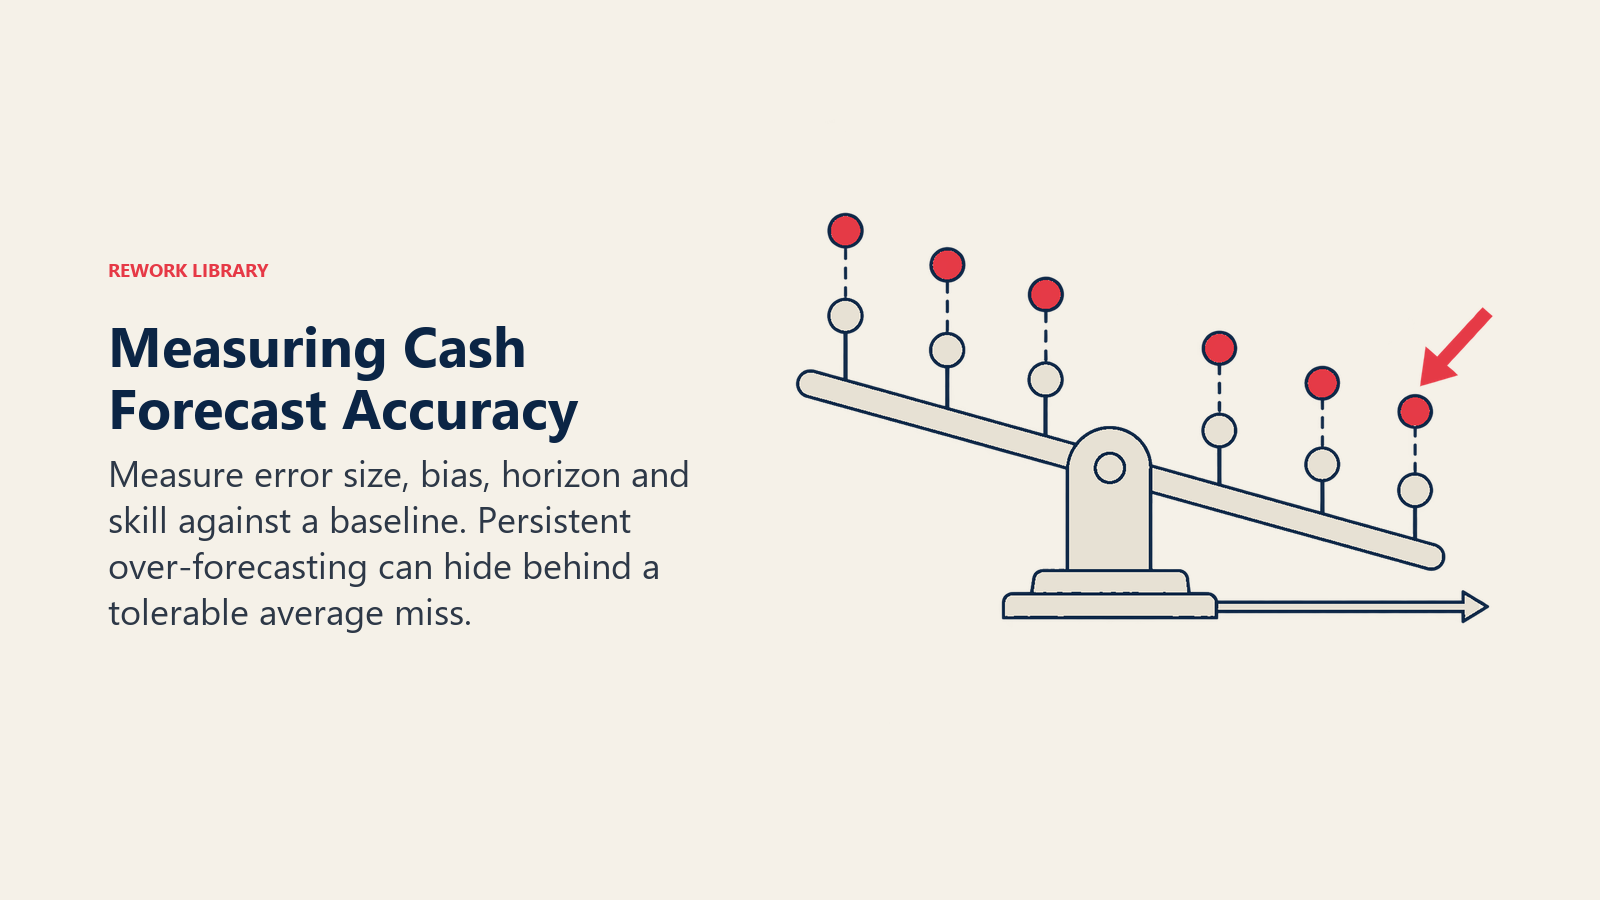
Tamanho do erro. O MAE (erro absoluto médio) é o desvio médio em unidades monetárias. É fácil de explicar: "erramos em média 120.000". O MAPE (erro percentual absoluto médio) expressa o desvio como percentual do realizado, de modo que se podem comparar linhas de tamanhos diferentes. Mas o MAPE tem fraquezas conhecidas. Fica indefinido quando o realizado é zero, gera valores extremos perto de zero e penaliza de forma desigual previsões acima e abaixo do realizado (Forecasting: Principles and Practice). O fluxo de caixa líquido semanal pode ficar perto de zero ou negativo, então o MAPE sobre o caixa líquido é uma armadilha. Pontue separadamente os recebimentos brutos e os pagamentos brutos, ou use uma medida ponderada (erro absoluto total dividido pelo total dos valores realizados).
Viés. O viés é o erro médio com sinal: você prevê de forma consistente valores altos ou baixos demais? Uma previsão com erro pequeno mas viés constante para cima vai levá-lo a uma falta de caixa sem que você perceba. O viés é a medida que os tesoureiros tendem a pular, e é a que diz em que direção corrigir.
Horizonte. A acurácia cai à medida que você olha mais à frente, então relate-a por horizonte: próxima semana, próximo mês, próximo trimestre. Um único número geral mistura uma boa previsão de curto prazo com uma fraca de longo prazo. Defina a meta pela decisão: uma previsão de 13 semanas que orienta empréstimos exige acurácia mais rigorosa nas semanas 1 a 4 do que na semana 13.
Habilidade em relação a uma baseline. Compare com uma previsão naive. A medida escalada MASE faz isso: um valor abaixo de um significa que a sua previsão supera a previsão naive média nos dados de treinamento (Forecasting: Principles and Practice).
Um exemplo prático
Estes números são ilustrativos. Uma empresa prevê os recebimentos semanais, em milhares:
| Semana | Realizado | Previsão | Erro (previsão menos realizado) | % de erro absoluto |
|---|---|---|---|---|
| 1 | 400 | 440 | +40 | 10% |
| 2 | 250 | 275 | +25 | 10% |
| 3 | 500 | 520 | +20 | 4% |
| 4 | 100 | 130 | +30 | 30% |
O MAPE é a média dos quatro erros percentuais: (10 + 10 + 4 + 30) / 4 = 13,5%. O erro ponderado é o erro absoluto total sobre o total dos valores realizados: 115 / 1.250 = 9,2%. O viés é o erro médio com sinal: +115 / 4 = +28,75, ou seja, todas as semanas foram previstas acima do realizado. Essa última linha é a descoberta. O tamanho do erro parece tolerável, mas o modelo é sistematicamente otimista, e um tesoureiro que confiasse nele manteria menos liquidez do que o necessário. A semana 4 também mostra por que o MAPE engana: um desvio absoluto pequeno numa semana pequena produz um percentual grande.
Teste direito
Não julgue um modelo pelo histórico a que ele foi ajustado, porque ele vai parecer melhor do que será. Separe os dados recentes como conjunto de teste, de preferência tão longo quanto o seu horizonte mais longo. Melhor ainda, use a avaliação com origem móvel (validação cruzada de séries temporais): treine com os dados até uma data, preveja adiante, registre o erro, avance a data e repita, de modo que o modelo nunca veja o futuro que está prevendo (Forecasting: Principles and Practice).
Exemplos reais por função
Tesouraria. Um tesoureiro corporativo roda uma previsão contínua de 13 semanas. O método direto cobre as semanas 1 a 4 com faturas e folha conhecidas. Um modelo estatístico projeta o restante não programado, e o tesoureiro revisa a diferença para o realizado toda segunda-feira. A pesquisa da AFP coloca a previsão no topo da lista de dificuldades da tesouraria, e 63% a chamam de prioridade máxima (AFP). Veja IA em tesouraria para o quadro mais amplo da tesouraria.
Contas a receber. Um analista de crédito entrega à equipe de caixa uma data de pagamento prevista para cada fatura em aberto, em vez da data de vencimento. Os clientes que pagam com 15 dias de atraso são tirados da semana que o contrato sugere. A equipe de cobrança trabalha as faturas que o modelo sinaliza como prováveis de atrasar ainda mais.
FP&A. Um analista usa a baseline do modelo para as primeiras 12 semanas e sobrepõe os eventos planejados. A baseline se liga ao plano anual por meio de IA em FP&A, e a faixa de resultados pode ser testada sob estresse com a simulação de Monte Carlo quando o conselho de administração perguntar o que acontece se as vendas escorregarem.
Fundadores e pequenas equipes financeiras. Uma startup com uma só pessoa nas finanças acompanha o burn rate e o runway. Um modelo simples sobre o histórico bancário e uma lista curta de compromissos conhecidos supera uma planilha com premissas otimistas, desde que alguém registre os erros.
Como implantar, passo a passo
- Defina primeiro a decisão. A previsão é para a liquidez diária, para um plano de empréstimos de 13 semanas ou para uma checagem do orçamento anual? Isso define o horizonte e a meta de acurácia.
- Defina a baseline. Meça o tamanho do erro, o viés e o perfil por horizonte da sua previsão atual por pelo menos oito a doze semanas. É isso que a IA precisa superar.
- Prepare os dados. Pareie as linhas bancárias com as faturas, elimine clientes duplicados e preencha as lacunas nas datas de pagamento. Não pule esta etapa.
- Divida a previsão por linha. Modele separadamente recebimentos, folha, impostos, serviço da dívida e outros pagamentos. Use o método direto onde os itens são programados.
- Comece simples. Ajuste uma baseline sazonal e um ou dois métodos estatísticos antes de qualquer aprendizado de máquina. Acrescente modelos baseados em direcionadores ou em comportamento de pagamento onde os dados sustentarem.
- Faça backtest com origens móveis. Pontue cada candidato em tamanho do erro, viés e horizonte, contra a baseline naive.
- Combine o que funciona. Tire a média dos melhores candidatos antes de construir qualquer coisa complexa.
- Mantenha uma camada de ajuste humano. Eventos planejados e itens pontuais entram como ajustes visíveis, nomeados e com um responsável. Esta é a etapa de human-in-the-loop.
- Rode em paralelo por um trimestre e depois compare a previsão do modelo com o processo antigo, linha por linha.
- Revise os erros toda semana. Registre quais linhas erraram e por quê, e retreine em um calendário definido.
Erros comuns
- Julgar pelo histórico ajustado. Um modelo que vai brilhantemente nos dados em que foi treinado pode falhar no mês seguinte. Sempre separe dados de teste.
- Relatar um único número de acurácia. Misturar horizontes e linhas esconde onde o modelo é fraco.
- Ignorar o viés. Erro baixo com previsão persistentemente acima do realizado é um risco de liquidez.
- Usar MAPE sobre o caixa líquido. Valores reais perto de zero ou negativos o tornam sem sentido. Pontue as linhas brutas.
- Pular a baseline. Se você nunca compara com "a mesma semana do ano passado", não consegue provar que a IA agregou valor.
- Conciliação suja. Se as linhas bancárias não estão ligadas às faturas, o modelo aprende o comportamento de pagamento errado.
- Tratar o modelo como único dono do número. Alguém em finanças precisa ser dono da previsão, inclusive dos ajustes. As competências importam aqui: apenas 34% dos profissionais de tesouraria da pesquisa da AFP se consideram eficazes em conhecimento de IA (AFP).
- Nunca retreinar. O comportamento dos clientes e as suas próprias condições mudam. Um modelo deixado sozinho sofre deriva.
Próximos passos
Se você fizer uma só coisa neste mês, calcule o tamanho do erro, o viés e o perfil por horizonte da sua previsão atual no último trimestre. Isso mostra se o problema é ruído (um método melhor pode ajudar) ou viés (corrigir algumas premissas pode ajudar mais). Depois, verifique os seus dados de entrada com o guia de prontidão dos dados, leia como a previsão se liga ao planejamento em IA em FP&A e veja como um agente pode rodar a atualização em um calendário no blueprint do agente de fluxo de caixa com IA.
Head of Finance Strategy