Ramalan Aliran Tunai dengan AI: Kaedah, Data dan Ketepatan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ramalan aliran tunai dengan AI ialah penggunaan model statistik dan pembelajaran mesin untuk meramalkan penerimaan, pembayaran dan baki tunai pada masa hadapan daripada sejarah pembayaran, invois terbuka dan pemacu perniagaan anda, kemudian mengukur sejauh mana ramalan itu tersasar supaya ia boleh diperbaiki. Membuat ramalan itu bahagian yang mudah. Bahagian yang sukar ialah memasukkan data yang betul ke dalam model, memilih kaedah yang sesuai dengan corak tunai anda, dan mengukur ketepatan dengan jujur.
Panduan ini ditujukan kepada bendahari, pengawal kewangan (controller) dan CFO yang memiliki ramalan tunai dan ingin tahu apa yang AI ubah padanya. Ia merangkumi kaedah, input data, cara menilai ketepatan (MAPE, bias dan ufuk), dan cara menjalankan projek rintis. Jika anda mahukan versi ejen, iaitu sistem yang membina dan menyegarkan ramalan sendiri, lihat pelan tindakan ejen aliran tunai AI. Untuk konteks perancangan yang lebih luas, baca AI dalam FP&A dan AI dalam treasury.
Fakta Utama
- Dalam Tinjauan Penanda Aras Treasury AFP 2026 (425 pengamal treasury, dijalankan pada Mei 2026), 49% menamakan ramalan tunai dan kecairan sebagai aktiviti treasury yang paling mencabar, dan 63% meletakkannya sebagai keutamaan teratas (AFP, September 2026).
- Tinjauan yang sama mendapati hanya 34% responden menilai diri mereka berkesan dalam pengetahuan AI, jadi orang yang membaca ramalan itu sering belum dapat menilai model di sebaliknya (AFP, September 2026).
- Panduan buku teks peramalan ialah menilai ketepatan pada data yang tidak dilihat model semasa pemadanan, dengan set ujian "sekurang-kurangnya sebesar ufuk ramalan maksimum yang diperlukan" (Hyndman dan Athanasopoulos, Forecasting: Principles and Practice).
- Ralat peratusan seperti MAPE tidak tertakrif apabila nilai sebenar ialah sifar dan menghasilkan nilai melampau berhampiran sifar, yang penting bagi aliran tunai bersih (Forecasting: Principles and Practice).
- Purata ramalan daripada beberapa kaedah sering meningkatkan ketepatan, dan purata ringkas terbukti sukar dikalahkan oleh pemberatan yang lebih rumit (Forecasting: Principles and Practice).
Apa yang AI Tambahkan pada Ramalan Tunai
Kebanyakan ramalan tunai sudah wujud dalam hamparan: baki pembukaan, penerimaan dijangka, pembayaran berjadual, baki penutup. Strukturnya baik. Yang bermasalah ialah input. Penerimaan tiba lewat daripada tarikh matang. Pembayaran pembekal yang besar didahulukan. Seseorang mengekalkan andaian bulan lepas kerana mengemas kininya meletihkan.
AI memperbaiki anggaran masa dan jumlah bagi setiap item, dan ia menyegarkan keseluruhan ramalan lebih kerap daripada yang mampu dilakukan seseorang. Tiga perkara berubah dalam amalan:
- Masa pembayaran dipelajari, bukan diandaikan. Daripada "pelanggan membayar dalam 30 hari," model mempelajari bahawa pelanggan ini membayar purata dalam 41 hari, dan lebih lewat pada bulan Disember.
- Corak ditemui dalam sejarah. Kemusiman, pengelompokan hujung bulan dan rentak gaji muncul dalam analisis siri masa tanpa sesiapa menulis peraturan.
- Ralat menjadi data. Setiap perbezaan antara ramalan dengan nilai sebenar direkodkan, jadi ramalan bertambah baik dan bukan ditulis ganti setiap bulan.
Tiada satu pun daripada ini menghapuskan keputusan yang memerlukan pertimbangan: pengambilalihan yang dirancang, pertikaian pelanggan, pusingan pembiayaan. Perkara itu kekal pada manusia, dan model harus memaparkannya sebagai pelarasan yang berasingan dan berlabel.
Kaedah Utama, Dibandingkan
Anda tidak perlu memilih satu kaedah untuk keseluruhan ramalan. Baris tunai yang berbeza berkelakuan berbeza, dan jawapan yang betul sering ialah gabungan.
| Kaedah | Cara ia berfungsi | Paling sesuai untuk | Kelemahan utama |
|---|---|---|---|
| Naif dan naif bermusim | Tempoh seterusnya sama dengan tempoh lepas, atau tempoh yang sama tahun lepas | Garis dasar untuk dikalahkan; aliran stabil yang berulang | Mengabaikan apa-apa yang telah berubah |
| Langsung (berasaskan jadual) | Menjumlahkan invois, gaji, sewa dan bayaran hutang yang diketahui mengikut tarikh matang | 1 hingga 4 minggu akan datang, apabila item diketahui | Terlepas pembayaran lewat dan item tidak berjadual |
| Pelicinan eksponen dan ARIMA | Memadankan trend dan kemusiman kepada sejarah | Penerimaan atau pembayaran agregat dengan rentak yang jelas | Bergelut dengan perubahan mendadak dan sejarah yang jarang |
| Regresi dan gradient boosting | Menggunakan pemacu (jualan, bilangan kakitangan, kesan kalendar) sebagai input | Baris yang berkait dengan aktiviti perniagaan | Memerlukan data pemacu yang bersih; boleh terlebih padan |
| Model tingkah laku pembayaran | Meramalkan bila setiap invois terbuka akan benar-benar dibayar | Akaun belum terima, tempat risiko masa tertumpu | Memerlukan sejarah peringkat invois bagi setiap pelanggan atau segmen |
| Gabungan dan hibrid | Mengambil purata atau memberatkan beberapa kaedah | Kebanyakan ramalan jangka sederhana | Lebih banyak untuk diselenggara dan diterangkan |
Dua perkara patut diketahui tentang jadual ini. Pertama, garis dasar yang ringkas bukan penghinaan kepada pembelajaran mesin, ia ialah tolok ukurnya. Jika model yang kompleks tidak dapat mengalahkan "minggu yang sama tahun lepas," ia belum layak menempatkan dirinya. Kedua, penggabungan kaedah mendapat sokongan kukuh. Penyelidikan peramalan mendapati bahawa mengambil purata beberapa ramalan sering mengatasi memilih satu, dan purata berpemberat sama sukar diperbaiki (Forecasting: Principles and Practice). Pertandingan peramalan M4 yang besar menguji kaedah pada 100,000 siri sebenar, dan ia menjadi rujukan lazim apabila orang berbahas tentang kaedah statistik berbanding pembelajaran mesin. Uji kedua-duanya pada sejarah tunai anda sendiri sebelum menerima dakwaan sesiapa.
Model tingkah laku pembayaran wajar disebut khas kerana penerimaan pelanggan sering menjadi baris yang paling sukar ditentukan masanya dalam ramalan. AI dalam akaun belum terima menerangkan cara ramalan pembayaran lewat berfungsi. Model yang sama yang menilai risiko kutipan boleh menyuap terus ke dalam ramalan tunai.
Input Data: Apa yang Diperlukan Model
Model hanya sebaik apa yang dibacanya. Inilah yang digunakan oleh penyediaan ramalan tunai yang praktikal, mengikut kira-kira urutan kesan:
- Sejarah transaksi bank, sekurang-kurangnya dua tahun, supaya kemusiman dapat dilihat. Butiran harian atau mingguan adalah ideal.
- Invois terbuka dan berbayar (akaun belum terima dan akaun belum bayar) dengan tarikh dikeluarkan, tarikh matang, tarikh bayaran, jumlah, pelanggan atau pembekal dan terma.
- Komitmen berjadual: kalendar gaji, bayaran cukai, bayaran balik pinjaman, pajakan, kelulusan capex.
- Pemacu perniagaan: pipeline jualan, tempahan, pelan bilangan kakitangan, jadual pengeluaran, promosi.
- Kesan kalendar: cuti umum, hari gaji, hujung bulan dan hujung suku tahun, penutupan bank tempatan.
- Faktor luaran jika berkaitan: kadar mata wang untuk tunai berbilang mata wang, kemusiman dalam industri anda.
Kegagalan yang paling lazim bukan pada model, tetapi pada data. Nama pelanggan yang tidak sepadan merentas sistem, baris bank tanpa rujukan kepada invois, dan pembayaran yang direkodkan berminggu-minggu selepas ia diterima, semuanya mencemarkan apa yang dipelajari model. Baca kesediaan data kewangan untuk AI sebelum anda membina, dan baiki pemadanan baris bank kepada invois terlebih dahulu.
Cara Mengukur Ketepatan
Jika anda tidak dapat menyatakan seberapa salah ramalan anda, anda tidak dapat menyatakan sama ada AI membantu. Gunakan empat ukuran bersama, kerana setiap satu menyembunyikan sesuatu yang ditunjukkan oleh yang lain.
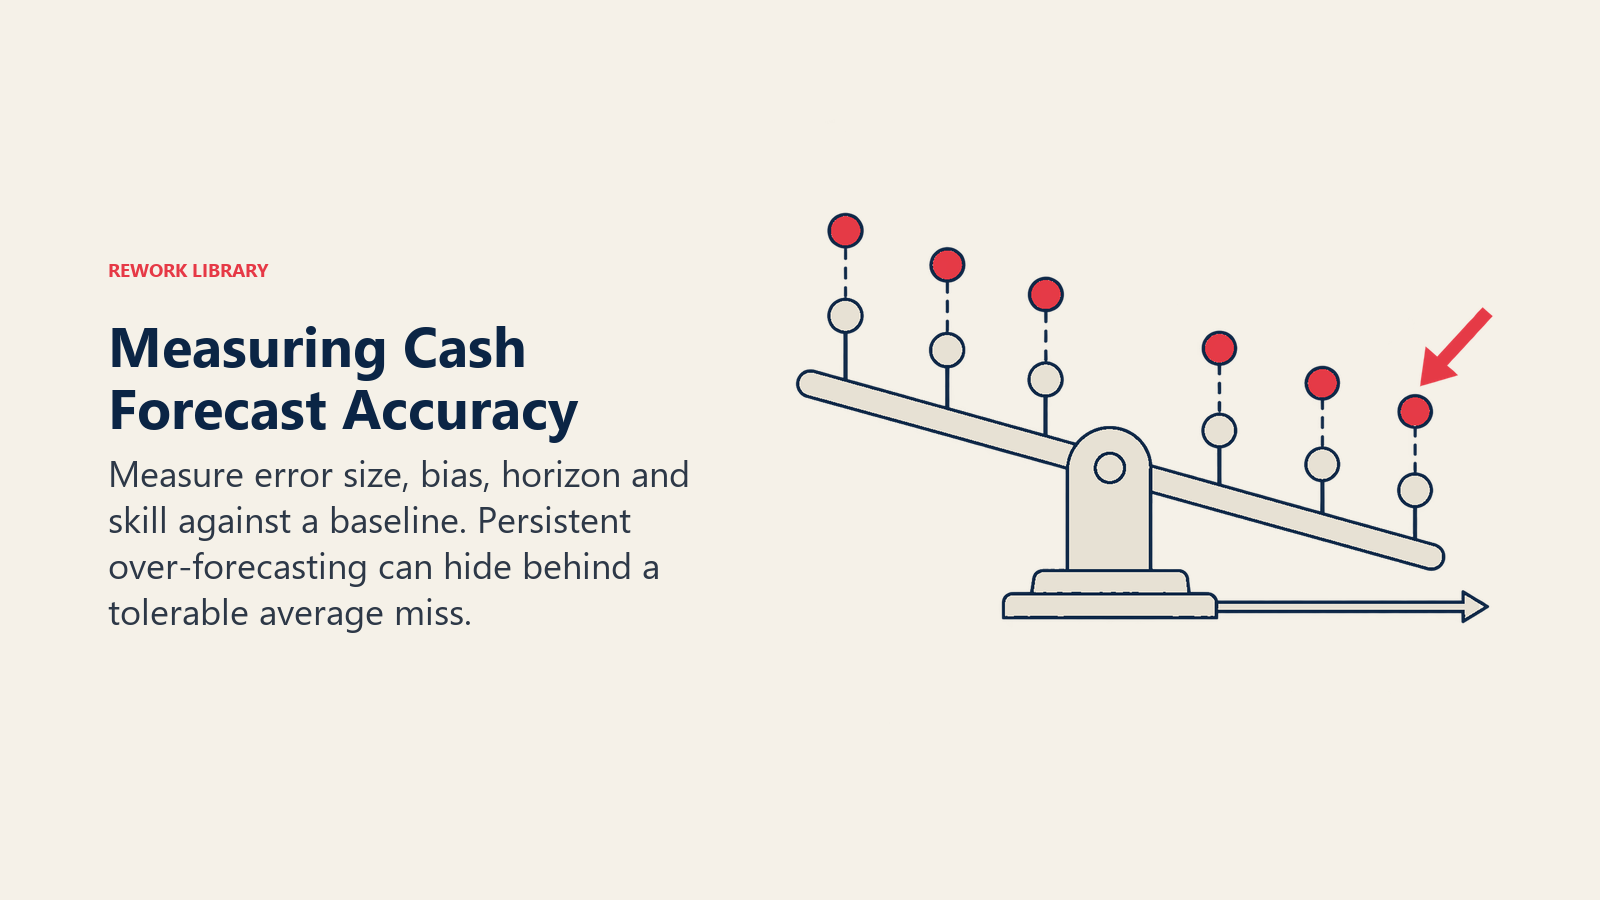
Saiz ralat. MAE (purata ralat mutlak) ialah purata ketersasaran dalam unit mata wang. Ia mudah diterangkan: "kita tersasar purata 120,000." MAPE (purata ralat peratusan mutlak) menyatakan ketersasaran sebagai peratusan daripada nilai sebenar, jadi anda boleh membandingkan baris yang berlainan saiz. Namun MAPE mempunyai kelemahan yang diketahui. Ia tidak tertakrif apabila nilai sebenar ialah sifar, memberi nilai melampau berhampiran sifar, dan menghukum ramalan terlebih dan terkurang secara tidak sama (Forecasting: Principles and Practice). Aliran tunai bersih mingguan boleh berada berhampiran sifar atau menjadi negatif, jadi MAPE pada tunai bersih ialah perangkap. Nilaikan penerimaan kasar dan pembayaran kasar secara berasingan, atau gunakan ukuran berpemberat (jumlah ralat mutlak dibahagikan dengan jumlah nilai sebenar).
Bias. Bias ialah purata ralat bertanda: adakah anda sentiasa meramal terlalu tinggi atau terlalu rendah? Ramalan dengan saiz ralat yang rendah tetapi bias menaik yang tetap akan mengelabui anda sehingga berlaku kekurangan tunai. Bias ialah ukuran yang cenderung dilangkau oleh bendahari, dan ia yang memberitahu arah pembetulan.
Ufuk. Ketepatan menurun apabila anda melihat lebih jauh ke hadapan, jadi laporkannya mengikut ufuk: minggu depan, bulan depan, suku tahun depan. Satu nombor keseluruhan mencampurkan ramalan jangka pendek yang baik dengan ramalan jangka panjang yang lemah. Tetapkan sasaran mengikut keputusan: ramalan 13 minggu yang memacu pinjaman memerlukan ketepatan lebih ketat pada minggu 1 hingga 4 berbanding minggu 13.
Kemahiran berbanding garis dasar. Bandingkan dengan ramalan naif. Ukuran berskala MASE melakukan ini: nilai di bawah satu bermakna ramalan anda mengalahkan purata ramalan naif pada data latihan (Forecasting: Principles and Practice).
Contoh kerja
Angka ini sekadar ilustrasi. Sebuah syarikat meramalkan penerimaan mingguan, dalam ribuan:
| Minggu | Sebenar | Ramalan | Ralat (ramalan tolak sebenar) | Ralat % mutlak |
|---|---|---|---|---|
| 1 | 400 | 440 | +40 | 10% |
| 2 | 250 | 275 | +25 | 10% |
| 3 | 500 | 520 | +20 | 4% |
| 4 | 100 | 130 | +30 | 30% |
MAPE ialah purata empat ralat peratusan: (10 + 10 + 4 + 30) / 4 = 13.5%. Ralat berpemberat ialah jumlah ralat mutlak dibahagikan dengan jumlah nilai sebenar: 115 / 1,250 = 9.2%. Bias ialah purata ralat bertanda: +115 / 4 = +28.75, jadi setiap minggu diramal terlalu tinggi. Baris terakhir itulah penemuannya. Saiz ralat kelihatan boleh diterima, tetapi model itu secara sistematik terlalu optimistik, dan bendahari yang bergantung padanya akan menyimpan kecairan lebih rendah daripada yang diperlukan. Minggu 4 juga menunjukkan mengapa MAPE mengelirukan: ketersasaran mutlak yang kecil pada minggu yang kecil menghasilkan peratusan yang besar.
Ujilah dengan betul
Jangan menilai model pada sejarah yang digunakan untuk memadankannya, kerana ia akan kelihatan lebih baik daripada prestasi sebenarnya. Asingkan data terkini sebagai set ujian, sebaik-baiknya sepanjang ufuk terpanjang anda. Lebih baik lagi, gunakan penilaian asal bergulir (pengesahan silang siri masa): latih pada data sehingga satu tarikh, ramal ke hadapan, rekod ralat, majukan tarikh dan ulang, supaya model tidak pernah melihat masa depan yang sedang diramalnya (Forecasting: Principles and Practice).
Contoh Sebenar mengikut Fungsi
Treasury. Seorang bendahari korporat menjalankan ramalan bergulir 13 minggu. Kaedah langsung merangkumi minggu 1 hingga 4 daripada invois dan gaji yang diketahui. Model statistik memproyeksikan bakinya yang tidak berjadual, dan bendahari menyemak jurang kepada nilai sebenar setiap hari Isnin. Tinjauan AFP meletakkan peramalan di puncak senarai kesukaran treasury, dan 63% menyebutnya keutamaan teratas (AFP). Lihat AI dalam treasury untuk gambaran treasury yang lebih luas.
Akaun belum terima. Seorang pengawal kredit memberi pasukan tunai tarikh bayaran yang diramalkan bagi setiap invois terbuka, bukannya tarikh matang. Pelanggan yang membayar lewat 15 hari dialihkan keluar daripada minggu yang dicadangkan oleh kontrak. Pasukan kutipan menumpukan pada invois yang ditandakan model sebagai berkemungkinan tergelincir lebih jauh.
FP&A. Seorang penganalisis menggunakan garis dasar model untuk 12 minggu pertama dan menambah peristiwa yang dirancang di atasnya. Garis dasar itu dikaitkan dengan pelan tahunan melalui AI dalam FP&A, dan julat hasil boleh diuji tekanan dengan simulasi Monte Carlo apabila lembaga pengarah bertanya apa yang berlaku jika jualan merosot.
Pengasas dan pasukan kewangan kecil. Sebuah syarikat permulaan dengan seorang ketua kewangan menjejaki kadar pembakaran dan landasan tunai. Model ringkas pada sejarah bank dan senarai pendek komitmen yang diketahui mengatasi hamparan yang penuh andaian penuh harapan, selagi ada orang yang merekod ketersasaran.
Cara Melaksanakannya, Langkah demi Langkah
- Tentukan keputusan dahulu. Adakah ramalan itu untuk kecairan harian, pelan pinjaman 13 minggu, atau semakan belanjawan tahunan? Itu menetapkan ufuk dan sasaran ketepatan.
- Tetapkan garis dasar. Ukur saiz ralat, bias dan profil ufuk ramalan semasa anda selama sekurang-kurangnya lapan hingga dua belas minggu. Inilah yang perlu dikalahkan oleh AI.
- Sediakan data. Padankan baris bank dengan invois, nyahduplikasi pelanggan, dan isi jurang dalam tarikh bayaran. Jangan langkau langkah ini.
- Pecahkan ramalan mengikut baris. Modelkan penerimaan, gaji, cukai, bayaran hutang dan pembayaran lain secara berasingan. Gunakan kaedah langsung di mana item berjadual.
- Mulakan dengan ringkas. Padankan garis dasar bermusim dan satu atau dua kaedah statistik sebelum sebarang pembelajaran mesin. Tambah model berasaskan pemacu atau tingkah laku pembayaran di mana data menyokongnya.
- Ujian balik dengan asal bergulir. Nilaikan setiap calon pada saiz ralat, bias dan ufuk, berbanding garis dasar naif.
- Gabungkan apa yang berkesan. Purata calon terbaik sebelum membina apa-apa yang rumit.
- Kekalkan lapisan pelarasan manusia. Peristiwa yang dirancang dan item sekali sahaja masuk sebagai penggantian yang kelihatan dan bernama, dengan seorang pemilik. Ini ialah langkah human-in-the-loop (manusia dalam kitaran).
- Jalankan secara selari selama satu suku tahun, kemudian bandingkan ramalan model dengan proses lama baris demi baris.
- Semak ketersasaran setiap minggu. Catat baris mana yang tersasar dan mengapa, dan latih semula mengikut jadual.
Kesilapan Lazim
- Menilai pada sejarah yang dipadankan. Model yang mencatat markah cemerlang pada data yang dilatihnya mungkin gagal pada bulan depan. Sentiasa asingkan data.
- Melaporkan satu nombor ketepatan. Mencampurkan ufuk dan baris menyembunyikan di mana model itu lemah.
- Mengabaikan bias. Ralat rendah dengan ramalan terlalu tinggi yang berterusan ialah risiko kecairan.
- Menggunakan MAPE pada tunai bersih. Nilai sebenar yang hampir sifar atau negatif menjadikannya tidak bermakna. Nilaikan baris kasar.
- Melangkau garis dasar. Jika anda tidak pernah membandingkan dengan "minggu yang sama tahun lepas," anda tidak dapat membuktikan AI menambah nilai.
- Penyesuaian yang kotor. Jika baris bank tidak dikaitkan dengan invois, model mempelajari tingkah laku pembayaran yang salah.
- Menganggap model sebagai pemilik tunggal nombor itu. Seseorang dalam bahagian kewangan mesti memiliki ramalan itu, termasuk penggantiannya. Kemahiran penting di sini: hanya 34% pengamal treasury dalam tinjauan AFP menilai diri mereka berkesan dalam pengetahuan AI (AFP).
- Tidak pernah melatih semula. Tingkah laku pelanggan dan terma anda sendiri berubah. Model yang dibiarkan akan hanyut.
Langkah Seterusnya
Jika anda hanya melakukan satu perkara bulan ini, hitung saiz ralat, bias dan profil ufuk ramalan semasa anda untuk suku tahun lepas. Itu memberitahu anda sama ada masalahnya ialah hingar (kaedah yang lebih baik mungkin membantu) atau bias (pembetulan pada beberapa andaian mungkin lebih membantu). Kemudian semak input anda dengan panduan kesediaan data, baca bagaimana ramalan itu berkait dengan perancangan dalam AI dalam FP&A, dan lihat bagaimana ejen boleh menjalankan penyegaran mengikut jadual dalam pelan tindakan ejen aliran tunai AI.
Head of Finance Strategy