Bahasa Indonesia
Prakiraan Arus Kas dengan AI: Metode, Data, dan Akurasi
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Prakiraan arus kas dengan AI adalah pemakaian model statistik dan pembelajaran mesin untuk memprediksi penerimaan, pembayaran, dan saldo kas di masa depan dari riwayat pembayaran, faktur terbuka, dan pendorong bisnis Anda, lalu mengukur seberapa meleset prediksi itu agar dapat diperbaiki. Membuat prediksi adalah bagian yang mudah. Bagian tersulit adalah memasukkan data yang tepat ke dalam model, memilih metode yang sesuai dengan pola kas Anda, dan mengukur akurasi secara jujur.
Panduan ini ditujukan bagi bendahara, controller (kepala akuntansi), dan CFO yang memegang prakiraan kas dan ingin tahu apa yang diubah AI di dalamnya. Panduan ini membahas metode, input data, cara menilai akurasi (MAPE, bias, dan horizon), serta cara menjalankan uji coba (pilot). Jika Anda mencari versi agen, ketika sebuah sistem menyusun dan memperbarui prakiraan secara mandiri, lihat blueprint agen arus kas AI. Untuk konteks perencanaan yang lebih luas, baca AI dalam FP&A dan AI dalam treasury.
Fakta Utama
- Dalam 2026 AFP Treasury Benchmarking Survey (425 praktisi treasury, dilaksanakan Mei 2026), 49% menyebut prakiraan kas dan likuiditas sebagai aktivitas treasury yang paling menantang, dan 63% menempatkannya sebagai prioritas utama (AFP, September 2026).
- Survei yang sama menemukan hanya 34% responden menilai diri efektif dalam pengetahuan AI, sehingga orang yang membaca prakiraan sering kali belum mampu menilai model di baliknya (AFP, September 2026).
- Panduan buku teks prakiraan adalah menilai akurasi pada data yang tidak dilihat model saat pencocokan, dengan set pengujian "setidaknya sebesar horizon prakiraan maksimum yang dibutuhkan" (Hyndman dan Athanasopoulos, Forecasting: Principles and Practice).
- Kesalahan persentase seperti MAPE tidak terdefinisi ketika nilai aktual nol dan menghasilkan nilai ekstrem di dekat nol, yang penting untuk arus kas bersih (Forecasting: Principles and Practice).
- Merata-ratakan prakiraan dari beberapa metode sering meningkatkan akurasi, dan rata-rata sederhana terbukti sulit dikalahkan oleh pembobotan yang lebih rumit (Forecasting: Principles and Practice).
Apa yang Ditambahkan AI pada Prakiraan Kas
Kebanyakan prakiraan kas sudah ada dalam spreadsheet: saldo awal, penerimaan yang diharapkan, pembayaran terjadwal, saldo akhir. Strukturnya tidak bermasalah. Yang salah adalah input-nya. Penerimaan datang lebih lambat dari tanggal jatuh tempo. Pembayaran besar kepada pemasok dimajukan. Seseorang mempertahankan asumsi bulan lalu karena memperbaruinya melelahkan.
AI memperbaiki estimasi waktu dan jumlah untuk setiap item, dan memperbarui seluruh prakiraan lebih sering daripada yang bisa dilakukan manusia. Tiga hal berubah dalam praktik:
- Waktu pembayaran dipelajari, bukan diasumsikan. Alih-alih "pelanggan membayar dalam 30 hari," model mempelajari bahwa pelanggan ini rata-rata membayar dalam 41 hari, dan lebih lambat pada bulan Desember.
- Pola ditemukan dalam riwayat. Musiman, penumpukan di akhir bulan, dan ritme penggajian muncul dalam analisis deret waktu tanpa ada yang menulis aturan.
- Kesalahan menjadi data. Setiap selisih antara prakiraan dan aktual dicatat, sehingga prakiraan membaik alih-alih ditimpa setiap bulan.
Semua ini tidak menghilangkan keputusan yang memerlukan pertimbangan: akuisisi yang direncanakan, sengketa dengan pelanggan, putaran pendanaan. Hal-hal itu tetap di tangan manusia, dan model harus menampilkannya sebagai penyesuaian terpisah yang diberi label.
Metode Utama, Dibandingkan
Anda tidak perlu memilih satu metode untuk seluruh prakiraan. Pos kas yang berbeda berperilaku berbeda, dan jawaban yang tepat sering kali berupa campuran.
| Metode | Cara kerja | Paling cocok untuk | Kelemahan utama |
|---|---|---|---|
| Naive dan naive musiman | Periode berikutnya sama dengan periode terakhir, atau periode yang sama tahun lalu | Baseline yang harus dikalahkan; arus stabil yang berulang | Mengabaikan apa pun yang telah berubah |
| Langsung (berbasis jadwal) | Menjumlahkan faktur, penggajian, sewa, dan pembayaran utang yang diketahui menurut tanggal jatuh tempo | 1 sampai 4 minggu ke depan, ketika item sudah diketahui | Melewatkan keterlambatan pembayaran dan item yang tidak terjadwal |
| Pemulusan eksponensial dan ARIMA | Mencocokkan tren dan musiman dengan suatu riwayat | Penerimaan atau pembayaran agregat dengan ritme yang jelas | Kesulitan menghadapi perubahan mendadak dan riwayat yang jarang |
| Regresi dan gradient boosting | Memakai pendorong (penjualan, jumlah karyawan, efek kalender) sebagai input | Pos yang terkait dengan aktivitas bisnis | Membutuhkan data pendorong yang bersih; bisa overfit |
| Model perilaku pembayaran | Memprediksi kapan setiap faktur terbuka akan benar-benar dibayar | Piutang, tempat risiko waktu terkonsentrasi | Membutuhkan riwayat tingkat faktur per pelanggan atau segmen |
| Kombinasi dan hibrida | Merata-ratakan atau membobot beberapa metode | Sebagian besar prakiraan jangka menengah | Lebih banyak yang harus dipelihara dan dijelaskan |
Ada dua hal yang perlu diketahui dari tabel ini. Pertama, baseline sederhana bukan penghinaan bagi pembelajaran mesin, melainkan tolok ukurnya. Jika model rumit tidak bisa mengalahkan "minggu yang sama tahun lalu," ia belum pantas dipakai. Kedua, menggabungkan metode didukung dengan baik. Riset prakiraan menemukan bahwa merata-ratakan beberapa prakiraan sering mengalahkan pemilihan satu prakiraan, dan rata-rata berbobot sama sulit diperbaiki (Forecasting: Principles and Practice). Kompetisi prakiraan M4 yang besar menguji metode pada 100.000 deret nyata, dan menjadi rujukan yang lazim ketika orang memperdebatkan metode statistik versus pembelajaran mesin. Uji keduanya pada riwayat kas Anda sendiri sebelum menerima klaim siapa pun.
Model perilaku pembayaran layak disebut khusus karena penerimaan dari pelanggan sering kali menjadi pos yang paling sulit ditentukan waktunya dalam prakiraan. AI dalam piutang usaha (accounts receivable) membahas cara kerja prediksi keterlambatan pembayaran. Model yang sama yang menilai risiko penagihan dapat langsung mengisi prakiraan kas.
Input Data: Apa yang Dibutuhkan Model
Model hanya sebaik apa yang dibacanya. Berikut data yang dipakai dalam penyiapan prakiraan kas yang praktis, kira-kira berurutan menurut dampaknya:
- Riwayat transaksi bank, minimal dua tahun, agar musiman dapat terlihat. Granularitas harian atau mingguan adalah yang ideal.
- Faktur terbuka dan yang sudah dibayar (piutang dan utang) dengan tanggal terbit, tanggal jatuh tempo, tanggal pembayaran, jumlah, pelanggan atau vendor (pemasok), dan ketentuan.
- Komitmen terjadwal: kalender penggajian, pembayaran pajak, cicilan pinjaman, sewa, persetujuan capex.
- Pendorong bisnis: pipeline penjualan, booking, rencana jumlah karyawan, jadwal produksi, promosi.
- Efek kalender: hari libur, hari gajian, akhir bulan dan akhir kuartal, penutupan bank setempat.
- Faktor eksternal bila relevan: kurs mata uang untuk kas multimata uang, musiman di industri Anda.
Kegagalan yang paling umum bukan pada modelnya, melainkan pada datanya. Nama pelanggan yang tidak cocok antarsistem, baris bank tanpa referensi ke faktur, dan pembayaran yang dicatat berminggu-minggu setelah uangnya masuk, semuanya mendistorsi apa yang dipelajari model. Baca kesiapan data keuangan untuk AI sebelum Anda membangun, dan benahi dulu pencocokan baris bank dengan faktur.
Cara Mengukur Akurasi
Jika Anda tidak bisa menyebutkan seberapa meleset prakiraan Anda, Anda tidak bisa menyatakan apakah AI membantu. Gunakan empat ukuran sekaligus, karena masing-masing menyembunyikan sesuatu yang diperlihatkan oleh yang lain.
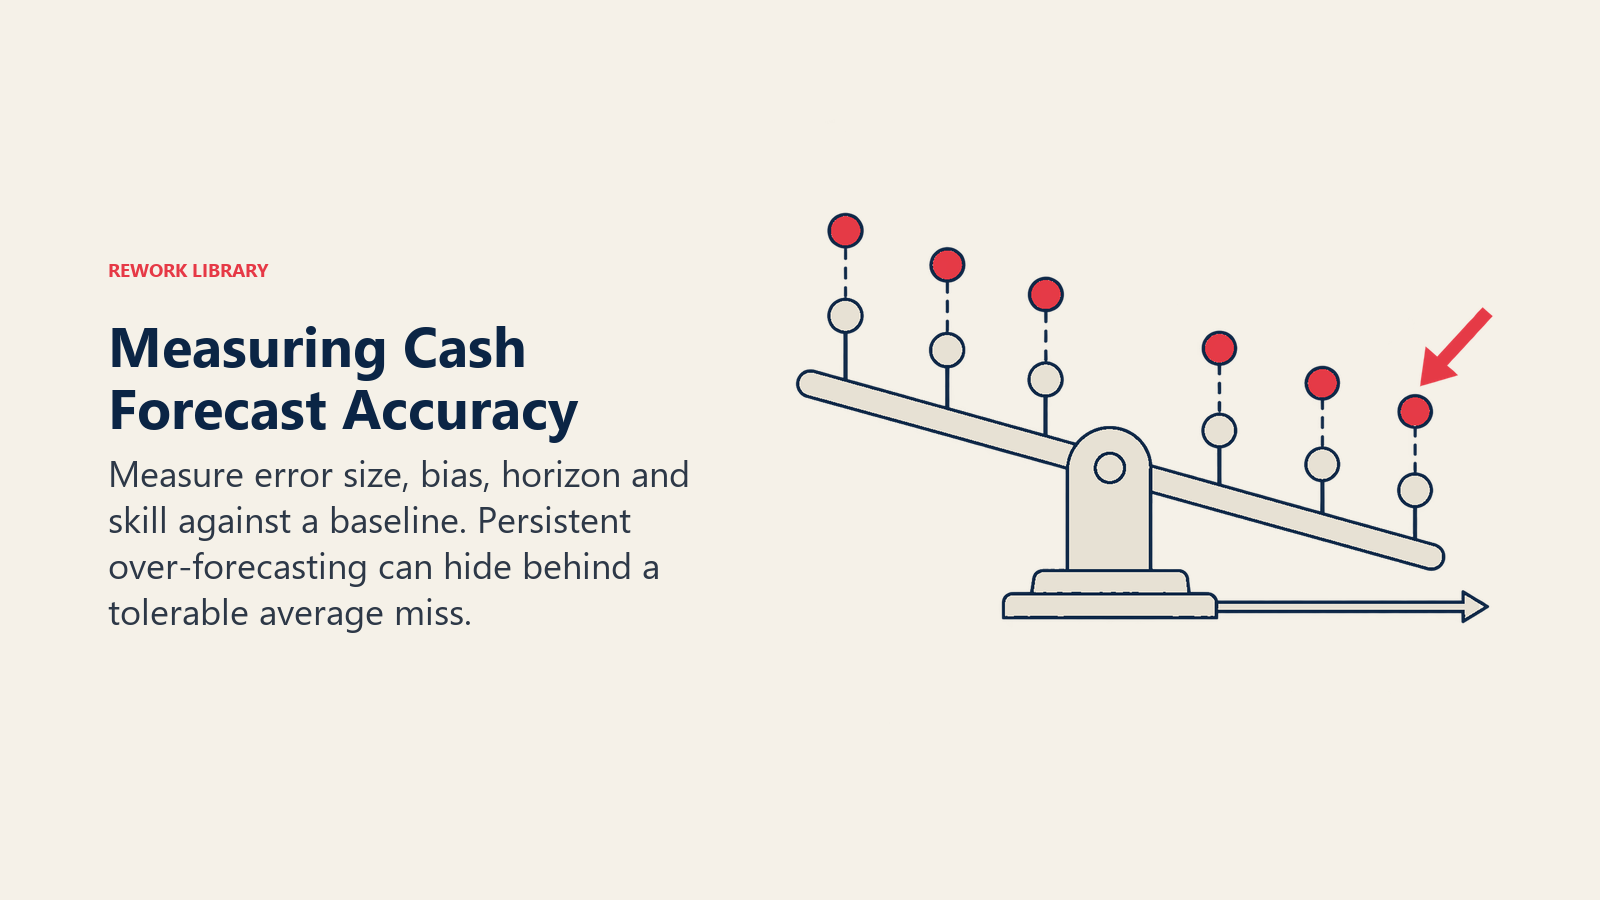
Besar kesalahan. MAE (mean absolute error, rata-rata kesalahan absolut) adalah rata-rata selisih dalam satuan mata uang. Mudah dijelaskan: "rata-rata kami meleset 120.000." MAPE (mean absolute percentage error) menyatakan selisih sebagai persentase dari nilai aktual, sehingga Anda dapat membandingkan pos dengan ukuran berbeda. Namun MAPE punya kelemahan yang dikenal. Ia tidak terdefinisi ketika nilai aktual nol, menghasilkan nilai ekstrem di dekat nol, dan menghukum prakiraan yang terlalu tinggi dan terlalu rendah secara tidak setara (Forecasting: Principles and Practice). Arus kas bersih mingguan bisa berada di dekat nol atau negatif, sehingga MAPE pada kas bersih adalah jebakan. Nilai penerimaan bruto dan pembayaran bruto secara terpisah, atau gunakan ukuran berbobot (total kesalahan absolut dibagi total nilai aktual).
Bias. Bias adalah rata-rata kesalahan bertanda: apakah Anda secara konsisten memprakirakan terlalu tinggi atau terlalu rendah? Prakiraan dengan besar kesalahan rendah tetapi bias naik yang terus-menerus akan membuat Anda terlena hingga kekurangan kas. Bias adalah ukuran yang cenderung dilewatkan para bendahara, dan justru ukuran inilah yang menunjukkan ke arah mana koreksi harus dilakukan.
Horizon. Akurasi menurun seiring Anda melihat lebih jauh ke depan, jadi laporkan menurut horizon: minggu depan, bulan depan, kuartal depan. Satu angka keseluruhan mencampur prakiraan jangka pendek yang baik dengan prakiraan jangka panjang yang lemah. Tetapkan target menurut keputusan: prakiraan 13 minggu yang menentukan kebutuhan pinjaman memerlukan akurasi yang lebih ketat pada minggu 1 sampai 4 daripada pada minggu ke-13.
Keunggulan terhadap baseline. Bandingkan dengan prakiraan naive. Ukuran berskala MASE melakukan hal ini: nilai di bawah satu berarti prakiraan Anda mengalahkan rata-rata prakiraan naive pada data pelatihan (Forecasting: Principles and Practice).
Contoh perhitungan
Angka-angka ini hanya ilustrasi. Sebuah perusahaan memprakirakan penerimaan mingguan, dalam ribuan:
| Minggu | Aktual | Prakiraan | Kesalahan (prakiraan dikurangi aktual) | Persentase kesalahan absolut |
|---|---|---|---|---|
| 1 | 400 | 440 | +40 | 10% |
| 2 | 250 | 275 | +25 | 10% |
| 3 | 500 | 520 | +20 | 4% |
| 4 | 100 | 130 | +30 | 30% |
MAPE adalah rata-rata dari keempat persentase kesalahan: (10 + 10 + 4 + 30) / 4 = 13,5%. Kesalahan berbobot adalah total kesalahan absolut dibagi total nilai aktual: 115 / 1.250 = 9,2%. Bias adalah rata-rata kesalahan bertanda: +115 / 4 = +28,75, jadi setiap minggu diprakirakan terlalu tinggi. Baris terakhir itulah temuannya. Besar kesalahannya tampak dapat ditoleransi, tetapi modelnya secara sistematis terlalu optimistis, dan bendahara yang mengandalkannya akan menahan likuiditas lebih sedikit dari yang dibutuhkan. Minggu 4 juga menunjukkan mengapa MAPE menyesatkan: selisih absolut kecil pada minggu yang kecil menghasilkan persentase yang besar.
Uji dengan benar
Jangan menilai model pada riwayat yang dipakai untuk mencocokkannya, karena ia akan tampak lebih baik daripada kinerja sebenarnya. Sisihkan data terbaru sebagai set pengujian, idealnya sepanjang horizon terpanjang Anda. Lebih baik lagi, gunakan evaluasi rolling-origin (validasi silang deret waktu): latih pada data sampai tanggal tertentu, prakirakan ke depan, catat kesalahannya, majukan tanggalnya, dan ulangi, sehingga model tidak pernah melihat masa depan yang sedang diprediksinya (Forecasting: Principles and Practice).
Contoh Nyata Menurut Fungsi
Treasury. Seorang bendahara korporat menjalankan prakiraan bergulir 13 minggu. Metode langsung mencakup minggu 1 sampai 4 dari faktur dan penggajian yang sudah diketahui. Model statistik memproyeksikan sisa yang tidak terjadwal, dan bendahara meninjau selisihnya terhadap aktual setiap hari Senin. Survei AFP menempatkan prakiraan di puncak daftar kesulitan treasury, dan 63% menyebutnya prioritas utama (AFP). Lihat AI dalam treasury untuk gambaran treasury yang lebih luas.
Piutang usaha. Seorang pengendali kredit memberi tim kas prediksi tanggal bayar untuk setiap faktur terbuka, bukan tanggal jatuh tempo. Pelanggan yang membayar terlambat 15 hari digeser keluar dari minggu yang disiratkan kontrak. Tim penagihan menggarap faktur yang ditandai model sebagai kemungkinan akan terlambat lebih jauh.
FP&A. Seorang analis memakai baseline model untuk 12 minggu pertama dan menambahkan peristiwa yang direncanakan di atasnya. Baseline itu terhubung ke rencana tahunan melalui AI dalam FP&A, dan rentang hasilnya dapat diuji ketahanannya dengan simulasi Monte Carlo ketika dewan direksi (board) bertanya apa yang terjadi jika penjualan merosot.
Pendiri dan tim keuangan kecil. Sebuah startup dengan satu pemimpin keuangan memantau burn rate dan runway. Model sederhana pada riwayat bank dan daftar singkat komitmen yang diketahui mengalahkan spreadsheet dengan asumsi yang penuh harapan, selama ada yang mencatat selisihnya.
Cara Menerapkannya, Langkah demi Langkah
- Tentukan dulu keputusannya. Apakah prakiraan ini untuk likuiditas harian, rencana pinjaman 13 minggu, atau pemeriksaan anggaran tahunan? Itu menentukan horizon dan target akurasi.
- Tetapkan baseline. Ukur besar kesalahan, bias, dan profil horizon prakiraan Anda saat ini selama sedikitnya delapan sampai dua belas minggu. Inilah yang harus dikalahkan AI.
- Siapkan data. Cocokkan baris bank dengan faktur, hapus duplikasi pelanggan, dan lengkapi celah pada tanggal pembayaran. Jangan lewati langkah ini.
- Pisahkan prakiraan menurut pos. Modelkan penerimaan, penggajian, pajak, pembayaran utang, dan pembayaran lain secara terpisah. Gunakan metode langsung bila item sudah terjadwal.
- Mulai dari yang sederhana. Pasang baseline musiman dan satu atau dua metode statistik sebelum pembelajaran mesin apa pun. Tambahkan model berbasis pendorong atau perilaku pembayaran bila datanya mendukung.
- Lakukan backtest dengan rolling origin. Nilai setiap kandidat menurut besar kesalahan, bias, dan horizon, terhadap baseline naive.
- Gabungkan yang berhasil. Rata-ratakan kandidat terbaik sebelum membangun sesuatu yang rumit.
- Pertahankan lapisan penyesuaian manusia. Peristiwa terencana dan item sekali jalan masuk sebagai penimpaan yang terlihat dan bernama, lengkap dengan pemiliknya. Inilah langkah human-in-the-loop (manusia dalam proses).
- Jalankan secara paralel selama satu kuartal, lalu bandingkan prakiraan model dengan proses lama pos demi pos.
- Tinjau selisihnya setiap minggu. Catat pos mana yang meleset dan mengapa, lalu latih ulang sesuai jadwal.
Kesalahan Umum
- Menilai pada riwayat yang dipakai untuk pencocokan. Model yang tampak cemerlang pada data pelatihannya bisa gagal pada bulan depan. Selalu sisihkan data uji.
- Melaporkan satu angka akurasi. Mencampur horizon dan pos menyembunyikan di mana model lemah.
- Mengabaikan bias. Kesalahan rendah dengan prakiraan yang terus-menerus terlalu tinggi adalah risiko likuiditas.
- Memakai MAPE pada kas bersih. Nilai aktual yang mendekati nol atau negatif membuatnya tidak bermakna. Nilai pos bruto.
- Melewatkan baseline. Jika Anda tidak pernah membandingkan dengan "minggu yang sama tahun lalu," Anda tidak bisa membuktikan AI menambah nilai.
- Rekonsiliasi yang kotor. Jika baris bank tidak terikat ke faktur, model mempelajari perilaku pembayaran yang salah.
- Menjadikan model sebagai satu-satunya pemilik angka. Seseorang di keuangan harus memiliki prakiraan itu, termasuk penimpaannya. Keterampilan penting di sini: hanya 34% praktisi treasury dalam survei AFP yang menilai diri efektif dalam pengetahuan AI (AFP).
- Tidak pernah melatih ulang. Perilaku pelanggan dan ketentuan Anda sendiri berubah. Model yang dibiarkan akan mengalami drift model.
Langkah Selanjutnya
Jika Anda hanya melakukan satu hal bulan ini, hitunglah besar kesalahan, bias, dan profil horizon prakiraan Anda saat ini untuk kuartal terakhir. Itu akan memberi tahu apakah masalahnya noise (metode yang lebih baik mungkin membantu) atau bias (perbaikan pada beberapa asumsi mungkin lebih membantu). Lalu periksa input Anda dengan panduan kesiapan data, baca bagaimana prakiraan terhubung ke perencanaan dalam AI dalam FP&A, dan lihat bagaimana agen dapat menjalankan pembaruan sesuai jadwal dalam blueprint agen arus kas AI.
Head of Finance Strategy