Bahasa Indonesia
Rekonsiliasi Bank dengan AI: Cara Kerja Pencocokan Otomatis
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Rekonsiliasi bank dengan AI adalah pemakaian aturan pencocokan dan model pembelajaran mesin untuk memasangkan setiap transaksi bank dengan entri buku besar yang menjadi pasangannya, menyelesaikan otomatis pencocokan yang meyakinkan, dan mengirim yang meragukan kepada manusia. Ia tidak menggantikan rekonsiliasi. Penyusun tetap meninjau dan menandatanganinya. Yang berubah adalah ke mana waktu mereka tercurah: dari mencentang ribuan baris yang jelas menjadi menyelesaikan segelintir baris yang butuh penilaian.
Panduan ini ditujukan bagi controller (kepala akuntansi), manajer keuangan, dan pemimpin akuntansi yang ingin memahami apa yang terjadi di dalam mesin pencocokan sebelum membelinya, mengonfigurasinya, atau menyetujui outputnya. Isinya mencakup jenis-jenis pencocokan, perbedaan antara pencocokan berbasis aturan dan pencocokan yang dipelajari, cara kerja ambang batas keyakinan dan antrean pengecualian, bagaimana sistem belajar dari keputusan peninjau, dan apa yang akan diharapkan auditor untuk dilihat. Untuk gambaran yang lebih luas, mulailah dari AI di bidang keuangan dan akuntansi.
Fakta Utama
- Rekonsiliasi bank mencocokkan baris rekening koran dengan entri buku besar. Pencocokan hadir dalam empat bentuk: satu-ke-satu, satu-ke-banyak, banyak-ke-satu, dan banyak-ke-banyak. Yang pertama mudah. Tiga lainnya adalah tempat upaya manual dan kesalahan menumpuk.
- Studi tahun 2025 di The Journal of Finance and Data Science menguji pembelajaran mesin berbasis graf pada data pembukuan nyata selama tiga tahun dan melaporkan akurasi pencocokan yang jauh lebih baik daripada alat standar industri, dengan peningkatan terbesar pada pencocokan satu-ke-banyak, di mana satu pembayaran melunasi beberapa faktur (Munoz, Jalili dan Tafakori, 2025).
- Menambahkan ID end-to-end pada pembayaran XML keluar dapat menaikkan porsi item yang selesai otomatis, karena pengenal itu kembali muncul di rekening koran. Panduan yang sama menyebut Anda harus mempertimbangkan agar pembayaran diselesaikan satu per satu, bukan dalam satu batch, untuk mendapatkan manfaat itu (The Global Treasurer).
- Selesaikan otomatis hanya di atas ambang batas keyakinan, arahkan sisanya ke antrean, dan catat alasan setiap pencocokan. Pencocokan yang tidak bisa Anda jelaskan adalah celah kontrol.
Apa yang Hendak Dibuktikan oleh Rekonsiliasi Bank
Rekonsiliasi bank membuktikan bahwa saldo kas di buku besar Anda sesuai dengan saldo yang dilaporkan bank, setelah memperhitungkan selisih yang diketahui. Selisih itu sebagian besar soal waktu: cek yang sudah ditulis tetapi belum dicairkan, setoran dalam perjalanan, biaya bank yang belum dibukukan. Selebihnya adalah kesalahan atau sinyal penipuan yang butuh penjelasan.
Pekerjaannya adalah mencocokkan. Untuk setiap baris di rekening koran, seseorang harus menemukan entri (atau beberapa entri) buku besar yang sesuai dengannya. Lakukan itu dalam skala besar, di beberapa rekening dan mata uang, dan ia menjadi salah satu langkah paling menyita waktu dalam tutup buku akhir bulan. Volumenya tinggi, berulang, dan terdokumentasi dengan baik, itulah sebabnya ini salah satu proses pertama yang diotomatiskan tim keuangan.
Empat Jenis Pencocokan
Sebagian besar kesulitan otomatisasi berasal dari berapa banyak item buku besar yang dapat diwakili oleh satu baris bank.
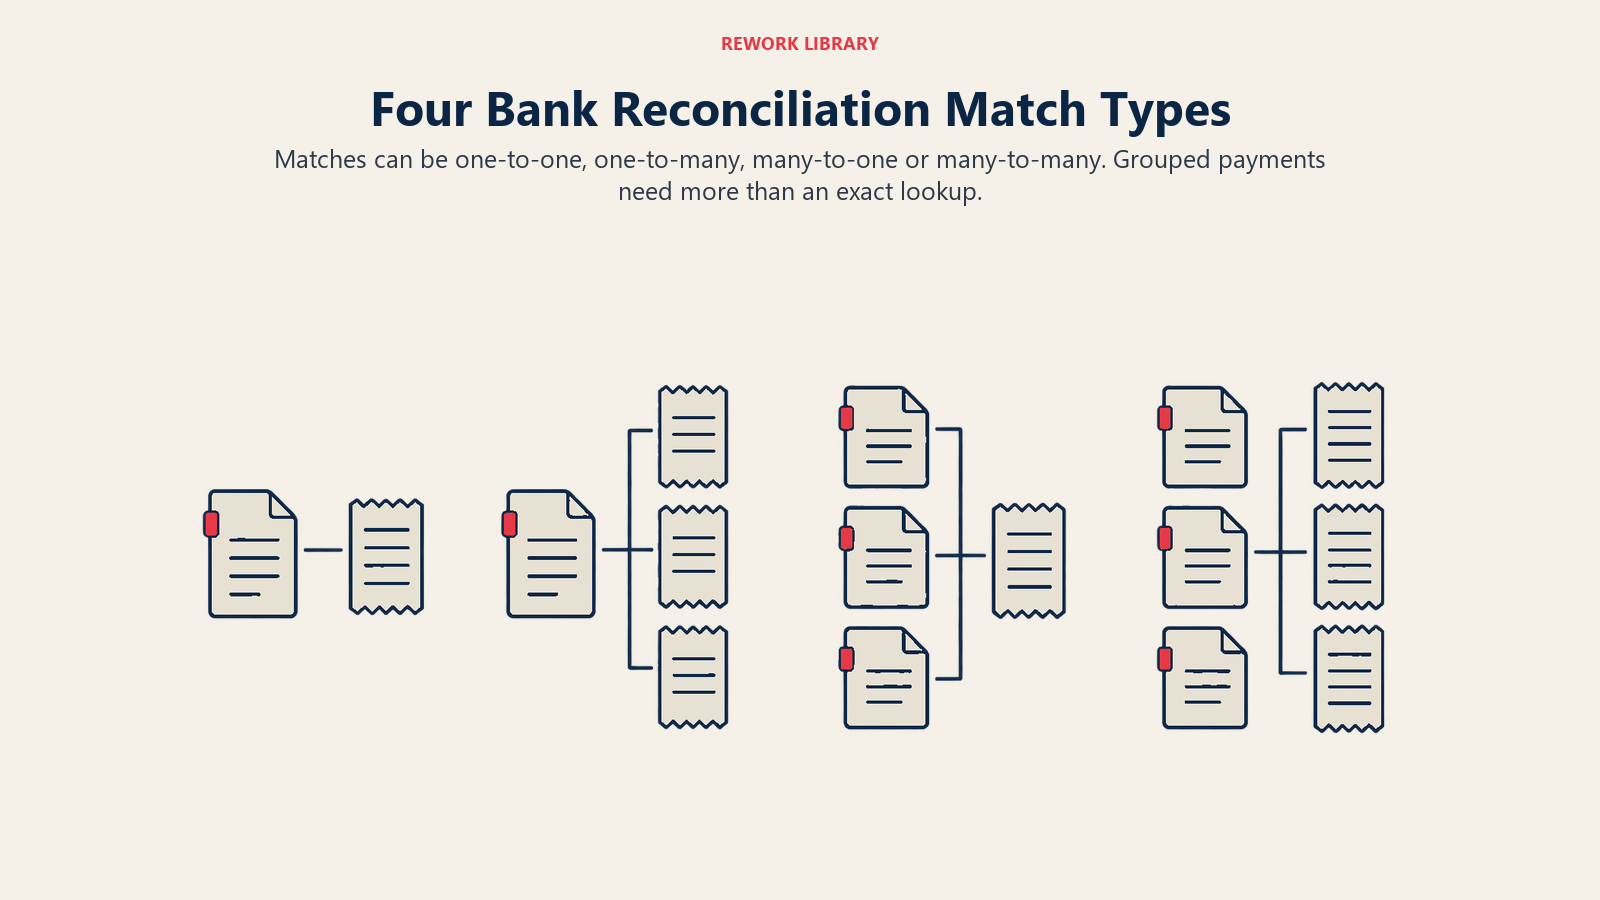
| Jenis pencocokan | Tampilannya | Contoh | Tingkat kesulitan |
|---|---|---|---|
| Satu-ke-satu | Satu baris bank, satu entri buku besar | Pencairan kartu $2.450,00 cocok dengan satu penerimaan yang dibukukan | Rendah |
| Satu-ke-banyak | Satu baris bank, beberapa entri buku besar | Pelanggan membayar $12.400 untuk tiga faktur terbuka | Menengah hingga tinggi |
| Banyak-ke-satu | Beberapa baris bank, satu entri buku besar | Pembayaran vendor $9.000 dipecah menjadi tiga debit bank | Menengah |
| Banyak-ke-banyak | Beberapa baris bank terhadap beberapa entri buku besar | Pemroses pembayaran menyelesaikan penjualan sehari setelah dikurangi biaya dan pengembalian dana | Tinggi |
Pencocokan satu-ke-satu adalah pencarian yang pasti. Sisanya adalah masalah pencarian: kombinasi item mana yang berjumlah sama dengan nominal ini? Jumlah kombinasi yang mungkin bertambah cepat seiring bertambahnya item terbuka, sehingga mesin yang baik mempersempit kandidat terlebih dahulu dengan tanggal, rekanan, dan referensi sebelum menguji jumlahnya. Jika Anda ingin melihat perilaku alat pencocokan dalam uji coba, sengaja masukkan kasus satu-ke-banyak dan banyak-ke-banyak. Kasus itulah yang membedakan alat dasar dari alat yang kuat.
Pencocokan Berbasis Aturan
Mesin berbasis aturan menerapkan instruksi eksplisit dalam urutan tertentu. Seperangkat aturan yang umum tampak seperti ini:
- Cocokkan berdasarkan jumlah yang persis sama dan referensi yang persis sama.
- Cocokkan berdasarkan jumlah yang persis sama, rekanan yang sama, dan tanggal dalam rentang tiga hari.
- Cocokkan berdasarkan jumlah dalam toleransi kecil (misalnya biaya bank) dan rekanan yang sama.
- Kelompokkan beberapa item buku besar untuk satu rekanan yang totalnya sama dengan baris bank.
Aturan itu transparan. Anda bisa membaca aturan yang berlaku dan menjelaskan mengapa pencocokan dibuat. Namun aturan juga rapuh. Pelanggan yang membayar dengan "INV 4412 dan 4413" di kolom referensi baru bisa dicocokkan jika Anda sudah menulis aturan untuk mengurai pola itu. Pembayar yang mengirim jumlah gelondongan yang kurang karena dipotong pajak penghasilan tidak akan cocok kecuali ada yang mengantisipasinya. Setiap perilaku pembayar yang baru berarti aturan baru, dan kumpulan aturan cenderung membengkak sampai tak ada yang sepenuhnya memahaminya.
Aturan tetap menjadi alat yang tepat untuk kasus deterministik: batch penggajian dengan total yang diketahui, cicilan pinjaman, debit langsung terjadwal, dan apa pun yang pembayarannya membawa pengenal yang andal.
Pencocokan dengan Pembelajaran Mesin
Pencocok yang dipelajari (probabilistik) tidak bertanya "apakah ini memenuhi aturan 3?" Ia menilai seberapa besar kemungkinan setiap pasangan atau kelompok kandidat adalah pencocokan yang benar, dengan memakai banyak sinyal sekaligus: kedekatan jumlah, selisih tanggal, kemiripan teks antara deskripsi bank dan memo buku besar, perilaku rekanan di masa lalu, dan seberapa sering kombinasi ini pernah dicocokkan sebelumnya.
Outputnya adalah daftar kandidat berperingkat, masing-masing dengan skor keyakinan. Itulah perbedaan kuncinya. Aturan hanya berlaku atau tidak. Model berkata "saya 97% yakin soal yang ini dan 62% yakin soal yang itu," sehingga Anda dapat memperlakukannya secara berbeda.
Riset mendorong hal ini lebih jauh pada kasus yang tersulit. Studi 2025 yang disebut di atas memodelkan buku besar sebagai graf, dengan catatan dan rekonsiliasinya sebagai simpul yang saling terhubung, dan menemukan peningkatan akurasi terbesar pada pencocokan satu-ke-banyak, di mana satu pembayaran melunasi beberapa faktur. Studi itu juga melaporkan ketidakstabilan yang jauh lebih rendah di antara proses pelatihan berulang dibandingkan pendekatan text-embedding seperti BERT, yang penting bagi keuangan, di mana Anda menginginkan input yang sama menghasilkan output yang sama. Anggaplah ini bukti arah, bukan tolok ukur yang dijanjikan kepada CFO Anda, karena hasilnya sangat bergantung pada data Anda sendiri.
Pencocokan Berbasis Aturan vs. ML Sekilas
| Dimensi | Berbasis aturan | ML / probabilistik |
|---|---|---|
| Cara memutuskan | Kondisi jika-maka yang tetap dalam urutan tertentu | Menilai kandidat dari banyak sinyal |
| Referensi yang berantakan dan singkatan | Gagal kecuali ada aturan untuk polanya | Toleran terhadap gangguan dan teks parsial |
| Satu-ke-banyak dan banyak-ke-banyak | Berfungsi untuk pengelompokan yang dikenal, dengan batasan | Lebih baik memeringkat pengelompokan yang mungkin |
| Keterjelasan | Langsung: aturan yang berlaku | Memerlukan kode alasan dan sinyal fitur yang dicatat |
| Upaya penyiapan | Aturan ditulis dan disetel manual | Memerlukan riwayat untuk dipelajari, lalu penyetelan |
| Perilaku dari waktu ke waktu | Statis sampai seseorang menyuntingnya | Dapat membaik dengan umpan balik peninjau |
| Penggunaan khas | Alur yang kaya pengenal dan stabil | Alur yang bervariasi, teks bebas, volume tinggi |
Sebagian besar penyiapan yang kuat menggabungkan keduanya. Aturan menyelesaikan item deterministik lebih dulu, karena itu murah dan sepenuhnya dapat dijelaskan. Model menangani sisanya. Dan lapisan ketiga, antrean pengecualian, menangkap apa pun yang tidak diyakini oleh keduanya.
Ambang Batas Keyakinan dan Pencocokan Otomatis
Ambang batas keyakinan adalah pengaturan terpenting dalam sistem. Ia menentukan berapa banyak pencocokan yang selesai otomatis dan berapa banyak yang diserahkan ke manusia.
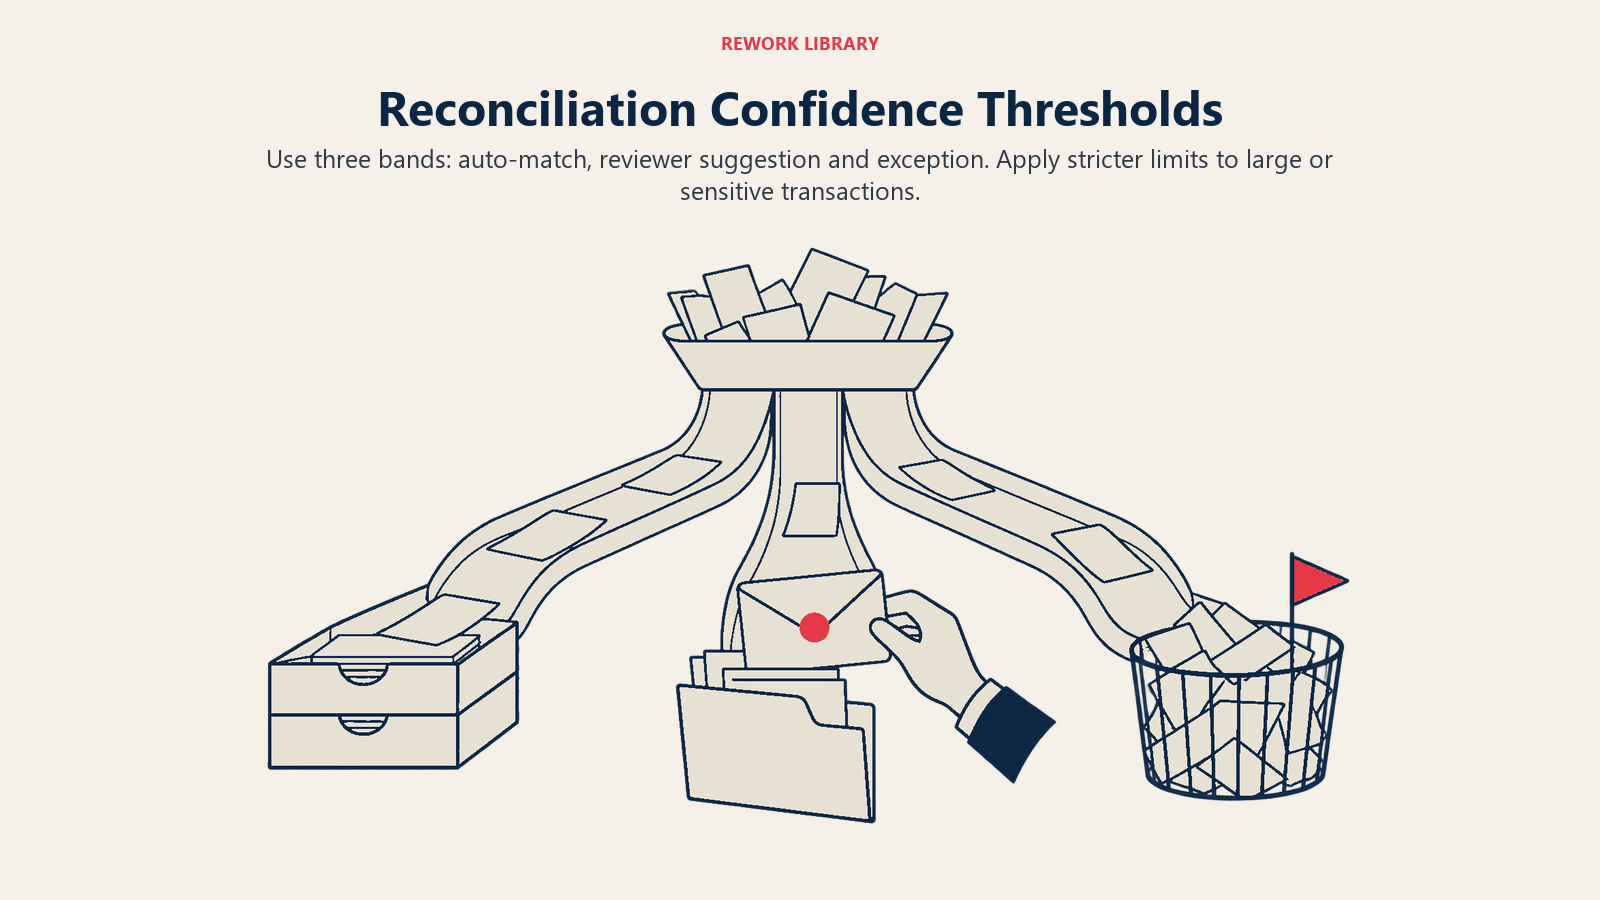
Desain yang umum memakai tiga pita:
- Pencocokan otomatis (keyakinan tinggi). Sistem mencocokkan dan menyelesaikan tanpa tinjauan. Tetapkan pita ini secara konservatif di awal.
- Saran (keyakinan menengah). Sistem mengusulkan pencocokan, dan peninjau mengonfirmasi atau menolaknya dengan satu klik.
- Pengecualian (keyakinan rendah atau tanpa kandidat). Item masuk ke antrean tanpa saran, atau dengan daftar singkat kandidat.
Di mana Anda menarik garisnya adalah pertukaran antara dua jenis kesalahan. Positif palsu adalah pencocokan yang salah tetapi diselesaikan. Ia menyembunyikan selisih yang nyata, dan itulah yang berbahaya. Negatif palsu adalah pencocokan yang benar tetapi dikirim ke antrean. Ia memakan waktu peninjau, tidak lebih. Karena kedua kesalahan itu tidak setara, mulailah dengan ambang batas pencocokan otomatis yang tinggi, tinjau sampel item yang diselesaikan otomatis setiap minggu, dan turunkan ambang batas hanya bila tingkat kesalahan sampel mendukungnya.
Jangan memakai satu ambang batas untuk semuanya. Baris biaya kartu $40 dan transfer kawat $400.000 tidak semestinya berbagi standar yang sama. Banyak tim menetapkan ambang batas yang lebih ketat di atas batas nilai tertentu, mewajibkan dua persetujuan untuk pencocokan bernilai besar, dan tidak pernah menyelesaikan otomatis item yang menyentuh akun tertentu, seperti antarperusahaan atau akun penampung (suspense).
Antrean Penanganan Pengecualian
Antrean pengecualian adalah tempat pekerjaan kini berada, jadi rancanglah dengan sengaja. Antrean yang berguna melakukan empat hal.
Ia mengategorikan alasannya. "Tidak cocok" bukanlah alasan. Kategori yang baik meliputi: tidak ada kandidat buku besar yang ditemukan, beberapa kandidat sama-sama mungkin, jumlah berbeda melampaui toleransi, kemungkinan duplikat, dan kemungkinan selisih waktu. Setiap kategori punya perbaikan yang berbeda.
Ia memprioritaskan. Urutkan menurut nilai dan usia, bukan urutan kedatangan. Penerimaan besar yang belum cocok dan sudah terbuka selama dua belas hari lebih penting daripada lima biaya kecil dari pagi ini.
Ia menunjukkan buktinya. Peninjau seharusnya melihat baris bank, kandidat teratas, skor masing-masing, dan sinyal di balik skor, tanpa membuka tiga layar lain.
Ia punya pemilik dan jam. Setiap pengecualian mendapat penanggung jawab dan target usia. Item tak cocok yang tertahan melewati jumlah hari tertentu dieskalasi ke controller.
Sebagian pengecualian adalah peristiwa akuntansi yang nyata, bukan kegagalan pencocokan: biaya yang belum dicatat, kredit bunga, potongan pelanggan yang memerlukan nota kredit. Antrean sebaiknya memungkinkan peninjau membuat entri yang hilang, sesuai batas persetujuan normal Anda, sehingga item tidak terpental bolak-balik antartim.
Belajar dari Keputusan Peninjau
Keputusan para peninjau adalah data pelatihan. Setiap kali seseorang menerima saran, menolaknya, atau memilih kandidat lain, sistem mendapat contoh berlabel tentang seperti apa pencocokan yang benar dalam bisnis Anda.
Jika dipakai dengan baik, inilah cara sistem makin pandai menghadapi pembayar, format referensi, dan pola penyelesaian Anda yang spesifik. Beberapa praktik menjaga agar pembelajaran itu tetap aman:
- Catat keputusan dan pengambilnya. Setiap pencocokan yang diterima atau di-override harus memuat pengguna, waktu, dan alternatif yang ditolak.
- Pisahkan koreksi dari persetujuan. Peninjau yang meng-override saran teratas memberi Anda sinyal jauh lebih banyak daripada yang menerimanya. Beri bobot sesuai itu.
- Latih ulang sesuai jadwal, bukan terus-menerus. Mengubah perilaku model di tengah periode tutup buku membuat hasil sulit dibandingkan. Perbarui di antara periode, uji terhadap set pencocokan lampau yang ditahan, dan sediakan versi sebelumnya.
- Awasi drift. Bank baru, pemroses pembayaran baru, atau perubahan perilaku pembayaran pelanggan dapat menurunkan akurasi. Lacak tingkat pencocokan otomatis dan tingkat override peninjau setiap bulan. Tingkat override yang naik adalah peringatan dini.
- Jangan belajar dari kebiasaan buruk. Jika peninjau yang terburu-buru mengeklik "terima" untuk semuanya selama seminggu, model juga mempelajari itu. Ambil sampel keputusan, bukan hanya output.
Auditabilitas: Setiap Pencocokan Harus Dapat Dijelaskan
Auditor atau regulator tidak peduli bahwa model akurat secara rata-rata. Mereka akan bertanya mengapa penerimaan $12.400 yang ini diselesaikan terhadap ketiga faktur ini, siapa atau apa yang memutuskan, dan apakah ada yang meninjaunya. Jika jawabannya "algoritmanya yang bilang begitu," Anda memiliki defisiensi kontrol.
Minimal, catat hal berikut untuk setiap pencocokan:
- Baris bank dan entri buku besar yang terlibat, beserta pengenalnya
- Metode (nomor aturan atau versi model) dan skor keyakinan
- Kode alasan atau sinyal utama di balik pencocokan
- Apakah diselesaikan otomatis, disarankan lalu diterima, atau dicocokkan secara manual
- Pengguna dan stempel waktu untuk setiap tindakan manusia, termasuk override dan pembatalan pencocokan
- Periode rekonsiliasi tempat pencocokan itu berada
Tambahkan tiga kontrol struktural. Pertama, buat pencocokan dapat dibalik, dengan pembalikan dicatat dan bukan pencocokan awal yang dihapus. Kedua, simpan riwayat versi aturan, ambang batas, dan versi model, dengan jejak persetujuan untuk perubahan, sehingga Anda dapat menunjukkan konfigurasi mana yang aktif saat suatu periode ditutup. Ketiga, jaga pemisahan tugas: orang yang mengonfigurasi ambang batas pencocokan tidak boleh sekaligus menjadi orang yang menyetujui rekonsiliasi.
Untuk panduan yang lebih luas tentang menata tata kelola AI di tim keuangan, bagian risiko dan kontrol dalam AI di bidang keuangan dan akuntansi berlaku langsung. Pendekatan yang sama, titik pemeriksaan manusia secara tertulis dan jejak yang terdokumentasi, berlaku untuk setiap kasus penggunaan AI di fungsi ini.
Cara Menerapkan Rekonsiliasi Bank dengan AI, Langkah demi Langkah
- Petakan apa yang Anda rekonsiliasi hari ini. Daftarkan setiap rekening bank, volume per bulan, format yang Anda terima (berkas rekening koran, bank feed, laporan pemroses pembayaran), dan berapa lama rekonsiliasi tiap rekening.
- Bersihkan inputnya. Kualitas pencocokan bergantung pada data. Standarkan nama rekanan di catatan vendor dan pelanggan Anda, dan pastikan memo serta referensi buku besar terisi secara konsisten. Lihat kesiapan data keuangan untuk AI.
- Gunakan data bank terstruktur bila bisa. Format rekening koran berbasis ISO 20022, seperti camt.053, dapat membawa referensi end-to-end yang kembali tanpa berubah. Tanyakan kepada bank Anda kolom apa yang diisinya, dan pertimbangkan menyelesaikan pembayaran satu per satu, bukan dalam batch, bila Anda menginginkan pencocokan per pembayaran.
- Mulai dengan aturan untuk alur deterministik. Penggajian, cicilan pinjaman, dan debit terjadwal sebaiknya diselesaikan dengan aturan sebelum model apa pun dilibatkan.
- Tambahkan pencocok yang dipelajari untuk alur yang berantakan. Penerimaan pelanggan dengan referensi teks bebas dan penyelesaian pemroses pembayaran adalah kandidat yang khas.
- Tetapkan ambang batas secara konservatif dan tentukan jalur tinjauan. Putuskan tiga pita, batas nilai, dan akun yang tidak pernah diselesaikan otomatis.
- Jalankan paralel setidaknya untuk satu periode tutup buku. Rekonsiliasi dengan cara lama dan cara baru berdampingan, bandingkan setiap perbedaan, dan catat akar masalah masing-masing.
- Ukur, lalu perluas. Lacak tingkat pencocokan otomatis, tingkat positif palsu dari sampel mingguan Anda, tingkat override peninjau, usia pengecualian, dan jam kerja per rekonsiliasi. Perluas ke rekening berikutnya hanya bila angkanya bertahan.
- Dokumentasikan kontrolnya. Tuliskan apa yang dilakukan alat, siapa pemiliknya, bagaimana ambang batas berubah, dan siapa yang meninjau pengecualian, agar menjadi bagian dari dokumentasi tutup buku Anda. Panduan irama tutup buku menunjukkan di mana rekonsiliasi berada dalam kalender tutup buku yang lebih cepat.
Kesalahan Umum
Mengejar tingkat pencocokan otomatis. Tingkat yang tinggi baru baik bila pencocokannya benar. Laporkan tingkat kesalahan sampel di sampingnya.
Penyelesaian batch yang menghancurkan jejak audit. Jika pemroses membayar Anda satu jumlah bersih untuk 400 penjualan, tidak ada model yang dapat memulihkan persis baris mana milik penjualan mana tanpa rincian penyelesaian. Dapatkan laporan rinciannya, dan cocokkan terhadapnya.
Toleransi yang menyembunyikan selisih nyata. Toleransi "dalam satu dolar" yang diterapkan pada setiap akun akan diam-diam menyerap kesalahan kecil yang berulang. Batasi toleransi pada kasus tertentu yang dapat dijelaskan, seperti biaya bank yang sudah diketahui.
Tanpa pemilik untuk model. Seseorang di keuangan harus memegang ambang batas, meninjau sampel mingguan, dan menyetujui pembaruan model. Jika semuanya ada di tangan TI atau vendor, kontrol itu bukan milik Anda.
Memperlakukan antrean pengecualian sebagai renungan belakangan. Tim mengotomatiskan 90% lalu membiarkan item sisanya menumpuk. Antrean perlu perencanaan kapasitas seperti beban kerja lainnya.
Melewatkan pekerjaan data. Pelanggan ganda dan referensi yang tidak konsisten menurunkan kualitas pencocokan, baik untuk aturan maupun model. Model yang lebih baik tidak akan memperbaiki berkas induk yang berantakan.
Di Mana Ini Berada dalam Peta Jalan AI Anda
Rekonsiliasi bank adalah proyek AI pertama yang baik karena volumenya tinggi, outputnya dapat diperiksa terhadap saldo dari bank, dan titik pemeriksaan manusianya alami. Proyek ini juga membangun kebiasaan yang akan Anda perlukan untuk pekerjaan berikutnya: ambang batas, antrean pengecualian, keputusan yang dicatat, dan umpan balik peninjau. Ketika Anda siap memperluas cakupan, panduan kasus penggunaan AI di keuangan memaparkan fungsi lainnya, dan AI di piutang usaha membahas cash application (penerapan pembayaran), masalah yang sangat berkaitan yaitu menerapkan pembayaran masuk ke faktur terbuka. Jika Anda mempertimbangkan agen yang menjalankan rekonsiliasi dari ujung ke ujung, baca agen AI untuk keuangan terlebih dahulu untuk melihat seberapa besar otonomi yang layak diberikan.
Head of Finance Strategy
On this page
- Fakta Utama
- Apa yang Hendak Dibuktikan oleh Rekonsiliasi Bank
- Empat Jenis Pencocokan
- Pencocokan Berbasis Aturan
- Pencocokan dengan Pembelajaran Mesin
- Pencocokan Berbasis Aturan vs. ML Sekilas
- Ambang Batas Keyakinan dan Pencocokan Otomatis
- Antrean Penanganan Pengecualian
- Belajar dari Keputusan Peninjau
- Auditabilitas: Setiap Pencocokan Harus Dapat Dijelaskan
- Cara Menerapkan Rekonsiliasi Bank dengan AI, Langkah demi Langkah
- Kesalahan Umum
- Di Mana Ini Berada dalam Peta Jalan AI Anda