Conciliação bancária com IA: como funciona a conciliação automatizada
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A conciliação bancária com IA é o uso de regras de pareamento e modelos de aprendizado de máquina para ligar cada transação bancária ao lançamento do razão a que ela pertence, liquidar automaticamente os matches confiáveis e enviar os incertos a uma pessoa. Ela não substitui a conciliação. O preparador continua revisando e assinando. O que muda é para onde vai o tempo dele: em vez de marcar milhares de linhas óbvias, ele resolve as poucas que exigem julgamento.
Este guia é para controllers, gerentes financeiros e líderes de contabilidade que querem entender o que acontece dentro de um mecanismo de pareamento antes de comprar um, configurá-lo ou aprovar a sua saída. Ele cobre os tipos de match, a diferença entre o pareamento baseado em regras e o aprendido, como funcionam os limiares de confiança e as filas de exceções, como o sistema aprende com as decisões dos revisores e o que um auditor vai esperar ver. Para o quadro mais amplo, comece por IA em finanças e contabilidade.
Fatos Principais
- Uma conciliação bancária pareia as linhas do extrato bancário com os lançamentos do razão. Os matches têm quatro formatos: um-para-um, um-para-muitos, muitos-para-um e muitos-para-muitos. O primeiro é fácil. Os outros três concentram o esforço manual e os erros.
- Um estudo de 2025 no The Journal of Finance and Data Science testou aprendizado de máquina baseado em grafos em três anos de dados reais de escrituração e relatou uma acurácia de match significativamente melhor do que a de uma ferramenta padrão do mercado, com os maiores ganhos nos matches um-para-muitos, em que um pagamento quita várias faturas (Munoz, Jalili e Tafakori, 2025).
- Incluir um ID de ponta a ponta nos pagamentos XML de saída pode elevar a parcela de itens liquidados automaticamente, porque o identificador volta no extrato bancário. A mesma orientação diz que é preciso considerar a liquidação individual dos pagamentos, em vez de em lote, para obter esse benefício (The Global Treasurer).
- Liquide automaticamente apenas acima de um limiar de confiança, encaminhe todo o resto para uma fila e registre o motivo de cada match. Um match que você não consegue explicar é uma lacuna de controle.
O que a conciliação bancária procura provar
Uma conciliação bancária prova que o saldo de caixa do seu razão concorda com o saldo informado pelo banco, depois de considerar as diferenças conhecidas. Essas diferenças são, em sua maioria, de timing: um cheque emitido que ainda não compensou, um depósito em trânsito, uma tarifa bancária ainda não contabilizada. Todo o resto é um erro ou um sinal de fraude que precisa de explicação.
O trabalho é o pareamento. Para cada linha do extrato bancário, alguém precisa encontrar o lançamento (ou lançamentos) do razão que lhe corresponde. Em escala, com várias contas e moedas, isso vira uma das etapas que mais consomem tempo no fechamento mensal. Também é um trabalho de alto volume, repetitivo e bem documentado, e por isso é um dos primeiros processos que as equipes financeiras automatizam.
Os quatro tipos de match
Boa parte da dificuldade da automação vem de quantos itens do razão uma única linha bancária pode representar.
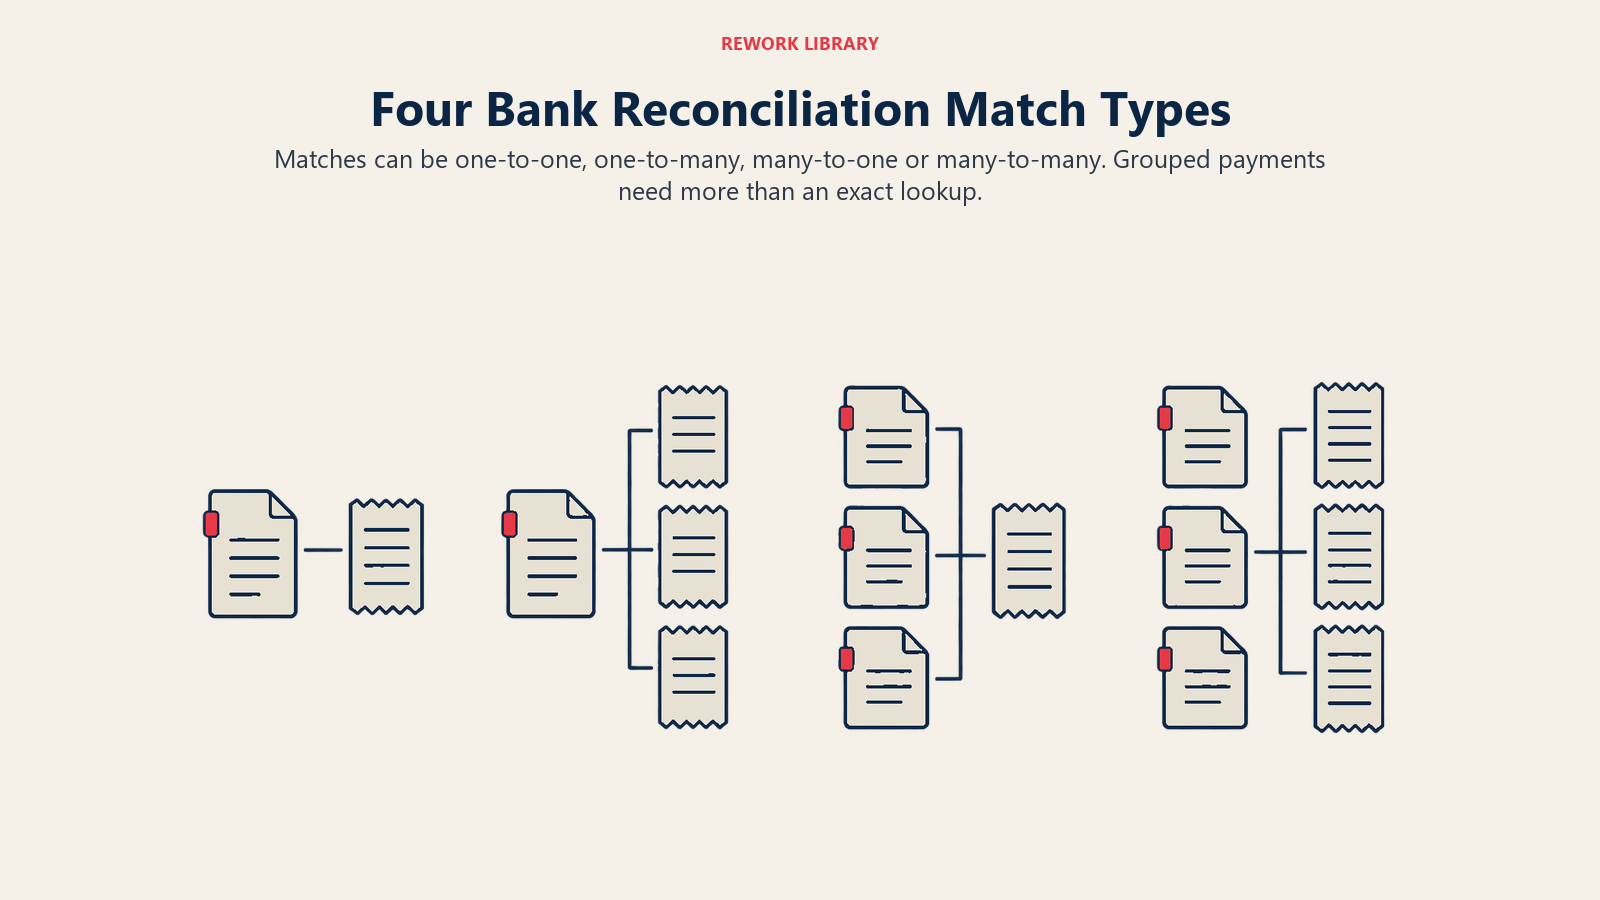
| Tipo de match | Como se apresenta | Exemplo | Dificuldade |
|---|---|---|---|
| Um-para-um | Uma linha bancária, um lançamento no razão | Um repasse de cartão de $2.450,00 corresponde a um recebimento contabilizado | Baixa |
| Um-para-muitos | Uma linha bancária, vários lançamentos no razão | Um cliente paga $12.400 cobrindo três faturas em aberto | Média a alta |
| Muitos-para-um | Várias linhas bancárias, um lançamento no razão | Um pagamento de $9.000 a um fornecedor é dividido em três débitos bancários | Média |
| Muitos-para-muitos | Várias linhas bancárias contra vários lançamentos no razão | Um processador de pagamentos liquida as vendas do dia líquidas de tarifas e estornos | Alta |
Os matches um-para-um são buscas exatas. Os demais são um problema de busca: que combinação de itens soma este valor? O número de combinações possíveis cresce rápido com o número de itens em aberto, então um bom mecanismo restringe primeiro os candidatos, usando datas, contrapartes e referências, antes de testar as somas. Se você quer ver como uma ferramenta de pareamento se comporta em um piloto, alimente-a de propósito com casos um-para-muitos e muitos-para-muitos. São eles que separam uma ferramenta básica de uma forte.
Pareamento baseado em regras
Um mecanismo baseado em regras aplica instruções explícitas em uma ordem definida. Um conjunto típico de regras é assim:
- Parear por valor exato e referência exata.
- Parear por valor exato, mesma contraparte e data dentro de três dias.
- Parear por valor dentro de uma pequena tolerância (por exemplo, uma tarifa bancária) e a mesma contraparte.
- Agrupar vários itens do razão de uma contraparte cujo total seja igual à linha bancária.
As regras são transparentes. Você pode ler a regra que disparou e dizer por que um match foi feito. Elas também são frágeis. Um cliente que paga "INV 4412 e 4413" no campo de referência só funciona se você escreveu uma regra para interpretar esse padrão. Um pagador que envia uma quantia global menor por causa de um imposto retido na fonte descontado não será pareado, a menos que alguém tenha previsto isso. Cada novo comportamento de pagador significa uma nova regra, e os conjuntos de regras tendem a crescer até que ninguém os compreenda por inteiro.
As regras continuam sendo a ferramenta certa para casos determinísticos: lotes de folha de pagamento com totais conhecidos, parcelas de empréstimos, débitos diretos programados e qualquer pagamento que traga um identificador confiável.
Pareamento com aprendizado de máquina
Um pareador aprendido (probabilístico) não pergunta "isto atende à regra 3?". Ele calcula a probabilidade de cada par ou grupo candidato ser um match verdadeiro, usando muitos sinais ao mesmo tempo: proximidade de valor, diferença de datas, similaridade de texto entre a descrição bancária e o histórico do razão, o comportamento passado da contraparte e a frequência com que essa combinação já foi pareada antes.
O resultado é uma lista ordenada de candidatos, cada um com uma pontuação de confiança. Essa é a diferença essencial. Uma regra dispara ou não dispara. Um modelo diz "tenho 97% de certeza deste e 62% daquele", o que permite dar a cada um um tratamento diferente.
A pesquisa está levando isso mais longe nos casos mais difíceis. O estudo de 2025 mencionado acima modelou o razão geral como um grafo, com os registros e suas conciliações como nós conectados, e encontrou os maiores ganhos de acurácia nos matches um-para-muitos, em que um pagamento quita várias faturas. Também relatou uma instabilidade muito menor entre execuções repetidas de treinamento do que as abordagens de embedding de texto, como o BERT, o que importa em finanças, onde você quer que a mesma entrada produza a mesma saída. Trate isso como evidência de uma direção, e não como um benchmark a prometer ao seu CFO, já que os resultados dependem muito dos seus próprios dados.
Pareamento por regras versus por ML, em resumo
| Dimensão | Baseado em regras | ML / probabilístico |
|---|---|---|
| Como decide | Condições fixas do tipo se-então, em ordem definida | Pontua candidatos a partir de muitos sinais |
| Referências bagunçadas e abreviações | Falha, a menos que se escreva uma regra para o padrão | Tolera ruído e texto parcial |
| Um-para-muitos e muitos-para-muitos | Funciona para agrupamentos conhecidos, com limites | Melhor em ordenar os agrupamentos prováveis |
| Explicabilidade | Direta: a regra que disparou | Exige códigos de motivo e sinais registrados |
| Esforço de configuração | Regras escritas e ajustadas à mão | Precisa de histórico para aprender, depois ajuste |
| Comportamento ao longo do tempo | Estático até alguém editá-lo | Pode melhorar com o feedback dos revisores |
| Uso típico | Fluxos estáveis e ricos em identificadores | Fluxos variáveis, de texto livre e alto volume |
A maioria das boas configurações combina os dois. As regras liquidam primeiro os itens determinísticos, porque isso é barato e totalmente explicável. O modelo trata o que sobra. E uma terceira camada, a fila de exceções, recolhe o que nenhum dos dois tem certeza.
Limiares de confiança e matching automático
O limiar de confiança é a configuração mais importante do sistema. Ele decide quantos matches são liquidados automaticamente e quantos vão para uma pessoa.
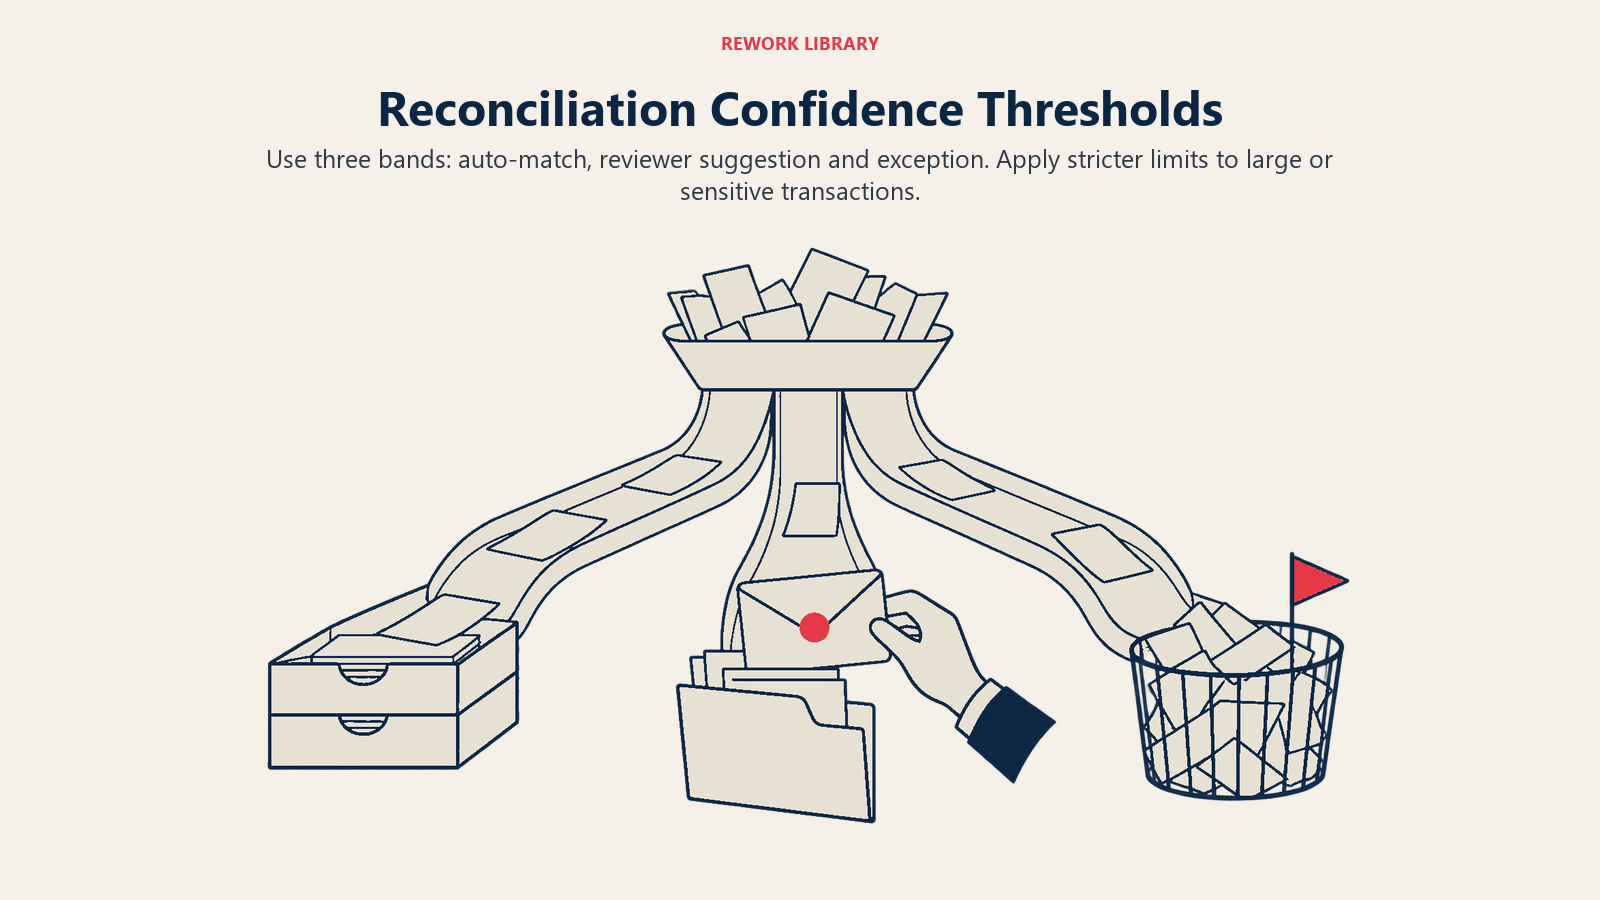
Um desenho comum usa três faixas:
- Match automático (alta confiança). O sistema pareia e liquida sem revisão. Comece com essa faixa configurada com cautela.
- Sugestão (confiança média). O sistema propõe o match, e um revisor o confirma ou rejeita com um clique.
- Exceção (baixa confiança ou nenhum candidato). O item vai para a fila sem sugestão, ou com uma pequena lista de candidatos.
Onde você traça as linhas é um equilíbrio entre dois erros. Um falso positivo é um match errado que é liquidado. Ele esconde uma diferença real e é o perigoso. Um falso negativo é um match correto que é enviado à fila. Custa tempo do revisor, mas nada além disso. Como os dois erros não são iguais, comece com um limiar alto de match automático, revise uma amostra dos itens liquidados automaticamente toda semana e reduza o limiar somente quando a taxa de erro da amostra permitir.
Não use um único limiar para tudo. Uma linha de tarifa de cartão de $40 e uma transferência de $400.000 não devem ter a mesma exigência. Muitas equipes definem um limiar mais rígido acima de um limite de valor, exigem duas aprovações para matches grandes e nunca liquidam automaticamente itens que tocam determinadas contas, como as de operações intercompany ou de transição (suspense).
Filas de tratamento de exceções
A fila de exceções é onde o trabalho agora vive, então desenhe-a com cuidado. Uma fila útil faz quatro coisas.
Ela categoriza o motivo. "Não pareado" não é um motivo. Boas categorias incluem: nenhum candidato encontrado no razão, vários candidatos igualmente prováveis, valor diferente além da tolerância, possível duplicidade e provável diferença de timing. Cada categoria tem uma correção diferente.
Ela prioriza. Ordene por valor e idade, não pela ordem de chegada. Um grande recebimento não pareado que está em aberto há doze dias importa mais do que cinco tarifas pequenas desta manhã.
Ela mostra a evidência. O revisor deve ver a linha bancária, os principais candidatos, a pontuação de cada um e os sinais por trás da pontuação, sem abrir outras três telas.
Ela tem responsável e prazo. Cada exceção recebe um responsável e uma meta de envelhecimento. Os itens não pareados que passam de um número definido de dias são escalados ao controller.
Algumas exceções são eventos contábeis reais, e não falhas de pareamento: uma tarifa não registrada, um crédito de juros, uma dedução do cliente que exige uma nota de crédito. A fila deve permitir que o revisor crie o lançamento que falta, sujeito aos seus limites normais de aprovação, para que o item não fique indo e voltando entre equipes.
Aprendendo com as decisões dos revisores
As decisões dos revisores são dados de treinamento. Toda vez que uma pessoa aceita uma sugestão, a rejeita ou escolhe outro candidato, o sistema ganha um exemplo rotulado de como é um match correto no seu negócio.
Bem usado, é assim que o sistema melhora para os seus pagadores específicos, os seus formatos de referência e os seus padrões de liquidação. Algumas práticas mantêm esse aprendizado seguro:
- Registre a decisão e quem decidiu. Cada match aceito ou corrigido deve carregar o usuário, o horário e a alternativa que foi rejeitada.
- Separe as correções das aprovações. Um revisor que corrige a principal sugestão dá muito mais sinal do que um que a aceita. Dê pesos de acordo.
- Retreine em um calendário, não continuamente. Mudar o comportamento do modelo no meio de um período de fechamento dificulta a comparação dos resultados. Atualize entre os períodos, teste contra um conjunto separado de matches passados e mantenha a versão anterior disponível.
- Fique atento à deriva. Um banco novo, um novo processador de pagamentos ou uma mudança no comportamento de pagamento dos clientes pode degradar a acurácia. Acompanhe mensalmente a taxa de match automático e a taxa de correção dos revisores. Uma taxa de correção em alta é um alerta precoce.
- Não aprenda com maus hábitos. Se um revisor apressado clicou em "aceitar" em tudo durante uma semana, o modelo aprendeu isso também. Faça amostragem das decisões, não só das saídas.
Auditabilidade: todo match precisa ser explicável
Um auditor ou regulador não vai se importar que o modelo seja preciso em média. Ele vai perguntar por que este recebimento específico de $12.400 foi liquidado contra estas três faturas, quem ou o que decidiu e se alguém o revisou. Se a resposta for "o algoritmo disse", você tem uma deficiência de controle.
No mínimo, registre o seguinte para cada match:
- A linha bancária e os lançamentos do razão envolvidos, com os identificadores
- O método (número da regra ou versão do modelo) e a pontuação de confiança
- O código de motivo ou os principais sinais por trás do match
- Se foi liquidado automaticamente, sugerido e aceito, ou pareado manualmente
- O usuário e o carimbo de data e hora de qualquer ação humana, incluindo correções e desfazimentos de match
- O período de conciliação ao qual pertence
Acrescente três controles estruturais. Primeiro, torne os matches reversíveis, registrando a reversão em vez de apagar o original. Segundo, mantenha um histórico de versões das regras, dos limiares e das versões de modelo, com uma trilha de aprovação das mudanças, para poder mostrar qual configuração estava ativa quando um período foi fechado. Terceiro, mantenha a segregação de funções: quem configura os limiares de pareamento não deve ser também quem aprova a conciliação.
Para uma orientação mais ampla sobre como estruturar a governança de IA em uma equipe financeira, as seções de risco e controle de IA em finanças e contabilidade se aplicam diretamente. A mesma abordagem, com um ponto de verificação humano por escrito e uma trilha documentada, vale para todo caso de uso de IA na função.
Como implantar a conciliação bancária com IA, passo a passo
- Mapeie o que você concilia hoje. Liste todas as contas bancárias, o volume por mês, os formatos que você recebe (arquivos de extrato, feeds bancários, relatórios de processadores de pagamento) e quanto tempo a conciliação leva por conta.
- Limpe as entradas. A qualidade do pareamento depende dos dados. Padronize os nomes das contrapartes nos cadastros de fornecedores e clientes e garanta que os históricos e as referências do razão sejam preenchidos com consistência. Veja prontidão dos dados financeiros para IA.
- Use dados bancários estruturados sempre que puder. Formatos de extrato baseados na ISO 20022, como o camt.053, podem trazer uma referência de ponta a ponta que volta inalterada. Pergunte ao seu banco quais campos ele preenche e considere liquidar os pagamentos individualmente, e não em lotes, quando quiser um pareamento por pagamento.
- Comece com regras para os fluxos determinísticos. Folha de pagamento, parcelas de empréstimos e débitos programados devem ser liquidados por regras antes de qualquer modelo entrar em cena.
- Acrescente um pareador aprendido para os fluxos bagunçados. Recebimentos de clientes com referências em texto livre e liquidações de processadores são candidatos típicos.
- Defina os limiares com cautela e o caminho de revisão. Decida as três faixas, os limites de valor e as contas que nunca são liquidadas automaticamente.
- Rode em paralelo por pelo menos um fechamento. Concilie do jeito antigo e do jeito novo lado a lado, compare cada diferença e registre a causa raiz de cada uma.
- Meça e depois expanda. Acompanhe a taxa de match automático, a taxa de falsos positivos da sua amostra semanal, a taxa de correção dos revisores, o envelhecimento das exceções e as horas gastas por conciliação. Só avance para a próxima conta quando os números se sustentarem.
- Documente o controle. Registre o que a ferramenta faz, quem é o responsável, como os limiares mudam e quem revisa as exceções, para que isso faça parte da documentação do seu fechamento. O guia de cadência de fechamento mostra onde a conciliação se encaixa em um calendário de fechamento mais rápido.
Erros comuns
Perseguir a taxa de match automático. Uma taxa alta só é boa se os matches estiverem certos. Reporte ao lado dela a taxa de erro da amostra.
Liquidações em lote que destroem a trilha de auditoria. Se um processador paga um único valor líquido por 400 vendas, nenhum modelo consegue recuperar exatamente qual linha pertence a qual venda sem o detalhe da liquidação. Obtenha o relatório detalhado e faça o pareamento contra ele.
Tolerâncias que escondem diferenças reais. Uma tolerância de "até um dólar" aplicada a todas as contas absorverá em silêncio erros pequenos e repetidos. Limite as tolerâncias a casos específicos e explicados, como tarifas bancárias conhecidas.
Nenhum responsável pelo modelo. Alguém de finanças precisa ser dono dos limiares, revisar a amostra semanal e aprovar as atualizações do modelo. Se isso fica inteiramente com a TI ou com um fornecedor, o controle não é seu.
Tratar a fila de exceções como algo secundário. As equipes automatizam os 90% e depois deixam os itens restantes se acumularem. A fila precisa de planejamento de capacidade como qualquer outra carga de trabalho.
Pular o trabalho com os dados. Clientes duplicados e referências inconsistentes reduzem a qualidade do pareamento tanto para regras quanto para modelos. Um modelo melhor não conserta um cadastro bagunçado.
Onde isso se encaixa no seu roadmap de IA
A conciliação bancária é um bom primeiro projeto de IA porque o volume é alto, a saída pode ser conferida com um saldo fornecido pelo banco e o ponto de verificação humano é natural. Ela também cria hábitos de que você vai precisar em trabalhos futuros: limiares, filas de exceções, decisões registradas e feedback dos revisores. Quando você estiver pronto para ampliar o escopo, o guia de casos de uso de IA em finanças apresenta as outras funções, e IA em contas a receber trata da baixa de recebimentos (cash application), o problema muito próximo de aplicar os pagamentos recebidos às faturas em aberto. Se você está considerando um agente que executa a conciliação de ponta a ponta, leia antes agentes de IA para finanças para ver quanta autonomia conceder.
Head of Finance Strategy
On this page
- Fatos Principais
- O que a conciliação bancária procura provar
- Os quatro tipos de match
- Pareamento baseado em regras
- Pareamento com aprendizado de máquina
- Pareamento por regras versus por ML, em resumo
- Limiares de confiança e matching automático
- Filas de tratamento de exceções
- Aprendendo com as decisões dos revisores
- Auditabilidade: todo match precisa ser explicável
- Como implantar a conciliação bancária com IA, passo a passo
- Erros comuns
- Onde isso se encaixa no seu roadmap de IA