Penyesuaian Bank dengan AI: Cara Pemadanan Automatik Berfungsi
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Penyesuaian bank dengan AI ialah penggunaan peraturan pemadanan dan model pembelajaran mesin untuk memasangkan setiap transaksi bank dengan catatan lejar yang menjadi miliknya, membersihkan secara automatik padanan yang yakin, dan menghantar yang tidak pasti kepada seorang manusia. Ia tidak menggantikan penyesuaian itu. Penyedia masih menyemak dan menandatanganinya. Apa yang berubah ialah ke mana masa mereka pergi: daripada menanda ribuan baris yang jelas kepada menyelesaikan segelintir baris yang memerlukan pertimbangan.
Panduan ini ditujukan kepada pengawal kewangan (controller), pengurus kewangan dan ketua perakaunan yang ingin memahami apa yang berlaku di dalam enjin pemadanan sebelum mereka membeli, mengkonfigurasi atau meluluskan outputnya. Ia merangkumi jenis padanan, perbezaan antara pemadanan berasaskan peraturan dan pemadanan yang dipelajari, cara ambang keyakinan dan baris gilir pengecualian berfungsi, cara sistem belajar daripada keputusan penyemak, dan apa yang akan dijangka oleh juruaudit. Untuk gambaran yang lebih luas, mulakan dengan AI dalam kewangan dan perakaunan.
Fakta Utama
- Penyesuaian bank memadankan baris penyata bank dengan catatan lejar. Padanan terbahagi kepada empat bentuk: satu-ke-satu, satu-ke-banyak, banyak-ke-satu dan banyak-ke-banyak. Yang pertama mudah. Tiga yang lain ialah tempat usaha manual dan ralat tertumpu.
- Kajian 2025 dalam The Journal of Finance and Data Science menguji pembelajaran mesin berasaskan graf pada data simpan kira sebenar selama tiga tahun dan melaporkan ketepatan padanan yang jauh lebih baik daripada alat piawaian industri, dengan peningkatan terbesar pada padanan satu-ke-banyak, iaitu satu bayaran menyelesaikan beberapa invois (Munoz, Jalili dan Tafakori, 2025).
- Menambah ID hujung-ke-hujung pada pembayaran XML keluar boleh meningkatkan bahagian item yang dibersihkan secara automatik, kerana pengecam itu kembali pada penyata bank. Panduan yang sama menyatakan anda mesti mempertimbangkan supaya pembayaran diselesaikan satu demi satu dan bukan secara kelompok untuk mendapat manfaat itu (The Global Treasurer).
- Bersihkan secara automatik hanya di atas ambang keyakinan, hantar semua yang lain ke baris gilir, dan log sebab bagi setiap padanan. Padanan yang tidak dapat anda jelaskan ialah jurang kawalan.
Apa yang Cuba Dibuktikan oleh Penyesuaian Bank
Penyesuaian bank membuktikan bahawa baki tunai dalam lejar anda selaras dengan baki yang dilaporkan bank, selepas mengambil kira perbezaan yang diketahui. Perbezaan itu kebanyakannya berkaitan masa: cek yang ditulis tetapi belum dikliring, deposit dalam perjalanan, yuran bank yang belum direkodkan. Segala yang lain ialah ralat atau isyarat penipuan yang memerlukan penjelasan.
Kerja ini ialah pemadanan. Bagi setiap baris pada penyata bank, seseorang perlu mencari catatan lejar (atau beberapa catatan) yang sepadan dengannya. Lakukan itu pada skala besar, merentasi beberapa akaun dan mata wang, dan ia menjadi salah satu langkah yang paling memakan masa dalam penutupan akaun hujung bulan. Ia juga berkelantangan tinggi, berulang dan didokumenkan dengan baik, itulah sebabnya ia salah satu proses pertama yang diautomasikan oleh pasukan kewangan.
Empat Jenis Padanan
Kebanyakan kesukaran dalam automasi datang daripada berapa banyak item lejar yang boleh diwakili oleh satu baris bank.
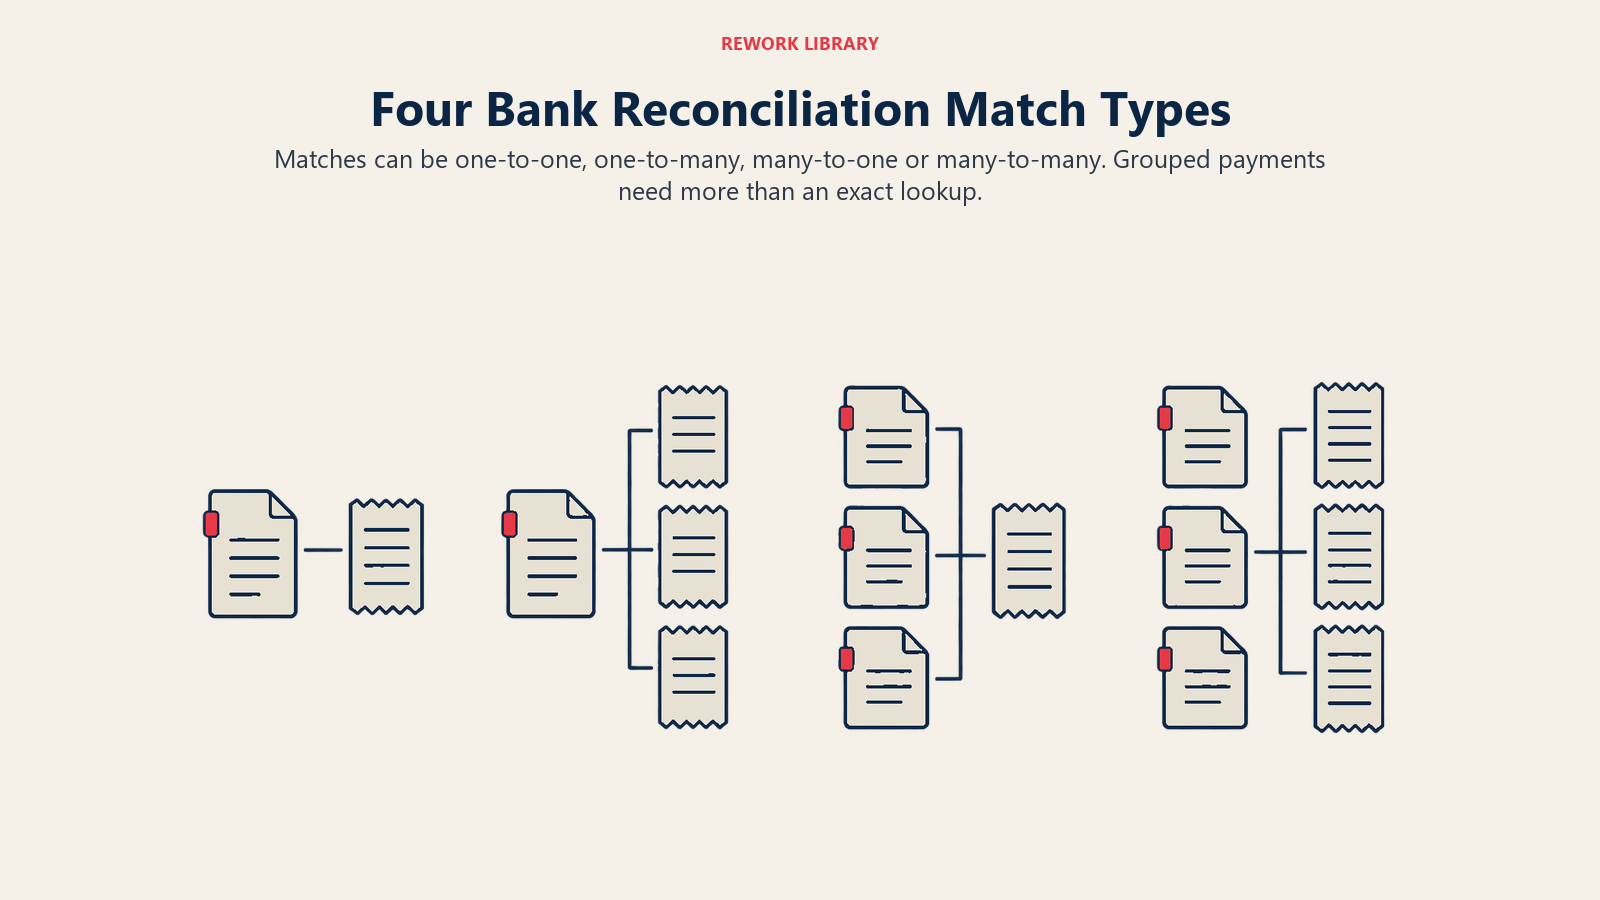
| Jenis padanan | Rupanya | Contoh | Kesukaran |
|---|---|---|---|
| Satu-ke-satu | Satu baris bank, satu catatan lejar | Bayaran kad $2,450.00 sepadan dengan satu resit yang direkodkan | Rendah |
| Satu-ke-banyak | Satu baris bank, beberapa catatan lejar | Pelanggan membayar $12,400 yang merangkumi tiga invois terbuka | Sederhana hingga tinggi |
| Banyak-ke-satu | Beberapa baris bank, satu catatan lejar | Bayaran pembekal $9,000 dipecahkan kepada tiga debit bank | Sederhana |
| Banyak-ke-banyak | Beberapa baris bank terhadap beberapa catatan lejar | Pemproses pembayaran menyelesaikan jualan sehari setelah ditolak yuran dan bayaran balik | Tinggi |
Padanan satu-ke-satu ialah carian tepat. Yang lain ialah masalah pencarian: kombinasi item manakah yang menjumlahkan kepada amaun ini? Bilangan kombinasi yang mungkin bertambah dengan cepat apabila bilangan item terbuka bertambah, jadi enjin yang baik mengecilkan calon dahulu, menggunakan tarikh, pihak lawan dan rujukan, sebelum menguji jumlah. Jika anda mahu melihat bagaimana alat pemadanan berfungsi dalam pilot, suapkan kes satu-ke-banyak dan banyak-ke-banyak dengan sengaja. Itulah yang membezakan alat asas daripada yang kukuh.
Pemadanan Berasaskan Peraturan
Enjin berasaskan peraturan menerapkan arahan yang jelas dalam urutan yang ditetapkan. Set peraturan yang lazim kelihatan seperti ini:
- Padankan pada amaun yang tepat dan rujukan yang tepat.
- Padankan pada amaun yang tepat, pihak lawan yang sama dan tarikh dalam tempoh tiga hari.
- Padankan pada amaun dalam toleransi kecil (contohnya, yuran bank) dan pihak lawan yang sama.
- Kumpulkan beberapa item lejar bagi satu pihak lawan yang jumlahnya sama dengan baris bank.
Peraturan bersifat telus. Anda boleh membaca peraturan yang dicetuskan dan menjelaskan mengapa padanan dibuat. Ia juga rapuh. Pelanggan yang membayar dengan "INV 4412 dan 4413" dalam medan rujukan hanya berjaya jika anda telah menulis peraturan untuk mengurai corak itu. Pembayar yang menghantar jumlah sekali gus yang kurang kerana cukai pegangan yang ditolak tidak akan dipadankan melainkan seseorang telah menjangkakannya. Setiap tingkah laku pembayar yang baharu bermakna peraturan baharu, dan set peraturan cenderung berkembang sehingga tiada siapa memahaminya sepenuhnya.
Peraturan masih alat yang tepat untuk kes deterministik: kelompok gaji dengan jumlah yang diketahui, bayaran balik pinjaman, debit langsung berjadual, dan apa-apa yang pembayarannya membawa pengecam yang boleh dipercayai.
Pemadanan Pembelajaran Mesin
Pemadan yang dipelajari (kebarangkalian) tidak bertanya "adakah ini memenuhi peraturan 3?" Ia menilai berapa besar kemungkinan setiap pasangan atau kumpulan calon ialah padanan sebenar, menggunakan banyak isyarat serentak: kedekatan amaun, jarak tarikh, persamaan teks antara huraian bank dengan memo lejar, tingkah laku lampau pihak lawan, dan berapa kerap kombinasi ini pernah dipadankan.
Outputnya ialah senarai calon yang disusun, masing-masing dengan skor keyakinan. Itulah perbezaan utama. Peraturan sama ada dicetuskan atau tidak. Model berkata "saya 97% pasti tentang yang ini dan 62% pasti tentang yang itu," yang membolehkan anda melayan keduanya secara berbeza.
Penyelidikan menolak perkara ini lebih jauh pada kes yang paling sukar. Kajian 2025 yang disebut di atas memodelkan lejar am sebagai graf, dengan rekod dan penyesuaiannya sebagai nod yang bersambung, dan mendapati peningkatan ketepatan terbesar pada padanan satu-ke-banyak, iaitu satu bayaran menyelesaikan beberapa invois. Ia juga melaporkan ketidakstabilan yang jauh lebih rendah merentasi larian latihan berulang berbanding pendekatan benam teks seperti BERT, yang penting untuk kewangan, di mana anda mahu input yang sama menghasilkan output yang sama. Anggaplah ia bukti arah tuju, bukan penanda aras yang dijanjikan kepada CFO anda, kerana hasilnya sangat bergantung pada data anda sendiri.
Pemadanan Berasaskan Peraturan berbanding ML Sepintas Lalu
| Dimensi | Berasaskan peraturan | ML / kebarangkalian |
|---|---|---|
| Cara membuat keputusan | Syarat jika-maka tetap dalam urutan yang ditetapkan | Menilai calon daripada banyak isyarat |
| Rujukan dan singkatan yang berselerak | Gagal melainkan peraturan ditulis untuk corak itu | Bertolak ansur dengan hingar dan teks separa |
| Satu-ke-banyak dan banyak-ke-banyak | Berfungsi untuk pengumpulan yang diketahui, dengan had | Lebih baik menyusun kumpulan yang berkemungkinan |
| Kebolehjelasan | Langsung: peraturan yang dicetuskan | Memerlukan kod sebab dan isyarat ciri yang dilog |
| Usaha penyediaan | Peraturan ditulis dan ditala dengan tangan | Memerlukan sejarah untuk dipelajari, kemudian penalaan |
| Tingkah laku dari semasa ke semasa | Statik sehingga seseorang menyuntingnya | Boleh bertambah baik dengan maklum balas penyemak |
| Penggunaan lazim | Aliran kaya pengecam dan stabil | Aliran berubah-ubah, teks bebas, berkelantangan tinggi |
Kebanyakan persediaan yang kukuh menggabungkan kedua-duanya. Peraturan membersihkan item deterministik dahulu, kerana itu murah dan boleh dijelaskan sepenuhnya. Model mengendalikan baki. Dan lapisan ketiga, baris gilir pengecualian, menangkap apa sahaja yang tidak pasti bagi kedua-duanya.
Ambang Keyakinan dan Padanan Automatik
Ambang keyakinan ialah tetapan yang paling penting dalam sistem. Ia menentukan berapa banyak padanan yang dibersihkan secara automatik dan berapa banyak yang pergi kepada manusia.
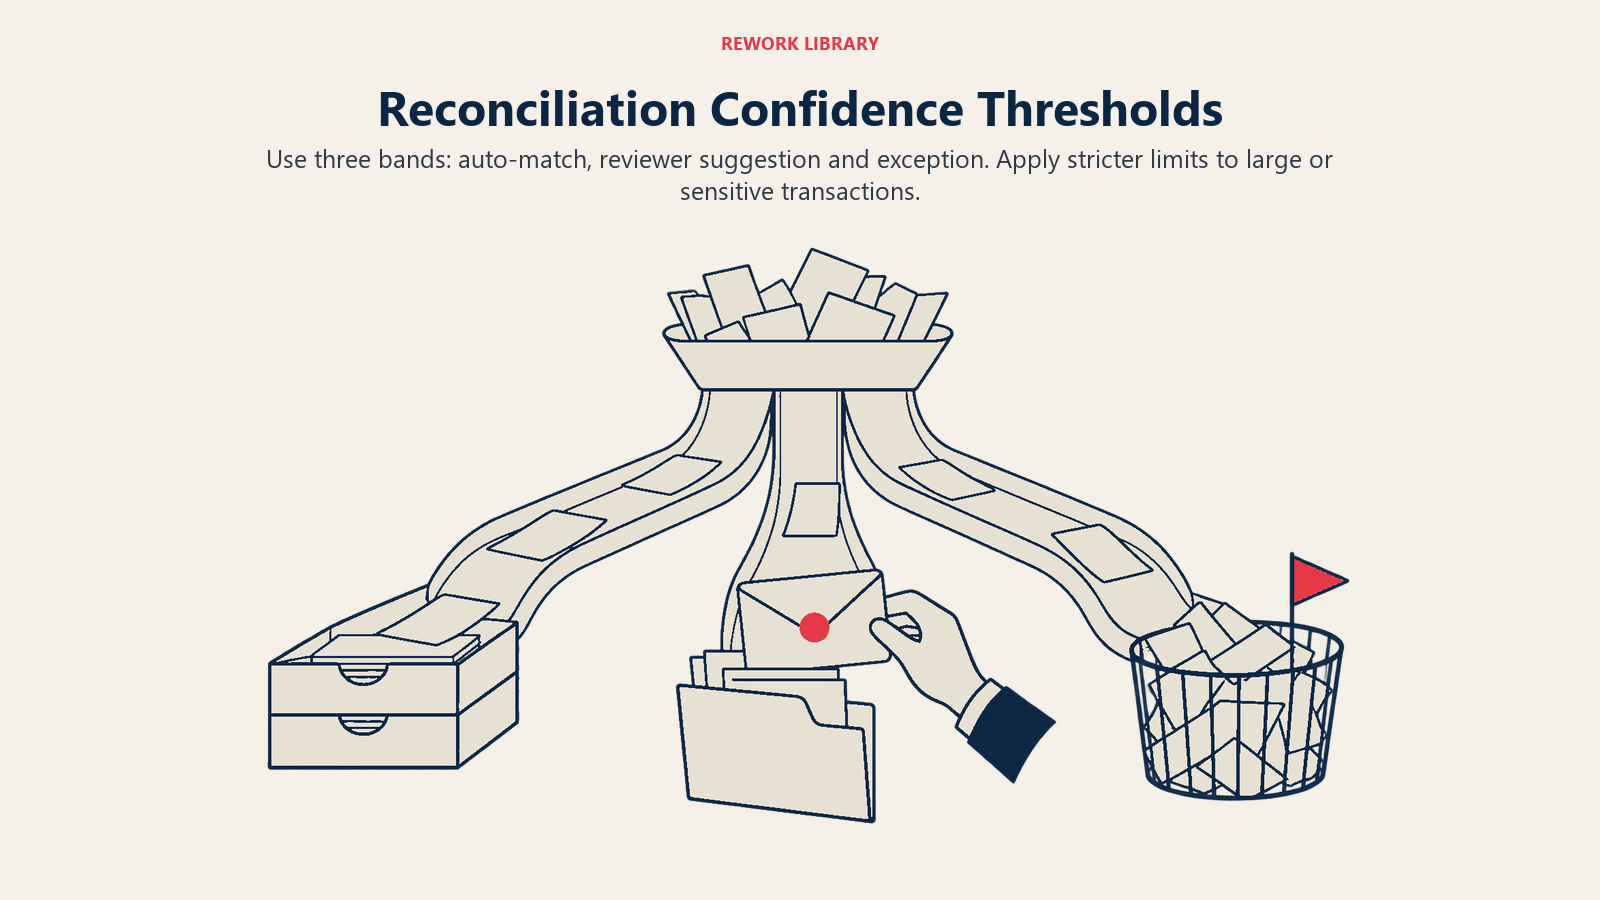
Reka bentuk yang lazim menggunakan tiga jalur:
- Padanan automatik (keyakinan tinggi). Sistem memadankan dan membersihkan tanpa semakan. Tetapkan jalur ini secara konservatif pada permulaan.
- Cadangan (keyakinan sederhana). Sistem mencadangkan padanan, dan penyemak mengesahkan atau menolaknya dengan satu klik.
- Pengecualian (keyakinan rendah atau tiada calon). Item pergi ke baris gilir tanpa cadangan, atau dengan senarai pendek calon.
Di mana anda menetapkan garisan ialah pertukaran antara dua ralat. Positif palsu ialah padanan salah yang dibersihkan. Ia menyembunyikan perbezaan sebenar, dan ia yang berbahaya. Negatif palsu ialah padanan betul yang dihantar ke baris gilir. Ia memakan masa penyemak tetapi tiada kos lain. Oleh sebab kedua-dua ralat tidak sama, mulakan dengan ambang padanan automatik yang tinggi, semak sampel item yang dibersihkan secara automatik setiap minggu, dan turunkan ambang hanya apabila kadar ralat sampel menyokongnya.
Jangan gunakan satu ambang untuk semua. Baris yuran kad $40 dan wayar $400,000 tidak patut berkongsi satu bar. Ramai pasukan menetapkan ambang yang lebih ketat melebihi had nilai, memerlukan dua kelulusan untuk padanan besar, dan tidak pernah membersihkan secara automatik item yang menyentuh akaun tertentu, seperti antara syarikat atau akaun tergantung (suspense).
Baris Gilir Pengendalian Pengecualian
Baris gilir pengecualian ialah tempat kerja kini berada, jadi reka bentuknya dengan sengaja. Baris gilir yang berguna melakukan empat perkara.
Ia mengkategorikan sebab. "Tidak dipadankan" bukan sebab. Kategori yang baik termasuk: tiada calon lejar ditemui, beberapa calon yang sama berkemungkinan, amaun berbeza melebihi toleransi, kemungkinan pendua, dan kemungkinan perbezaan masa. Setiap kategori mempunyai penyelesaian yang berbeza.
Ia mengutamakan. Susun mengikut nilai dan umur, bukan mengikut urutan ketibaan. Resit besar yang tidak dipadankan yang telah terbuka selama dua belas hari lebih penting daripada lima yuran kecil pagi ini.
Ia menunjukkan bukti. Penyemak harus melihat baris bank, calon teratas, skor bagi setiap satu dan isyarat di sebalik skor, tanpa membuka tiga skrin lain.
Ia mempunyai pemilik dan jam. Setiap pengecualian mendapat penerima tugas dan sasaran penuaan. Item yang tidak dipadankan yang terbiar melebihi bilangan hari yang ditetapkan dinaikkan kepada controller.
Sesetengah pengecualian ialah peristiwa perakaunan sebenar dan bukan kegagalan pemadanan: yuran yang tidak direkodkan, kredit faedah, potongan pelanggan yang memerlukan nota kredit. Baris gilir harus membenarkan penyemak mencipta catatan yang tertinggal, tertakluk kepada had kelulusan biasa anda, supaya item tidak berulang-alik antara pasukan.
Belajar daripada Keputusan Penyemak
Keputusan penyemak ialah data latihan. Setiap kali seseorang menerima cadangan, menolaknya atau memilih calon lain, sistem mendapat contoh berlabel tentang rupa padanan yang betul dalam perniagaan anda.
Jika digunakan dengan baik, inilah cara sistem menjadi lebih baik pada pembayar, format rujukan dan corak penyelesaian khusus anda. Beberapa amalan memastikan pembelajaran itu selamat:
- Rekodkan keputusan dan pembuat keputusan. Setiap padanan yang diterima atau diatasi harus membawa pengguna, masa dan alternatif yang ditolak.
- Asingkan pembetulan daripada kelulusan. Penyemak yang mengatasi cadangan teratas memberi anda isyarat yang jauh lebih banyak daripada yang menerimanya. Beri pemberat sewajarnya.
- Latih semula mengikut jadual, bukan berterusan. Mengubah tingkah laku model di tengah tempoh penutupan menyukarkan perbandingan hasil. Kemas kini antara tempoh, uji terhadap set padanan lampau yang diketepikan, dan simpan versi sebelumnya.
- Perhatikan hanyutan (drift). Bank baharu, pemproses pembayaran baharu atau perubahan dalam tingkah laku pembayaran pelanggan boleh menjejaskan ketepatan. Jejaki kadar padanan automatik dan kadar pengatasan penyemak setiap bulan. Kadar pengatasan yang meningkat ialah amaran awal.
- Jangan belajar daripada tabiat buruk. Jika penyemak yang tergesa-gesa mengklik "terima" pada segala-galanya selama seminggu, model turut mempelajarinya. Sampel keputusan, bukan hanya output.
Kebolehauditan: Setiap Padanan Mesti Boleh Dijelaskan
Juruaudit atau pengawal selia tidak peduli bahawa model tepat secara purata. Mereka akan bertanya mengapa resit $12,400 tertentu ini dibersihkan terhadap tiga invois ini, siapa atau apa yang memutuskan, dan sama ada sesiapa menyemaknya. Jika jawapannya "algoritma yang kata begitu," anda mempunyai kekurangan kawalan.
Sekurang-kurangnya, log perkara berikut bagi setiap padanan:
- Baris bank dan catatan lejar yang terlibat, beserta pengecam
- Kaedah (nombor peraturan atau versi model) dan skor keyakinan
- Kod sebab atau isyarat utama di sebalik padanan
- Sama ada ia dibersihkan secara automatik, dicadangkan dan diterima, atau dipadankan secara manual
- Pengguna dan cap masa bagi sebarang tindakan manusia, termasuk pengatasan dan pembatalan padanan
- Tempoh penyesuaian yang menjadi miliknya
Tambah tiga kawalan struktur. Pertama, jadikan padanan boleh dibalikkan, dengan pembalikan dilog dan bukan yang asal dipadamkan. Kedua, simpan sejarah versi bagi peraturan, ambang dan versi model, dengan jejak kelulusan untuk perubahan, supaya anda boleh menunjukkan konfigurasi mana yang aktif apabila sesuatu tempoh ditutup. Ketiga, kekalkan pengasingan tugas: orang yang mengkonfigurasi ambang pemadanan tidak seharusnya orang yang meluluskan penyesuaian.
Untuk panduan lebih luas tentang menstrukturkan tadbir urus AI dalam pasukan kewangan, bahagian risiko dan kawalan dalam AI dalam kewangan dan perakaunan terpakai secara langsung. Pendekatan yang sama, pusat semakan manusia secara bertulis dan jejak yang didokumenkan, terbawa kepada setiap kes penggunaan AI dalam fungsi ini.
Cara Melaksanakan Penyesuaian Bank dengan AI, Langkah demi Langkah
- Petakan apa yang anda sesuaikan hari ini. Senaraikan setiap akaun bank, volum sebulan, format yang anda terima (fail penyata, suapan bank, laporan pemproses pembayaran) dan berapa lama penyesuaian mengambil masa bagi setiap akaun.
- Bersihkan input. Kualiti pemadanan bergantung pada data. Seragamkan nama pihak lawan dalam rekod pembekal dan pelanggan anda, dan pastikan memo serta rujukan lejar diisi secara konsisten. Lihat kesediaan data kewangan untuk AI.
- Gunakan data bank berstruktur jika boleh. Format penyata yang dibina atas ISO 20022, seperti camt.053, boleh membawa rujukan hujung-ke-hujung yang kembali tanpa berubah. Tanya bank anda medan mana yang diisinya, dan pertimbangkan menyelesaikan pembayaran satu demi satu dan bukan secara kelompok jika anda mahu pemadanan bagi setiap pembayaran.
- Mulakan dengan peraturan untuk aliran deterministik. Gaji, bayaran balik pinjaman dan debit berjadual harus dibersihkan melalui peraturan sebelum sebarang model terlibat.
- Tambah pemadan yang dipelajari untuk aliran yang berselerak. Resit pelanggan dengan rujukan teks bebas dan penyelesaian pemproses ialah calon yang lazim.
- Tetapkan ambang secara konservatif dan tentukan laluan semakan. Putuskan tiga jalur, had nilai dan akaun yang tidak pernah dibersihkan secara automatik.
- Jalankan secara selari sekurang-kurangnya satu penutupan. Sesuaikan dengan cara lama dan cara baharu sebelah-menyebelah, bandingkan setiap perbezaan, dan rekodkan punca utama bagi setiap satu.
- Ukur, kemudian kembangkan. Jejaki kadar padanan automatik, kadar positif palsu daripada sampel mingguan anda, kadar pengatasan penyemak, penuaan pengecualian dan jam yang dihabiskan bagi setiap penyesuaian. Kembangkan ke akaun seterusnya hanya apabila angka itu bertahan.
- Dokumenkan kawalan. Tuliskan apa yang dilakukan alat, siapa pemiliknya, bagaimana ambang berubah dan siapa yang menyemak pengecualian, supaya ia menjadi sebahagian daripada dokumentasi penutupan anda. Panduan irama penutupan menunjukkan di mana penyesuaian berada dalam kalendar penutupan yang lebih pantas.
Perangkap Biasa
Mengejar kadar padanan automatik. Kadar yang tinggi hanya baik jika padanannya betul. Laporkan kadar ralat sampel di sebelahnya.
Penyelesaian kelompok yang memusnahkan jejak audit. Jika pemproses membayar anda satu amaun bersih bagi 400 jualan, tiada model yang dapat memulihkan dengan tepat baris mana milik jualan mana tanpa butiran penyelesaian. Dapatkan laporan butiran, dan padankan terhadapnya.
Toleransi yang menyembunyikan perbezaan sebenar. Toleransi "dalam satu dolar" yang diterapkan pada setiap akaun akan menyerap ralat kecil yang berulang secara senyap. Hadkan toleransi kepada kes tertentu yang dijelaskan seperti yuran bank yang diketahui.
Tiada pemilik untuk model. Seseorang dalam kewangan mesti memiliki ambang, menyemak sampel mingguan dan meluluskan kemas kini model. Jika itu terletak sepenuhnya pada IT atau vendor, kawalan itu bukan milik anda.
Menganggap baris gilir pengecualian sebagai fikiran terkemudian. Pasukan mengautomasikan 90% dan kemudian membiarkan baki item menimbun. Baris gilir memerlukan perancangan kapasiti seperti beban kerja lain.
Melangkau kerja data. Pelanggan pendua dan rujukan yang tidak konsisten mengurangkan kualiti padanan bagi peraturan dan model. Model yang lebih baik tidak akan membetulkan fail induk yang berselerak.
Di Mana Ini Terletak dalam Peta Hala Tuju AI Anda
Penyesuaian bank ialah projek AI pertama yang baik kerana volumnya tinggi, outputnya boleh disemak terhadap baki yang disediakan bank, dan pusat semakan manusia berlaku secara semula jadi. Ia juga membina tabiat yang anda perlukan untuk kerja kemudian: ambang, baris gilir pengecualian, keputusan yang dilog dan maklum balas penyemak. Apabila anda bersedia memperluas skop, panduan kes penggunaan AI dalam kewangan menggariskan fungsi lain, dan AI dalam akaun belum terima merangkumi pemadanan penerimaan tunai (cash application), masalah yang berkait rapat tentang menerapkan pembayaran masuk kepada invois terbuka. Jika anda mempertimbangkan ejen yang menjalankan penyesuaian dari awal hingga akhir, baca ejen AI untuk kewangan dahulu untuk melihat berapa banyak autonomi yang perlu diberikan.
Head of Finance Strategy
On this page
- Fakta Utama
- Apa yang Cuba Dibuktikan oleh Penyesuaian Bank
- Empat Jenis Padanan
- Pemadanan Berasaskan Peraturan
- Pemadanan Pembelajaran Mesin
- Pemadanan Berasaskan Peraturan berbanding ML Sepintas Lalu
- Ambang Keyakinan dan Padanan Automatik
- Baris Gilir Pengendalian Pengecualian
- Belajar daripada Keputusan Penyemak
- Kebolehauditan: Setiap Padanan Mesti Boleh Dijelaskan
- Cara Melaksanakan Penyesuaian Bank dengan AI, Langkah demi Langkah
- Perangkap Biasa
- Di Mana Ini Terletak dalam Peta Hala Tuju AI Anda