KI-gestützte Bankabstimmung: So funktioniert der automatische Abgleich
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
KI-gestützte Bankabstimmung bedeutet, mit Abgleichsregeln und Modellen des maschinellen Lernens jede Banktransaktion dem zugehörigen Hauptbucheintrag zuzuordnen, sichere Treffer automatisch auszugleichen und unsichere an eine Person weiterzuleiten. Sie ersetzt die Abstimmung nicht. Der Ersteller prüft und zeichnet sie weiterhin ab. Was sich ändert, ist, wohin seine Zeit fließt: weg vom Abhaken tausender offensichtlicher Zeilen, hin zur Klärung der wenigen, die Urteilsvermögen erfordern.
Dieser Leitfaden richtet sich an Controller, Finanzmanager und Leiter der Buchhaltung, die verstehen wollen, was in einer Abgleich-Engine passiert, bevor sie eine kaufen, konfigurieren oder ihr Ergebnis freigeben. Er behandelt die Zuordnungstypen, den Unterschied zwischen regelbasiertem und gelerntem Abgleich, die Funktionsweise von Konfidenzschwellen und Klärungslisten, wie ein System aus den Entscheidungen der Prüfer lernt und was ein Prüfer erwarten wird. Für das größere Bild beginnen Sie mit KI im Finanz- und Rechnungswesen.
Wichtige Fakten
- Eine Bankabstimmung ordnet Kontoauszugszeilen Hauptbucheinträgen zu. Die Zuordnungen kommen in vier Formen vor: 1-zu-1, 1-zu-n, n-zu-1 und n-zu-n. Die erste ist einfach. Bei den anderen drei konzentrieren sich manueller Aufwand und Fehler.
- Eine Studie aus dem Jahr 2025 im Journal of Finance and Data Science testete graphbasiertes maschinelles Lernen an drei Jahren realer Buchhaltungsdaten und berichtete von deutlich besserer Treffergenauigkeit als bei einem branchenüblichen Tool, mit den größten Zugewinnen bei 1-zu-n-Zuordnungen, bei denen eine Zahlung mehrere Rechnungen begleicht (Munoz, Jalili and Tafakori, 2025).
- Eine End-to-End-ID in ausgehenden XML-Zahlungen kann den Anteil der automatisch ausgeglichenen Posten erhöhen, weil die Kennung auf dem Kontoauszug zurückkommt. Dieselbe Anleitung weist darauf hin, dass Sie erwägen müssen, Zahlungen einzeln statt im Sammelauftrag abzuwickeln, um diesen Vorteil zu erhalten (The Global Treasurer).
- Gleichen Sie nur oberhalb einer Konfidenzschwelle automatisch aus, leiten Sie alles andere in eine Liste und protokollieren Sie den Grund für jeden Treffer. Ein Treffer, den Sie nicht erklären können, ist eine Kontrolllücke.
Was die Bankabstimmung belegen soll
Eine Bankabstimmung belegt, dass der Kassenbestand in Ihrem Hauptbuch mit dem von der Bank gemeldeten Saldo übereinstimmt, nachdem bekannte Differenzen berücksichtigt wurden. Diese Differenzen sind meist zeitlicher Natur: ein ausgestellter, aber noch nicht eingelöster Scheck, eine Einzahlung auf dem Weg, eine noch nicht gebuchte Bankgebühr. Alles andere ist ein Fehler oder ein Betrugssignal, das einer Erklärung bedarf.
Die Arbeit besteht im Abgleich. Für jede Zeile des Kontoauszugs muss jemand den Hauptbucheintrag (oder die Einträge) finden, dem sie entspricht. Im großen Maßstab, über mehrere Konten und Währungen, wird das zu einem der zeitaufwendigsten Schritte im Monatsabschluss. Es ist außerdem mengenstark, repetitiv und gut dokumentiert, weshalb es einer der ersten Prozesse ist, die Finanzteams automatisieren.
Die vier Zuordnungstypen
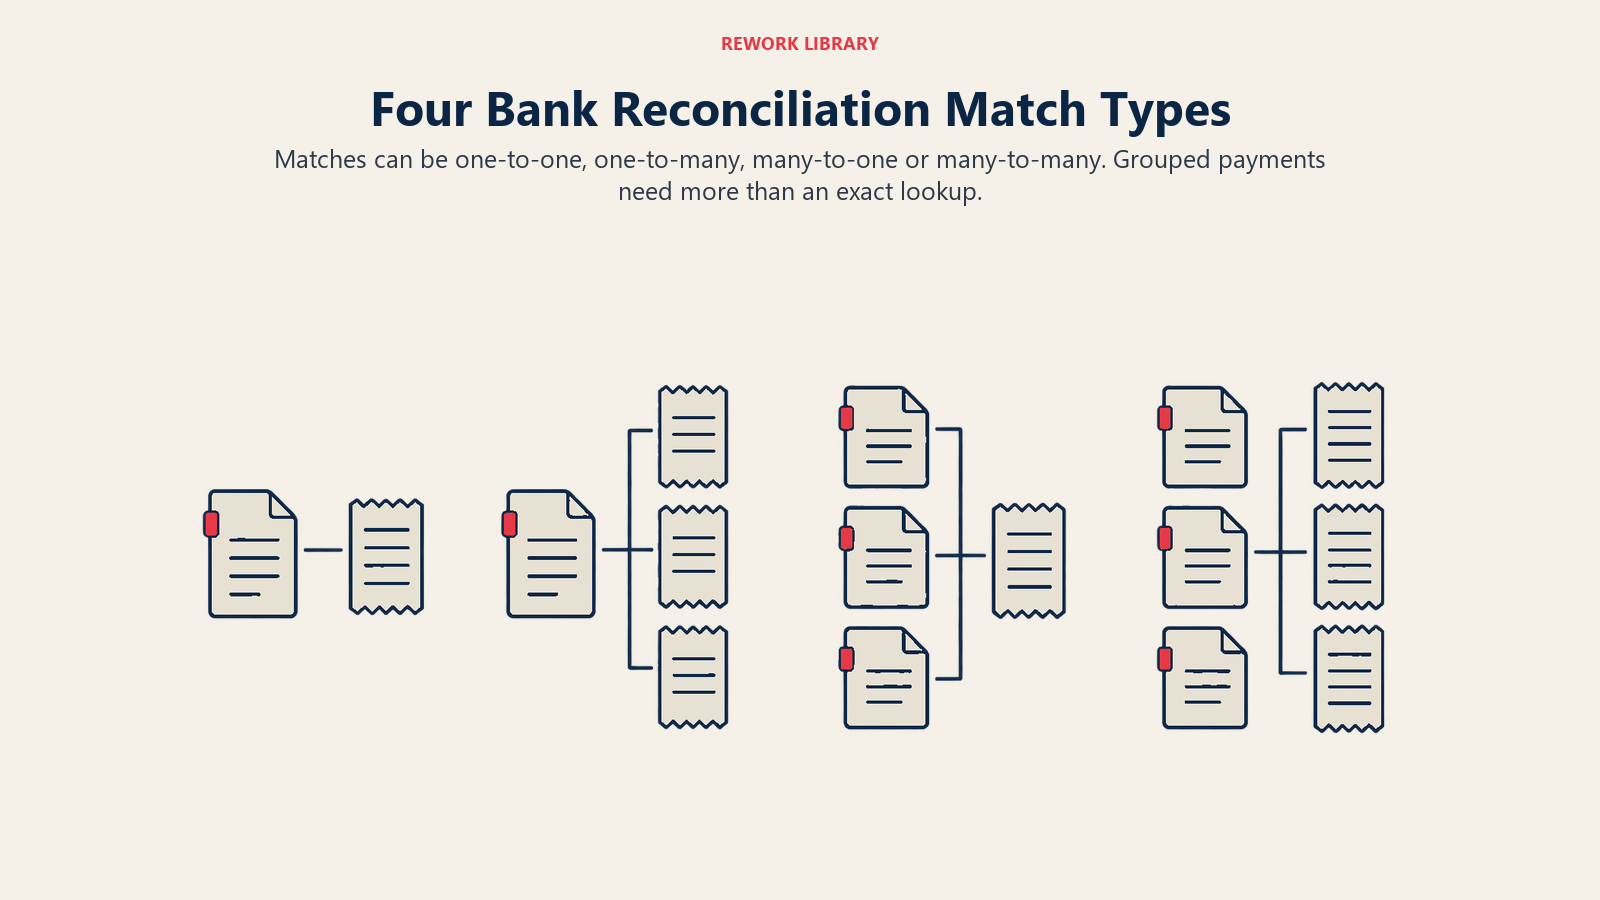
Der größte Teil der Schwierigkeit bei der Automatisierung rührt daher, für wie viele Hauptbuchposten eine einzelne Bankzeile stehen kann.
| Zuordnungstyp | Wie es aussieht | Beispiel | Schwierigkeit |
|---|---|---|---|
| 1-zu-1 | Eine Bankzeile, ein Hauptbucheintrag | Eine Kartenauszahlung über $2.450,00 passt zu einem gebuchten Zahlungseingang | Niedrig |
| 1-zu-n | Eine Bankzeile, mehrere Hauptbucheinträge | Ein Kunde zahlt $12.400 und begleicht damit drei offene Rechnungen | Mittel bis hoch |
| n-zu-1 | Mehrere Bankzeilen, ein Hauptbucheintrag | Eine Lieferantenzahlung über $9.000 wird in drei Bankbelastungen aufgeteilt | Mittel |
| n-zu-n | Mehrere Bankzeilen gegenüber mehreren Hauptbucheinträgen | Ein Zahlungsdienstleister rechnet die Tagesumsätze abzüglich Gebühren und Erstattungen ab | Hoch |
1-zu-1-Zuordnungen sind exakte Abfragen. Die anderen sind ein Suchproblem: Welche Kombination von Posten ergibt diesen Betrag? Die Zahl möglicher Kombinationen wächst mit der Zahl offener Posten schnell, daher grenzt eine gute Engine zuerst die Kandidaten anhand von Datum, Gegenpartei und Referenzen ein, bevor sie Summen testet. Wenn Sie in einem Pilotprojekt sehen wollen, wie sich ein Abgleichstool verhält, füttern Sie es gezielt mit 1-zu-n- und n-zu-n-Fällen. Sie trennen ein einfaches Tool von einem starken.
Regelbasierter Abgleich
Eine regelbasierte Engine wendet ausdrückliche Anweisungen in festgelegter Reihenfolge an. Ein typischer Regelsatz sieht so aus:
- Abgleich über exakten Betrag und exakte Referenz.
- Abgleich über exakten Betrag, dieselbe Gegenpartei und ein Datum innerhalb von drei Tagen.
- Abgleich über einen Betrag innerhalb einer kleinen Toleranz (etwa eine Bankgebühr) und dieselbe Gegenpartei.
- Mehrere Hauptbuchposten einer Gegenpartei gruppieren, deren Summe der Bankzeile entspricht.
Regeln sind transparent. Sie können die ausgelöste Regel lesen und sagen, warum ein Treffer zustande kam. Sie sind aber auch starr. Ein Kunde, der im Referenzfeld „INV 4412 and 4413“ einträgt, funktioniert nur, wenn Sie eine Regel geschrieben haben, die dieses Muster auslesen kann. Ein Zahler, der einen Pauschalbetrag überweist, der um eine einbehaltene Quellensteuer zu niedrig ist, wird nur zugeordnet, wenn jemand das vorhergesehen hat. Jedes neue Zahlerverhalten bedeutet eine neue Regel, und Regelsätze wachsen, bis niemand sie mehr vollständig versteht.
Regeln sind weiterhin das richtige Werkzeug für deterministische Fälle: Gehaltsläufe mit bekannten Summen, Darlehensrückzahlungen, geplante Lastschriften und alles, wo die Zahlung eine verlässliche Kennung trägt.
Abgleich mit maschinellem Lernen
Ein gelernter (probabilistischer) Matcher fragt nicht „erfüllt das Regel 3?“. Er bewertet, wie wahrscheinlich jedes Kandidatenpaar oder jede Kandidatengruppe ein echter Treffer ist, und nutzt dafür viele Signale gleichzeitig: Betragsnähe, Datumsabstand, Textähnlichkeit zwischen Bankbeschreibung und Hauptbuchvermerk, das bisherige Verhalten der Gegenpartei und wie oft diese Kombination schon zugeordnet wurde.
Das Ergebnis ist eine geordnete Kandidatenliste, jeweils mit Konfidenzwert. Das ist der entscheidende Unterschied. Eine Regel greift oder nicht. Ein Modell sagt: „Bei diesem bin ich mir zu 97 % sicher und bei jenem zu 62 %“, und so können Sie beide unterschiedlich behandeln.
Die Forschung treibt das bei den schwierigsten Fällen weiter voran. Die oben erwähnte Studie von 2025 modellierte das Hauptbuch als Graph, in dem Datensätze und ihre Abstimmungen verbundene Knoten sind, und fand die größten Genauigkeitsgewinne bei 1-zu-n-Zuordnungen, bei denen eine Zahlung mehrere Rechnungen begleicht. Sie berichtete außerdem von deutlich geringerer Instabilität über wiederholte Trainingsläufe als bei Text-Embedding-Ansätzen wie BERT, was im Finanzwesen wichtig ist, wo dieselbe Eingabe dasselbe Ergebnis liefern soll. Betrachten Sie sie als Beleg für eine Richtung, nicht als Benchmark, den Sie Ihrem CFO versprechen, denn die Ergebnisse hängen stark von Ihren eigenen Daten ab.
Regelbasierter und ML-Abgleich im Überblick
| Dimension | Regelbasiert | ML / probabilistisch |
|---|---|---|
| Wie entschieden wird | Feste Wenn-dann-Bedingungen in festgelegter Reihenfolge | Bewertet Kandidaten anhand vieler Signale |
| Unsaubere Referenzen und Abkürzungen | Scheitert, solange keine Regel für das Muster geschrieben ist | Toleriert Rauschen und Teiltexte |
| 1-zu-n und n-zu-n | Funktioniert bei bekannten Gruppierungen, mit Grenzen | Besser darin, wahrscheinliche Gruppierungen einzuordnen |
| Erklärbarkeit | Direkt: die ausgelöste Regel | Braucht Begründungscodes und protokollierte Merkmalssignale |
| Einrichtungsaufwand | Regeln von Hand geschrieben und abgestimmt | Braucht Historie zum Lernen, dann Feinabstimmung |
| Verhalten im Zeitverlauf | Statisch, bis jemand es ändert | Kann sich mit Feedback der Prüfer verbessern |
| Typischer Einsatz | Kennungsreiche, stabile Abläufe | Variable, freitextreiche Abläufe mit hohem Volumen |
Die meisten starken Setups kombinieren beides. Regeln gleichen die deterministischen Posten zuerst aus, weil das günstig und voll erklärbar ist. Das Modell übernimmt den Rest. Und eine dritte Ebene, die Klärungsliste, fängt alles auf, bei dem sich keines von beiden sicher ist.
Konfidenzschwellen und automatischer Abgleich
Die Konfidenzschwelle ist die wichtigste Einstellung im System. Sie entscheidet, wie viele Treffer automatisch ausgeglichen werden und wie viele an einen Menschen gehen.
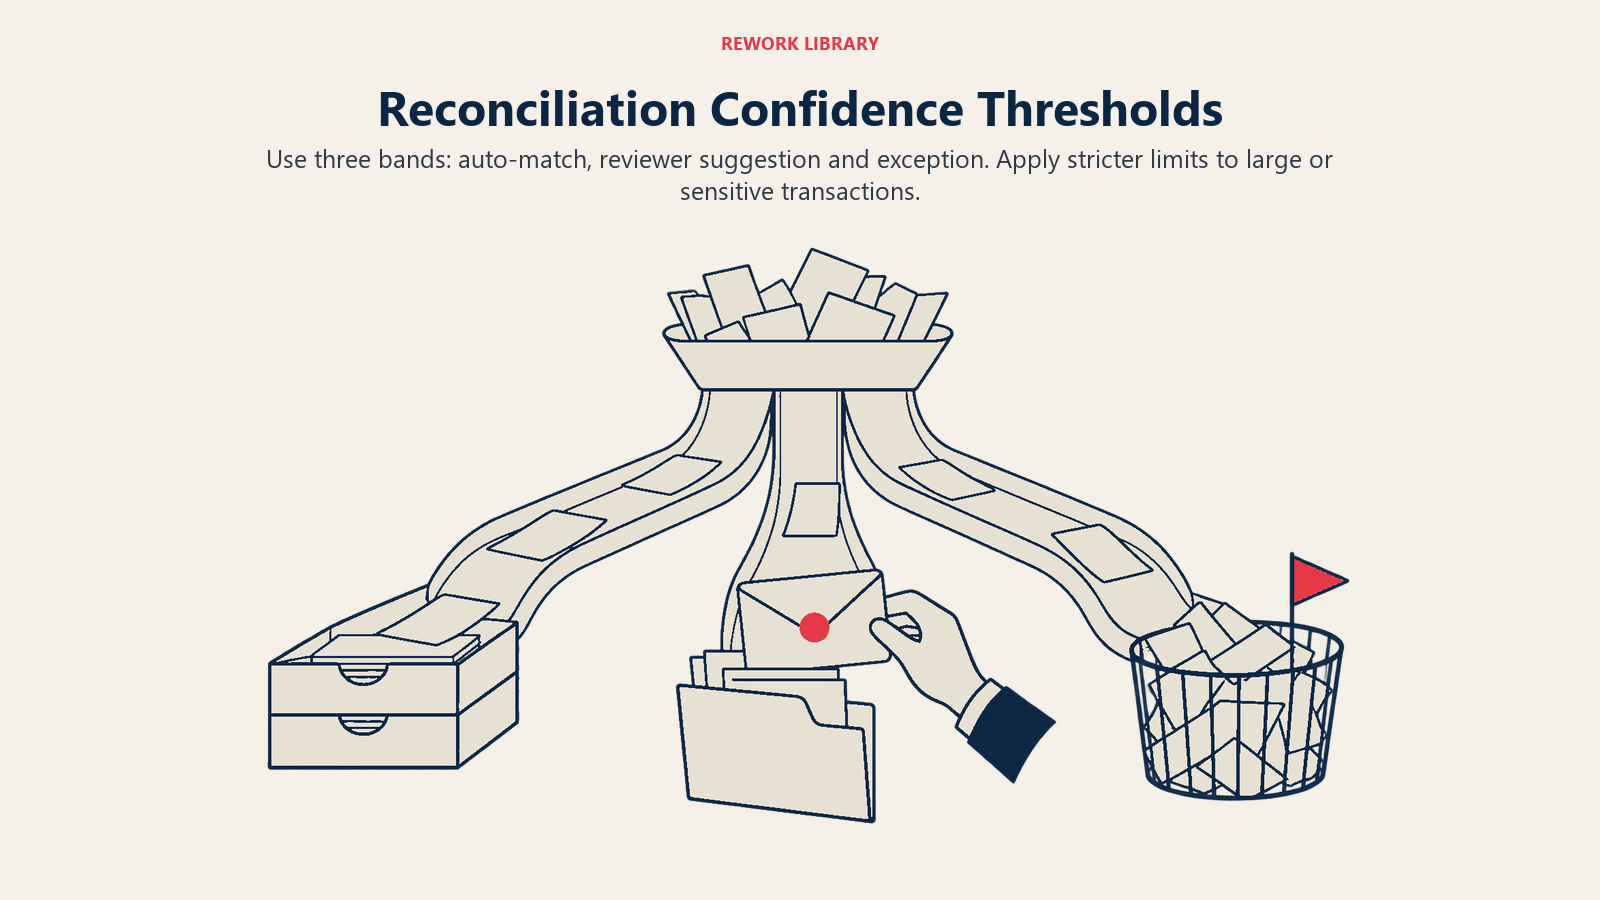
Ein gängiges Design nutzt drei Bänder:
- Automatischer Abgleich (hohe Konfidenz). Das System ordnet zu und gleicht ohne Prüfung aus. Setzen Sie dieses Band zu Beginn konservativ.
- Vorschlag (mittlere Konfidenz). Das System schlägt den Treffer vor, und ein Prüfer bestätigt oder lehnt ihn mit einem Klick ab.
- Ausnahme (niedrige Konfidenz oder kein Kandidat). Der Posten geht ohne Vorschlag oder mit einer kurzen Kandidatenliste in die Liste.
Wo Sie die Grenzen ziehen, ist ein Abwägen zwischen zwei Fehlerarten. Ein Fehlalarm (False Positive) ist ein falscher Treffer, der ausgeglichen wird. Er verdeckt eine echte Differenz und ist die gefährliche Art. Ein unerkannter Fall (False Negative) ist ein korrekter Treffer, der in die Liste wandert. Er kostet Prüferzeit, sonst nichts. Weil die beiden Fehler nicht gleichwertig sind, beginnen Sie mit einer hohen Schwelle für den automatischen Abgleich, prüfen Sie wöchentlich eine Stichprobe der automatisch ausgeglichenen Posten und senken Sie die Schwelle nur, wenn die gemessene Fehlerquote der Stichprobe es trägt.
Verwenden Sie nicht für alles eine Schwelle. Eine Kartengebühr von $40 und eine Überweisung über $400.000 sollten nicht dieselbe Latte haben. Viele Teams setzen oberhalb eines Wertlimits eine strengere Schwelle, verlangen zwei Freigaben für große Treffer und gleichen Posten, die bestimmte Konten berühren, etwa Intercompany- oder Interimskonten, nie automatisch aus.
Klärungslisten für Ausnahmen
In der Klärungsliste liegt nun die Arbeit, gestalten Sie sie also bewusst. Eine nützliche Liste leistet vier Dinge.
Sie kategorisiert den Grund. „Nicht zugeordnet“ ist kein Grund. Gute Kategorien sind: kein Hauptbuchkandidat gefunden, mehrere gleich wahrscheinliche Kandidaten, Betrag weicht über die Toleranz hinaus ab, mögliche Doublette und wahrscheinliche zeitliche Differenz. Jede Kategorie hat eine andere Lösung.
Sie priorisiert. Sortieren Sie nach Wert und Alter, nicht nach Eingangsreihenfolge. Ein großer nicht zugeordneter Zahlungseingang, der seit zwölf Tagen offen ist, zählt mehr als fünf kleine Gebühren von heute Morgen.
Sie zeigt die Nachweise. Der Prüfer sollte die Bankzeile, die besten Kandidaten, den Wert für jeden und die Signale hinter dem Wert sehen, ohne drei weitere Bildschirme zu öffnen.
Sie hat einen Verantwortlichen und eine Uhr. Jede Ausnahme erhält einen Bearbeiter und ein Alterungsziel. Nicht zugeordnete Posten, die über eine festgelegte Zahl von Tagen hinaus liegen bleiben, eskalieren an den Controller.
Manche Ausnahmen sind echte Buchungsereignisse und keine Abgleichsfehler: eine nicht erfasste Gebühr, eine Zinsgutschrift, eine Kundenkürzung, die eine Gutschrift erfordert. Die Liste sollte es dem Prüfer erlauben, die fehlende Buchung anzulegen, vorbehaltlich Ihrer üblichen Freigabegrenzen, damit der Posten nicht zwischen Teams hin- und herwandert.
Lernen aus den Entscheidungen der Prüfer
Die Entscheidungen der Prüfer sind Trainingsdaten. Jedes Mal, wenn eine Person einen Vorschlag annimmt, ablehnt oder einen anderen Kandidaten wählt, hat das System ein gekennzeichnetes Beispiel dafür, wie ein korrekter Treffer in Ihrem Geschäft aussieht.
Richtig eingesetzt, wird das System dadurch besser bei Ihren speziellen Zahlern, Ihren Referenzformaten und Ihren Abrechnungsmustern. Einige Praktiken halten dieses Lernen sicher:
- Halten Sie Entscheidung und Entscheider fest. Jeder angenommene oder überstimmte Treffer sollte Benutzer, Zeit und die abgelehnte Alternative tragen.
- Trennen Sie Korrekturen von Freigaben. Ein Prüfer, der den obersten Vorschlag überstimmt, liefert weit mehr Signal als einer, der ihn annimmt. Gewichten Sie entsprechend.
- Trainieren Sie nach Plan neu, nicht laufend. Das Modellverhalten mitten in einer Abschlussperiode zu ändern, macht Ergebnisse schwer vergleichbar. Aktualisieren Sie zwischen den Perioden, testen Sie gegen einen zurückgehaltenen Satz vergangener Treffer und halten Sie die vorherige Version bereit.
- Achten Sie auf Drift. Eine neue Bank, ein neuer Zahlungsdienstleister oder ein verändertes Zahlungsverhalten der Kunden kann die Genauigkeit verschlechtern. Verfolgen Sie die Quote des automatischen Abgleichs und die Override-Quote der Prüfer monatlich. Eine steigende Override-Quote ist ein Frühwarnzeichen.
- Lernen Sie nicht aus schlechten Gewohnheiten. Wenn ein gehetzter Prüfer eine Woche lang alles akzeptiert hat, hat das Modell auch das gelernt. Prüfen Sie stichprobenartig Entscheidungen, nicht nur Ergebnisse.
Prüfbarkeit: Jeder Treffer muss erklärbar sein
Einem Prüfer oder einer Aufsichtsbehörde ist es gleichgültig, dass das Modell im Durchschnitt genau ist. Sie werden fragen, warum gerade dieser Zahlungseingang über $12.400 gegen diese drei Rechnungen ausgeglichen wurde, wer oder was entschieden hat und ob jemand ihn geprüft hat. Lautet die Antwort „der Algorithmus hat es gesagt“, haben Sie einen Kontrollmangel.
Protokollieren Sie mindestens Folgendes für jeden Treffer:
- Die beteiligte Bankzeile und die Hauptbucheinträge, mit Kennungen
- Die Methode (Regelnummer oder Modellversion) und den Konfidenzwert
- Den Begründungscode oder die wichtigsten Signale hinter dem Treffer
- Ob er automatisch ausgeglichen, vorgeschlagen und angenommen oder manuell zugeordnet wurde
- Benutzer und Zeitstempel für jede menschliche Aktion, einschließlich Overrides und Aufhebungen
- Die Abstimmungsperiode, zu der er gehört
Ergänzen Sie drei strukturelle Kontrollen. Erstens: Machen Sie Treffer umkehrbar, wobei die Umkehrung protokolliert und das Original nicht gelöscht wird. Zweitens: Führen Sie eine Versionshistorie von Regeln, Schwellenwerten und Modellversionen mit Genehmigungsspur für Änderungen, damit Sie zeigen können, welche Konfiguration beim Abschluss einer Periode aktiv war. Drittens: Wahren Sie die Funktionstrennung: Wer die Schwellenwerte des Abgleichs konfiguriert, sollte nicht auch die Abstimmung freigeben.
Für allgemeinere Hinweise zur Struktur der KI-Governance in einem Finanzteam gelten die Abschnitte zu Risiko und Kontrolle in KI im Finanz- und Rechnungswesen unmittelbar. Derselbe Ansatz, ein schriftlich festgelegter menschlicher Kontrollpunkt und ein dokumentierter Pfad, überträgt sich auf jeden KI-Anwendungsfall der Funktion.
So führen Sie KI-gestützte Bankabstimmung ein, Schritt für Schritt
- Erfassen Sie, was Sie heute abstimmen. Listen Sie jedes Bankkonto auf, das Volumen pro Monat, die Formate, die Sie erhalten (Kontoauszugsdateien, Bankfeeds, Berichte von Zahlungsdienstleistern) und wie lange die Abstimmung pro Konto dauert.
- Bereinigen Sie die Eingaben. Die Abgleichsqualität hängt von den Daten ab. Vereinheitlichen Sie die Namen der Gegenparteien in Ihren Lieferanten- und Kundenstammdaten und achten Sie darauf, dass Hauptbuchvermerke und Referenzen einheitlich befüllt sind. Siehe Datenbereitschaft im Finanzwesen für KI.
- Nutzen Sie strukturierte Bankdaten, wo möglich. Auszugsformate auf Basis von ISO 20022, etwa camt.053, können eine End-to-End-Referenz tragen, die unverändert zurückkommt. Fragen Sie Ihre Bank, welche Felder sie befüllt, und erwägen Sie, Zahlungen einzeln statt gebündelt abzuwickeln, wenn Sie einen Abgleich pro Zahlung wünschen.
- Beginnen Sie mit Regeln für die deterministischen Abläufe. Gehaltsläufe, Darlehensrückzahlungen und geplante Lastschriften sollten über Regeln ausgeglichen werden, bevor ein Modell beteiligt ist.
- Ergänzen Sie einen gelernten Matcher für die unsauberen Abläufe. Kundenzahlungen mit Freitextreferenzen und Abrechnungen von Zahlungsdienstleistern sind typische Kandidaten.
- Setzen Sie die Schwellen konservativ und legen Sie den Prüfweg fest. Bestimmen Sie die drei Bänder, die Wertgrenzen und die Konten, die nie automatisch ausgeglichen werden.
- Fahren Sie mindestens einen Abschluss lang parallel. Stimmen Sie auf die alte und die neue Weise nebeneinander ab, vergleichen Sie jede Differenz und halten Sie die Grundursache jeder einzelnen fest.
- Messen Sie, dann weiten Sie aus. Verfolgen Sie die Quote des automatischen Abgleichs, die Fehlalarmquote aus Ihrer wöchentlichen Stichprobe, die Override-Quote der Prüfer, das Alter der Ausnahmen und die Stunden pro Abstimmung. Gehen Sie zum nächsten Konto erst über, wenn die Zahlen halten.
- Dokumentieren Sie die Kontrolle. Schreiben Sie auf, was das Tool tut, wer es verantwortet, wie Schwellen geändert werden und wer Ausnahmen prüft, damit es Teil Ihrer Abschlussdokumentation ist. Der Leitfaden zum Abschlussrhythmus zeigt, wo die Abstimmung in einem schnelleren Abschlusskalender steht.
Häufige Fallstricke
Der Quote des automatischen Abgleichs hinterherjagen. Eine hohe Quote ist nur gut, wenn die Treffer stimmen. Berichten Sie die gemessene Fehlerquote der Stichprobe daneben.
Sammelabrechnungen, die den Prüfpfad zerstören. Wenn ein Zahlungsdienstleister Ihnen einen Nettobetrag für 400 Verkäufe überweist, kann kein Modell ohne die Abrechnungsdetails genau ermitteln, welche Zeile zu welchem Verkauf gehört. Besorgen Sie sich den Detailbericht und gleichen Sie dagegen ab.
Toleranzen, die echte Differenzen verbergen. Eine Toleranz „innerhalb von einem Dollar“ für jedes Konto schluckt still kleine, wiederholte Fehler. Beschränken Sie Toleranzen auf bestimmte, erklärte Fälle wie bekannte Bankgebühren.
Kein Verantwortlicher für das Modell. Jemand im Finanzbereich muss Schwellen verantworten, die wöchentliche Stichprobe prüfen und Modellaktualisierungen freigeben. Liegt das ganz bei der IT oder einem Anbieter, gehört die Kontrolle nicht Ihnen.
Die Klärungsliste als Nebensache behandeln. Teams automatisieren die 90 % und lassen dann die übrigen Posten sich stapeln. Die Liste braucht Kapazitätsplanung wie jede andere Arbeitslast.
Die Datenarbeit überspringen. Doppelte Kunden und uneinheitliche Referenzen mindern die Treffergüte für Regeln und Modelle gleichermaßen. Ein besseres Modell behebt keine unsauberen Stammdaten.
Wo das in Ihre KI-Roadmap passt
Die Bankabstimmung ist ein gutes erstes KI-Projekt, weil das Volumen hoch ist, das Ergebnis sich gegen einen von der Bank gelieferten Saldo prüfen lässt und der menschliche Kontrollpunkt naheliegt. Sie baut auch Gewohnheiten auf, die Sie für spätere Arbeit brauchen: Schwellen, Klärungslisten, protokollierte Entscheidungen und Feedback der Prüfer. Wenn Sie den Umfang erweitern wollen, zeigt der Leitfaden KI-Anwendungsfälle im Finanzwesen die übrigen Funktionen, und KI in der Debitorenbuchhaltung behandelt die Zahlungszuordnung, das eng verwandte Problem, eingehende Zahlungen offenen Rechnungen zuzuordnen. Wenn Sie einen Agenten erwägen, der die Abstimmung von Anfang bis Ende ausführt, lesen Sie zuerst AI Agents für das Finanzwesen, um zu sehen, wie viel Autonomie Sie gewähren sollten.
Head of Finance Strategy
On this page
- Wichtige Fakten
- Was die Bankabstimmung belegen soll
- Die vier Zuordnungstypen
- Regelbasierter Abgleich
- Abgleich mit maschinellem Lernen
- Regelbasierter und ML-Abgleich im Überblick
- Konfidenzschwellen und automatischer Abgleich
- Klärungslisten für Ausnahmen
- Lernen aus den Entscheidungen der Prüfer
- Prüfbarkeit: Jeder Treffer muss erklärbar sein
- So führen Sie KI-gestützte Bankabstimmung ein, Schritt für Schritt
- Häufige Fallstricke
- Wo das in Ihre KI-Roadmap passt