IA em contas a pagar: captura de faturas, conferência e aprovações
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A IA em contas a pagar é o uso de aprendizado de máquina e modelos de linguagem para ler as faturas recebidas, conferi-las com pedidos de compra e recebimentos, sugerir a codificação contábil, encaminhar aprovações e sinalizar duplicidades ou alterações suspeitas de pagamento, enquanto as pessoas mantêm a autoridade para aprovar e liberar o dinheiro. Ela não substitui o processo de AP. Assume a digitação, a comparação e a cobrança que ocupam a maior parte da semana de um analista de AP e entrega os casos fora do padrão a uma pessoa.
Este guia é para controllers, gerentes de AP, diretores financeiros e CFOs que querem entender o que cada etapa de IA faz, onde ela falha e como implantá-la sem enfraquecer os controles. Ele cobre os conceitos. Se você já está pronto para desenhar o agente em si, o blueprint de construção do agente de AP para faturas detalha papéis, regras e transferências.
Fatos Principais
- O relatório State of ePayables 2025 da Ardent Partners, com dados de 204 líderes de AP e finanças, apontou que as equipes de AP de melhor desempenho gastam $2,65 por fatura, contra uma média de $12,42, e registrou custos de processamento 79% menores e ciclos 79% mais rápidos do que os pares (Ardent Partners).
- A pesquisa Payments Fraud and Control Survey 2026 da AFP constatou que 76% das organizações dos EUA sofreram tentativas ou casos efetivos de fraude em pagamentos em 2025, e 74% foram afetadas por comprometimento de e-mail corporativo (BEC) (AFP).
- Na mesma pesquisa, apenas 17% das organizações disseram usar IA para combater a fraude em pagamentos (AFP).
- O Internet Crime Report 2025 do FBI registra o comprometimento de e-mail corporativo (BEC) com $3.046.598.558 em perdas reportadas no ano (FBI IC3).
O fluxo de AP e onde a IA entra
Contas a pagar é uma cadeia: chega uma fatura, alguém a lê, alguém a confere com o que foi pedido e recebido, alguém faz a codificação, alguém a aprova e só então ela é paga. Cada elo é um ponto em que a IA pode ajudar e também um ponto em que um erro custa dinheiro. A tabela mostra a cadeia inteira de relance.
| Etapa de AP | O que a IA faz | O que uma pessoa ainda decide |
|---|---|---|
| Captura de faturas | Lê PDFs, digitalizações, e-mails e e-faturas e extrai fornecedor, datas, totais, impostos e itens | Campos de baixa confiança e documentos ilegíveis |
| Conferência | Compara a fatura com o pedido de compra (duas vias) ou com o pedido mais o recebimento (três vias) e explica as diferenças | Se uma variação é aceitável |
| Codificação contábil | Sugere contas, centros de custo e códigos fiscais com base no comportamento passado | Fornecedores novos, gastos incomuns, ativo imobilizado versus despesa |
| Aprovações | Encaminha ao aprovador certo, envia lembretes, escala e resume o pacote | A aprovação em si |
| Detecção de duplicidades | Identifica faturas quase idênticas que as regras de correspondência exata deixam passar | Se deve bloquear ou liberar |
| Verificações de fraude e de alterações | Sinaliza novos dados bancários, valores estranhos e fornecedores com nome parecido | Verificação por retorno de ligação e liberação do pagamento |
O restante deste guia percorre essas etapas em ordem.
Captura de faturas: lendo o documento
A captura é onde a IA mostra primeiro o seu valor. O reconhecimento óptico de caracteres (OCR) mais antigo exigia um modelo por fornecedor: sabia onde ficava o total na fatura de um fornecedor e falhava na seguinte. A captura moderna usa aprendizado de máquina e, cada vez mais, modelos de linguagem que entendem o significado do documento, e não suas coordenadas. Eles encontram o total em uma fatura que nunca viram e leem os itens de uma tabela que se estende por várias páginas.
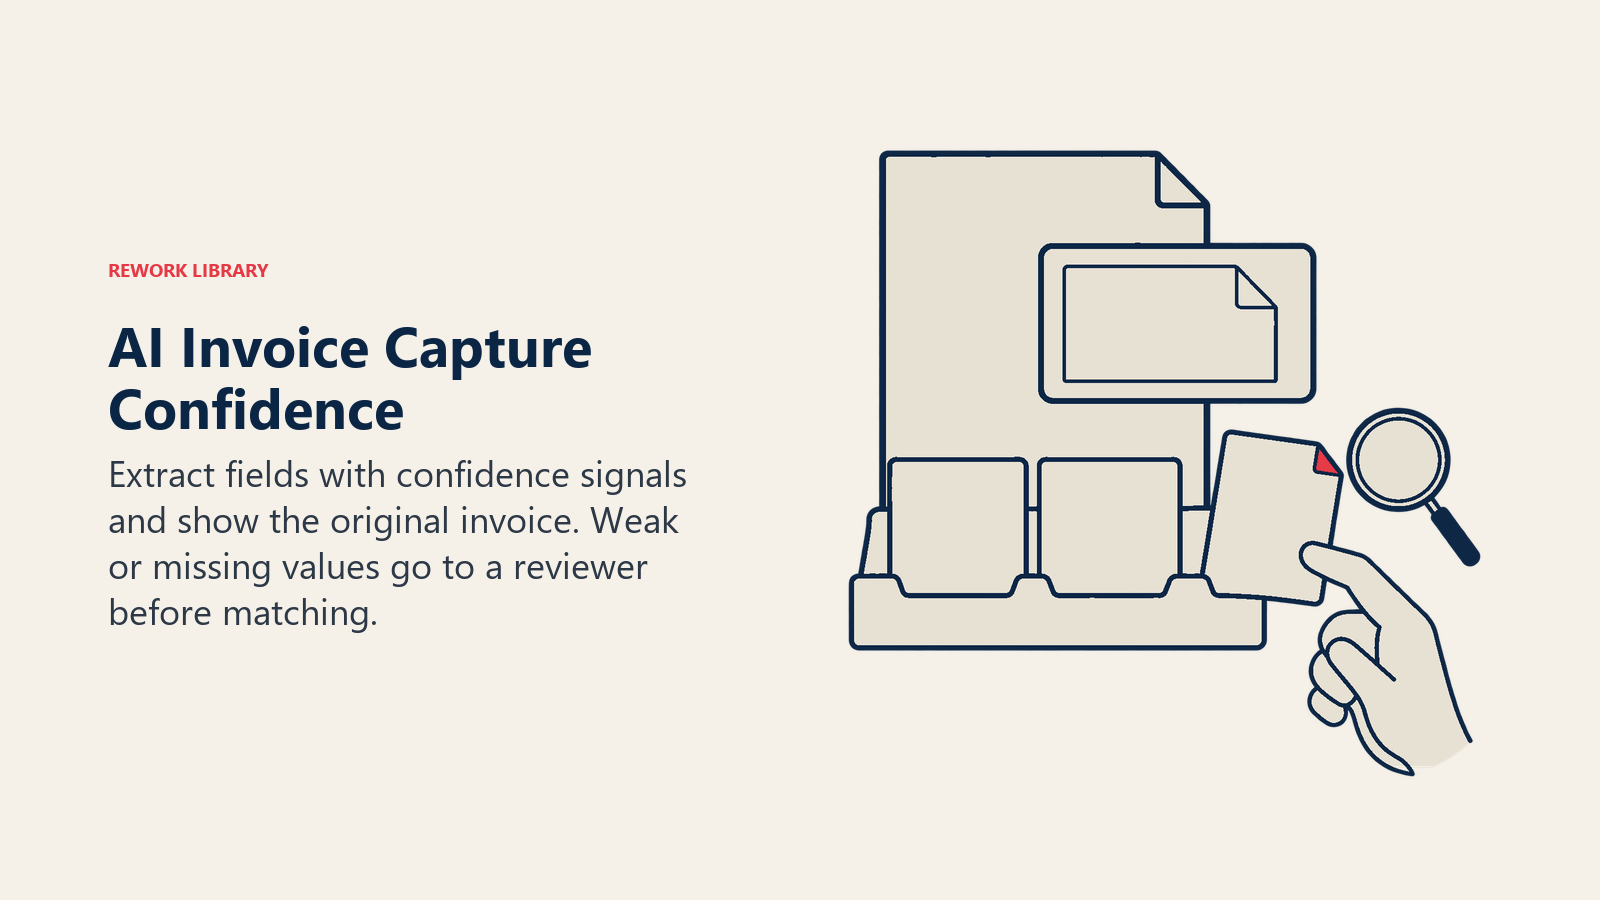
Espere três resultados para cada campo: extraído com alta confiança, extraído com baixa confiança ou não encontrado. Um bom sistema mostra a confiança e encaminha os campos fracos a uma pessoa, com o documento original ao lado. Essa fila de revisão é o ponto de controle humano da captura. Não deixe campos de baixa confiança seguirem direto para a conferência.
A qualidade da captura depende dos insumos. Fotos tiradas em ângulo, anotações manuscritas e PDFs com várias faturas reduzem a acurácia. Levar os fornecedores a emitir e-faturas, ou ao menos uma fatura por arquivo enviada a uma única caixa de entrada, ajuda mais do que qualquer ajuste de modelo. O guia de prontidão dos dados de finanças para IA lista os cuidados com fornecedores e pedidos de compra que importam aqui.
Conferência de duas e de três vias
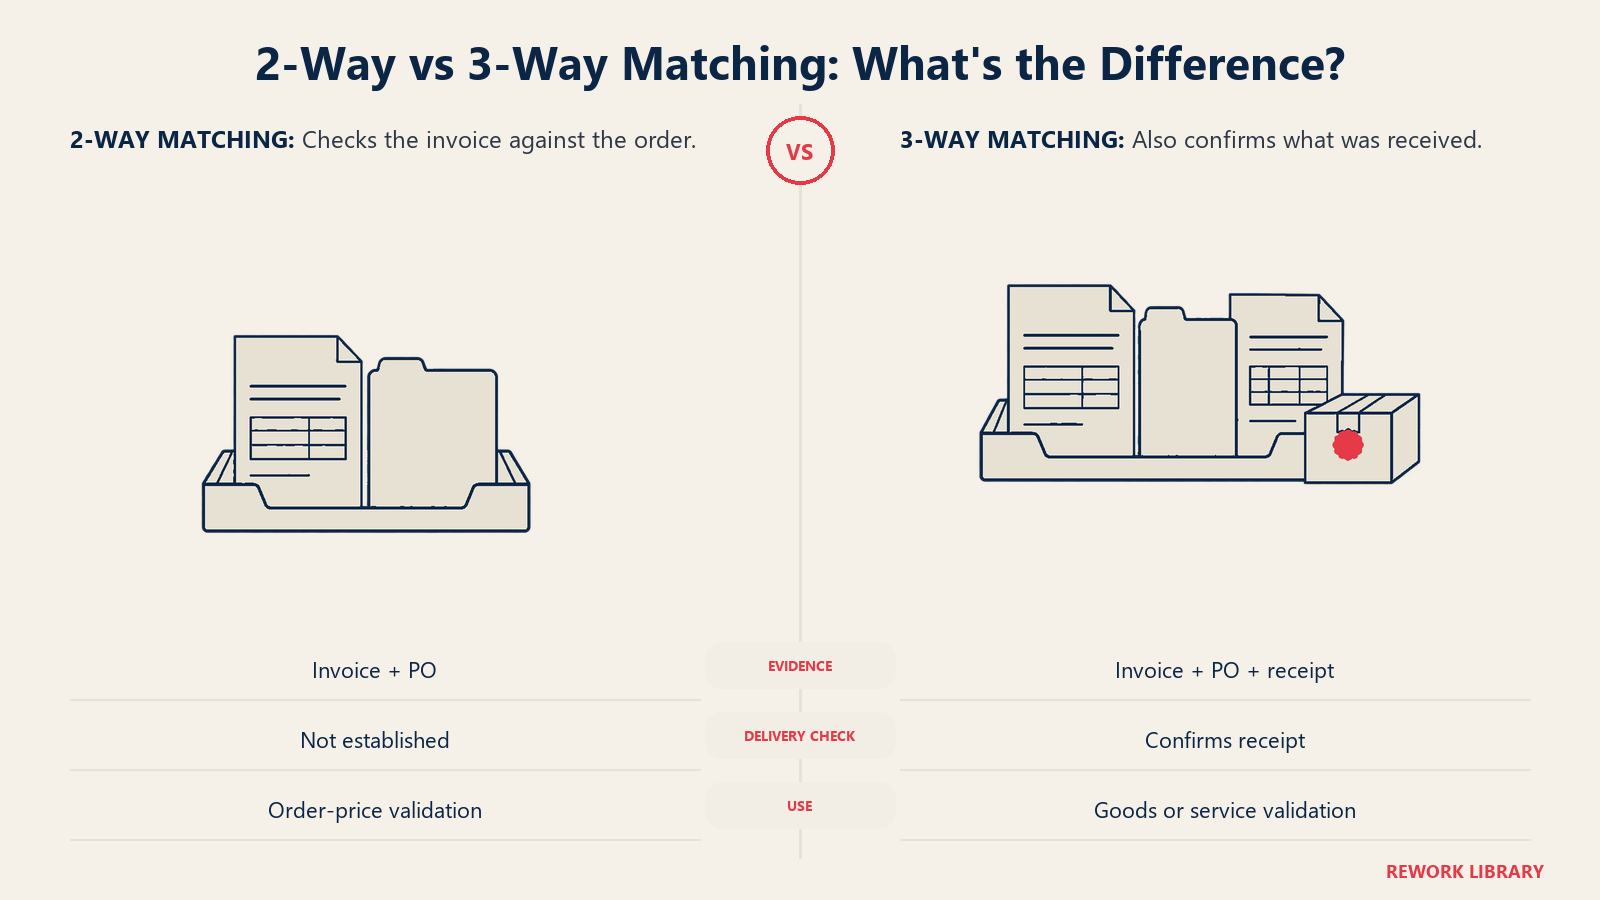
A conferência é o controle que diz "só pagamos o que pedimos e recebemos". Na conferência de duas vias, a fatura é comparada com o pedido de compra: mesmo fornecedor, mesmos itens, mesma quantidade, mesmo preço. Na conferência de três vias, o recebimento de mercadorias ou a confirmação do serviço entra na comparação, para que você não pague por algo que nunca chegou.
Mecanismos de regras lidam bem com correspondências exatas. A IA agrega valor nas divergências que antes caíam na mesa de um analista:
- Diferenças de unidade de medida. O pedido diz 10 caixas de 12, a fatura diz 120 unidades. Um modelo reconhece que as quantidades são iguais.
- Entregas parciais. Uma fatura cobre três de cinco remessas. O sistema concilia com o que já foi recebido e mantém o restante em espera.
- Variação na descrição. "Laptop 14in" no pedido e "Notebook computer, 14-inch" na fatura são o mesmo item.
- Frete, impostos e arredondamento. Pequenas variações dentro de uma tolerância definida por você podem passar. As maiores vão para revisão.
Repare na palavra tolerância. A IA não deve decidir qual variação é aceitável. Quem decide é você, como política: por exemplo, aprovar automaticamente dentro de um percentual ou valor definido e encaminhar tudo o que passar disso. Documente a tolerância, o responsável e a periodicidade da revisão, porque os auditores vão perguntar quem a definiu.
Faturas sem pedido de compra, como serviços de utilidade pública, aluguel e honorários profissionais, não podem ser conferidas. Nesses casos, a IA ajuda de outra forma: compara a fatura com o contrato ou com o padrão do período anterior e a encaminha ao responsável pelo orçamento.
Codificação contábil e aprovações
A codificação é um problema de previsão. Dados o fornecedor, a descrição e o histórico, a qual conta e a qual centro de custo essa linha pertence? Um modelo treinado com as suas próprias faturas codificadas pode sugerir a resposta com uma pontuação de confiança e, para fornecedores recorrentes, costuma acertar. Ele é mais fraco quando o mesmo fornecedor entrega tipos diferentes de gasto ou quando a resposta certa depende de um contexto que não está na fatura, como o projeto ao qual a compra pertence.
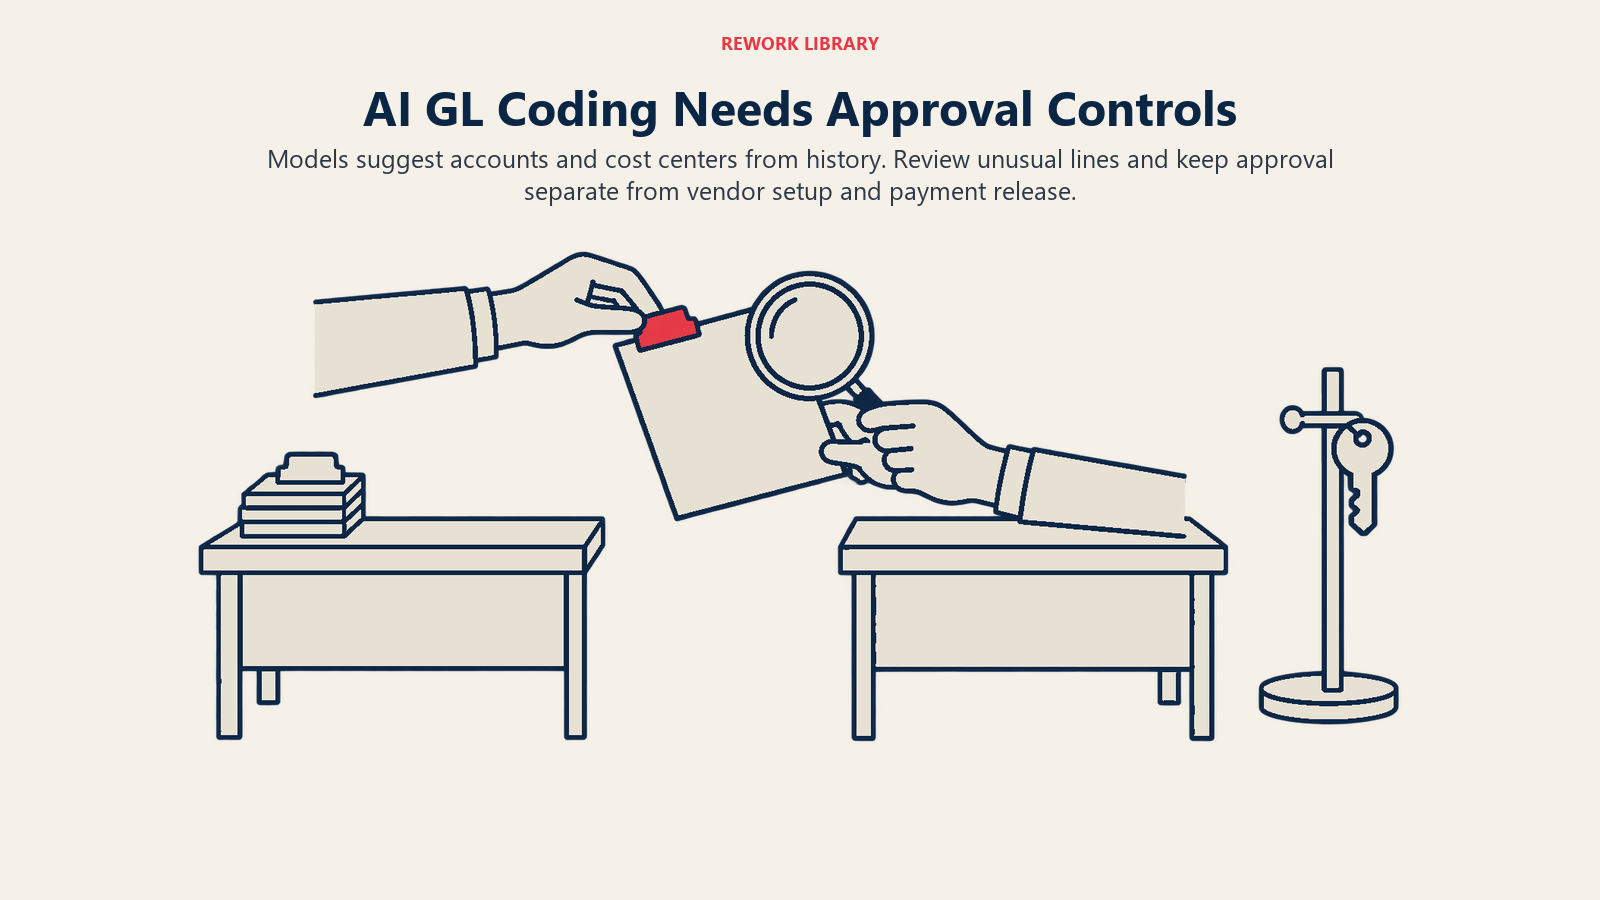
Trate as sugestões de codificação como o trabalho de um preparador júnior. Deixe passar, com amostragem, as linhas de alta confiança e de padrão repetido, e revise fornecedores novos, valores altos e tudo o que estiver perto do limite de capitalização. Mantenha um registro de cada sugestão e de cada correção. Esse registro também é o seu melhor dado de treinamento.
As aprovações são, em sua maioria, fluxo de trabalho, e a IA tem um papel de apoio. Ela pode identificar o aprovador certo a partir do centro de custo, resumir o pacote ("conferência de três vias aprovada, uma linha 2% acima da tolerância, fornecedor pago 11 vezes neste ano") e cobrar os aprovadores que não responderam. O que ela não deve fazer é aprovar sozinha. A sua matriz de alçadas continua valendo, e a segregação de funções continua significando que quem cadastra um fornecedor não é quem libera o pagamento a ele. Para as despesas de funcionários, o mesmo padrão é abordado no guia do agente de aprovação de despesas.
Detecção de duplicidades
Duplicidades exatas são fáceis: mesmo fornecedor, mesmo número de fatura, mesmo valor. As duplicidades reais são mais confusas. O número da fatura é digitado de novo com um zero à esquerda ou um hífen. O fornecedor envia a mesma cobrança por e-mail e por correio. Um fornecedor é cadastrado duas vezes com nomes ligeiramente diferentes. O valor muda em alguns centavos após uma conversão de moeda.
A detecção de duplicidades baseada em IA pontua a similaridade em vários campos ao mesmo tempo (fornecedor, valor, data, itens, números de referência) e destaca os pares prováveis. Depois, você define um limiar. Se for apertado demais, deixa passar duplicidades reais. Se for frouxo demais, a equipe passa o dia limpando falsos alarmes e começa a ignorar os alertas, que é o pior resultado. Comece frouxo durante a execução em paralelo, meça a taxa de falsos alarmes e aperte aos poucos.
Detectar antes do pagamento custa muito menos do que recuperar depois. Quando uma duplicidade já foi paga, você precisa pedir ao fornecedor um reembolso ou uma nota de crédito, e alguns desses pedidos nunca se resolvem.
Fraude e sinais de alerta em alterações de dados bancários
AP é o ponto em que a fraude externa encontra o seu caixa. O padrão comum não é um hacker invadindo o sistema. É um e-mail que parece vir de um fornecedor real e pede para atualizar a conta bancária dele. A pesquisa 2026 da AFP constatou que 74% das organizações foram afetadas por comprometimento de e-mail corporativo em 2025, e o relatório 2025 do FBI registra mais de $3 bilhões em perdas de BEC reportadas. Esses são números reportados, e o custo real é maior.
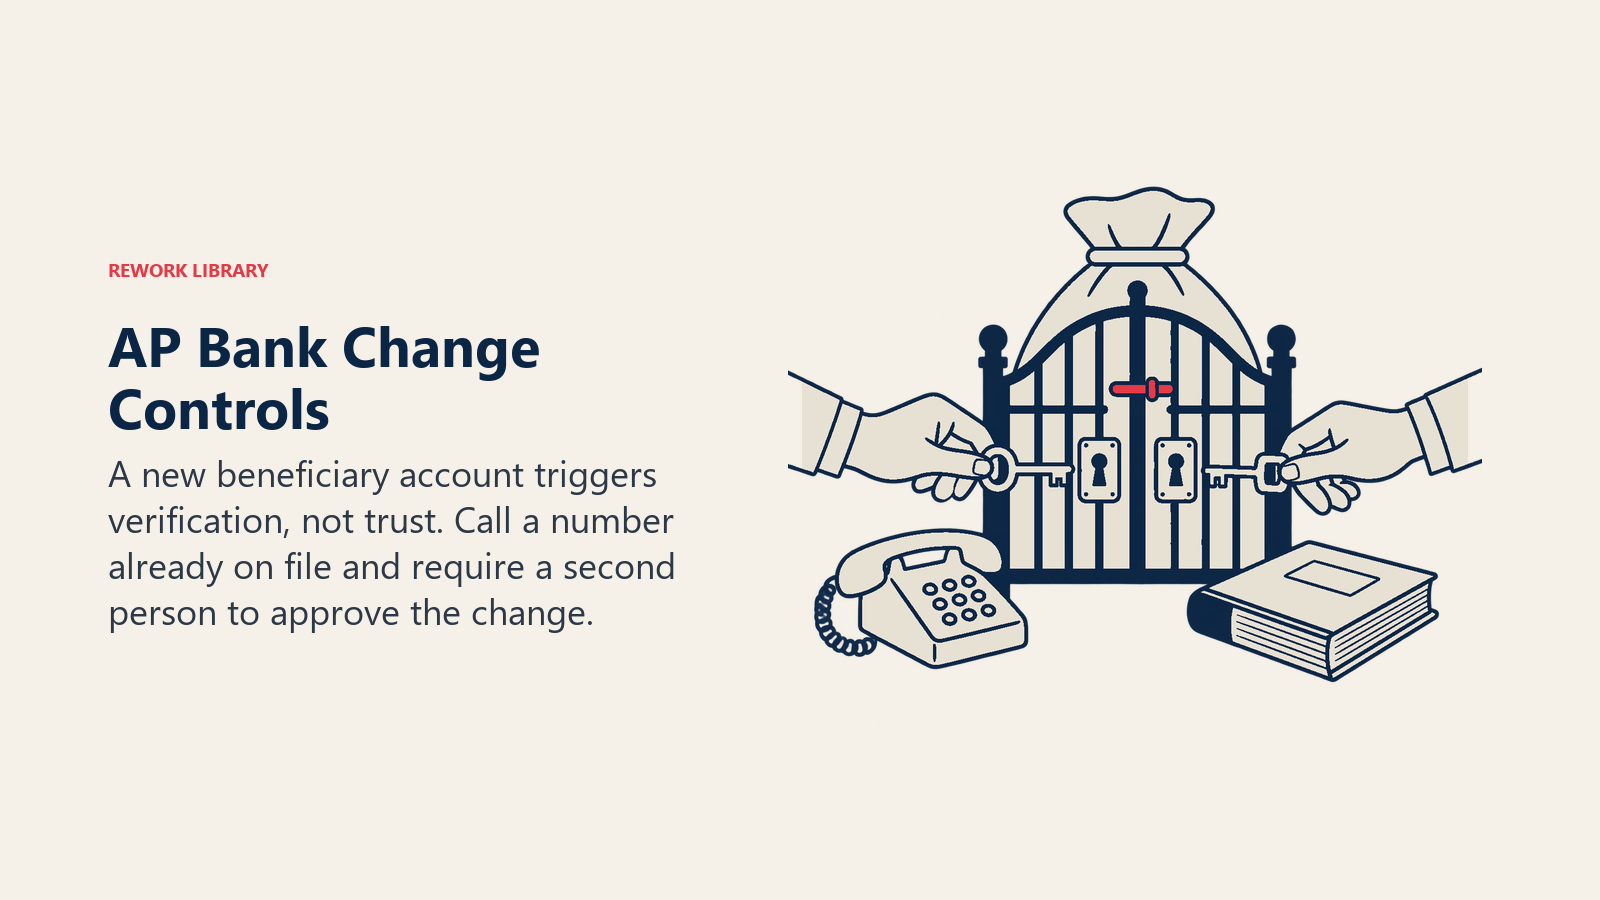
Os sinais de alerta que a IA pode monitorar em AP incluem:
- Uma alteração de dados bancários seguida de um pagamento. O clássico. Um pedido de alteração e, poucos dias depois, um pagamento para a nova conta.
- Uma conta nova em outro país ou banco diferente do histórico do fornecedor.
- Um remetente ou nome de fornecedor parecido, como um domínio com uma letra trocada ou um cadastro de fornecedor quase duplicado.
- Linguagem de urgência no e-mail pedindo para pular o processo habitual.
- Valores logo abaixo de um limite de aprovação, ou um salto repentino em relação à faixa normal do fornecedor.
- Dados da fatura que não batem com o pedido de compra, como um endereço de pagamento diferente ou outra entidade jurídica.
A IA é boa na parte de identificar padrões: comparar cada pagamento com o histórico do fornecedor em uma escala que ninguém consegue alcançar manualmente. Ela não é o controle. O controle é uma ligação de retorno para um número de telefone conhecido, um que você já tinha antes de o pedido chegar, seguida da aprovação da alteração do cadastro por uma segunda pessoa. Um modelo pode sinalizar a alteração e bloquear o pagamento até que essa ligação seja registrada. Ele não pode fazer a ligação.
A AFP constatou que apenas 17% das organizações usam IA para combater a fraude em pagamentos, então a maioria das equipes ainda depende de verificações manuais. Isso é uma oportunidade, mas também um motivo de cautela: um modelo de detecção é mais um sistema a governar, com seus próprios falsos positivos e seus próprios pontos cegos.
Como implantar IA em AP, passo a passo
- Meça o processo atual. Registre faturas por mês, custo por fatura, tempo de ciclo, percentual tocado manualmente, taxa de exceções e pagamentos duplicados encontrados no último ano. Sem uma linha de base, você não sabe se o projeto funcionou.
- Limpe o cadastro de fornecedores. Una fornecedores duplicados, confirme os dados bancários em uma fonte confiável, desative registros inativos e nomeie um responsável pelas alterações. Esta é a etapa de maior retorno.
- Padronize a entrada. Uma caixa de entrada, um portal, uma fatura por arquivo sempre que possível. Peça e-faturas aos fornecedores.
- Comece pela captura. É a etapa de menor risco: o resultado vai para um revisor, não para o razão. Meça a acurácia por campo nas suas próprias faturas, e não em um conjunto de demonstração do fornecedor da ferramenta.
- Adicione sugestões de conferência e codificação em modo sombra. Rode-as em paralelo ao processo atual por pelo menos um ciclo de fechamento e compare cada resultado.
- Defina a política por escrito. Tolerâncias, limiares de confiança para aprovação automática, quem revisa as exceções e a regra de ligação de retorno para alterações bancárias.
- Ative a detecção de duplicidades e de alterações antes de ativar o lançamento direto. Velocidade sem essas verificações só faz os erros circularem mais rápido.
- Entre em produção pela fatia mais segura. Por exemplo, faturas com pedido de compra de fornecedores consolidados abaixo de um valor definido. Mantenha as pessoas em todo o resto.
- Revise todo mês. Acompanhe as correções feitas pelos revisores, as exceções e os quase-erros. Retreine ou reajuste o modelo com base nessa evidência.
O que medir
A velocidade, sozinha, é uma pontuação enganosa. Acompanhe estes indicadores em conjunto:
- Taxa de processamento sem intervenção manual (touchless): o percentual de faturas que chegam ao pagamento sem que ninguém as edite.
- Custo por fatura e tempo de ciclo: as medidas usuais de eficiência. Os números da Ardent acima dão uma noção aproximada da distância entre as equipes médias e as de melhor desempenho, embora o seu mix de tipos de fatura seja diferente.
- Acurácia por campo e taxa de correção: com que frequência os revisores alteram o que o modelo extraiu ou codificou.
- Idade das exceções: quanto tempo as divergências esperam por resolução.
- Pagamentos duplicados e mal direcionados: os detectados antes do pagamento e os descobertos depois.
- Descontos por pagamento antecipado aproveitados e multas por atraso pagas.
Erros comuns
Automatizar um processo quebrado. Se hoje as aprovações ficam três semanas paradas em caixas de entrada, um leitor de faturas melhor não resolve isso. Corrija primeiro o encaminhamento e a matriz de alçadas.
Confiar na demonstração. A acurácia em um conjunto de amostras do fornecedor diz pouco sobre as suas faturas de pequenos fornecedores em vários idiomas. Teste com as suas.
Pular o cadastro de fornecedores. Duplicidades e dados bancários incorretos no cadastro viram erros confiantes no resultado.
Aprovar automaticamente sem segregação de funções. A conta de serviço do sistema não deveria poder criar um fornecedor, alterar seus dados bancários e liberar o pagamento. Separe essas permissões como faria para pessoas.
Deixar os alertas envelhecerem. Uma fila de alertas em que ninguém confia é pior do que nenhuma. Ajuste os limiares e revise-os em uma periodicidade definida.
Esquecer a trilha de auditoria. Guarde o documento original, os valores extraídos, a sugestão do modelo, quem alterou o quê e quando. Se você não consegue reconstruir por que um pagamento foi feito, não consegue defendê-lo.
Confundir bots com script com IA. Bots que copiam campos entre telas são úteis, mas não leem documentos desconhecidos. O artigo IA vs RPA em finanças explica qual ferramenta serve para cada tarefa.
O que muda para a equipe de AP
O analista que digitava faturas passa a ser um revisor que resolve exceções, o que exige mais julgamento e mais conhecimento de fornecedores e contratos. O gerente de AP gasta menos tempo com filas e mais com a qualidade do cadastro de fornecedores, as tolerâncias e os controles de fraude. O controller recebe dados mais limpos para o fechamento; veja o checklist de fechamento mensal para entender onde entram o corte de AP e as provisões. Sobre o lado das equipes, leia IA e os papéis na equipe financeira. E, para o processo espelhado do lado da receita, veja IA em contas a receber.
Para o panorama mais amplo da função, comece por IA em finanças e contabilidade.
Head of Finance Strategy
On this page
- Fatos Principais
- O fluxo de AP e onde a IA entra
- Captura de faturas: lendo o documento
- Conferência de duas e de três vias
- Codificação contábil e aprovações
- Detecção de duplicidades
- Fraude e sinais de alerta em alterações de dados bancários
- Como implantar IA em AP, passo a passo
- O que medir
- Erros comuns
- O que muda para a equipe de AP