KI in der Kreditorenbuchhaltung: Rechnungserfassung, Abgleich und Freigaben
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
KI in der Kreditorenbuchhaltung bedeutet, mit maschinellem Lernen und Sprachmodellen eingehende Rechnungen zu lesen, sie mit Bestellungen und Wareneingängen abzugleichen, Hauptbuchkonten vorzuschlagen, Freigaben zu steuern und Dubletten oder verdächtige Zahlungsänderungen zu markieren, während Menschen die Befugnis behalten, Geld freizugeben und zu zahlen. Sie ersetzt nicht den Kreditorenprozess. Sie übernimmt das Tippen, Vergleichen und Hinterherlaufen, das den Großteil der Arbeitswoche in der Kreditorenbuchhaltung füllt, und reicht die Sonderfälle an einen Menschen weiter.
Dieser Leitfaden richtet sich an Controller, Leiter der Kreditorenbuchhaltung, Finanzdirektoren und CFOs, die verstehen wollen, was jeder KI-Schritt leistet, wo er scheitert und wie sie ihn einführen, ohne Kontrollen zu schwächen. Er behandelt die Konzepte. Wenn Sie bereit sind, den Agenten selbst zu entwerfen, behandelt der Bauplan für den Invoice-AP-Agenten Rollen, Regeln und Übergaben.
Wichtige Fakten
- Der Bericht „State of ePayables 2025" von Ardent Partners, der auf Daten von 204 Führungskräften aus Kreditorenbuchhaltung und Finanzwesen beruht, bezifferte die Kosten bei den besten Kreditoren-Teams auf 2,65 \(pro Rechnung gegenüber durchschnittlich 12,42\) und meldete 79 % niedrigere Verarbeitungskosten und 79 % schnellere Durchlaufzeiten als bei den Vergleichsteams (Ardent Partners).
- Die AFP-Studie „Payments Fraud and Control Survey 2026" ergab, dass 76 % der US-Organisationen 2025 versuchten oder tatsächlichen Zahlungsbetrug erlebten und 74 % von Business E-Mail Compromise betroffen waren (AFP).
- In derselben Studie gaben nur 17 % der Organisationen an, KI zur Bekämpfung von Zahlungsbetrug einzusetzen (AFP).
- Der Internet Crime Report 2025 des FBI weist für Business E-Mail Compromise gemeldete Verluste von 3.046.598.558 $ für das Jahr aus (FBI IC3).
Der Kreditorenprozess und wo KI ansetzt
Die Kreditorenbuchhaltung ist eine Kette: Eine Rechnung trifft ein, jemand liest sie, jemand prüft sie gegen das Bestellte und Gelieferte, jemand kontiert sie, jemand gibt sie frei, und dann wird gezahlt. Jedes Glied ist ein Punkt, an dem KI helfen kann, und jedes ist auch ein Punkt, an dem ein Fehler Geld kostet. Die Tabelle zeigt die ganze Kette auf einen Blick.
| Schritt in der Kreditorenbuchhaltung | Was die KI übernimmt | Was weiterhin ein Mensch entscheidet |
|---|---|---|
| Rechnungserfassung | Liest PDFs, Scans, E-Mails und E-Rechnungen und extrahiert Lieferant, Daten, Summen, Steuer und Positionen | Felder mit niedrigem Konfidenzwert und unlesbare Dokumente |
| Abgleich | Vergleicht die Rechnung mit der Bestellung (Zwei-Wege) oder mit Bestellung plus Wareneingang (Drei-Wege) und erklärt Abweichungen | Ob eine Abweichung akzeptabel ist |
| Kontierung | Schlägt Konten, Kostenstellen und Steuercodes anhand früheren Verhaltens vor | Neue Lieferanten, ungewöhnliche Ausgaben, Aktivierung oder Aufwand |
| Freigaben | Leitet an den richtigen Freigeber weiter, erinnert, eskaliert und fasst das Paket zusammen | Die Freigabe selbst |
| Dublettenerkennung | Erkennt nahezu identische Rechnungen, die exakte Abgleichsregeln übersehen | Ob gesperrt oder freigegeben wird |
| Betrugs- und Änderungsprüfungen | Markiert neue Bankdaten, auffällige Beträge und Lieferanten mit ähnlichem Namen | Rückrufverifizierung und Zahlungsfreigabe |
Der Rest dieses Leitfadens geht diese Schritte der Reihe nach durch.
Rechnungserfassung: das Dokument lesen
Bei der Erfassung zahlt sich KI zuerst aus. Die ältere optische Zeichenerkennung (OCR) brauchte pro Lieferant eine Vorlage: Sie wusste, wo die Summe auf der Rechnung eines Lieferanten steht, und scheiterte bei der nächsten. Moderne Erfassung nutzt maschinelles Lernen und zunehmend Sprachmodelle, die die Bedeutung eines Dokuments verstehen statt seiner Koordinaten. Sie finden die Summe auf einer Rechnung, die sie nie gesehen haben, und lesen Positionen aus einer Tabelle, die sich über mehrere Seiten zieht.
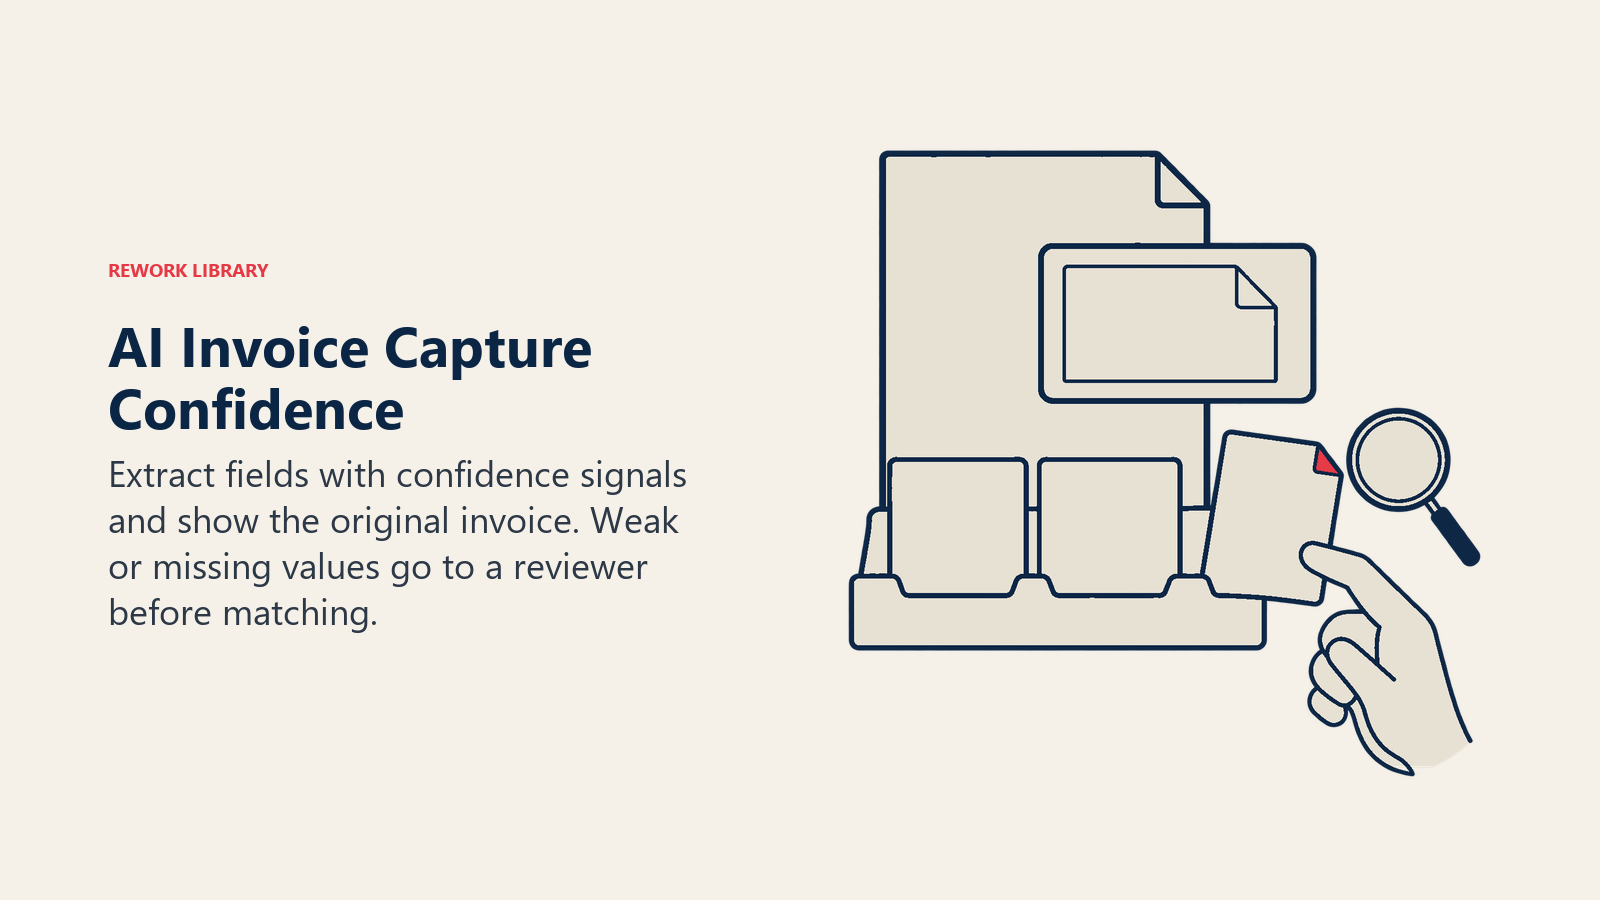
Rechnen Sie bei jedem Feld mit drei Ergebnissen: mit hoher Konfidenz extrahiert, mit niedriger Konfidenz extrahiert oder nicht gefunden. Ein gutes System zeigt die Konfidenz an und leitet die schwachen Felder samt Originaldokument an einen Menschen weiter. Diese Prüfwarteschlange ist die menschliche Kontrollstelle der Erfassung. Lassen Sie Felder mit niedriger Konfidenz nicht direkt in den Abgleich laufen.
Die Erfassungsqualität hängt von den Eingaben ab. Schräg aufgenommene Fotos, handschriftliche Notizen und PDFs mit mehreren Rechnungen senken die Genauigkeit. Lieferanten zu E-Rechnungen zu bewegen, oder wenigstens zu einer Rechnung pro Datei an ein einziges Postfach, hilft mehr als jede Feinjustierung am Modell. Der Leitfaden zur Datenbereitschaft für KI im Finanzwesen listet die Pflege von Lieferanten- und Bestelldaten auf, auf die es hier ankommt.
Zwei-Wege- und Drei-Wege-Abgleich
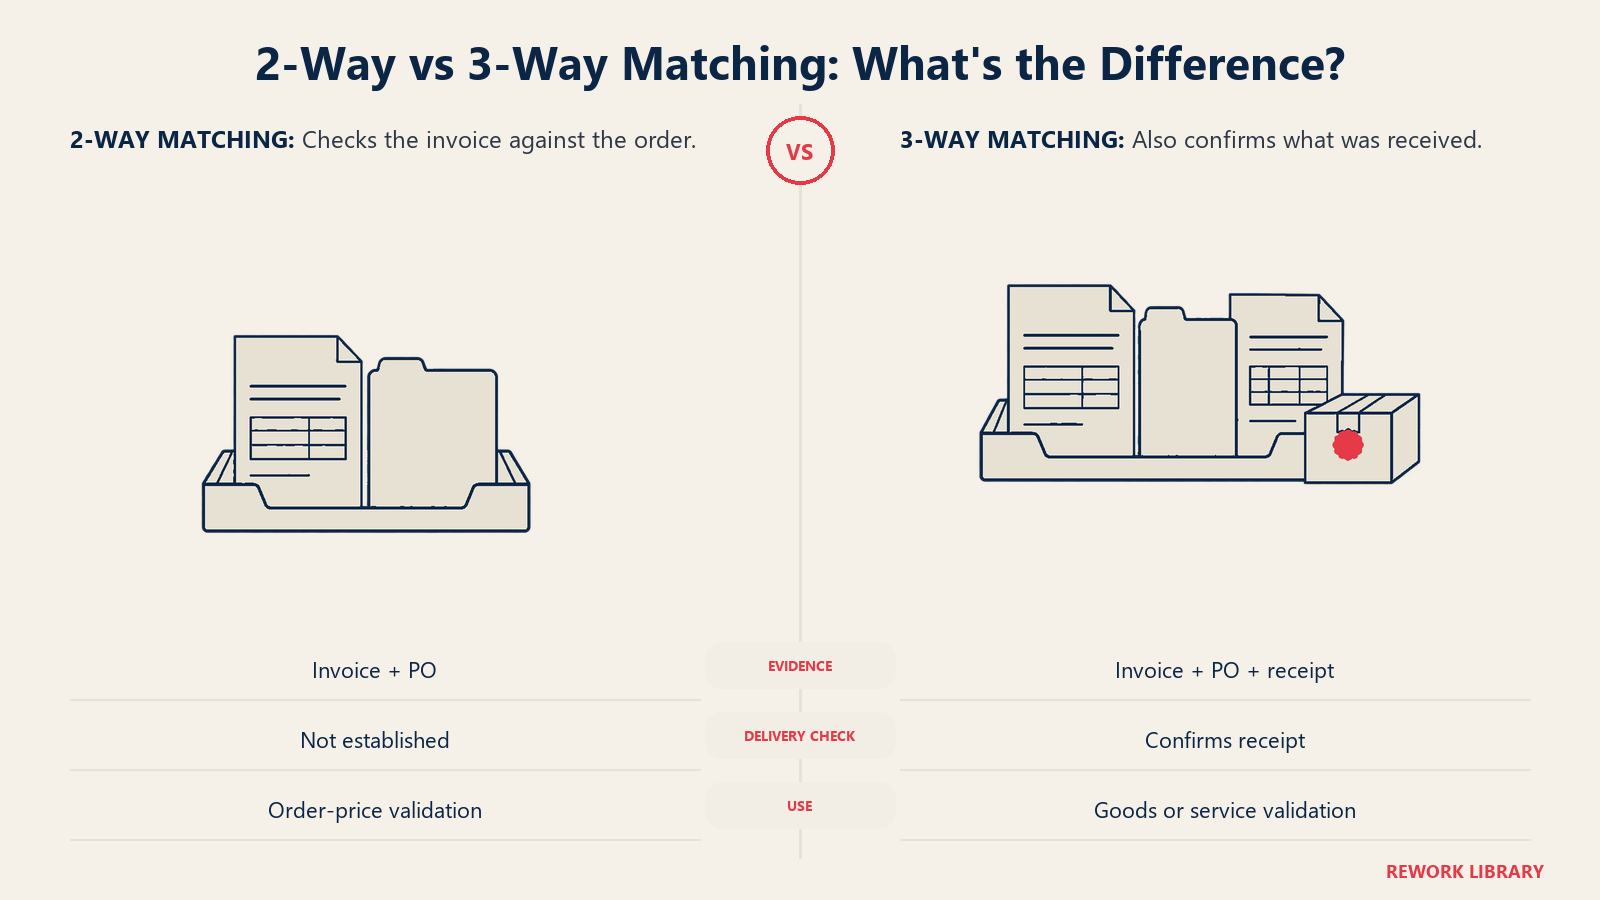
Der Abgleich ist die Kontrolle, die sagt: „Wir zahlen nur, was wir bestellt und erhalten haben." Beim Zwei-Wege-Abgleich wird die Rechnung mit der Bestellung verglichen: derselbe Lieferant, dieselben Artikel, dieselbe Menge, derselbe Preis. Beim Drei-Wege-Abgleich kommt der Wareneingang oder die Leistungsbestätigung hinzu, damit Sie nichts bezahlen, das nie angekommen ist.
Regelwerke beherrschen exakte Treffer gut. Einen Mehrwert bietet KI bei den Abweichungen, die früher auf dem Schreibtisch eines Sachbearbeiters landeten:
- Unterschiedliche Mengeneinheiten. Auf der Bestellung stehen 10 Kartons à 12, auf der Rechnung 120 Stück. Ein Modell erkennt, dass beides gleich ist.
- Teillieferungen. Eine Rechnung deckt drei von fünf Sendungen ab. Das System gleicht mit dem bisher Erhaltenen ab und hält den Rest zurück.
- Abweichende Beschreibungen. „Laptop 14in" auf der Bestellung und „Notebook-Computer, 14 Zoll" auf der Rechnung sind derselbe Artikel.
- Fracht, Steuer und Rundung. Kleine Abweichungen innerhalb einer von Ihnen festgelegten Toleranz können durchlaufen. Größere gehen in die Prüfung.
Beachten Sie das Wort Toleranz. Die KI sollte nicht entscheiden, welche Abweichung akzeptabel ist. Das tun Sie, als Richtlinie: etwa automatisch durchlassen innerhalb eines festgelegten Prozentsatzes oder Betrags und alles darüber weiterleiten. Dokumentieren Sie Toleranz, Verantwortlichen und Prüfrhythmus, denn die Prüfer werden fragen, wer sie festgelegt hat.
Rechnungen ohne Bestellung, etwa für Strom, Miete und Honorare, lassen sich nicht abgleichen. Hier hilft KI anders: Sie prüft die Rechnung gegen den Vertrag oder das Muster der Vorperiode und leitet sie an den Budgetverantwortlichen weiter.
Kontierung und Freigaben
Die Kontierung ist ein Vorhersageproblem. Zu welchem Konto und welcher Kostenstelle gehört diese Position, gegeben Lieferant, Beschreibung und Historie? Ein Modell, das mit Ihren eigenen kontierten Rechnungen trainiert wurde, kann die Antwort mit einem Konfidenzwert vorschlagen, und bei wiederkehrenden Lieferanten liegt es oft richtig. Am schwächsten ist es dort, wo derselbe Lieferant verschiedene Arten von Ausgaben liefert oder wo die richtige Antwort von Kontext abhängt, der nicht auf der Rechnung steht, etwa zu welchem Projekt der Einkauf gehört.
Behandeln Sie Kontierungsvorschläge wie die Arbeit eines Berufsanfängers. Lassen Sie Positionen mit hoher Konfidenz und wiederkehrendem Muster stichprobenartig geprüft durchlaufen, und prüfen Sie neue Lieferanten, hohe Beträge und alles nahe an der Aktivierungsgrenze. Führen Sie ein Protokoll jedes Vorschlags und jeder Korrektur. Dieses Protokoll sind zugleich Ihre besten Trainingsdaten.
Freigaben sind überwiegend Workflow, und KI spielt dabei eine unterstützende Rolle. Sie kann anhand der Kostenstelle den richtigen Freigeber ermitteln, das Paket zusammenfassen („Drei-Wege-Abgleich bestanden, eine Position um 2 % über der Toleranz, Lieferant in diesem Jahr 11-mal bezahlt") und Freigeber erinnern, die nicht reagiert haben. Sie sollte nicht selbstständig freigeben. Ihre Unterschriftenregelung gilt weiterhin, und Funktionstrennung bedeutet weiterhin, dass die Person, die einen Lieferanten anlegt, nicht dieselbe ist, die eine Zahlung an ihn freigibt. Für Mitarbeiterausgaben wird dasselbe Muster im Leitfaden zum Agenten für Spesenfreigaben behandelt.
Dublettenerkennung
Exakte Dubletten sind einfach: derselbe Lieferant, dieselbe Rechnungsnummer, derselbe Betrag. Echte Dubletten sind unordentlicher. Die Rechnungsnummer wird mit einer führenden Null oder einem Bindestrich neu erfasst. Der Lieferant schickt dieselbe Rechnung per E-Mail und per Post. Ein Lieferant ist zweimal unter leicht abweichenden Namen angelegt. Der Betrag ändert sich nach einer Währungsumrechnung um ein paar Cent.
KI-gestützte Dublettenerkennung bewertet die Ähnlichkeit über mehrere Felder gleichzeitig (Lieferant, Betrag, Datum, Positionen, Referenznummern) und hebt die wahrscheinlichen Paare hervor. Den Schwellenwert legen dann Sie fest. Setzen Sie ihn zu eng, verpassen Sie echte Dubletten. Setzen Sie ihn zu weit, verbringt das Team den Tag damit, Fehlalarme abzuarbeiten, und beginnt dann, die Warnungen zu ignorieren, was das schlechtere Ergebnis ist. Beginnen Sie während des Parallellaufs weit, messen Sie die Fehlalarmquote und ziehen Sie die Schwelle dann enger.
Die Erkennung vor der Zahlung ist weit günstiger als die Rückholung danach. Ist eine Doppelzahlung einmal raus, bitten Sie einen Lieferanten um Erstattung oder eine Gutschrift, und manche dieser Anfragen werden nie geklärt.
Betrug und Warnsignale bei Änderungen der Bankverbindung
In der Kreditorenbuchhaltung trifft externer Betrug auf Ihre Liquidität. Das übliche Muster ist kein Hacker, der einbricht. Es ist eine E-Mail, die aussieht, als käme sie von einem echten Lieferanten, und darum bittet, sein Bankkonto zu aktualisieren. Die AFP-Studie 2026 ergab, dass 74 % der Organisationen 2025 von Business E-Mail Compromise betroffen waren, und der FBI-Bericht 2025 verzeichnet über 3 Milliarden Dollar gemeldete BEC-Verluste. Das sind gemeldete Zahlen, und die tatsächlichen Kosten liegen höher.
Auf diese Warnsignale kann die KI in der Kreditorenbuchhaltung achten:
- Eine Änderung der Bankverbindung, gefolgt von einer Zahlung. Der Klassiker. Ein Änderungswunsch, dann innerhalb weniger Tage eine Zahlung auf das neue Konto.
- Ein neues Konto in einem anderen Land oder bei einer anderen Bank als in der Historie des Lieferanten.
- Ein Absender oder Lieferantenname mit Verwechslungsgefahr, etwa ein Buchstabe in einer Domain geändert oder ein fast identischer Lieferantenstamm.
- Dringlichkeitsformulierungen in der E-Mail, die darum bitten, den üblichen Prozess zu überspringen.
- Beträge knapp unter einer Freigabegrenze oder ein plötzlicher Sprung gegenüber dem üblichen Bereich eines Lieferanten.
- Rechnungsangaben, die nicht zur Bestellung passen, etwa eine andere Zahlungsadresse oder eine andere juristische Person.
KI ist gut im Teil der Mustererkennung: Sie vergleicht jede Zahlung mit der Historie des Lieferanten in einem Umfang, den niemand von Hand leisten kann. Sie ist nicht die Kontrolle. Die Kontrolle ist ein Rückruf bei einer bekannten Telefonnummer, die Sie schon vor der Anfrage hatten, gefolgt von der Freigabe der Stammdatenänderung durch eine zweite Person. Ein Modell kann die Änderung markieren und die Zahlung sperren, bis dieser Rückruf protokolliert ist. Den Anruf kann es nicht tätigen.
Die AFP stellte fest, dass nur 17 % der Organisationen KI zur Bekämpfung von Zahlungsbetrug einsetzen, sodass sich die meisten Teams weiterhin auf manuelle Prüfungen verlassen. Das ist eine Chance, aber auch ein Grund zur Vorsicht: Ein Erkennungsmodell ist ein weiteres System, das gesteuert werden muss, mit eigenen Fehlalarmen und eigenen blinden Flecken.
So führen Sie KI in der Kreditorenbuchhaltung Schritt für Schritt ein
- Den aktuellen Prozess messen. Erfassen Sie Rechnungen pro Monat, Kosten pro Rechnung, Durchlaufzeit, Anteil manueller Bearbeitung, Ausnahmequote und im letzten Jahr gefundene Doppelzahlungen. Ohne Baseline (Ausgangswert) können Sie nicht beurteilen, ob das Projekt gewirkt hat.
- Die Kreditorenstammdaten bereinigen. Führen Sie doppelte Lieferanten zusammen, bestätigen Sie Bankdaten anhand einer vertrauenswürdigen Quelle, legen Sie inaktive Datensätze still und benennen Sie einen Verantwortlichen für Änderungen. Das ist der Schritt mit dem höchsten Ertrag.
- Den Eingang vereinheitlichen. Ein Postfach, ein Portal, wenn möglich eine Rechnung pro Datei. Bitten Sie Lieferanten um E-Rechnungen.
- Mit der Erfassung beginnen. Sie ist der Schritt mit dem geringsten Risiko: Das Ergebnis geht an einen Prüfer, nicht in ein Hauptbuch. Messen Sie die Genauigkeit pro Feld an Ihren eigenen Rechnungen, nicht an den Beispielen aus einer Anbieter-Demo.
- Abgleichs- und Kontierungsvorschläge im Schattenmodus ergänzen. Lassen Sie sie mindestens einen Abschlusszyklus lang parallel zu Ihrem aktuellen Prozess laufen und vergleichen Sie jedes Ergebnis.
- Die Richtlinie schriftlich festlegen. Toleranzen, Konfidenzschwellen für das automatische Durchlassen, wer die Ausnahmen prüft und die Rückrufregel für Bankdatenänderungen.
- Dubletten- und Änderungserkennung einschalten, bevor Sie die durchgängige Buchung einschalten. Tempo ohne diese Prüfungen verschiebt Fehler nur schneller.
- Mit dem sichersten Ausschnitt live gehen. Zum Beispiel Rechnungen mit Bestellbezug von etablierten Lieferanten unter einem festgelegten Betrag. Lassen Sie bei allem anderen Menschen entscheiden.
- Monatlich überprüfen. Verfolgen Sie die Korrekturen der Prüfer, die Ausnahmen und die Beinahe-Fehler. Trainieren oder justieren Sie anhand dieser Evidenz neu.
Was Sie messen sollten
Tempo allein ist ein irreführender Maßstab. Beobachten Sie diese Größen gemeinsam:
- Dunkelverarbeitungsquote: der Anteil der Rechnungen, die ohne jede Bearbeitung zur Zahlung gelangen.
- Kosten pro Rechnung und Durchlaufzeit: die üblichen Effizienzmaße. Die oben genannten Zahlen von Ardent vermitteln ein ungefähres Bild der Lücke zwischen durchschnittlichen und den besten Teams, auch wenn Ihre Mischung an Rechnungstypen abweichen wird.
- Feldgenauigkeit und Korrekturquote: wie oft Prüfer ändern, was das Modell extrahiert oder kontiert hat.
- Alter der Ausnahmen: wie lange Abweichungen auf Klärung warten.
- Doppel- und Fehlzahlungen: vor der Zahlung abgefangen und danach entdeckt.
- Genutzte Skonti und gezahlte Verzugsgebühren.
Häufige Fallstricke
Einen kaputten Prozess automatisieren. Wenn Freigaben heute drei Wochen im Postfach liegen, behebt ein besserer Rechnungsleser das nicht. Bringen Sie zuerst das Routing und die Unterschriftenregelung in Ordnung.
Einer Demo vertrauen. Die Genauigkeit auf dem Beispieldatensatz eines Anbieters sagt wenig über Ihre Rechnungen kleiner Lieferanten in mehreren Sprachen. Testen Sie mit Ihren eigenen.
Die Lieferantenstammdaten überspringen. Dubletten und falsche Bankdaten in den Stammdaten werden zu selbstsicheren Fehlern in der Ausgabe.
Automatisch freigeben ohne Funktionstrennung. Das Dienstkonto des Systems sollte nicht gleichzeitig einen Lieferanten anlegen, seine Bankdaten ändern und die Zahlung freigeben können. Trennen Sie diese Berechtigungen so, wie Sie es bei Personen tun würden.
Warnungen veralten lassen. Eine Warteschlange, der niemand traut, ist schlimmer als keine. Stimmen Sie die Schwellenwerte ab und prüfen Sie sie nach Plan.
Den Prüfpfad vergessen. Bewahren Sie das Originaldokument, die extrahierten Werte, den Vorschlag des Modells und die Angabe, wer wann was geändert hat. Wenn Sie nicht rekonstruieren können, warum eine Zahlung erfolgte, können Sie sie nicht verteidigen.
Skriptgesteuerte Bots mit KI verwechseln. Bots, die Felder zwischen Bildschirmen kopieren, sind nützlich, lesen aber keine unbekannten Dokumente. KI vs. RPA im Finanzwesen erklärt, welches Werkzeug zu welcher Aufgabe passt.
Was sich für das Kreditoren-Team ändert
Der Sachbearbeiter, der Rechnungen erfasste, wird zum Prüfer, der Ausnahmen löst, was mehr Urteilsvermögen und mehr Wissen über Lieferanten und Verträge verlangt. Der Leiter der Kreditorenbuchhaltung verbringt weniger Zeit mit Warteschlangen und mehr mit der Qualität der Lieferantenstammdaten, den Toleranzen und den Betrugskontrollen. Der Controller bekommt sauberere Daten in den Abschluss; in der Checkliste für den Monatsabschluss sehen Sie, wo Stichtagsabgrenzung und Abgrenzungen der Kreditorenbuchhaltung hineinpassen. Zur Personalseite lesen Sie KI und die Rollen im Finanzteam. Und für den spiegelbildlichen Prozess auf der Erlösseite siehe KI in der Debitorenbuchhaltung.
Für das größere Bild über die gesamte Funktion beginnen Sie mit KI im Finanz- und Rechnungswesen.
Head of Finance Strategy
On this page
- Wichtige Fakten
- Der Kreditorenprozess und wo KI ansetzt
- Rechnungserfassung: das Dokument lesen
- Zwei-Wege- und Drei-Wege-Abgleich
- Kontierung und Freigaben
- Dublettenerkennung
- Betrug und Warnsignale bei Änderungen der Bankverbindung
- So führen Sie KI in der Kreditorenbuchhaltung Schritt für Schritt ein
- Was Sie messen sollten
- Häufige Fallstricke
- Was sich für das Kreditoren-Team ändert