Bahasa Indonesia
Penilaian Risiko Kredit dengan AI untuk Pelanggan B2B
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Penilaian risiko kredit dengan AI adalah pemakaian pembelajaran mesin untuk memperkirakan seberapa besar kemungkinan pelanggan bisnis membayar terlambat atau tidak membayar sama sekali, lalu mengubah perkiraan itu menjadi skor kredit, batas kredit, dan pemicu peninjauan. Model belajar dari riwayat pembayaran Anda sendiri, dari data biro kredit dan catatan publik, serta dari sinyal seperti pola pesanan. Seorang manajer kredit tetap memegang kebijakan, menyetujui pengecualian, dan memutuskan kapan sebuah pesanan harus ditahan.
Panduan ini ditujukan bagi manajer kredit, pemimpin AR, controller (kepala akuntansi), dan CFO yang memberikan kredit dagang dan ingin tahu apa yang bisa dilakukan AI untuk mereka, di mana ia gagal, dan cara meluncurkannya tanpa kehilangan kendali atas kebijakan kredit. Untuk sisi penagihan dari proses yang sama, baca AI dalam piutang usaha (accounts receivable). Untuk sisi likuiditas, lihat AI dalam treasury. Untuk dampaknya terhadap kas, lihat prakiraan arus kas dengan AI.
Fakta Utama
- Dalam Atradius Payment Practices Barometer untuk Amerika Serikat (edisi 2025), 43% nilai faktur B2B telah lewat jatuh tempo, 52% dibayar tepat waktu, dan 5% dihapusbukukan sebagai piutang tak tertagih (Atradius).
- Laporan yang sama menemukan bahwa hampir 50% penjualan B2B di AS dilakukan secara kredit, dan rata-rata ketentuan pembayaran adalah 45 hari sejak penagihan (Atradius).
- Dalam survei tersebut, 70% perusahaan meningkatkan jumlah kredit yang mereka berikan kepada pelanggan, dan separuhnya memadukannya dengan waktu pelunasan yang lebih panjang (Atradius).
- Sebuah makalah kerja Bank for International Settlements menemukan bahwa model pembelajaran mesin yang memakai data non-tradisional memprediksi kerugian dan gagal bayar lebih baik daripada model tradisional ketika kondisi kredit mengetat, dan keunggulannya menyusut untuk debitur dengan riwayat kredit yang lebih panjang (BIS Working Paper 834).
- Federal Reserve, OCC, dan FDIC menerbitkan panduan risiko model yang direvisi, SR 26-2, pada 17 April 2026; panduan ini menggantikan SR 11-7, Panduan 2011 tentang Manajemen Risiko Model (Federal Reserve).
- Regulation B, yang menerapkan Equal Credit Opportunity Act, berlaku untuk kredit komersial maupun kredit pribadi (CFPB).
Apa yang Dilakukan Penilaian Risiko Kredit dengan AI
Pekerjaan kredit B2B tradisional berupa sebuah putaran: mengumpulkan aplikasi kredit, menarik laporan biro kredit, membaca laporan keuangan, menetapkan batas, dan meninjaunya kembali setahun sekali atau ketika ada yang tidak beres. Titik lemahnya ada pada peninjauan ulang. Pelanggan yang tampak baik-baik saja pada Januari bisa saja sudah mengulur pembayaran pada Maret, dan tidak ada yang memeriksa sampai faktur terlambat 60 hari.
AI mengubah putaran itu dengan tiga cara.
- Ia menilai secara berkelanjutan. Alih-alih satu skor saat onboarding, model memperbarui diri seiring pembayaran baru, pembaruan biro kredit, dan berita masuk.
- Ia memakai perilaku, bukan hanya potret sesaat. Buku besar piutang (AR) Anda sendiri adalah data paling prediktif yang Anda miliki. Pelanggan yang dulu membayar dalam 32 hari dan kini membayar dalam 47 hari sedang memberi tahu Anda sesuatu yang tidak akan ditunjukkan neraca mana pun.
- Ia menangani ekor panjang. Tim kredit bisa membaca berkas seratus akun besar. Mereka tidak bisa membaca berkas tiga ribu akun kecil. Model dapat memilahnya dan memunculkan sepuluh akun yang hari ini butuh perhatian seseorang.
Angka-angka Atradius menjelaskan mengapa hal ini penting sekarang. Ketika 43% nilai faktur telah lewat jatuh tempo dan kebanyakan pemasok memberikan lebih banyak kredit, bukan lebih sedikit, biaya berkas kredit yang lambat diperbarui ikut naik. Pemasok memperluas kredit sementara sebagian besar faktur masih terlambat, dan kombinasi itulah yang dirancang untuk ditangkap oleh model pemantauan.
Di Mana AI Berperan dalam Proses Kredit
| Langkah proses kredit | Kontribusi AI | Yang tetap diputuskan manusia | Kontrol yang dipasang |
|---|---|---|---|
| Onboarding pelanggan baru | Menilai pemohon dari data biro kredit, firmografi, dan referensi dagang; menandai berkas yang tipis | Menyetujui, menolak, atau meminta jaminan | Ambang kebijakan tertulis; alasan penimpaan dicatat |
| Penetapan batas kredit | Menyarankan batas berdasarkan skor, belanja, margin, dan eksposur di seluruh entitas terkait | Batas final, terutama di atas ukuran tertentu | Matriks kewenangan batas menurut jumlah |
| Pemantauan berkelanjutan | Memperbarui skor, memantau pergeseran pembayaran dan peristiwa catatan publik | Apakah perlu memperketat ketentuan atau menghubungi pelanggan | Ambang peringatan disetel bersama tim kredit |
| Pelepasan pesanan | Menandai pesanan yang mendorong pelanggan melampaui batas atau pita risikonya | Melepas, menahan, atau mewajibkan pembayaran di muka | Keputusan penahanan ditinjau oleh pemberi persetujuan yang ditunjuk |
| Prioritas penagihan | Mengurutkan akun yang jatuh tempo menurut kemungkinan dan besar kerugian | Nada, waktu, dan tawaran penyelesaian | Jalur eskalasi untuk sengketa |
| Pencadangan kerugian | Memperkirakan kerugian yang diharapkan per pita risiko untuk penyisihan | Metodologi cadangan dan angka final | Backtest terhadap penghapusbukuan aktual; persetujuan resmi dari keuangan |
Data Apa yang Mengisi Model
Model kredit hanya sebaik input-nya, dan input terbaik sering kali sudah ada di ERP Anda.
- Riwayat pembayaran Anda. Jumlah hari untuk membayar, tren jumlah hari untuk membayar, pembayaran parsial, sengketa, janji bayar yang diingkari, dan nota kredit. Ini sinyal terkuat untuk pelanggan yang sudah ada.
- Perilaku pesanan dan pemakaian. Frekuensi pesanan, perubahan ukuran, bauran produk, dan pemakaian batas penuh.
- Data biro kredit dan dagang. Skor biro kredit komersial, indeks pembayaran dari pemasok lain, hak gadai, dan putusan pengadilan.
- Catatan dan pengajuan publik. Pemberitahuan kepailitan, tindakan hukum, laporan yang terlambat diajukan, perubahan kepemilikan.
- Laporan keuangan. Tren pendapatan, leverage, dan likuiditas bila bisa Anda peroleh. Datanya datang lambat dan sering tidak tersedia untuk perusahaan swasta.
- Sinyal eksternal. Berita, tekanan sektor, pergerakan kurs, dan risiko negara untuk pelanggan ekspor.
- Data hubungan. Keterkaitan induk dan anak perusahaan, direktur yang sama, dan eksposur pihak berelasi, agar Anda melihat total eksposur terhadap satu grup.
Makalah BIS memberi peringatan yang berguna soal data non-tradisional. Model pembelajaran mesinnya paling banyak mendapat manfaat ketika riwayatnya sedikit, dan keunggulannya menyempit untuk debitur dengan riwayat lebih panjang. Itu sejalan dengan pengalaman di kredit dagang: untuk pelanggan sepuluh tahun dengan data buku besar yang bersih, scorecard sederhana pun sudah berfungsi baik. Model membuktikan nilainya pada akun baru, berkas yang tipis, dan situasi yang cepat berubah. (Studi itu memakai data pinjaman fintech ala konsumen di Tiongkok, jadi anggaplah sebagai bukti tentang di mana ML membantu, bukan sebagai tolok ukur akurasi B2B.)
Cara Kerja Model, dengan Bahasa Sederhana
Anda tidak perlu membangunnya, tetapi Anda harus tahu apa yang Anda beli atau setujui.
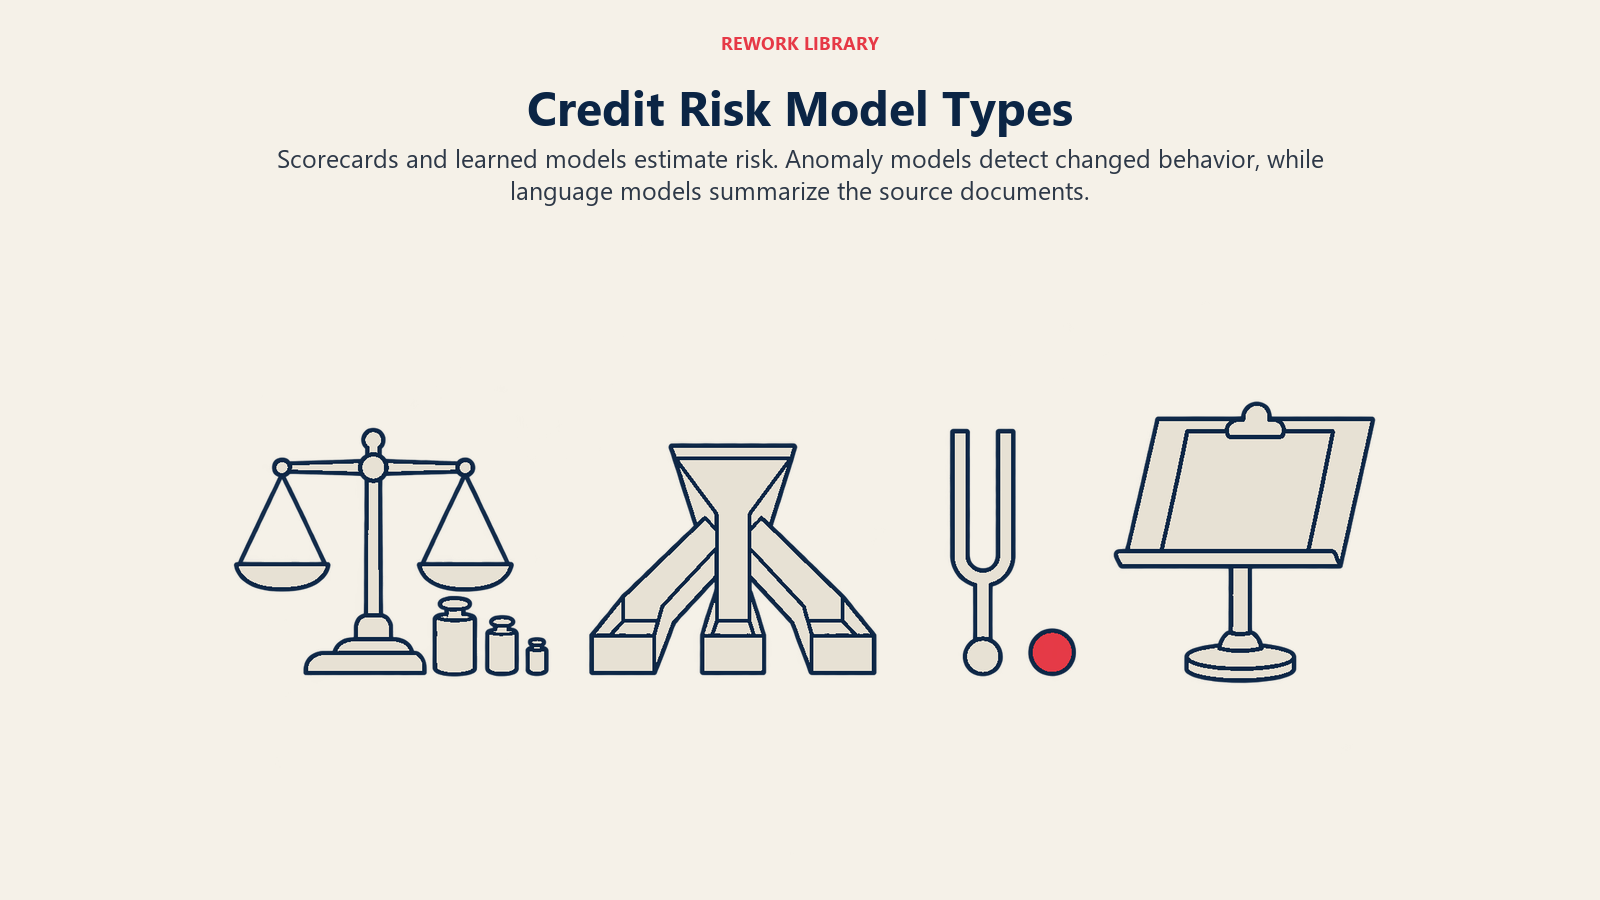
Scorecard dan regresi logistik. Pendekatan klasik. Sejumlah kecil variabel, masing-masing dengan bobot, menghasilkan skor. Pendekatan ini transparan dan mudah dijelaskan kepada auditor, dan masih menjadi baseline yang masuk akal.
Gradient-boosted trees dan model sejenis. Model ini menangkap pola non-linear, seperti "keterlambatan bayar lebih berarti ketika ukuran pesanan juga bertambah." Biasanya model ini mengungguli scorecard dalam akurasi bila datanya cukup, dan lebih sulit dijelaskan, itulah sebabnya tim menambahkan reason code yang menunjukkan faktor teratas di balik setiap skor.
Deteksi anomali. Alih-alih memprediksi gagal bayar, ia menandai perilaku yang melanggar pola pelanggan itu sendiri: lonjakan mendadak ukuran pesanan, alamat pengiriman baru, pembayaran yang mulai datang dari rekening bank yang berbeda.
Model bahasa. Model ini membaca berita, pengajuan, dan dokumen aplikasi kredit lalu meringkasnya untuk analis. Mereka membantu dalam membaca, bukan dalam skor itu sendiri. Minta mereka mengutip angka dari sumbernya, bukan mengingatnya.
Apa pun tekniknya, keluarannya harus berupa tiga hal: probabilitas atau pita risiko, alasan utama di baliknya, dan tindakan yang direkomendasikan yang berada dalam kebijakan kredit Anda.
Contoh Nyata Menurut Fungsi
Ini adalah ilustrasi umum, bukan studi kasus.
Kredit dan risiko. Sebuah distributor memiliki 2.400 akun dagang aktif dan empat analis kredit. Setiap malam model menilai ulang setiap akun dan mengurutkan akun yang pita risikonya memburuk. Para analis memulai hari dengan daftar 15 akun untuk ditinjau, masing-masing dengan alasannya: hari pembayaran naik, ada putusan pengadilan baru, saldo terbuka bertambah besar. Sebelum ada model, mereka meninjau akun mana pun yang kebetulan sudah lewat jatuh tempo.
Piutang usaha. Tim AR memakai skor yang sama untuk menentukan siapa yang mendapat pengingat lebih awal. Pelanggan berisiko rendah yang terlambat dua hari mendapat dorongan otomatis. Pelanggan berisiko tinggi ditelepon sebelum jatuh tempo. AI dalam piutang usaha (accounts receivable) membahas cara skor terhubung ke alur kerja penagihan.
Penjualan. Seorang tenaga penjual ingin menutup pesanan pertama yang besar dari pelanggan baru dengan berkas yang tipis. Model mengembalikan pita risiko menengah dan batas yang disarankan jauh di bawah nilai pesanan. Manajer kredit mengusulkan pemisahan: sebagian dengan ketentuan terbuka, sebagian dengan uang muka. Kesepakatan tertutup, dan eksposur tetap dalam kebijakan.
Keuangan dan FP&A. Tim keuangan memakai pita risiko untuk menyusun penyisihan kerugian kredit yang diharapkan dan untuk menguji ketahanan prakiraan kas. Jika pelanggan yang paling mungkin membayar terlambat juga memiliki saldo terbesar, prakiraan harus menyatakannya. Kaitannya dengan prakiraan arus kas bersifat langsung: prediksi waktu pembayaran yang sama mengisi keduanya.
Menetapkan Batas Kredit dengan AI
Batas adalah pernyataan tentang berapa banyak kerugian yang bersedia Anda tanggung pada satu pelanggan. Model dapat menyarankannya, tetapi logikanya harus terlihat. Rumus batas yang wajar menggabungkan:
- pita risiko (risiko lebih tinggi, kelipatan lebih rendah),
- pembelian bulanan yang lazim dari pelanggan (ukuran alami eksposur),
- margin kotor atas apa yang mereka beli (margin lebih tinggi berarti lebih leluasa menyerap kerugian),
- total eksposur di seluruh entitas terkait, dan
- batas atas kebijakan Anda untuk pita risiko tersebut.
Model mengusulkan; kebijakan membatasinya. Jika saran melampaui batas atas untuk pita itu, batas atas yang menang. Jika tenaga penjual menginginkan lebih, itu adalah pengecualian dengan pemilik dan alasan, bukan penimpaan diam-diam.
Batas dinamis adalah langkah berikutnya: batas bergerak otomatis dalam pita sempit seiring skor berubah, dan apa pun di luar pita diserahkan ke manusia. Mulailah dengan peringatan, bukan perubahan otomatis.
Cara Meluncurkan Penilaian Risiko Kredit dengan AI, Langkah demi Langkah
- Tulis dulu kebijakan kredit. Pita risiko, kewenangan batas menurut jumlah, aturan penahanan, penanganan pengecualian. Model tidak dapat menegakkan kebijakan yang tidak ada.
- Bersihkan buku besar. Gabungkan catatan pelanggan ganda, hubungkan induk dan anak perusahaan, dan pastikan pembayaran diterapkan pada faktur yang benar. Kesiapan data keuangan menguraikan pemeriksaannya.
- Definisikan apa arti "buruk". Gagal bayar bisa berarti terlambat 90 hari, penghapusbukuan, kebangkrutan, atau penyelesaian di bawah nilai nominal. Pilih satu definisi untuk pelatihan dan jaga agar tetap stabil.
- Tetapkan baseline kinerja Anda saat ini. Catat tingkat penghapusbukuan, rata-rata hari penagihan (DSO), porsi nilai faktur yang lewat jatuh tempo, dan seberapa sering batas dilampaui. Anda tidak bisa mengklaim perbaikan tanpa kondisi sebelumnya.
- Mulai dengan skor yang berjalan berdampingan dengan proses manusia. Selama dua atau tiga siklus peninjauan, biarkan model menilai akun sementara analis memutuskan seperti biasa. Bandingkan di mana mereka berbeda pendapat dan siapa yang benar.
- Tambahkan reason code. Setiap skor yang ditampilkan kepada analis kredit harus disertai alasan utamanya. Skor tanpa alasan akan dipercaya secara membabi buta atau ditolak mentah-mentah.
- Aktifkan peringatan sebelum otomatisasi. Biarkan model menandai akun yang memburuk. Lacak berapa banyak peringatan yang berguna dan berapa banyak yang hanya noise.
- Otomatiskan jalur berisiko rendah. Pesanan kecil dari pelanggan lama yang berisiko rendah dapat dilepas otomatis dalam batas. Segala hal lain tetap di tangan manusia.
- Lakukan backtest dan kalibrasi ulang sesuai jadwal. Bandingkan risiko yang diprediksi dengan yang terjadi, per pita risiko, setidaknya setiap kuartal.
Tata Kelola dan Hal Hukum
Risiko model. Padukan dengan program AI dan pengendalian internal yang lebih luas. Perlakukan model kredit sebagai model dalam arti formal: tujuan, data, asumsi yang terdokumentasi, validasi oleh pihak yang independen dari para pembangunnya, dan catatan perubahan. SR 26-2 dari Federal Reserve, yang menggantikan SR 11-7 pada 2026, adalah panduan pengawasan tentang manajemen risiko model untuk bank, dan tim kredit korporat dapat meminjam kebiasaannya berupa validasi independen dan pemantauan berkelanjutan.
Akuntansi kerugian kredit yang diharapkan. Jika Anda melapor menurut U.S. GAAP (ASC 326) atau IFRS 9, penyisihan piutang dagang Anda adalah estimasi yang akan diuji auditor Anda. Model pita risiko dapat mendukung estimasi itu, tetapi tim keuangan memiliki metodologinya dan harus mampu menjelaskannya. Bicarakan dengan auditor Anda sebelum mengubah metode cadangan.
Cakupan pinjaman yang adil. Regulation B, yang menerapkan Equal Credit Opportunity Act, mencakup kredit komersial maupun pribadi, sehingga dapat berlaku untuk keputusan kredit bisnis, dengan aturan khusus tersendiri bagi pemohon bisnis. Itu membuatnya masuk akal untuk menghindari input yang mewakili karakteristik terlindungi dari pemilik perorangan, dan menyimpan alasan untuk keputusan yang merugikan. Konsultasikan dengan penasihat hukum tentang penerapan aturan itu pada kredit dagang Anda, karena aturannya berbeda menurut jenis kreditur dan transaksi.
Kesalahan Umum
- Melatih pada periode yang terlalu cerah. Model yang dibangun dari bertahun-tahun gagal bayar rendah meremehkan risiko ketika kondisi berbalik. Sertakan periode tekanan atau uji model terhadapnya.
- Membiarkan penjualan menimpa secara diam-diam. Jika setiap pesanan besar mendapat pengecualian, skor hanyalah hiasan. Catat penimpaan dan tinjau.
- Mengabaikan eksposur grup. Menilai tiap entitas hukum sendiri-sendiri bisa menyembunyikan fakta bahwa sepuluh akun kecil sebenarnya satu debitur.
- Mencampuradukkan terlambat dengan hilang. Pelanggan yang selalu membayar di hari ke-60 adalah masalah modal kerja, bukan risiko gagal bayar. Modelkan keduanya secara terpisah.
- Kelelahan peringatan. Daftar pantauan berisi 300 akun akan diabaikan. Setel ambangnya bersama analis yang memakainya.
- Tanpa cadangan. Putuskan sejak awal apa yang terjadi bila model mati atau jelas keliru: daftar periksa manual dan orang tertentu yang berwenang menghentikan otomatisasi.
Apa yang Perlu Diukur
- Kualitas prediksi: seberapa baik pita risiko memisahkan akun baik dari buruk, dan apakah tingkat kerugian aktual tiap pita sesuai dengan tingkat yang diprediksi.
- Hasil kredit: penghapusbukuan sebagai porsi penjualan kredit, porsi nilai faktur yang lewat jatuh tempo, dan rata-rata hari penagihan (DSO).
- Proses: waktu dari aplikasi hingga keputusan batas, porsi akun yang ditinjau sesuai kebijakan, dan porsi pesanan yang dilepas tanpa sentuhan manual.
- Kontrol: tingkat penimpaan, pelampauan batas, dan peringatan yang berujung pada tindakan.
Langkah Selanjutnya
Jika Anda hanya melakukan satu hal kuartal ini, tuliskan pita risiko dan kewenangan batas Anda, lalu jalankan skor berdampingan dengan para analis Anda selama beberapa siklus. Bandingkan keputusan mereka dengan keputusan model dan cermati perbedaannya. Dari sana, hubungkan skor ke penagihan lewat AI dalam piutang usaha (accounts receivable), masukkan ke prakiraan melalui prakiraan arus kas dengan AI, dan periksa data Anda terhadap kesiapan data keuangan untuk AI. Untuk penipuan pembayaran dan perubahan detail rekening bank, yang merupakan risiko berbeda dari kredit, lihat deteksi penipuan dengan AI di bidang keuangan.
Pertanyaan yang Sering Diajukan tentang Penilaian Risiko Kredit dengan AI
Apa itu penilaian risiko kredit dengan AI?
Ini adalah pemakaian pembelajaran mesin untuk memperkirakan seberapa besar kemungkinan pelanggan bisnis membayar terlambat atau gagal bayar, lalu mengubahnya menjadi skor, saran batas kredit, dan peringatan pemantauan. Manajer kredit tetap menetapkan kebijakan dan menyetujui pengecualian.
Apakah AI lebih baik daripada scorecard kredit tradisional?
Bisa, terutama untuk pelanggan baru, berkas yang tipis, dan situasi yang cepat berubah. Sebuah makalah kerja BIS menemukan model pembelajaran mesin dengan data non-tradisional mengungguli model tradisional ketika kondisi kredit mengetat, tetapi keunggulannya menyusut untuk debitur dengan riwayat lebih panjang. Scorecard sederhana tetap menjadi baseline yang baik.
Data apa yang dibutuhkan model kredit AI?
Riwayat pembayaran Anda sendiri adalah input paling berharga, disusul perilaku pesanan, data biro kredit dan dagang, catatan publik, laporan keuangan, dan berita. Catatan pelanggan yang bersih dan data induk-anak perusahaan yang terhubung sama pentingnya dengan modelnya.
Bisakah AI menetapkan batas kredit secara otomatis?
Ia dapat mengusulkan batas dan, dalam pita yang sempit, menyesuaikannya, tetapi kebanyakan tim memulai dengan peringatan dan persetujuan manusia. Pertahankan batas atas kebijakan untuk setiap pita risiko dan wajibkan pemberi persetujuan yang ditunjuk untuk pengecualian dan batas besar.
Seberapa umum keterlambatan pembayaran dalam perdagangan B2B?
Dalam Atradius Payment Practices Barometer 2025 untuk AS, 43% nilai faktur B2B telah lewat jatuh tempo dan 5% dihapusbukukan sebagai piutang tak tertagih. Hampir separuh penjualan B2B dilakukan secara kredit, dengan ketentuan rata-rata 45 hari.
Apakah hukum pinjaman yang adil berlaku untuk pelanggan bisnis?
Regulation B, yang menerapkan Equal Credit Opportunity Act, mencakup kredit komersial maupun pribadi, dengan aturan khusus bagi pemohon bisnis. Penerapannya pada kredit dagang Anda bergantung pada fakta Anda, jadi konsultasikan dengan penasihat hukum dan simpan alasan untuk keputusan yang merugikan.
Head of Finance Strategy
On this page
- Fakta Utama
- Apa yang Dilakukan Penilaian Risiko Kredit dengan AI
- Di Mana AI Berperan dalam Proses Kredit
- Data Apa yang Mengisi Model
- Cara Kerja Model, dengan Bahasa Sederhana
- Contoh Nyata Menurut Fungsi
- Menetapkan Batas Kredit dengan AI
- Cara Meluncurkan Penilaian Risiko Kredit dengan AI, Langkah demi Langkah
- Tata Kelola dan Hal Hukum
- Kesalahan Umum
- Apa yang Perlu Diukur
- Langkah Selanjutnya