KI-Kreditrisikobewertung für B2B-Kunden
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
KI-Kreditrisikobewertung bedeutet, mit maschinellem Lernen abzuschätzen, wie wahrscheinlich ein Geschäftskunde verspätet oder gar nicht zahlt, und diese Schätzung in einen Kredit-Score, ein Kreditlimit und einen Auslöser für die Überprüfung zu übersetzen. Das Modell lernt aus Ihrer eigenen Zahlungshistorie, aus Auskunftei- und öffentlichen Registerdaten sowie aus Signalen wie Bestellmustern. Ein Kreditmanager verantwortet weiterhin die Richtlinie, genehmigt Ausnahmen und entscheidet, wann ein Auftrag angehalten wird.
Dieser Leitfaden richtet sich an Kreditmanager, Leiter der Debitorenbuchhaltung, Controller und CFOs, die Lieferantenkredite gewähren und wissen wollen, was KI für sie leisten kann, wo sie versagt und wie man sie einführt, ohne die Kontrolle über die Kreditrichtlinie zu verlieren. Für die Forderungsseite desselben Prozesses lesen Sie KI in der Debitorenbuchhaltung. Für die Liquiditätsseite siehe KI im Treasury. Zu den Auswirkungen auf den Cashflow siehe KI-Cashflow-Prognose.
Wichtige Fakten
- Im Atradius Payment Practices Barometer für die Vereinigten Staaten (Ausgabe 2025) waren 43 % des Werts der B2B-Rechnungen überfällig, 52 % wurden pünktlich bezahlt und 5 % als Forderungsausfall abgeschrieben (Atradius).
- Derselbe Bericht stellte fest, dass fast 50 % der B2B-Verkäufe in den USA auf Kredit erfolgen und die durchschnittlichen Zahlungsziele 45 Tage ab Rechnungsstellung betragen (Atradius).
- In dieser Umfrage erhöhten 70 % der Unternehmen den Kreditumfang für ihre Kunden, und die Hälfte von ihnen verband das mit längeren Zahlungszielen (Atradius).
- Ein Arbeitspapier der Bank für Internationalen Zahlungsausgleich (BIS) stellte fest, dass ein Modell des maschinellen Lernens mit nicht traditionellen Daten Verluste und Ausfälle besser vorhersagte als traditionelle Modelle, als sich die Kreditbedingungen verschärften, und dass sein Vorsprung bei Kreditnehmern mit längerer Kredithistorie schrumpfte (BIS Working Paper 834).
- Die Federal Reserve, das OCC und die FDIC veröffentlichten am 17. April 2026 die überarbeitete Leitlinie zum Modellrisiko SR 26-2, die SR 11-7, die Leitlinie zum Modellrisikomanagement von 2011, ablöst und ersetzt (Federal Reserve).
- Regulation B, die den Equal Credit Opportunity Act umsetzt, gilt für gewerbliche ebenso wie für private Kredite (CFPB).
Was die KI-Kreditrisikobewertung leistet
Die klassische B2B-Kreditarbeit ist ein Kreislauf: Kreditantrag einholen, Auskunfteibericht abrufen, die Finanzzahlen lesen, ein Limit festlegen und es einmal im Jahr oder bei Problemen erneut prüfen. Die Schwachstelle ist die erneute Prüfung. Ein Kunde, der im Januar unauffällig wirkte, kann im März schon Zahlungen strecken, und niemand schaut hin, bis die Rechnung 60 Tage überfällig ist.
KI verändert diesen Kreislauf auf drei Arten.
- Sie bewertet laufend. Statt eines einzigen Scores bei der Anlage aktualisiert sich das Modell, sobald neue Zahlungen, Auskunfteiaktualisierungen und Nachrichten eintreffen.
- Sie nutzt Verhalten, nicht nur Momentaufnahmen. Ihr eigenes Debitorenbuch sind die aussagekräftigsten Daten, die Sie haben. Ein Kunde, der früher nach 32 Tagen zahlte und jetzt nach 47, sagt Ihnen etwas, was keine Bilanz verrät.
- Sie deckt die vielen kleinen Konten ab. Ein Kreditteam kann die Akte von hundert Großkunden lesen. Die Akte von dreitausend kleinen kann es nicht lesen. Ein Modell kann sie vorsortieren und die zehn herausfiltern, die heute einen Menschen brauchen.
Die Zahlen von Atradius erklären, warum das jetzt wichtig ist. Wenn 43 % des Rechnungswerts überfällig sind und die meisten Lieferanten mehr Kredit einräumen statt weniger, steigen die Kosten einer zu selten aktualisierten Kreditakte. Lieferanten gewähren mehr Kredit, während ein großer Teil der Rechnungen weiterhin zu spät bezahlt wird, und genau diese Kombination soll ein Überwachungsmodell erkennen.
Wo KI im Kreditprozess ansetzt
| Schritt im Kreditprozess | Beitrag der KI | Was weiterhin ein Mensch entscheidet | Anzubringende Kontrolle |
|---|---|---|---|
| Anlage neuer Kunden | Bewertet den Antragsteller anhand von Auskunfteidaten, Firmendaten und Handelsreferenzen; markiert dünne Akten | Genehmigen, ablehnen oder eine Sicherheit verlangen | Schriftlich festgelegte Richtlinienschwellen; Gründe für Abweichungen protokolliert |
| Festlegung des Kreditlimits | Schlägt ein Limit aus Score, Umsatz, Marge und Gesamtengagement über verbundene Unternehmen vor | Das endgültige Limit, vor allem oberhalb einer bestimmten Höhe | Matrix der Limitbefugnisse nach Betrag |
| Laufende Überwachung | Aktualisiert Scores, beobachtet Zahlungsdrift und Ereignisse in öffentlichen Registern | Ob die Konditionen verschärft werden oder der Kunde angerufen wird | Mit dem Kreditteam abgestimmte Alarmschwellen |
| Auftragsfreigabe | Markiert Aufträge, die einen Kunden über sein Limit oder sein Risikoband hinausschieben | Freigeben, anhalten oder Vorkasse verlangen | Haltentscheidungen durch einen benannten Genehmiger geprüft |
| Priorisierung des Forderungseinzugs | Reiht überfällige Konten nach Wahrscheinlichkeit und Höhe des Verlusts | Tonfall, Zeitpunkt und Vergleichsangebote | Eskalationsweg bei Streitfällen |
| Verlustvorsorge | Schätzt den erwarteten Verlust je Risikoband für die Wertberichtigung | Die Methodik der Vorsorge und die endgültige Zahl | Backtest gegen tatsächliche Ausbuchungen; Freigabe durch das Finanzwesen |
Welche Daten das Modell speisen
Ein Kreditmodell ist nur so gut wie seine Inputs, und die besten liegen oft schon in Ihrem ERP.
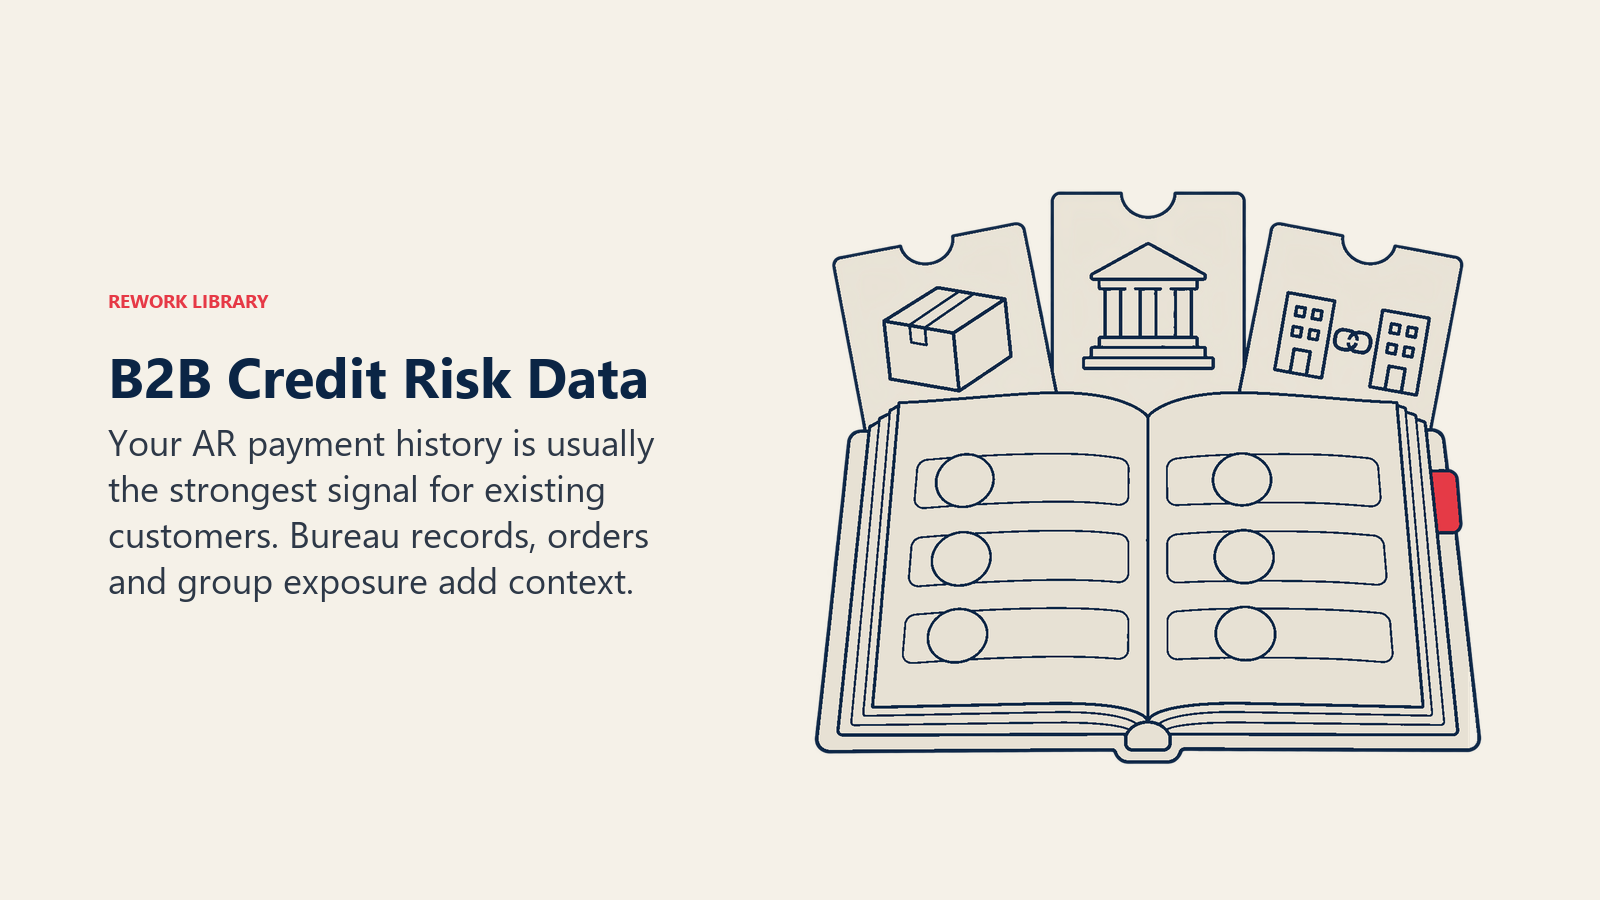
- Ihre Zahlungshistorie. Zahlungsdauer, Trend der Zahlungsdauer, Teilzahlungen, Reklamationen, gebrochene Zahlungszusagen und Gutschriften. Das ist das stärkste Signal für Bestandskunden.
- Bestell- und Nutzungsverhalten. Bestellhäufigkeit, Veränderungen der Auftragsgröße, Produktmix und Ausschöpfung des vollen Limits.
- Auskunftei- und Handelsdaten. Scores gewerblicher Auskunfteien, Zahlungsindizes anderer Lieferanten, Pfandrechte und Gerichtsurteile.
- Öffentliche Register und Einreichungen. Insolvenzbekanntmachungen, Rechtsstreitigkeiten, verspätet eingereichte Jahresabschlüsse, Eigentümerwechsel.
- Finanzberichte. Umsatzentwicklung, Verschuldung und Liquidität, soweit Sie sie bekommen. Sie treffen langsam ein und fehlen bei privaten Firmen oft.
- Externe Signale. Nachrichten, Branchenstress, Wechselkursbewegungen und Länderrisiko bei Exportkunden.
- Beziehungsdaten. Verbindungen zwischen Mutter- und Tochtergesellschaften, gemeinsame Geschäftsführer und Engagements bei nahestehenden Parteien, damit Sie das Gesamtengagement gegenüber einer Gruppe sehen.
Das BIS-Papier enthält eine nützliche Warnung zu nicht traditionellen Daten. Sein Modell des maschinellen Lernens gewann dort am meisten, wo wenig Historie vorlag, und der Vorsprung schmolz bei Kreditnehmern mit längerer Historie. Das deckt sich mit der Erfahrung im Lieferantenkredit: Bei einem zehn Jahre alten Kunden mit sauberen Hauptbuchdaten schneidet eine einfache Scorecard schon gut ab. Seinen Nutzen zeigt das Modell bei neuen Konten, dünnen Akten und sich schnell ändernden Situationen. (Diese Studie nutzte Daten aus dem fintech-ähnlichen Verbraucherkredit in China, betrachten Sie sie also als Beleg dafür, wo ML hilft, und nicht als Maßstab für die Genauigkeit im B2B.)
Wie die Modelle funktionieren, in einfachen Worten
Sie müssen keines selbst bauen, sollten aber wissen, was Sie kaufen oder freigeben.
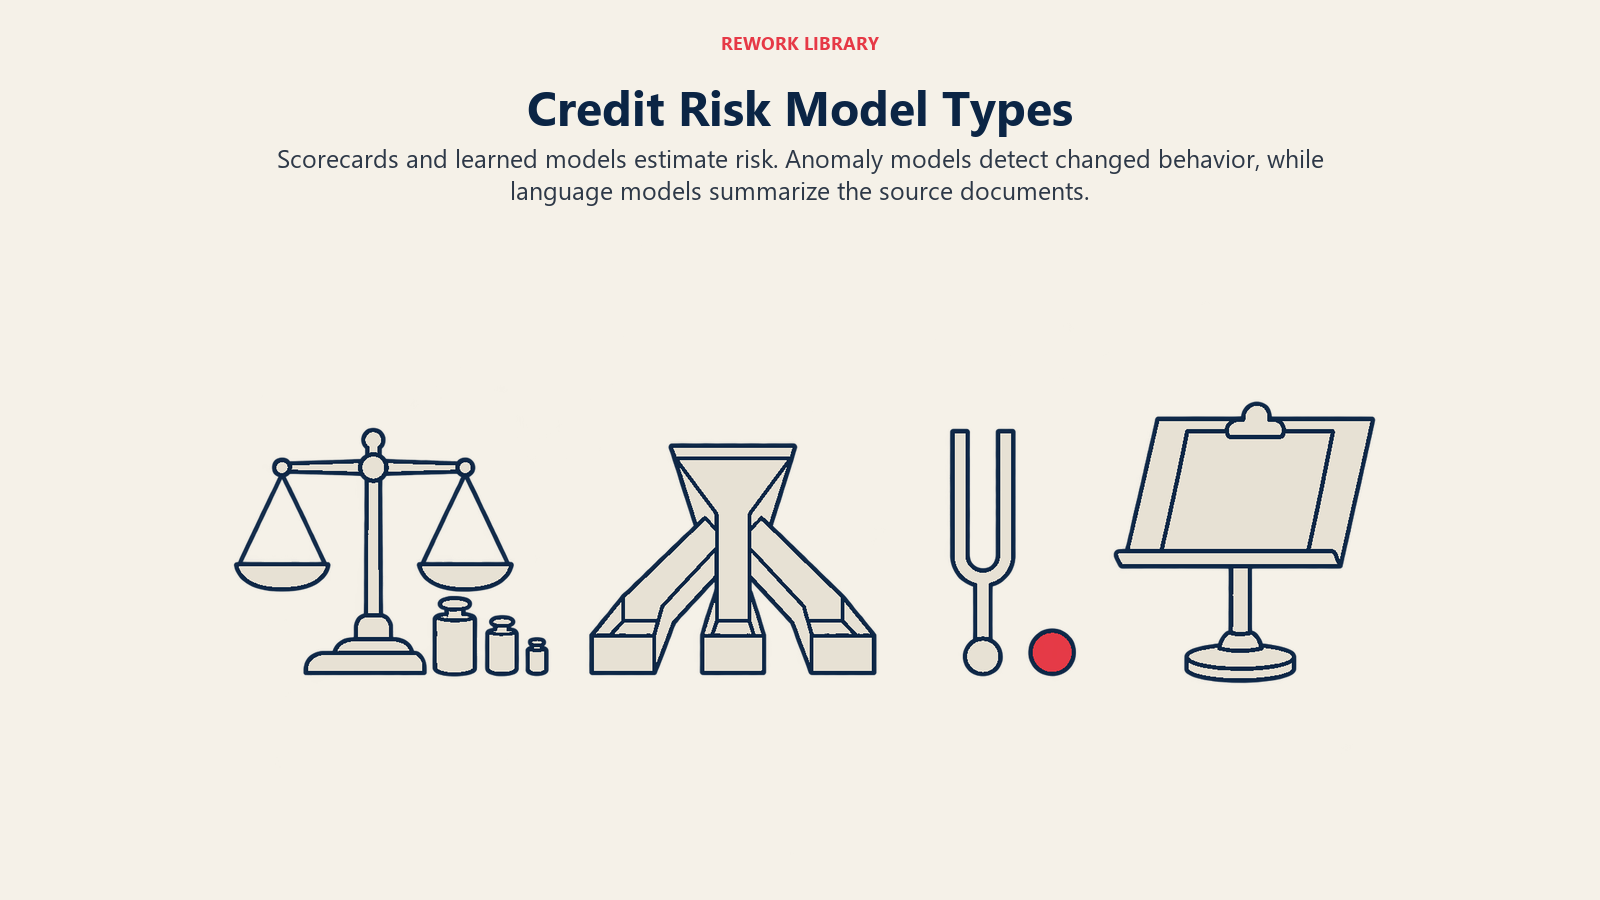
Scorecards und logistische Regression. Der klassische Ansatz. Eine Handvoll Variablen mit jeweils einem Gewicht ergibt einen Score. Er ist transparent, einem Prüfer leicht zu erklären und bleibt eine vernünftige Baseline.
Gradient-Boosted Trees und ähnliche Modelle. Sie erkennen nichtlineare Muster wie „verspätete Zahlungen wiegen schwerer, wenn zugleich die Auftragsgröße wächst“. Mit genügend Daten schlagen sie Scorecards meist bei der Genauigkeit, sind aber schwerer zu erklären, weshalb Teams Begründungscodes ergänzen, die die wichtigsten Faktoren hinter jedem Score zeigen.
Anomalieerkennung. Statt den Ausfall vorherzusagen, markiert sie Verhalten, das das eigene Muster eines Kunden durchbricht: ein plötzlicher Sprung der Auftragsgröße, eine neue Lieferadresse, Zahlungen, die plötzlich von einem anderen Bankkonto eingehen.
Sprachmodelle. Sie lesen Nachrichten, Einreichungen und Kreditantragsdokumente und fassen sie für den Analysten zusammen. Sie helfen beim Lesen, nicht beim Score selbst. Lassen Sie sie Zahlen aus der Quelle zitieren, statt sie aus dem Gedächtnis zu nennen.
Egal welches Verfahren, das Ergebnis sollte aus drei Dingen bestehen: einer Wahrscheinlichkeit oder einem Risikoband, den wichtigsten Gründen dahinter und einer empfohlenen Maßnahme innerhalb Ihrer Kreditrichtlinie.
Praxisbeispiele nach Funktion
Dies sind allgemeine Illustrationen, keine Fallstudien.
Kredit und Risiko. Ein Distributor hat 2.400 aktive Handelskonten und vier Kreditanalysten. Jede Nacht bewertet ein Modell jedes Konto neu und reiht die Konten, deren Risikoband sich verschlechtert hat. Die Analysten starten den Tag mit einer Liste von 15 Konten zur Prüfung, jeweils mit den Gründen: gestiegene Zahlungsdauer, ein neues Urteil, ein starker Anstieg des offenen Saldos. Vor dem Modell prüften sie, welche Konten gerade überfällig waren.
Debitorenbuchhaltung. Ein Team der Debitorenbuchhaltung nutzt denselben Score, um zu entscheiden, wer eine frühe Erinnerung bekommt. Kunden mit niedrigem Risiko, die zwei Tage im Verzug sind, erhalten einen automatischen Hinweis. Kunden mit hohem Risiko erhalten schon vor Fälligkeit einen Anruf. KI in der Debitorenbuchhaltung behandelt, wie das Scoring mit den Abläufen im Forderungseinzug verknüpft ist.
Vertrieb. Ein Vertriebsmitarbeiter will einen großen Erstauftrag eines neuen Kunden mit dünner Akte abschließen. Das Modell liefert ein mittleres Risikoband und ein Limit weit unter dem Auftragswert. Der Kreditmanager schlägt eine Aufteilung vor: ein Teil auf offene Rechnung, ein Teil gegen Anzahlung. Das Geschäft kommt zustande, und das Engagement bleibt innerhalb der Richtlinie.
Finanzwesen und FP&A. Das Finanzwesen nutzt Risikobänder, um die Wertberichtigung für erwartete Kreditverluste aufzubauen und die Cashflow-Prognose Stresstests zu unterziehen. Wenn die Kunden, die am ehesten spät zahlen, zugleich die größten Salden haben, sollte die Prognose das sagen. Die Verbindung zur Cashflow-Prognose ist direkt: Dieselben Vorhersagen zum Zahlungszeitpunkt speisen beide.
Kreditlimits mit KI setzen
Ein Limit ist eine Aussage darüber, wie viel Verlust Sie bei einem Kunden hinzunehmen bereit sind. Ein Modell kann eines vorschlagen, aber die Logik sollte sichtbar sein. Eine vernünftige Limitformel kombiniert:
- das Risikoband (höheres Risiko, niedrigeres Vielfaches),
- die typischen monatlichen Einkäufe des Kunden (die natürliche Größe des Engagements),
- die Bruttomarge auf das, was er kauft (höhere Marge bedeutet mehr Spielraum, einen Verlust aufzufangen),
- das Gesamtengagement über verbundene Unternehmen und
- Ihre Richtliniengrenze für das jeweilige Risikoband.
Das Modell schlägt vor, die Richtlinie setzt die Grenze. Übersteigt der Vorschlag die Grenze des Bands, gilt die Grenze. Wenn ein Vertriebsmitarbeiter mehr will, ist das eine Ausnahme mit Verantwortlichem und Begründung, keine stille Übersteuerung.
Dynamische Limits sind der nächste Schritt: Das Limit bewegt sich automatisch in einem engen Band, wenn sich der Score ändert, und alles außerhalb des Bands geht an einen Menschen. Beginnen Sie mit Alarmen, nicht mit automatischen Änderungen.
So führen Sie die KI-Kreditrisikobewertung ein, Schritt für Schritt
- Schreiben Sie zuerst die Kreditrichtlinie. Risikobänder, Limitbefugnisse nach Betrag, Haltregeln, Umgang mit Ausnahmen. Ein Modell kann keine Richtlinie durchsetzen, die es nicht gibt.
- Bereinigen Sie das Hauptbuch. Führen Sie doppelte Kundendatensätze zusammen, verknüpfen Sie Mutter- und Tochtergesellschaften und stellen Sie sicher, dass Zahlungen den richtigen Rechnungen zugeordnet sind. Datenbereitschaft im Finanzwesen geht die Prüfungen durch.
- Definieren Sie, was „schlecht“ heißt. Ausfall kann 90 Tage Verzug, eine Ausbuchung, eine Insolvenz oder einen Vergleich unter dem Nennwert bedeuten. Wählen Sie eine Definition für das Training und halten Sie sie stabil.
- Erfassen Sie Ihre aktuelle Leistung als Baseline. Halten Sie Ausbuchungsquote, Forderungslaufzeit (DSO), Anteil des überfälligen Rechnungswerts und die Häufigkeit von Limitüberschreitungen fest. Ohne Ausgangswert können Sie keine Verbesserung belegen.
- Beginnen Sie mit einem Score, der neben dem menschlichen Prozess läuft. Lassen Sie das Modell zwei bis drei Prüfzyklen lang Konten bewerten, während die Analysten wie gewohnt entscheiden. Vergleichen Sie, wo sie abweichen und wer recht hatte.
- Fügen Sie Begründungscodes hinzu. Jeder Score, der einem Kreditanalysten angezeigt wird, sollte die wichtigsten Gründe mitbringen. Ein Score ohne Gründe erntet entweder blindes Vertrauen oder pauschale Ablehnung.
- Schalten Sie Alarme vor der Automatisierung ein. Lassen Sie das Modell sich verschlechternde Konten markieren. Verfolgen Sie, wie viele Alarme nützlich waren und wie viele Rauschen.
- Automatisieren Sie den risikoarmen Pfad. Kleine Aufträge risikoarmer Altkunden können innerhalb des Limits automatisch freigegeben werden. Alles andere bleibt bei einem Menschen.
- Führen Sie Backtests durch und kalibrieren Sie nach Plan neu. Vergleichen Sie vorhergesagtes Risiko mit dem Geschehenen, je Risikoband, mindestens vierteljährlich.
Governance und rechtliche Aspekte
Modellrisiko. Koppeln Sie es mit dem übergreifenden Programm KI und interne Kontrollen. Behandeln Sie das Kreditmodell als Modell im formalen Sinn: dokumentierter Zweck, Daten, Annahmen, Validierung durch jemanden, der von den Entwicklern unabhängig ist, und ein Änderungsprotokoll. SR 26-2 der Federal Reserve, die 2026 SR 11-7 ersetzte, ist die aufsichtliche Leitlinie zum Modellrisikomanagement für Banken, und ein Kreditteam in einem Unternehmen kann ihre Gewohnheiten der unabhängigen Validierung und laufenden Überwachung übernehmen.
Bilanzierung erwarteter Kreditverluste. Wenn Sie nach U.S. GAAP (ASC 326) oder IFRS 9 berichten, ist Ihre Wertberichtigung auf Forderungen aus Lieferungen und Leistungen eine Schätzung, die Ihre Prüfer testen werden. Ein Risikoband-Modell kann diese Schätzung stützen, doch das Finanzteam verantwortet die Methodik und muss sie erklären können. Sprechen Sie mit Ihren Prüfern, bevor Sie die Methode der Vorsorge ändern.
Geltungsbereich des Diskriminierungsverbots bei Krediten. Regulation B, die den Equal Credit Opportunity Act umsetzt, erfasst gewerbliche ebenso wie private Kredite, kann also auf Entscheidungen im Firmenkredit anwendbar sein, mit eigenen, zugeschnittenen Regeln für gewerbliche Antragsteller. Daher ist es sinnvoll, Inputs zu vermeiden, die als Stellvertreter für geschützte Merkmale einer einzelnen Inhaberperson dienen, und die Gründe für ablehnende Entscheidungen aufzubewahren. Klären Sie mit Rechtsberatern, wie die Regeln auf Ihren Lieferantenkredit anwendbar sind, denn sie unterscheiden sich nach Art des Gläubigers und der Transaktion.
Häufige Fallstricke
- Training in einer rosigen Phase. Ein Modell, das auf Jahren mit wenigen Ausfällen beruht, unterschätzt das Risiko, wenn die Lage kippt. Beziehen Sie Stressphasen ein oder testen Sie das Modell gegen sie.
- Vertrieb übersteuert still. Wenn jeder große Auftrag eine Ausnahme bekommt, ist der Score Dekoration. Protokollieren und prüfen Sie Übersteuerungen.
- Gruppenengagement ignorieren. Wer jede juristische Person einzeln bewertet, übersieht womöglich, dass zehn kleine Konten ein einziger Kreditnehmer sind.
- Verspätet mit verloren verwechseln. Ein Kunde, der stets nach 60 Tagen zahlt, ist ein Working-Capital-Problem, kein Ausfallrisiko. Modellieren Sie beides getrennt.
- Alarmmüdigkeit. Eine Beobachtungsliste mit 300 Konten wird ignoriert. Stimmen Sie die Schwellen mit den Analysten ab, die sie nutzen.
- Kein Plan B. Legen Sie vorab fest, was passiert, wenn das Modell ausfällt oder offensichtlich falschliegt: eine manuelle Checkliste und eine benannte Person mit der Befugnis, die Automatisierung zu pausieren.
Was Sie messen sollten
- Vorhersagegüte: wie gut die Risikobänder gute von schlechten Konten trennen und ob die tatsächliche Verlustquote jedes Bands der vorhergesagten entspricht.
- Kreditergebnisse: Ausbuchungen als Anteil der Kreditumsätze, Anteil des überfälligen Rechnungswerts und Forderungslaufzeit (DSO).
- Prozess: Zeit vom Antrag bis zur Limitentscheidung, Anteil der Konten, die innerhalb der Richtlinie geprüft wurden, und Anteil der Aufträge, die ohne manuellen Eingriff freigegeben wurden.
- Kontrolle: Übersteuerungsquote, Limitüberschreitungen und Alarme, die zu einer Maßnahme führten.
Wie es weitergeht
Wenn Sie in diesem Quartal nur eines tun, schreiben Sie Ihre Risikobänder und Limitbefugnisse auf und lassen Sie dann einige Zyklen lang einen Score neben Ihren Analysten laufen. Vergleichen Sie deren Entscheidungen mit denen des Modells und schauen Sie sich die Abweichungen genau an. Verbinden Sie den Score anschließend mit dem Forderungseinzug über KI in der Debitorenbuchhaltung, speisen Sie ihn über die KI-Cashflow-Prognose in die Prognose ein und prüfen Sie Ihre Daten anhand von Datenbereitschaft im Finanzwesen für KI. Zu Zahlungsbetrug und geänderten Bankverbindungen, die ein anderes Risiko als das Kreditrisiko darstellen, siehe KI-Betrugserkennung im Finanzwesen.
Häufig gestellte Fragen zur KI-Kreditrisikobewertung
Was ist KI-Kreditrisikobewertung?
Es ist der Einsatz maschinellen Lernens, um abzuschätzen, wie wahrscheinlich ein Geschäftskunde verspätet zahlt oder ausfällt, und dies in einen Score, ein vorgeschlagenes Kreditlimit und Überwachungsalarme zu übersetzen. Kreditmanager legen weiterhin die Richtlinie fest und genehmigen Ausnahmen.
Ist KI besser als eine traditionelle Kredit-Scorecard?
Sie kann es sein, vor allem bei Neukunden, dünnen Akten und sich schnell ändernden Situationen. Ein BIS-Arbeitspapier stellte fest, dass ein Modell des maschinellen Lernens mit nicht traditionellen Daten traditionelle Modelle schlug, als sich die Kreditbedingungen verschärften, sein Vorsprung bei Kreditnehmern mit längerer Historie aber schrumpfte. Eine einfache Scorecard bleibt eine gute Baseline.
Welche Daten braucht ein KI-Kreditmodell?
Ihre eigene Zahlungshistorie ist der wertvollste Input, gefolgt von Bestellverhalten, Auskunftei- und Handelsdaten, öffentlichen Registern, Finanzberichten und Nachrichten. Saubere Kundendatensätze und verknüpfte Daten von Mutter- und Tochtergesellschaften sind ebenso wichtig wie das Modell.
Kann KI Kreditlimits automatisch setzen?
Sie kann Limits vorschlagen und sie in einem engen Band anpassen, doch die meisten Teams beginnen mit Alarmen und menschlicher Freigabe. Legen Sie für jedes Risikoband eine Richtliniengrenze fest und verlangen Sie für Ausnahmen und große Limits einen benannten Genehmiger.
Wie verbreitet sind verspätete Zahlungen im B2B-Handel?
Im Atradius Payment Practices Barometer 2025 für die USA waren 43 % des Werts der B2B-Rechnungen überfällig und 5 % wurden als Forderungsausfall abgeschrieben. Fast die Hälfte der B2B-Verkäufe erfolgte auf Kredit, bei durchschnittlichen Zahlungszielen von 45 Tagen.
Gilt das Diskriminierungsverbot bei Krediten auch für Geschäftskunden?
Regulation B, die den Equal Credit Opportunity Act umsetzt, erfasst gewerbliche ebenso wie private Kredite, mit zugeschnittenen Regeln für gewerbliche Antragsteller. Wie sie auf Ihren Lieferantenkredit anwendbar ist, hängt von Ihren Fakten ab. Klären Sie das mit Rechtsberatern und bewahren Sie die Gründe für ablehnende Entscheidungen auf.
Head of Finance Strategy
On this page
- Wichtige Fakten
- Was die KI-Kreditrisikobewertung leistet
- Wo KI im Kreditprozess ansetzt
- Welche Daten das Modell speisen
- Wie die Modelle funktionieren, in einfachen Worten
- Praxisbeispiele nach Funktion
- Kreditlimits mit KI setzen
- So führen Sie die KI-Kreditrisikobewertung ein, Schritt für Schritt
- Governance und rechtliche Aspekte
- Häufige Fallstricke
- Was Sie messen sollten
- Wie es weitergeht