Avaliação de risco de crédito com IA para clientes B2B
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A avaliação de risco de crédito com IA é o uso de aprendizado de máquina para estimar a probabilidade de um cliente empresarial pagar com atraso ou não pagar, e transformar essa estimativa em uma pontuação de crédito, um limite de crédito e um gatilho de revisão. O modelo aprende com o seu próprio histórico de pagamentos, com dados de bureaus e de registros públicos e com sinais como padrões de pedidos. Um gerente de crédito continua sendo o dono da política, aprovando exceções e decidindo quando reter um pedido.
Este guia é para gerentes de crédito, líderes de contas a receber, controllers e CFOs que concedem crédito comercial e querem saber o que a IA pode fazer por eles, onde ela falha e como implantá-la sem perder o controle da política de crédito. Para o lado da cobrança do mesmo processo, leia IA em contas a receber. Para o lado da liquidez, veja IA em tesouraria. Para o impacto no caixa, veja previsão de fluxo de caixa com IA.
Fatos Principais
- No Atradius Payment Practices Barometer para os Estados Unidos (edição de 2025), 43% do valor das faturas B2B estava vencido, 52% foi pago em dia e 5% foi baixado como perda com inadimplência (Atradius).
- O mesmo relatório constatou que quase 50% das vendas B2B nos EUA são feitas a crédito, e o prazo médio de pagamento é de 45 dias a partir da emissão da fatura (Atradius).
- Nessa pesquisa, 70% das empresas estavam aumentando o volume de crédito concedido aos clientes, e metade delas combinava isso com prazos de liquidação mais longos (Atradius).
- Um working paper do Bank for International Settlements constatou que um modelo de aprendizado de máquina com dados não tradicionais previu perdas e inadimplências melhor do que os modelos tradicionais quando as condições de crédito se apertaram, e que sua vantagem diminuiu para tomadores com históricos de crédito mais longos (BIS Working Paper 834).
- O Federal Reserve, o OCC e o FDIC emitiram uma orientação revisada sobre risco de modelos, a SR 26-2, em 17 de abril de 2026; ela substitui a SR 11-7, a Orientação de 2011 sobre Gestão de Risco de Modelos (Federal Reserve).
- A Regulation B, que implementa a Equal Credit Opportunity Act, aplica-se ao crédito comercial, além do crédito pessoal (CFPB).
O que a avaliação de risco de crédito com IA faz
O trabalho tradicional de crédito B2B é um ciclo: receber um pedido de crédito, puxar um relatório de bureau, ler as demonstrações financeiras, atribuir um limite e revisá-lo uma vez por ano ou quando algo dá errado. O ponto fraco é a revisão. Um cliente que parecia bem em janeiro pode estar esticando pagamentos em março, e ninguém olha até a fatura estar 60 dias atrasada.
A IA muda o ciclo de três maneiras.
- Ela pontua continuamente. Em vez de uma única pontuação na entrada do cliente, o modelo se atualiza à medida que chegam novos pagamentos, atualizações de bureaus e notícias.
- Ela usa comportamento, não apenas retratos pontuais. O seu próprio razão de contas a receber é o dado mais preditivo que você tem. Um cliente que pagava em 32 dias e agora paga em 47 está dizendo algo que nenhum balanço dirá.
- Ela dá conta da cauda longa. Uma equipe de crédito consegue ler o dossiê de cem grandes contas. Não consegue ler o de três mil pequenas. Um modelo pode fazer a triagem e destacar as dez que precisam de uma pessoa hoje.
Os números da Atradius explicam por que isso importa agora. Quando 43% do valor das faturas está vencido e a maioria dos fornecedores está concedendo mais crédito, e não menos, o custo de um dossiê de crédito lento para atualizar sobe. Os fornecedores estão ampliando o crédito enquanto uma grande parcela das faturas continua atrasando, que é exatamente a combinação que um modelo de monitoramento foi feito para captar.
Onde a IA se encaixa no processo de crédito
| Etapa do processo de crédito | O que a IA contribui | O que uma pessoa ainda decide | Controle a associar |
|---|---|---|---|
| Entrada de novos clientes | Pontua o solicitante com dados de bureaus, dados cadastrais da empresa e referências comerciais; sinaliza dossiês com poucos dados | Aprovar, recusar ou pedir garantia | Limiares da política por escrito; motivos de exceção registrados |
| Definição do limite de crédito | Sugere um limite com base na pontuação, nas compras, na margem e na exposição entre entidades relacionadas | O limite final, especialmente acima de um certo valor | Matriz de alçadas de limite por valor |
| Monitoramento contínuo | Atualiza pontuações, acompanha a deriva de pagamento e eventos de registros públicos | Se deve apertar as condições ou ligar para o cliente | Limiares de alerta ajustados com a equipe de crédito |
| Liberação de pedidos | Sinaliza pedidos que empurram um cliente além do limite ou da faixa de risco | Liberar, reter ou exigir pagamento antecipado | Decisões de retenção revisadas por um aprovador nomeado |
| Priorização da cobrança | Classifica contas vencidas pela probabilidade e pelo tamanho da perda | Tom, momento e propostas de acordo | Caminho de escalonamento para disputas |
| Provisionamento de perdas | Estima a perda esperada por faixa de risco para a provisão | A metodologia da reserva e o número final | Backtest contra as baixas reais; aprovação formal da área financeira |
Quais dados alimentam o modelo
Um modelo de crédito é tão bom quanto os seus dados de entrada, e os melhores muitas vezes já estão no seu ERP.
- O seu histórico de pagamentos. Dias para pagar, tendência nos dias para pagar, pagamentos parciais, disputas, promessas de pagamento quebradas e notas de crédito. É o sinal mais forte para clientes existentes.
- Comportamento de pedidos e de uso. Frequência dos pedidos, mudanças de tamanho, mix de produtos e uso do limite integral.
- Dados de bureaus e comerciais. Pontuações de bureaus comerciais, índices de pagamento de outros fornecedores, gravames e sentenças judiciais.
- Registros públicos e arquivamentos. Avisos de insolvência, ações judiciais, demonstrações entregues com atraso, mudanças de controle acionário.
- Demonstrações financeiras. Tendência da receita, alavancagem e liquidez, quando você consegue obtê-las. Chegam devagar e muitas vezes faltam em empresas de capital fechado.
- Sinais externos. Notícias, estresse do setor, variações cambiais e risco-país para clientes de exportação.
- Dados de relacionamento. Vínculos entre controladoras e subsidiárias, diretores em comum e exposição a partes relacionadas, para que você enxergue a exposição total a um grupo.
O artigo do BIS traz uma cautela útil sobre dados não tradicionais. O modelo de aprendizado de máquina ganhou mais onde havia pouco histórico e a vantagem diminuiu para tomadores com históricos mais longos. Isso é coerente com a experiência em crédito comercial: para um cliente de dez anos com dados limpos no razão, um scorecard simples já se sai bem. O modelo se paga em contas novas, dossiês com poucos dados e situações que mudam rápido. (Esse estudo usou dados de empréstimos fintech de estilo consumidor na China, então trate-o como evidência de onde o aprendizado de máquina ajuda, e não como referência de acurácia para B2B.)
Como os modelos funcionam, em termos simples
Você não precisa construir um, mas deve saber o que está comprando ou aprovando.
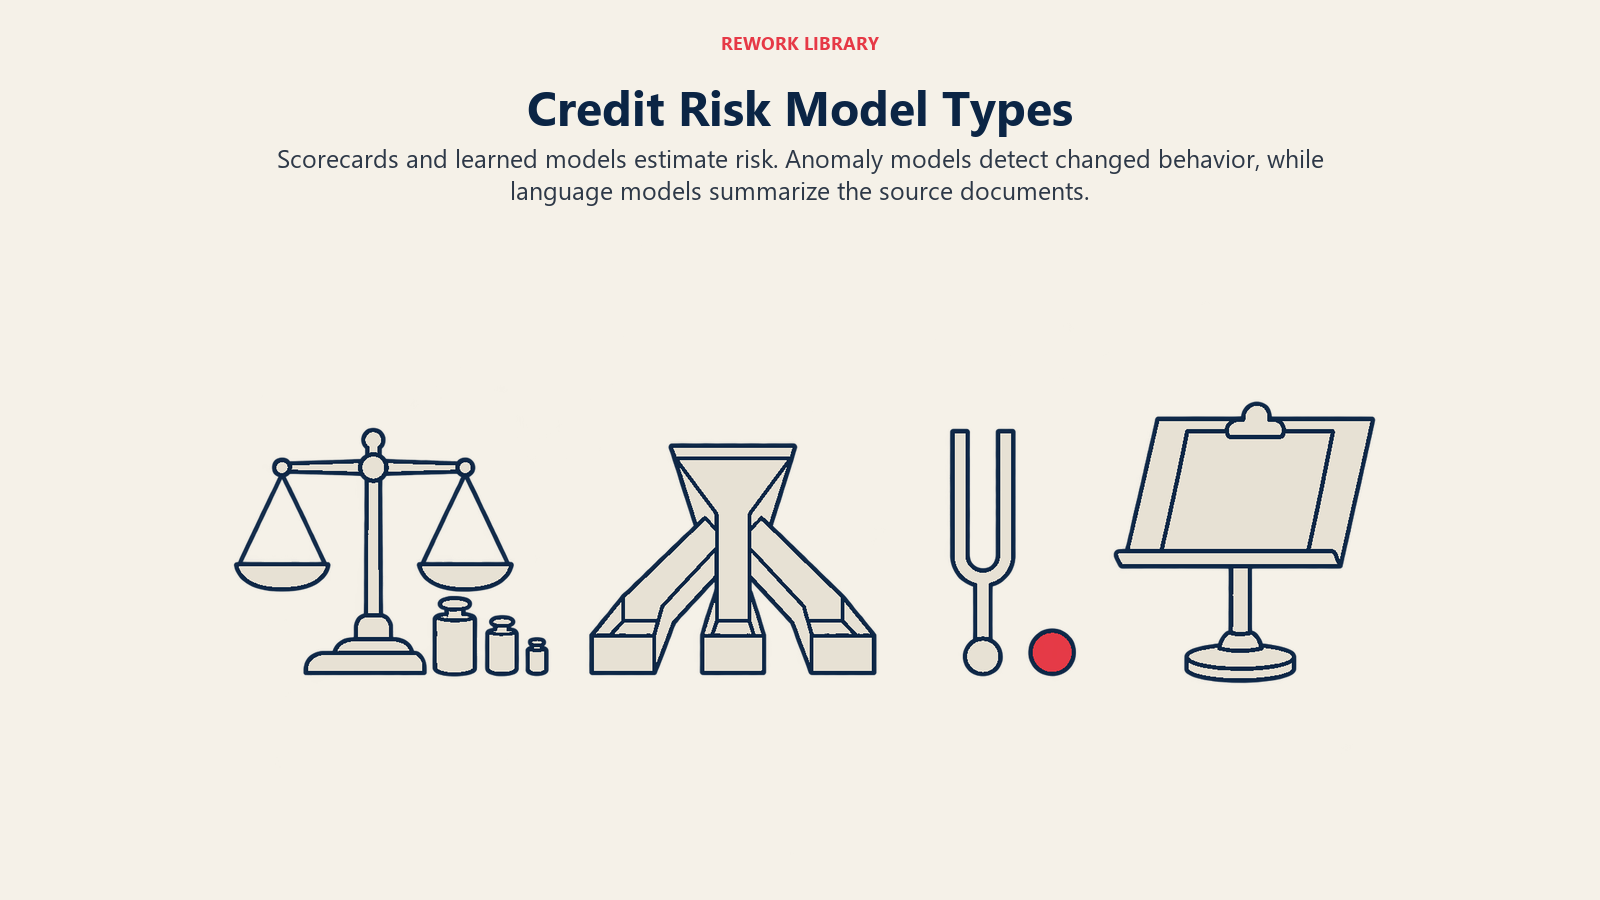
Scorecards e regressão logística. A abordagem clássica. Um punhado de variáveis, cada uma com um peso, produz uma pontuação. É transparente, fácil de explicar a um auditor e continua sendo uma baseline sensata.
Árvores com gradient boosting e modelos semelhantes. Captam padrões não lineares, como "atrasos de pagamento pesam mais quando o tamanho dos pedidos também está crescendo". Em geral superam os scorecards em acurácia quando há dados suficientes e são mais difíceis de explicar, razão pela qual as equipes acrescentam códigos de motivo que mostram os principais fatores por trás de cada pontuação.
Detecção de anomalias. Em vez de prever a inadimplência, sinaliza comportamentos que rompem o padrão do próprio cliente: um salto repentino no tamanho dos pedidos, um novo endereço de entrega, pagamentos que passam a chegar de outra conta bancária.
Modelos de linguagem. Leem notícias, arquivamentos e documentos de pedidos de crédito e os resumem para o analista. Ajudam na leitura, não na pontuação em si. Peça que citem os números da fonte, em vez de recitá-los de memória.
Seja qual for a técnica, a saída deve ser de três coisas: uma probabilidade ou faixa de risco, os principais motivos por trás dela e uma ação recomendada que esteja dentro da sua política de crédito.
Exemplos reais por função
São ilustrações genéricas, não estudos de caso.
Crédito e risco. Um distribuidor tem 2.400 contas comerciais ativas e quatro analistas de crédito. A cada noite, um modelo repontua todas as contas e classifica aquelas cuja faixa de risco piorou. Os analistas começam o dia com uma lista de 15 contas para revisar, cada uma com os motivos: dias de pagamento em alta, uma nova sentença judicial, um grande aumento no saldo em aberto. Antes do modelo, eles revisavam as contas que por acaso estivessem vencidas.
Contas a receber. Uma equipe de contas a receber usa a mesma pontuação para decidir quem recebe um lembrete antecipado. Clientes de baixo risco com dois dias de atraso recebem um lembrete automático. Clientes de alto risco recebem uma ligação antes do vencimento. IA em contas a receber mostra como a pontuação se liga aos fluxos de cobrança.
Vendas. Uma vendedora quer fechar um grande primeiro pedido de um novo cliente com poucos dados no dossiê. O modelo devolve uma faixa de risco intermediária e um limite sugerido bem abaixo do valor do pedido. O gerente de crédito propõe uma divisão: parte em condições abertas, parte contra um depósito. O negócio fecha e a exposição fica dentro da política.
Finanças e FP&A. A área financeira usa as faixas de risco para construir a provisão para perdas de crédito esperadas e para submeter a previsão de caixa a testes de estresse. Se os clientes com maior probabilidade de atrasar também são os maiores saldos, a previsão deve dizer isso. A ligação com a previsão de fluxo de caixa é direta: as mesmas previsões de prazo de pagamento alimentam as duas.
Definindo limites de crédito com IA
Um limite é uma declaração de quanta perda você aceita assumir com um cliente. Um modelo pode sugerir um limite, mas a lógica deve ser visível. Uma fórmula de limite razoável combina:
- a faixa de risco (risco maior, múltiplo menor),
- as compras mensais típicas do cliente (o tamanho natural da exposição),
- a margem bruta sobre o que ele compra (margem maior significa mais espaço para absorver uma perda),
- a exposição total entre entidades relacionadas e
- o teto da sua política para aquela faixa de risco.
O modelo propõe; a política delimita. Se a sugestão excede o teto da faixa, o teto vence. Se um vendedor quer mais, isso é uma exceção com dono e motivo, e não uma alteração silenciosa.
Os limites dinâmicos são o passo seguinte: o limite se move automaticamente dentro de uma faixa estreita à medida que a pontuação muda, e tudo o que sai da faixa vai para uma pessoa. Comece com alertas, não com mudanças automáticas.
Como implantar a avaliação de risco de crédito com IA, passo a passo
- Escreva primeiro a política de crédito. Faixas de risco, alçadas de limite por valor, regras de retenção, tratamento de exceções. Um modelo não consegue fazer cumprir uma política que não existe.
- Limpe o razão. Una registros de clientes duplicados, vincule controladoras e subsidiárias e garanta que os pagamentos sejam aplicados às faturas certas. A prontidão dos dados financeiros percorre as verificações.
- Defina o que significa "ruim". Inadimplência pode significar 90 dias de atraso, uma baixa, uma falência ou um acordo abaixo do valor de face. Escolha uma definição para o treinamento e a mantenha estável.
- Registre a baseline do seu desempenho atual. Anote a taxa de baixas, o prazo médio de recebimento (DSO), a parcela do valor das faturas vencida e a frequência com que os limites foram violados. Sem um "antes", você não pode afirmar que houve melhora.
- Comece com uma pontuação que rode ao lado do processo humano. Por dois ou três ciclos de revisão, deixe o modelo pontuar as contas enquanto os analistas decidem como de costume. Compare onde discordam e quem tinha razão.
- Acrescente códigos de motivo. Toda pontuação mostrada a um analista de crédito deve vir com os principais motivos. Uma pontuação sem motivos recebe confiança cega ou rejeição generalizada.
- Ligue os alertas antes da automação. Deixe o modelo sinalizar as contas que estão se deteriorando. Acompanhe quantos alertas foram úteis e quantos eram ruído.
- Automatize o caminho de baixo risco. Pedidos pequenos de clientes de baixo risco e de longa data podem ser liberados automaticamente dentro do limite. Todo o resto fica com uma pessoa.
- Faça backtest e recalibre em um calendário definido. Compare o risco previsto com o que aconteceu, por faixa de risco, pelo menos a cada trimestre.
Governança e pontos jurídicos
Risco de modelo. Combine-o com o programa mais amplo de IA e controles internos. Trate o modelo de crédito como um modelo no sentido formal: finalidade, dados e premissas documentados, validação por alguém independente de quem o construiu e um registro de alterações. A SR 26-2 do Federal Reserve, que substituiu a SR 11-7 em 2026, é a orientação de supervisão sobre gestão de risco de modelos para bancos, e uma equipe de crédito corporativa pode tomar emprestados seus hábitos de validação independente e monitoramento contínuo.
Contabilização da perda de crédito esperada. Se você reporta sob o U.S. GAAP (ASC 326) ou o IFRS 9, a sua provisão para recebíveis comerciais é uma estimativa que os seus auditores vão testar. Um modelo de faixas de risco pode sustentar essa estimativa, mas a área financeira é dona da metodologia e precisa saber explicá-la. Converse com os seus auditores antes de mudar o método da reserva.
Alcance da legislação de crédito justo. A Regulation B, que implementa a Equal Credit Opportunity Act, cobre o crédito comercial, além do pessoal, e por isso pode se aplicar a decisões de crédito empresarial, com regras próprias e adaptadas para solicitantes empresariais. Por isso é sensato evitar dados de entrada que sirvam de substitutos para características protegidas de um sócio individual e guardar os motivos das decisões desfavoráveis. Consulte um advogado sobre como as regras se aplicam ao seu crédito comercial, já que variam conforme o tipo de credor e de transação.
Erros comuns
- Treinar em um período róseo. Um modelo construído sobre anos de baixa inadimplência subestima o risco quando as condições viram. Inclua períodos de estresse ou teste o modelo contra eles.
- Deixar as vendas alterarem em silêncio. Se todo pedido grande recebe uma exceção, a pontuação é decoração. Registre as exceções e revise-as.
- Ignorar a exposição do grupo. Pontuar cada entidade jurídica isoladamente pode esconder que dez contas pequenas são um só devedor.
- Confundir atraso com perda. Um cliente que sempre paga em 60 dias é um problema de capital de giro, não um risco de inadimplência. Modele os dois separadamente.
- Fadiga de alertas. Uma lista de observação com 300 contas é ignorada. Ajuste os limiares com os analistas que a usam.
- Nenhum plano B. Decida de antemão o que acontece quando o modelo está fora do ar ou claramente errado: um checklist manual e uma pessoa nomeada com autoridade para pausar a automação.
O que medir
- Qualidade preditiva: quão bem as faixas de risco separam contas boas e ruins, e se a taxa de perda real de cada faixa corresponde à prevista.
- Resultados de crédito: baixas como parcela das vendas a crédito, parcela do valor das faturas vencida e prazo médio de recebimento (DSO).
- Processo: tempo entre o pedido e a decisão do limite, parcela das contas revisadas dentro da política e parcela dos pedidos liberados sem intervenção manual.
- Controle: taxa de exceções, violações de limite e alertas que levaram a uma ação.
Próximos passos
Se você fizer uma só coisa neste trimestre, escreva as suas faixas de risco e alçadas de limite e depois rode uma pontuação ao lado dos seus analistas por alguns ciclos. Compare as decisões deles com as do modelo e observe de perto as discordâncias. A partir daí, conecte a pontuação à cobrança com IA em contas a receber, alimente a previsão com a previsão de fluxo de caixa com IA e confira os seus dados com a prontidão dos dados financeiros para IA. Para fraude de pagamento e alterações de dados bancários, que são um risco diferente do risco de crédito, veja IA na detecção de fraude em finanças.
Perguntas frequentes sobre avaliação de risco de crédito com IA
O que é a avaliação de risco de crédito com IA?
É o uso de aprendizado de máquina para estimar a probabilidade de um cliente empresarial pagar com atraso ou entrar em inadimplência e converter isso em uma pontuação, um limite de crédito sugerido e alertas de monitoramento. Os gerentes de crédito continuam definindo a política e aprovando exceções.
A IA é melhor do que um scorecard de crédito tradicional?
Pode ser, principalmente para clientes novos, dossiês com poucos dados e situações que mudam rápido. Um working paper do BIS constatou que um modelo de aprendizado de máquina com dados não tradicionais superou os modelos tradicionais quando as condições de crédito se apertaram, mas sua vantagem diminuiu para tomadores com históricos mais longos. Um scorecard simples continua sendo uma boa baseline.
De quais dados um modelo de crédito com IA precisa?
O seu próprio histórico de pagamentos é o dado mais valioso, seguido do comportamento de pedidos, dados de bureaus e comerciais, registros públicos, demonstrações financeiras e notícias. Registros de clientes limpos e dados de controladoras e subsidiárias vinculados importam tanto quanto o modelo.
A IA pode definir limites de crédito automaticamente?
Pode propor limites e, dentro de uma faixa estreita, ajustá-los, mas a maioria das equipes começa com alertas e aprovação humana. Mantenha um teto de política para cada faixa de risco e exija um aprovador nomeado para exceções e limites altos.
Quão comum é o atraso de pagamento no comércio B2B?
No Atradius Payment Practices Barometer de 2025 para os EUA, 43% do valor das faturas B2B estava vencido e 5% foi baixado como perda com inadimplência. Quase metade das vendas B2B foi feita a crédito, com prazo médio de 45 dias.
A legislação de crédito justo se aplica a clientes empresariais?
A Regulation B, que implementa a Equal Credit Opportunity Act, cobre o crédito comercial, além do pessoal, com regras adaptadas para solicitantes empresariais. Como ela se aplica ao seu crédito comercial depende dos seus fatos, então consulte um advogado e guarde os motivos das decisões desfavoráveis.
Head of Finance Strategy
On this page
- Fatos Principais
- O que a avaliação de risco de crédito com IA faz
- Onde a IA se encaixa no processo de crédito
- Quais dados alimentam o modelo
- Como os modelos funcionam, em termos simples
- Exemplos reais por função
- Definindo limites de crédito com IA
- Como implantar a avaliação de risco de crédito com IA, passo a passo
- Governança e pontos jurídicos
- Erros comuns
- O que medir
- Próximos passos