IA em impostos: conformidade, tributos indiretos e pesquisa
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A IA em impostos é o uso de aprendizado de máquina e modelos de linguagem para preparar dados de conformidade, apurar os tributos indiretos das transações e pesquisar e resumir a legislação tributária, enquanto um profissional qualificado revisa o resultado e continua responsável por cada posição adotada e por cada declaração entregue. A área tributária é um bom encaixe para a IA porque o trabalho tem muitas regras, muitos documentos e muita repetição. Também é um encaixe arriscado, porque uma resposta errada dita com convicção vira multa, e "o software mandou" não é defesa.
Este guia é para diretores tributários, CFOs, controllers e gerentes financeiros que estão decidindo onde a IA entra na função tributária. São informações gerais, não consultoria tributária. Para o quadro mais amplo, comece por IA em finanças e contabilidade e, para o lado dos modelos de linguagem, leia IA generativa na contabilidade.
Fatos Principais
- Em sua decisão de 2018 em South Dakota v. Wayfair, a Suprema Corte dos EUA derrubou a regra da presença física para o imposto sobre vendas. A lei de Dakota do Sul, citada pela Corte, se aplica a vendedores que entregam no estado mais de $100.000 em bens ou serviços ou que fazem 200 ou mais transações separadas ali (Cornell LII, parecer Wayfair).
- De acordo com a Treasury Circular 230, o profissional deve exercer diligência devida ao preparar e entregar declarações e ao verificar as afirmações feitas aos clientes sobre assuntos do IRS (31 CFR 10.22).
- O profissional pode confiar de boa-fé nas informações do cliente sem verificá-las, mas não pode ignorar as implicações de informações que pareçam incorretas, inconsistentes ou incompletas (31 CFR 10.34).
- Um estudo em preprint sobre modelos de linguagem que respondem a questões de direito tributário constatou que a precisão melhorou a cada geração de modelo e subiu ainda mais com few-shot prompting e os textos legais corretos, mas os modelos ainda "não estavam no nível de advogados tributaristas especialistas" (Nay et al., arXiv).
- O pacote VAT in the Digital Age da UE introduz o reporte digital para fornecimentos transfronteiriços entre empresas a partir de 1º de julho de 2030, baseado na emissão de faturas eletrônicas, e a Comissão estima que ele pode reduzir a fraude de IVA em até 11 bilhões de EUR por ano (Comissão Europeia).
O que a IA faz em impostos
O trabalho tributário se divide em três frentes, e a IA ajuda de um jeito diferente em cada uma.
Conformidade é a produção recorrente de declarações, obrigações acessórias e demonstrativos de apoio. A IA lê os documentos de origem, associa as contas do razão geral às linhas da declaração, concilia as diferenças entre os números contábeis e os tributários e sinaliza os itens que não batem.
Tributos indiretos (IVA, GST e imposto sobre vendas e uso) são um problema no nível da transação. Cada fatura precisa do código de imposto, da alíquota, do local de fornecimento e do tratamento de isenção corretos. A IA ajuda a classificar produtos e serviços, extrair dados de faturas e certificados e identificar linhas em que o imposto cobrado parece errado.
Pesquisa e consultoria é ler a lei, as decisões e as orientações e aplicá-las aos fatos. Um modelo de linguagem pode encontrar trechos relevantes, resumi-los e esboçar um memorando. Também pode inventar uma citação, e é por isso que a frente de pesquisa pede os controles mais rigorosos.
O que une as três: a IA acelera a preparação e a revisão, e não deve ser a autoridade final em nenhuma posição.
Onde a IA ajuda, por função tributária
| Função tributária | O que a IA contribui | O que um profissional ainda decide | Principal controle a associar |
|---|---|---|---|
| Conformidade do imposto de renda | Associa o balancete de verificação às linhas da declaração, redige papéis de trabalho, sinaliza diferenças entre contabilidade e imposto | Quais posições adotar, como tratar itens incertos | Aprovação do preparador e do revisor, com conferência com o razão geral |
| Apuração de tributos indiretos | Sugere códigos e alíquotas de imposto por transação, valida números de registro e certificados de isenção | Política para produtos ambíguos, isenções e local de fornecimento | Relatório de exceções para cada alteração manual e cada código de baixa confiança |
| Faturas eletrônicas e reporte | Extrai dados de faturas, confere com os formatos exigidos, sinaliza rejeições | Se a transação subjacente está correta | Conciliação dos dados reportados com o razão geral |
| Monitoramento de nexus | Acompanha as vendas por jurisdição em relação aos limites de registro | Se deve registrar e quando | Revisão dos limites em calendário, não sob demanda |
| Provisão de impostos | Redige a movimentação de impostos diferidos, lê o texto das notas explicativas | Julgamentos sobre provisões para perdas de realização e posições incertas | Revisão por um responsável sênior identificado |
| Pesquisa tributária | Pesquisa fontes de autoridade, resume, redige um esboço | Se a fonte existe, se se aplica e se está atualizada | Cada citação aberta e lida antes do uso |
| Resposta a fiscalizações | Reúne documentos, redige respostas a partir de declarações anteriores | O que conceder, o que contestar | Revisão profissional antes de qualquer coisa sair da empresa |
Conformidade: preparar declarações mais rápido
O maior ganho de conformidade vem do início do processo, de colocar os dados em ordem. Os preparadores gastam boa parte do tempo coletando balancetes, associando contas às linhas da declaração e correndo atrás de explicações para variações. A IA pode ler o balancete, propor a associação, trazer a associação do ano anterior com as mudanças destacadas e listar as contas cujos números se moveram o bastante para merecer um olhar.
Um caso ilustrativo: uma empresa de médio porte com cinco entidades jurídicas fecha o ano e precisa das declarações por entidade. Um modelo de mapeamento propõe como cada conta alimenta cada linha da declaração, usando o mapeamento final do ano anterior como ponto de partida. O preparador revisa só os mapeamentos em que a confiança é baixa ou o saldo mudou bruscamente, e não todas as contas. O modelo não decide o tratamento tributário de um item novo. Ele sinaliza que o item é novo e pergunta.
A mesma lógica vale para o fechamento mensal: se os livros estão limpos, a preparação tributária é mais rápida. Se não estão, a IA apenas encontra a bagunça mais cedo, o que ainda é útil.
Tributos indiretos: apuração em escala de transação
Os tributos indiretos são onde o volume torna a IA atraente. Um varejista com milhares de produtos vendendo para muitas jurisdições não consegue pôr uma pessoa para olhar cada linha. A pressão aumentou depois de Wayfair, que permitiu que os estados exigissem a cobrança com base apenas na atividade econômica. Um vendedor sem presença física ainda pode ter obrigações de registro e de cobrança ao ultrapassar os limites de um estado, de modo que a pergunta passou a ser "onde precisamos cobrar?" em vez de "onde estamos localizados?"
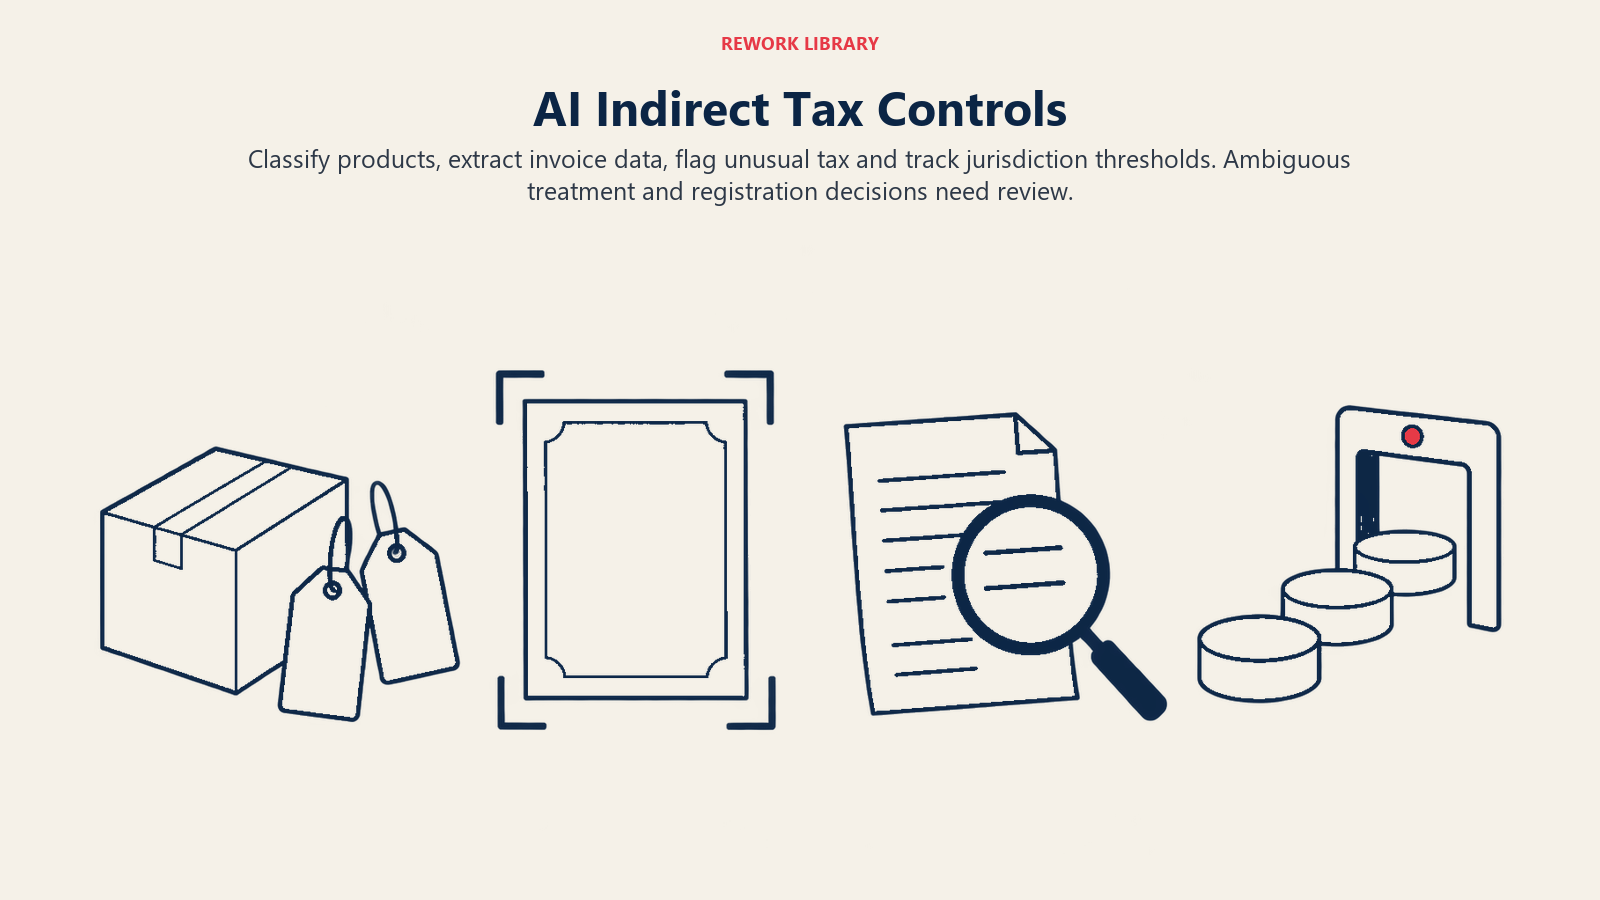
A IA ajuda de quatro maneiras:
- Classificação de produtos e serviços. Um modelo lê uma descrição e propõe uma categoria tributária. Itens ambíguos (um software com serviços embutidos, por exemplo) vão para uma pessoa.
- Extração de documentos. Modelos de visão e de linguagem leem faturas, certificados de isenção e números de registro, de modo que os dados não são digitados de novo. A mecânica lembra a de IA em contas a pagar, onde a captura de faturas já é comum.
- Detecção de anomalias. Um modelo compara o imposto cobrado com o histórico e com pares e sinaliza a fatura que veio com 0% quando as semelhantes tinham alíquota.
- Acompanhamento de limites. As vendas são somadas por jurisdição e comparadas com os limites de nexus econômico, para que alguém revise o registro antes de a exposição crescer. Os limites variam por jurisdição e mudam, então busque-os na página da própria autoridade, não na memória de um modelo.
Fora dos EUA, a direção é a de dados estruturados. As regras de reporte digital da UE para fornecimentos transfronteiriços começam em 1º de julho de 2030 e se apoiam na fatura eletrônica, e os Estados-Membros já podem tornar a fatura eletrônica obrigatória no âmbito interno. As empresas que já extraem dados de faturas limpos e estruturados verão esse trabalho ser reaproveitado.
Pesquisa tributária: rápida e fácil de errar
A pesquisa é onde os modelos de linguagem parecem mais impressionantes e falham de forma mais visível. Um modelo resume um artigo de lei em segundos. Também pode citar uma decisão que não existe, reproduzir uma regra já substituída ou aplicar um princípio geral a um caso em que uma exceção prevalece.
A evidência acadêmica aponta no mesmo sentido. Um estudo que testou modelos de linguagem em questões de direito tributário constatou que os resultados melhoravam a cada nova geração de modelo e melhoravam ainda mais quando o modelo recebia os textos legais corretos e exemplos resolvidos. Mesmo assim, os autores concluíram que os modelos ainda não estavam no nível de advogados tributaristas especialistas. A lição prática: dê a fonte ao modelo (recuperação a partir de uma biblioteca que você controla) e trate o resultado como uma pista, não como uma autoridade.
Um fluxo de pesquisa seguro é assim:
- O modelo pesquisa a sua biblioteca aprovada de leis, regulamentos, decisões e memorandos anteriores.
- Ele devolve trechos com citações exatas e links.
- Uma pessoa abre cada trecho citado e confirma que ele diz o que o resumo afirma e que ainda está em vigor.
- O memorando leva o nome da pessoa, não o da ferramenta.
Esse é o padrão de assistente baseado em recuperação, e é a diferença entre um auxílio à pesquisa e um passivo.
Responsabilidade profissional: quem responde pela resposta
As ferramentas mudam. O dever não muda. Nos EUA, a Treasury Circular 230 exige que os profissionais exerçam diligência devida ao preparar e entregar declarações e ao verificar a correção das afirmações que fazem aos clientes. O profissional que se apoia no trabalho de outra pessoa só é presumido diligente se tiver usado cuidado razoável ao contratar, supervisionar e avaliar essa pessoa. Poucas autoridades tributárias tratariam um resultado de IA sem revisão como melhor do que o de um júnior sem revisão.
Outra regra importa aqui. O profissional pode, em geral, confiar de boa-fé nas informações do cliente sem verificá-las, mas não pode ignorar informações que pareçam erradas, inconsistentes ou incompletas. Um sistema de IA que sinaliza uma inconsistência cria um registro de que alguém a viu. Se a equipe então ignora o alerta, isso é mais difícil de defender do que nunca ter tido o alerta.
Três consequências práticas:
- A revisão não é opcional. Um profissional identificado aprova cada declaração e cada memorando de posição, independentemente de quem ou o que os redigiu.
- Confidencialidade. Dados de clientes e de contribuintes não devem ir para chatbots públicos não aprovados. Use ferramentas com proteções contratuais de dados e verifique os termos do seu contrato e a lei de privacidade local.
- Divulgação e registros. Mantenha um registro de qual ferramenta foi usada em quê, o que ela produziu e o que o revisor alterou. Isso ajuda quando uma autoridade tributária pergunta como um número foi obtido. As equipes que já mantêm controles internos para IA podem estender o mesmo registro.
Confira as regras da sua própria jurisdição e a orientação do seu órgão profissional. Este artigo não as substitui.
Como implantar a IA em impostos, passo a passo
- Escolha uma frente. Comece pela extração de dados de tributos indiretos ou pelo mapeamento das linhas da declaração, não por posições sobre lei incerta.
- Arrume os dados primeiro. Limpe os dados mestres de produtos, os números de registro de clientes e o mapeamento do plano de contas. Prontidão dos dados financeiros lista o que verificar.
- Estabeleça a linha de base da sua taxa de erro. Conte com que frequência as declarações são retificadas, com que frequência chegam notificações e quantas correções de código de imposto ocorrem depois do lançamento. Sem uma linha de base, você não consegue provar a melhoria.
- Rode em paralelo. Por dois ou três ciclos, deixe a ferramenta preparar ao lado do seu processo normal e compare linha a linha.
- Defina limiares de confiança. Aceite automaticamente apenas sugestões de alta confiança em categorias de baixo risco. Encaminhe todo o resto para uma pessoa.
- Defina os níveis de revisão. Quem revisa o quê, com que profundidade e que evidência assina. Peça à auditoria interna que leia o desenho; IA na auditoria interna trata de como as equipes de auditoria avaliam essas ferramentas.
- Trave a pesquisa. Aponte o assistente de pesquisa para uma biblioteca aprovada, exija citações e exija que uma pessoa abra cada uma.
- Revise a cada trimestre. Alíquotas, limites e regras mudam, e o comportamento do modelo também. Teste de novo em uma amostra de respostas conhecidas.
Erros comuns
- Confiar em alíquotas e limites de memória. A ideia que um modelo tem de uma alíquota ou de um limite pode ter anos. Busque os valores atuais na autoridade.
- Citações inventadas. Os modelos de linguagem podem produzir referências que parecem certas e não existem. Abra todas.
- Tratar a classificação como definitiva. Um único código de produto aplicado a milhares de linhas multiplica um único erro milhares de vezes. Faça amostras e revise.
- Nenhuma trilha de alterações manuais. Se a equipe pode mudar um código de imposto sem registro, você não consegue aprender com os erros nem defender as decisões.
- Automatizar um processo ruim. A IA sobre dados de produtos bagunçados e cadastros de clientes inconsistentes apenas produz respostas erradas mais rápido. Um modelo treinado com dados mestres ruins aprende a bagunça, então limpe os dados antes de automatizar.
- Ignorar a deriva entre jurisdições. Obrigações como a fatura eletrônica são implantadas país a país e em datas diferentes. Uma configuração que funciona em um mercado pode falhar no seguinte.
- Pular a aprovação humana. Os ganhos de eficiência somem na primeira vez que um resultado sem revisão chega a uma autoridade tributária.
O que medir
- Precisão: taxa de correção de códigos de imposto após o lançamento, parcela das sugestões aceitas sem alteração e taxa de erro encontrada na revisão por amostragem.
- Resultados de conformidade: notificações recebidas, declarações retificadas e entregas em atraso.
- Velocidade: dias entre o fim do período e papéis de trabalho prontos para entrega e horas por declaração.
- Saúde dos controles: alterações manuais registradas, exceções encerradas no prazo e memorandos de pesquisa com todas as citações verificadas.
Próximos passos
Se você fizer uma única coisa neste trimestre, estabeleça a linha de base da sua taxa de correção de códigos de imposto e teste uma ferramenta de extração ou de mapeamento em paralelo com o seu processo atual. Depois amplie para o monitoramento de limites. Mantenha a pesquisa atrás de uma biblioteca de fontes aprovada, com uma pessoa lendo cada citação. Combine este guia com IA em finanças para a governança e com IA generativa na contabilidade para os fundamentos dos modelos de linguagem.
Perguntas frequentes sobre IA em impostos
O que é IA em impostos?
É o uso de aprendizado de máquina e modelos de linguagem para preparar dados de conformidade, apurar os tributos indiretos das transações e apoiar a pesquisa tributária. Um profissional qualificado revisa o resultado e continua responsável pelas posições adotadas e pelas declarações entregues.
A IA pode entregar declarações de impostos sozinha?
Tecnicamente ela pode preparar boa parte de uma declaração, mas a responsabilidade não se transfere. Nos EUA, a Circular 230 exige que os profissionais exerçam diligência devida ao preparar e entregar declarações, então um profissional identificado deve revisar e aprovar o que é entregue.
Qual é a precisão da IA ao responder a questões de direito tributário?
Varia conforme o modelo, o prompt e as fontes fornecidas. Pesquisas sobre modelos de linguagem que respondem a questões tributárias constataram que a precisão subia com modelos mais novos, exemplos resolvidos e os textos legais corretos, mas os modelos ainda não estavam no nível de advogados tributaristas especialistas. Trate as respostas como pistas a verificar.
Onde a IA mais ajuda nos tributos indiretos?
No trabalho de volume: classificar produtos, extrair dados de faturas e certificados de isenção, sinalizar linhas em que o imposto cobrado parece incomum e acompanhar as vendas em relação aos limites de registro. Itens ambíguos ainda devem ir para uma pessoa.
É seguro colocar dados de clientes ou de contribuintes em um chatbot público?
Em geral, não. Use ferramentas com proteções contratuais de dados, verifique os termos do seu contrato e a lei de privacidade e mantenha informações sensíveis de contribuintes fora de serviços não aprovados.
Como as obrigações de fatura eletrônica afetam a IA em impostos?
Elas empurram as empresas para dados de faturas estruturados e legíveis por máquina, que é com o que as ferramentas de IA funcionam melhor. O reporte digital da UE para fornecimentos transfronteiriços começa em 1º de julho de 2030, então ter dados de faturas limpos agora compensa mais tarde.
Head of Finance Strategy
On this page
- Fatos Principais
- O que a IA faz em impostos
- Onde a IA ajuda, por função tributária
- Conformidade: preparar declarações mais rápido
- Tributos indiretos: apuração em escala de transação
- Pesquisa tributária: rápida e fácil de errar
- Responsabilidade profissional: quem responde pela resposta
- Como implantar a IA em impostos, passo a passo
- Erros comuns
- O que medir
- Próximos passos