AI dalam Cukai: Pematuhan, Cukai Tidak Langsung dan Penyelidikan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AI dalam cukai ialah penggunaan pembelajaran mesin dan model bahasa untuk menyediakan data pematuhan, menentukan cukai tidak langsung ke atas transaksi, serta mencari dan meringkaskan undang-undang cukai, manakala seorang profesional yang layak menyemak output dan kekal bertanggungjawab atas setiap pendirian yang diambil dan setiap penyata yang difailkan. Cukai sesuai untuk AI kerana kerjanya sarat peraturan, sarat dokumen dan berulang. Ia juga sesuai yang berisiko, kerana jawapan yang salah tetapi yakin menjadi penalti, dan "perisian yang kata begitu" bukanlah pembelaan.
Panduan ini ditujukan kepada pengarah cukai, CFO, pengawal kewangan (controller) dan pengurus kewangan yang sedang memutuskan di mana AI wajar berada dalam fungsi cukai. Ia maklumat am, bukan nasihat cukai. Untuk gambaran yang lebih luas, mulakan dengan AI dalam kewangan dan perakaunan, dan untuk bahagian model bahasa, baca AI generatif dalam perakaunan.
Fakta Utama
- Dalam keputusan South Dakota v. Wayfair pada 2018, Mahkamah Agung A.S. membatalkan peraturan kehadiran fizikal bagi cukai jualan. Undang-undang South Dakota, yang dipetik oleh Mahkamah, terpakai kepada penjual yang menghantar barangan atau perkhidmatan bernilai lebih $100,000 ke negeri itu atau membuat 200 transaksi berasingan atau lebih di sana (Cornell LII, pendapat Wayfair).
- Di bawah Treasury Circular 230, seorang pengamal mesti menjalankan usaha wajar dalam menyediakan dan memfailkan penyata serta dalam menyemak kenyataan yang dibuat kepada klien tentang urusan IRS (31 CFR 10.22).
- Seorang pengamal boleh bergantung dengan suci hati pada maklumat klien tanpa pengesahan, tetapi tidak boleh mengabaikan implikasi maklumat yang kelihatan tidak betul, tidak konsisten atau tidak lengkap (31 CFR 10.34).
- Satu kajian pracetak tentang model bahasa besar yang menjawab soalan undang-undang cukai mendapati ketepatan bertambah baik dengan setiap generasi model dan meningkat lagi dengan prompt few-shot serta teks undang-undang yang betul, namun model itu "belum lagi pada tahap peguam cukai pakar" (Nay et al., arXiv).
- Pakej VAT in the Digital Age EU memperkenalkan pelaporan digital bagi bekalan perniagaan-ke-perniagaan rentas sempadan mulai 1 Julai 2030, berasaskan e-invois, dan Suruhanjaya menganggarkan ia boleh mengurangkan penipuan VAT sehingga EUR 11 bilion setahun (Suruhanjaya Eropah).
Apa yang Dilakukan oleh AI dalam Cukai
Kerja cukai terbahagi kepada tiga aliran, dan AI membantu dengan cara berbeza dalam setiap satu.
Pematuhan ialah penghasilan berulang penyata, pemfailan dan jadual sokongan. AI membaca dokumen sumber, memetakan akaun lejar kepada baris penyata, menyesuaikan perbezaan antara angka buku dan angka cukai, dan menandakan item yang tidak berpadanan.
Cukai tidak langsung (VAT, GST dan cukai jualan dan guna) ialah masalah peringkat transaksi. Setiap invois memerlukan kod cukai, kadar, tempat bekalan dan layanan pengecualian yang betul. AI membantu mengelaskan produk dan perkhidmatan, mengekstrak data daripada invois dan sijil, serta mengesan baris yang cukai dikenakannya nampak tidak kena.
Penyelidikan dan nasihat ialah membaca undang-undang, keputusan dan garis panduan serta menerapkannya pada fakta. Model bahasa boleh mencari petikan yang relevan, meringkaskannya dan merangka garis besar memo. Ia juga boleh mereka-reka petikan rujukan, sebab itulah aliran penyelidikan memerlukan kawalan yang paling ketat.
Apa yang mengikat ketiga-tiganya: AI mempercepat penyediaan dan semakan, dan ia tidak seharusnya menjadi pihak berkuasa muktamad atas sebarang pendirian.
Di Mana AI Membantu, Mengikut Fungsi Cukai
| Fungsi cukai | Sumbangan AI | Apa yang masih diputuskan oleh profesional | Kawalan utama yang perlu dipasang |
|---|---|---|---|
| Pematuhan cukai pendapatan | Memetakan imbangan duga kepada baris penyata, merangka kertas kerja, menandakan perbezaan buku-cukai | Pendirian mana yang diambil, cara melayan item yang tidak pasti | Kelulusan rasmi penyedia dan penyemak dengan padanan dengan sumber (tie-out) kepada lejar |
| Penentuan cukai tidak langsung | Mencadangkan kod cukai dan kadar bagi setiap transaksi, mengesahkan nombor pendaftaran dan sijil pengecualian | Polisi bagi produk yang kabur, pengecualian dan tempat bekalan | Laporan pengecualian bagi setiap pengatasan dan setiap kod berkeyakinan rendah |
| E-invois dan pelaporan | Mengekstrak data invois, menyemaknya dengan format yang diwajibkan, menandakan penolakan | Sama ada transaksi asas itu betul | Penyesuaian data yang dilaporkan dengan lejar am |
| Pemantauan nexus | Menjejak jualan mengikut bidang kuasa berbanding ambang pendaftaran | Sama ada hendak mendaftar, dan bila | Semakan ambang mengikut kalendar, bukan atas permintaan |
| Peruntukan cukai | Merangka rolling forward cukai tertunda, membaca bahasa nota kaki | Pertimbangan mengenai elaun penilaian dan pendirian yang tidak pasti | Semakan oleh pemilik kanan yang dinamakan |
| Penyelidikan cukai | Mencari autoriti, meringkaskan, merangka garis besar | Sama ada autoriti itu wujud, terpakai dan terkini | Setiap petikan dibuka dan dibaca sebelum digunakan |
| Maklum balas audit | Menghimpunkan dokumen, merangka jawapan daripada pemfailan terdahulu | Apa yang hendak diakui, apa yang hendak dipertikaikan | Semakan profesional sebelum apa-apa keluar dari bangunan |
Pematuhan: Menyediakan Penyata dengan Lebih Pantas
Keuntungan pematuhan terbesar datang dari bahagian hadapan proses, iaitu menyusun data. Penyedia menghabiskan banyak masa mengumpulkan imbangan duga, memadankan akaun dengan baris penyata dan mengejar penjelasan untuk varians. AI boleh membaca imbangan duga, mencadangkan pemetaan, membawa ke hadapan pemetaan tahun lepas dengan perubahan diserlahkan, dan menyenaraikan akaun yang angkanya berubah cukup besar untuk dipandang.
Satu kes ilustrasi: sebuah syarikat bersaiz sederhana dengan lima entiti sah menutup tahun dan memerlukan penyata peringkat entiti. Model pemetaan mencadangkan cara setiap akaun menyumbang kepada setiap baris penyata, menggunakan pemetaan muktamad tahun lepas sebagai titik permulaan. Penyedia hanya menyemak pemetaan yang keyakinannya rendah atau bakinya berubah mendadak, bukan setiap akaun. Model tidak memutuskan layanan cukai bagi item baharu. Ia menandakan bahawa item itu baharu dan bertanya.
Logik yang sama terpakai pada penutupan akaun hujung bulan: jika buku bersih, penyediaan cukai lebih pantas. Jika tidak, AI hanya menemui kekusutan itu lebih awal, yang masih berguna.
Cukai Tidak Langsung: Penentuan pada Skala Transaksi
Cukai tidak langsung ialah tempat volum menjadikan AI menarik. Peruncit dengan beribu-ribu produk yang menjual ke banyak bidang kuasa tidak boleh meminta seseorang melihat setiap baris. Tekanan itu meningkat selepas Wayfair, yang membenarkan negeri mewajibkan pungutan berdasarkan aktiviti ekonomi semata-mata. Penjual tanpa kehadiran fizikal masih boleh mempunyai kewajipan pendaftaran dan pungutan apabila ia melepasi ambang sesebuah negeri, jadi soalannya menjadi "di mana kita mesti memungut?" dan bukan "di mana kita berada?"
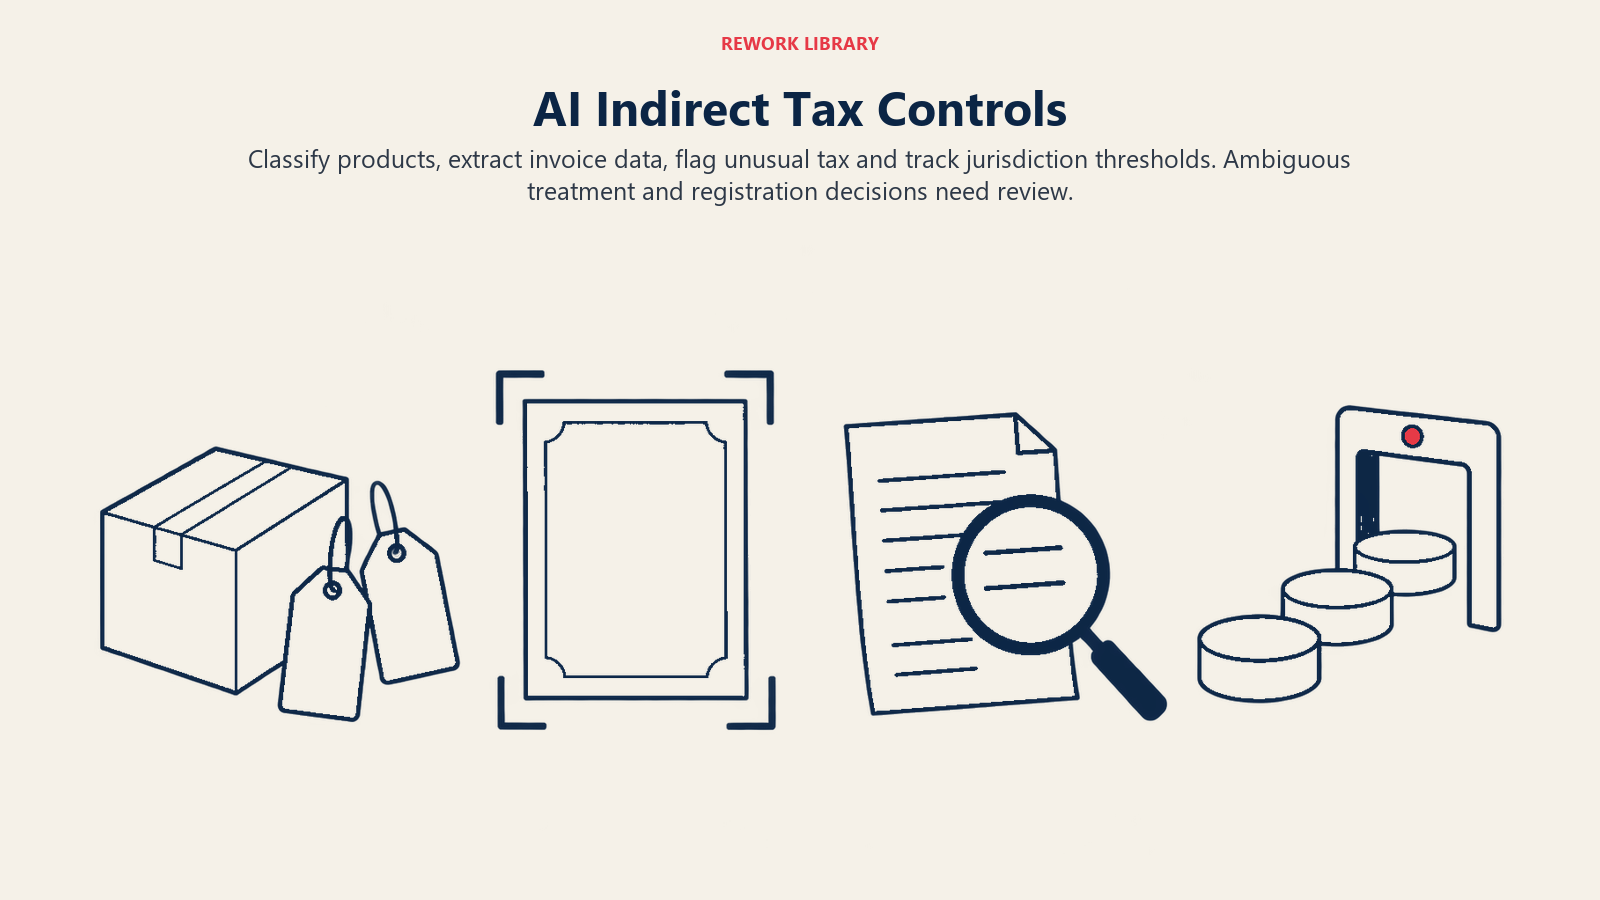
AI membantu dalam empat cara:
- Pengelasan produk dan perkhidmatan. Model membaca keterangan dan mencadangkan kategori cukai. Item yang kabur (perisian yang digabungkan dengan perkhidmatan, misalnya) dihantar kepada manusia.
- Pengekstrakan dokumen. Model penglihatan dan bahasa membaca invois, sijil pengecualian dan nombor pendaftaran, supaya data tidak ditaip semula. Mekanismenya menyerupai AI dalam akaun belum bayar, di mana pengambilan data invois sudah lazim.
- Pengesanan anomali. Model membandingkan cukai yang dikenakan dengan sejarah dan rakan sebaya, dan menandakan invois yang dikenakan 0% sedangkan yang serupa dikenakan kadar.
- Penjejakan ambang. Jualan dijumlahkan mengikut bidang kuasa dan dibandingkan dengan ambang nexus ekonomi, supaya seseorang menyemak pendaftaran sebelum pendedahan membesar. Ambang berbeza mengikut bidang kuasa dan berubah, jadi ambillah daripada laman pihak berkuasa itu sendiri dan bukan daripada ingatan model.
Di luar A.S., arah aliran menuju data berstruktur. Peraturan pelaporan digital EU untuk bekalan rentas sempadan bermula pada 1 Julai 2030, dan ia bergantung pada e-invois, dengan Negara Anggota sudah dibenarkan mewajibkan e-invois dalam negara. Syarikat yang sudah mengekstrak data invois berstruktur yang bersih akan mendapati kerja itu boleh digunakan semula.
Penyelidikan Cukai: Pantas, dan Mudah Tersilap
Penyelidikan ialah tempat model bahasa kelihatan paling mengagumkan dan gagal paling ketara. Model boleh meringkaskan sesuatu seksyen kod dalam beberapa saat. Ia juga boleh memetik keputusan yang tidak wujud, memetik peraturan yang telah digantikan, atau menerapkan prinsip am pada corak fakta yang dikawal oleh pengecualian.
Bukti akademik menunjuk ke arah yang sama. Satu kajian yang menguji model bahasa pada soalan undang-undang cukai mendapati keputusan bertambah baik dengan setiap generasi model baharu, dan bertambah baik lagi apabila model diberikan teks undang-undang yang betul dan ditunjukkan contoh kerja. Walaupun begitu, penulis menyimpulkan model itu belum lagi pada tahap peguam cukai pakar. Pengajaran praktikalnya: berikan model sumber (capaian daripada perpustakaan yang anda kawal), dan anggap outputnya sebagai petunjuk, bukan autoriti.
Aliran kerja penyelidikan yang selamat kelihatan seperti ini:
- Model mencari perpustakaan statut, peraturan, keputusan dan memo terdahulu yang telah anda luluskan.
- Ia memulangkan petikan dengan rujukan tepat dan pautan.
- Seseorang membuka setiap petikan yang dirujuk dan mengesahkan bahawa ia menyatakan apa yang didakwa oleh ringkasan, dan bahawa ia masih berkuat kuasa.
- Memo itu membawa nama manusia, bukan nama alat.
Itulah corak pembantu berasaskan capaian, dan ia menjadi pembeza antara bantuan penyelidikan dengan liabiliti.
Tanggungjawab Profesional: Siapa yang Memiliki Jawapan
Alat berubah. Tugas tidak. Di A.S., Treasury Circular 230 mewajibkan pengamal menjalankan usaha wajar dalam menyediakan dan memfailkan penyata, dan dalam menyemak ketepatan kenyataan yang mereka buat kepada klien. Pengamal yang bergantung pada kerja orang lain dianggap telah berhemat hanya jika mereka menggunakan penjagaan yang munasabah dalam melantik, menyelia dan menilai orang itu. Sedikit pihak berkuasa cukai akan menganggap output AI yang tidak disemak lebih baik daripada output pekerja junior yang tidak disemak.
Satu lagi peraturan penting di sini. Pengamal pada amnya boleh bergantung dengan suci hati pada maklumat klien tanpa pengesahan, tetapi tidak boleh mengabaikan maklumat yang kelihatan salah, tidak konsisten atau tidak lengkap. Sistem AI yang menandakan ketidakkonsistenan mencipta rekod bahawa seseorang telah melihatnya. Jika pasukan kemudian mengabaikan tanda itu, ia lebih sukar dipertahankan berbanding jika tanda itu tidak pernah wujud.
Tiga akibat praktikal:
- Semakan bukan pilihan. Seorang profesional yang dinamakan meluluskan setiap pemfailan dan setiap memo pendirian, tidak kira siapa atau apa yang merangkanya.
- Kerahsiaan. Data klien dan pembayar cukai tidak seharusnya dimasukkan ke dalam chatbot awam yang tidak diluluskan. Gunakan alat dengan perlindungan data berkontrak dan semak terma pelantikan serta undang-undang privasi tempatan anda.
- Pendedahan dan rekod. Simpan rekod alat mana yang digunakan pada apa, apa yang dihasilkannya dan apa yang diubah oleh penyemak. Ia membantu apabila pihak berkuasa cukai bertanya bagaimana sesuatu angka diperoleh. Pasukan yang sudah menjalankan kawalan dalaman untuk AI boleh melanjutkan log yang sama.
Semak peraturan bidang kuasa anda sendiri dan panduan badan profesional anda. Artikel ini tidak menggantikannya.
Cara Melancarkan AI dalam Cukai, Langkah demi Langkah
- Pilih satu aliran. Mulakan dengan pengekstrakan data cukai tidak langsung atau pemetaan baris penyata, bukan dengan pendirian mengenai undang-undang yang tidak pasti.
- Baiki data dahulu. Bersihkan data induk produk, nombor pendaftaran pelanggan dan pemetaan carta akaun. Kesediaan data kewangan menyenaraikan perkara yang perlu disemak.
- Tetapkan garis dasar kadar ralat anda. Kira berapa kerap penyata dipinda, berapa kerap notis tiba dan berapa banyak pembetulan kod cukai berlaku selepas pencatatan. Tanpa garis dasar, anda tidak dapat membuktikan peningkatan.
- Jalankan secara selari. Selama dua atau tiga kitaran, biarkan alat menyediakan bersama proses biasa anda dan bandingkan baris demi baris.
- Tetapkan ambang keyakinan. Terima secara automatik hanya cadangan berkeyakinan tinggi dalam kategori berisiko rendah. Hantar yang lain kepada manusia.
- Tentukan tahap semakan. Siapa menyemak apa, sedalam mana, dan bukti apa yang mereka tandatangani. Minta audit dalaman membaca reka bentuknya; AI dalam audit dalaman membincangkan cara pasukan audit menilai alat ini.
- Kunci penyelidikan. Halakan pembantu penyelidikan ke perpustakaan yang diluluskan, wajibkan petikan rujukan dan wajibkan manusia membuka setiap satu.
- Semak setiap suku tahun. Kadar, ambang dan peraturan berubah, begitu juga tingkah laku model. Uji semula pada sampel jawapan yang diketahui.
Kesilapan Lazim
- Mempercayai kadar dan ambang daripada ingatan. Tanggapan model tentang kadar atau ambang mungkin sudah bertahun-tahun usianya. Ambil angka semasa daripada pihak berkuasa.
- Petikan rujukan rekaan. Model bahasa boleh menghasilkan rujukan yang nampak betul tetapi tidak wujud. Buka setiap satu.
- Menganggap pengelasan sudah muktamad. Satu kod produk yang digunakan pada beribu-ribu baris menggandakan satu kesilapan beribu-ribu kali. Sampel dan semak.
- Tiada jejak pengatasan. Jika kakitangan boleh menukar kod cukai tanpa rekod, anda tidak dapat belajar daripada ralat atau mempertahankan keputusan.
- Mengautomasikan proses yang buruk. AI di atas data produk yang berselerak dan rekod pelanggan yang tidak konsisten hanya menghasilkan jawapan salah dengan lebih pantas. Model yang dilatih pada data induk yang buruk mempelajari kekusutan itu, jadi bersihkan data sebelum anda mengautomasikan.
- Mengabaikan hanyutan pelbagai bidang kuasa. Mandat seperti e-invois dilancarkan negara demi negara dan pada tarikh berbeza. Persediaan yang berfungsi di satu pasaran mungkin gagal di pasaran seterusnya.
- Melangkau kelulusan manusia. Keuntungan kecekapan lenyap pada kali pertama output yang tidak disemak sampai kepada pihak berkuasa cukai.
Apa yang Perlu Diukur
- Ketepatan: kadar pembetulan kod cukai selepas pencatatan, bahagian cadangan yang diterima tanpa perubahan, dan kadar ralat yang ditemui dalam semakan sampel.
- Hasil pematuhan: notis yang diterima, penyata yang dipinda dan pemfailan lewat.
- Kelajuan: hari dari akhir tempoh hingga kertas kerja sedia untuk difailkan dan jam bagi setiap penyata.
- Kesihatan kawalan: pengatasan yang dilog, pengecualian yang ditutup tepat pada masanya dan memo penyelidikan dengan setiap petikan disahkan.
Langkah Seterusnya
Jika anda hanya melakukan satu perkara suku tahun ini, tetapkan garis dasar kadar pembetulan kod cukai anda dan uji alat pengekstrakan atau pemetaan secara selari dengan proses semasa anda. Kemudian perluas kepada pemantauan ambang. Pastikan penyelidikan berada di sebalik perpustakaan sumber yang diluluskan dengan manusia membaca setiap petikan. Gandingkan panduan ini dengan AI dalam kewangan untuk tadbir urus dan AI generatif dalam perakaunan untuk asas model bahasa.
Soalan Lazim tentang AI dalam Cukai
Apakah AI dalam cukai?
Ia ialah penggunaan pembelajaran mesin dan model bahasa untuk menyediakan data pematuhan, menentukan cukai tidak langsung ke atas transaksi dan menyokong penyelidikan cukai. Seorang profesional yang layak menyemak output dan kekal bertanggungjawab atas pendirian yang diambil dan penyata yang difailkan.
Bolehkah AI memfailkan penyata cukai sendiri?
Secara teknikal ia boleh menyediakan sebahagian besar penyata, tetapi tanggungjawab tidak berpindah. Di A.S., Circular 230 mewajibkan pengamal menjalankan usaha wajar dalam menyediakan dan memfailkan penyata, jadi seorang profesional yang dinamakan harus menyemak dan meluluskan apa yang difailkan.
Sejauh mana tepatnya AI menjawab soalan undang-undang cukai?
Ia berbeza mengikut model, prompt dan sumber yang dibekalkan. Penyelidikan tentang model bahasa yang menjawab soalan cukai mendapati ketepatan meningkat dengan model yang lebih baharu, contoh kerja dan teks undang-undang yang betul, tetapi model itu masih belum pada tahap peguam cukai pakar. Anggap jawapan sebagai petunjuk untuk disahkan.
Di mana AI paling membantu dalam cukai tidak langsung?
Kerja volum: mengelaskan produk, mengekstrak data daripada invois dan sijil pengecualian, menandakan baris yang cukai dikenakannya nampak luar biasa dan menjejak jualan berbanding ambang pendaftaran. Item yang kabur masih harus dihantar kepada manusia.
Selamatkah memasukkan data klien atau pembayar cukai ke dalam chatbot awam?
Pada amnya tidak. Gunakan alat dengan perlindungan data berkontrak, semak terma pelantikan dan undang-undang privasi anda, dan jauhkan maklumat pembayar cukai yang sensitif daripada perkhidmatan yang tidak diluluskan.
Bagaimanakah mandat e-invois menjejaskan AI dalam cukai?
Ia menolak syarikat ke arah data invois berstruktur yang boleh dibaca mesin, iaitu apa yang paling sesuai untuk alat AI. Pelaporan digital EU untuk bekalan rentas sempadan bermula pada 1 Julai 2030, jadi data invois yang bersih sekarang akan memberi manfaat kemudian.
Head of Finance Strategy
On this page
- Fakta Utama
- Apa yang Dilakukan oleh AI dalam Cukai
- Di Mana AI Membantu, Mengikut Fungsi Cukai
- Pematuhan: Menyediakan Penyata dengan Lebih Pantas
- Cukai Tidak Langsung: Penentuan pada Skala Transaksi
- Penyelidikan Cukai: Pantas, dan Mudah Tersilap
- Tanggungjawab Profesional: Siapa yang Memiliki Jawapan
- Cara Melancarkan AI dalam Cukai, Langkah demi Langkah
- Kesilapan Lazim
- Apa yang Perlu Diukur
- Langkah Seterusnya