KI im Steuerwesen: Compliance, indirekte Steuern und Recherche
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
KI im Steuerwesen ist der Einsatz von maschinellem Lernen und Sprachmodellen, um Compliance-Daten aufzubereiten, indirekte Steuern auf Transaktionen zu bestimmen sowie Steuerrecht zu durchsuchen und zusammenzufassen, während ein qualifizierter Profi das Ergebnis prüft und für jede eingenommene Position und jede eingereichte Erklärung verantwortlich bleibt. Das Steuerwesen eignet sich gut für KI, weil die Arbeit regelintensiv, dokumentenintensiv und repetitiv ist. Es ist aber auch ein riskanter Einsatzbereich, denn eine selbstsicher falsche Antwort wird zur Strafzahlung, und „die Software hat es so gesagt" ist keine Verteidigung.
Dieser Leitfaden richtet sich an Steuerleiter, CFOs, Leiter Rechnungswesen (Controller) und Finanzmanager, die entscheiden, wo KI in der Steuerfunktion hingehört. Er ist allgemeine Information und keine Steuerberatung. Das größere Bild finden Sie in KI im Finanz- und Rechnungswesen, und zur Sprachmodell-Seite der Arbeit lesen Sie generative KI im Rechnungswesen.
Wichtige Fakten
- Mit seiner Entscheidung South Dakota v. Wayfair von 2018 hob der U.S. Supreme Court die Regel der physischen Präsenz bei der Umsatzsteuer auf. Das vom Gericht zitierte Gesetz von South Dakota gilt für Verkäufer, die Waren oder Dienstleistungen im Wert von über 100.000 $ in den Bundesstaat liefern oder dort 200 oder mehr einzelne Transaktionen abwickeln (Cornell LII, Wayfair-Urteil).
- Nach dem Treasury Circular 230 muss ein Berufsträger bei der Erstellung und Einreichung von Erklärungen sowie bei der Prüfung von Aussagen gegenüber Mandanten zu IRS-Angelegenheiten die gebotene Sorgfalt walten lassen (31 CFR 10.22).
- Ein Berufsträger darf sich nach Treu und Glauben ohne Überprüfung auf Angaben des Mandanten verlassen, darf aber die Bedeutung von Angaben nicht ignorieren, die falsch, widersprüchlich oder unvollständig wirken (31 CFR 10.34).
- Eine Preprint-Studie zu großen Sprachmodellen, die Fragen zum Steuerrecht beantworten, ergab, dass die Genauigkeit mit jeder Modellgeneration stieg und durch Few-Shot-Prompting und die richtigen Rechtstexte weiter zunahm, die Modelle aber „noch nicht das Niveau von Fachanwälten für Steuerrecht" erreichten (Nay et al., arXiv).
- Das EU-Paket „VAT in the Digital Age" führt ab dem 1. Juli 2030 digitale Meldepflichten für grenzüberschreitende B2B-Lieferungen ein, die auf der E-Rechnung aufbauen, und die Kommission schätzt, dass es den Umsatzsteuerbetrug um bis zu 11 Milliarden EUR pro Jahr senken könnte (Europäische Kommission).
Was KI im Steuerwesen leistet
Die Steuerarbeit gliedert sich in drei Stränge, und KI hilft in jedem anders.
Compliance ist die laufende Erstellung von Erklärungen, Meldungen und zugehörigen Aufstellungen. KI liest Quelldokumente, ordnet Hauptbuchkonten den Zeilen der Erklärung zu, stimmt Differenzen zwischen Handels- und Steuerzahlen ab und markiert Posten, die nicht zusammenpassen.
Indirekte Steuern (Umsatzsteuer, GST sowie Sales und Use Tax) sind ein Problem auf Transaktionsebene. Jede Rechnung braucht den richtigen Steuercode, Satz, Leistungsort und die richtige Behandlung von Befreiungen. KI hilft, Produkte und Dienstleistungen zu klassifizieren, Daten aus Rechnungen und Bescheinigungen zu extrahieren und Zeilen zu entdecken, in denen die berechnete Steuer auffällig wirkt.
Recherche und Beratung bedeutet, Gesetze, Entscheidungen und Verwaltungsanweisungen zu lesen und auf Sachverhalte anzuwenden. Ein Sprachmodell kann einschlägige Passagen finden, zusammenfassen und die Gliederung eines Memos entwerfen. Es kann aber auch eine Fundstelle erfinden, weshalb der Rechercheteil die engsten Kontrollen braucht.
Was die drei verbindet: KI beschleunigt Vorbereitung und Prüfung, und sie sollte bei keiner Position die letzte Instanz sein.
Wo KI hilft, nach Steuerfunktion
| Steuerfunktion | Was KI beiträgt | Was ein Profi weiterhin entscheidet | Wichtigste Kontrolle |
|---|---|---|---|
| Compliance bei Ertragsteuern | Ordnet die Summen- und Saldenliste den Zeilen der Erklärung zu, entwirft Arbeitspapiere, markiert Unterschiede zwischen Handels- und Steuerbilanz | Welche Positionen eingenommen werden, wie unsichere Posten zu behandeln sind | Freigabe durch Ersteller und Prüfer mit Abstimmung mit dem Hauptbuch |
| Bestimmung indirekter Steuern | Schlägt Steuercodes und Sätze pro Transaktion vor, validiert Registrierungsnummern und Befreiungsbescheinigungen | Richtlinie zu mehrdeutigen Produkten, Befreiungen und Leistungsort | Ausnahmebericht zu jeder Übersteuerung und jedem Code mit niedriger Konfidenz |
| E-Rechnung und Meldewesen | Extrahiert Rechnungsdaten, prüft sie gegen vorgeschriebene Formate, markiert Zurückweisungen | Ob die zugrunde liegende Transaktion korrekt ist | Abstimmung der gemeldeten Daten mit dem Hauptbuch |
| Nexus-Überwachung | Verfolgt Umsätze je Rechtsgebiet gegen Registrierungsschwellen | Ob und wann eine Registrierung erfolgt | Schwellenprüfung nach Kalender, nicht auf Zuruf |
| Steuerrückstellung | Entwirft Fortschreibungen latenter Steuern, liest Formulierungen im Anhang | Beurteilungen zu Wertberichtigungen und unsicheren Positionen | Prüfung durch einen benannten Senior-Verantwortlichen |
| Steuerrecherche | Durchsucht Rechtsquellen, fasst zusammen, entwirft eine Gliederung | Ob die Quelle existiert, anwendbar und aktuell ist | Jede Fundstelle wird vor Verwendung geöffnet und gelesen |
| Reaktion auf Prüfungen | Stellt Unterlagen zusammen, entwirft Antworten aus früheren Erklärungen | Was zugestanden und was bestritten wird | Prüfung durch einen Profi, bevor etwas das Haus verlässt |
Compliance: Erklärungen schneller vorbereiten
Der größte Gewinn bei der Compliance entsteht am Anfang des Prozesses, wenn die Daten in Form gebracht werden. Ersteller verbringen viel Zeit damit, Summen- und Saldenlisten zu sammeln, Konten den Zeilen der Erklärung zuzuordnen und Erklärungen für Abweichungen einzuholen. KI kann die Summen- und Saldenliste lesen, die Zuordnung vorschlagen, die Zuordnung des Vorjahres mit hervorgehobenen Änderungen fortschreiben und die Konten auflisten, bei denen sich die Zahlen so stark bewegt haben, dass ein Blick lohnt.
Ein veranschaulichender Fall: Ein mittelgroßes Unternehmen mit fünf rechtlichen Einheiten schließt das Jahr ab und braucht Erklärungen auf Einheitenebene. Ein Zuordnungsmodell schlägt vor, wie jedes Konto in jede Zeile der Erklärung einfließt, und nutzt die endgültige Zuordnung des Vorjahres als Ausgangspunkt. Der Ersteller prüft nur die Zuordnungen, bei denen die Konfidenz niedrig ist oder sich der Saldo stark geändert hat, statt jedes Konto. Das Modell entscheidet nicht über die steuerliche Behandlung eines neuen Postens. Es markiert, dass der Posten neu ist, und fragt nach.
Dieselbe Logik gilt für den Monatsabschluss: Sind die Bücher sauber, geht die Steuervorbereitung schneller. Sind sie es nicht, findet KI das Durcheinander nur früher, was trotzdem nützlich ist.
Indirekte Steuern: Bestimmung im Transaktionsmaßstab
Bei indirekten Steuern macht das Volumen KI attraktiv. Ein Händler mit Tausenden Produkten, die in viele Rechtsgebiete verkauft werden, kann nicht jede Zeile von einer Person ansehen lassen. Der Druck wuchs nach Wayfair, das den Bundesstaaten erlaubte, die Erhebung allein aufgrund wirtschaftlicher Aktivität zu verlangen. Ein Verkäufer ohne physische Präsenz kann dennoch Registrierungs- und Erhebungspflichten haben, sobald er die Schwellen eines Bundesstaats überschreitet. Die Frage wurde also von „Wo haben wir unseren Sitz?" zu „Wo müssen wir erheben?"
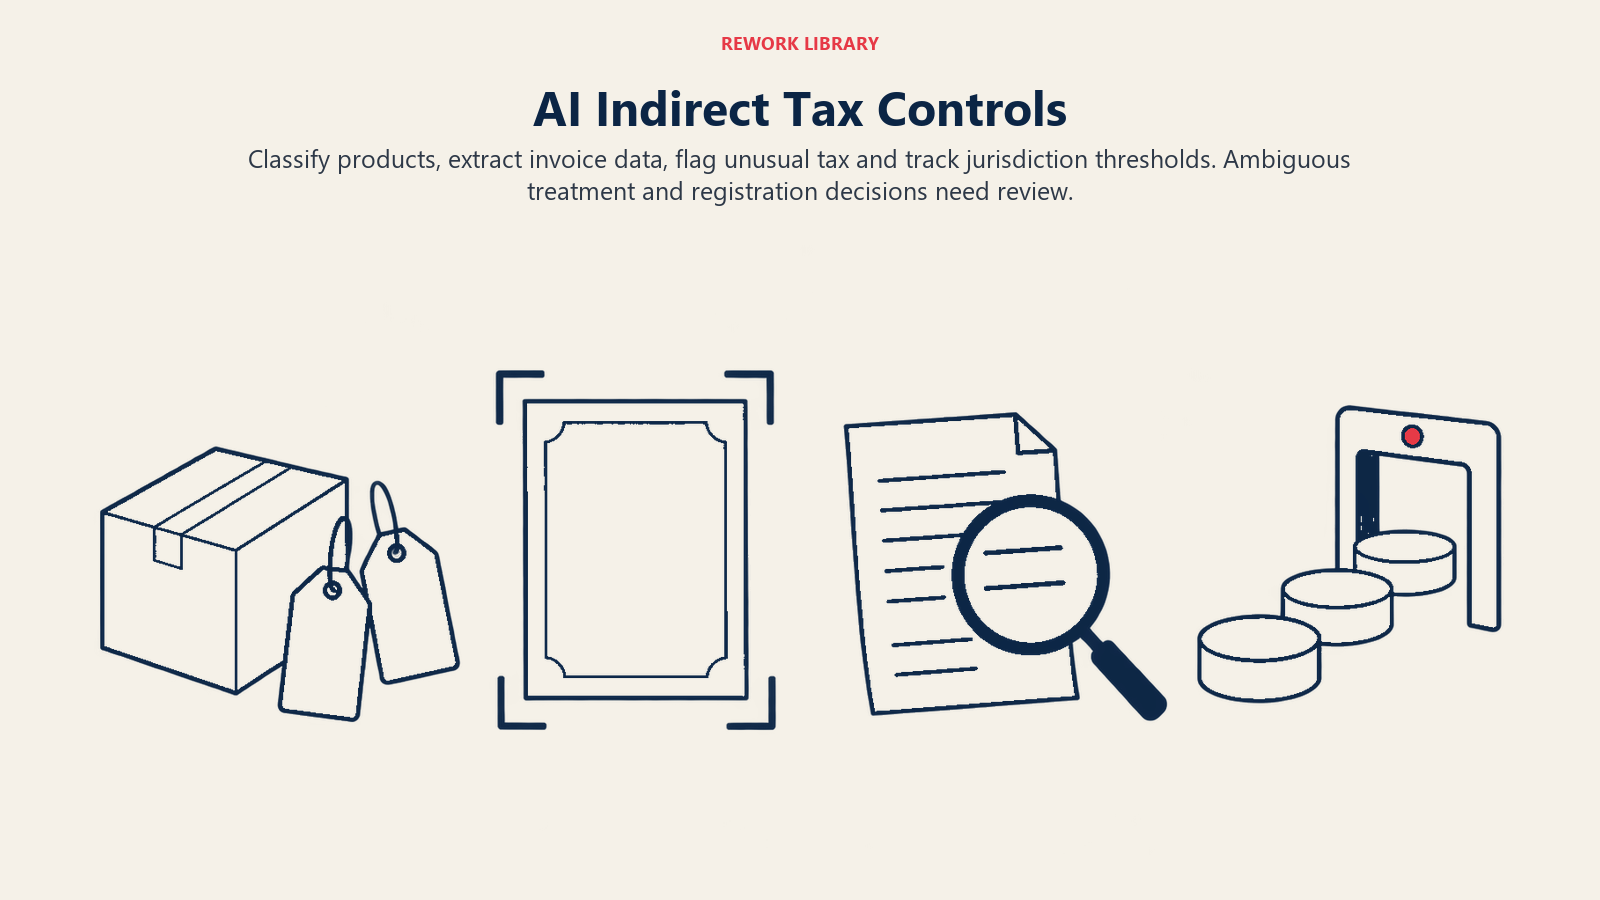
KI hilft auf vier Arten:
- Klassifikation von Produkten und Dienstleistungen. Ein Modell liest eine Beschreibung und schlägt eine Steuerkategorie vor. Mehrdeutige Posten (zum Beispiel Software mit gebündelten Dienstleistungen) gehen an einen Menschen.
- Dokumentenextraktion. Bild- und Sprachmodelle lesen Rechnungen, Befreiungsbescheinigungen und Registrierungsnummern, sodass die Daten nicht neu getippt werden. Die Mechanik ähnelt KI in der Kreditorenbuchhaltung, wo die Rechnungserfassung bereits üblich ist.
- Anomalieerkennung. Ein Modell vergleicht die berechnete Steuer mit der Historie und mit Vergleichsfällen und markiert die Rechnung, die 0 % trug, während ähnliche einen Satz trugen.
- Schwellenüberwachung. Umsätze werden je Rechtsgebiet summiert und mit den Schwellen des wirtschaftlichen Nexus verglichen, sodass jemand die Registrierung prüft, bevor das Risiko wächst. Schwellen unterscheiden sich je Rechtsgebiet und ändern sich, ziehen Sie sie daher von der Seite der Behörde und nicht aus dem Gedächtnis eines Modells.
Außerhalb der USA geht die Entwicklung in Richtung strukturierter Daten. Die digitalen Meldepflichten der EU für grenzüberschreitende Lieferungen beginnen am 1. Juli 2030 und beruhen auf der E-Rechnung, wobei die Mitgliedstaaten die E-Rechnung im Inland bereits vorschreiben dürfen. Unternehmen, die schon heute saubere, strukturierte Rechnungsdaten extrahieren, werden diese Arbeit wiederverwenden können.
Steuerrecherche: Schnell und leicht falsch
Bei der Recherche wirken Sprachmodelle am beeindruckendsten und scheitern am sichtbarsten. Ein Modell kann einen Gesetzesabschnitt in Sekunden zusammenfassen. Es kann aber auch eine Entscheidung zitieren, die es nicht gibt, eine überholte Regel wiedergeben oder einen allgemeinen Grundsatz auf einen Sachverhalt anwenden, bei dem eine Ausnahme maßgeblich ist.
Die wissenschaftliche Evidenz weist in dieselbe Richtung. Eine Studie, die Sprachmodelle an Fragen zum Steuerrecht testete, stellte fest, dass sich die Ergebnisse mit jeder neuen Modellgeneration verbesserten und weiter stiegen, wenn das Modell die richtigen Rechtstexte erhielt und durchgerechnete Beispiele sah. Selbst dann kamen die Autoren zu dem Schluss, dass die Modelle noch nicht das Niveau von Fachanwälten für Steuerrecht erreichten. Die praktische Lehre: Geben Sie dem Modell die Quelle (Retrieval aus einer Bibliothek, die Sie kontrollieren) und behandeln Sie sein Ergebnis als Hinweis, nicht als Autorität.
Ein sicherer Recherche-Workflow sieht so aus:
- Das Modell durchsucht Ihre freigegebene Bibliothek aus Gesetzen, Verordnungen, Entscheidungen und früheren Memos.
- Es liefert Passagen mit exakten Fundstellen und Links zurück.
- Eine Person öffnet jede zitierte Passage und bestätigt, dass sie sagt, was die Zusammenfassung behauptet, und dass sie noch gilt.
- Das Memo trägt den Namen des Menschen, nicht den des Tools.
Das ist das Muster eines Retrieval-basierten Assistenten, und es ist der Unterschied zwischen einer Recherchehilfe und einem Haftungsrisiko.
Berufliche Verantwortung: Wer für die Antwort geradesteht
Die Werkzeuge ändern sich. Die Pflicht nicht. In den USA verlangt das Treasury Circular 230 von Berufsträgern, bei der Erstellung und Einreichung von Erklärungen und bei der Prüfung der Richtigkeit ihrer Aussagen gegenüber Mandanten die gebotene Sorgfalt walten zu lassen. Ein Berufsträger, der sich auf die Arbeit anderer stützt, gilt nur dann als sorgfältig, wenn er bei Auswahl, Beaufsichtigung und Bewertung dieser Person angemessene Sorgfalt angewandt hat. Wenige Steuerbehörden würden ein ungeprüftes KI-Ergebnis besser behandeln als das ungeprüfte Ergebnis eines Berufseinsteigers.
Eine weitere Regel ist hier wichtig. Ein Berufsträger darf sich im Allgemeinen nach Treu und Glauben ohne Überprüfung auf Angaben des Mandanten verlassen, darf aber Angaben nicht ignorieren, die falsch, widersprüchlich oder unvollständig wirken. Ein KI-System, das eine Unstimmigkeit markiert, schafft einen Nachweis, dass jemand sie gesehen hat. Ignoriert das Team die Markierung anschließend, lässt sich das schwerer verteidigen, als die Markierung nie gehabt zu haben.
Drei praktische Folgen:
- Prüfung ist nicht optional. Ein benannter Profi gibt jede Einreichung und jedes Positionsmemo frei, unabhängig davon, wer oder was es entworfen hat.
- Vertraulichkeit. Mandanten- und Steuerpflichtigendaten gehören nicht in nicht freigegebene öffentliche Chatbots. Nutzen Sie Tools mit vertraglichem Datenschutz und prüfen Sie Ihre Mandatsbedingungen und das lokale Datenschutzrecht.
- Offenlegung und Aufzeichnungen. Halten Sie fest, welches Tool wofür genutzt wurde, was es erzeugt hat und was der Prüfer geändert hat. Das hilft, wenn eine Steuerbehörde fragt, wie eine Zahl zustande kam. Teams, die bereits interne Kontrollen für KI betreiben, können dasselbe Protokoll erweitern.
Prüfen Sie die Regeln Ihres eigenen Rechtsgebiets und die Leitlinien Ihrer Berufsorganisation. Dieser Artikel ersetzt sie nicht.
KI im Steuerwesen einführen, Schritt für Schritt
- Wählen Sie einen Strang. Beginnen Sie mit der Datenextraktion bei indirekten Steuern oder der Zuordnung zu Zeilen der Erklärung, nicht mit Positionen bei unsicherer Rechtslage.
- Bringen Sie zuerst die Daten in Ordnung. Bereinigen Sie Produktstammdaten, Registrierungsnummern der Kunden und die Zuordnung des Kontenrahmens. Datenbereitschaft im Finanzwesen listet auf, was zu prüfen ist.
- Ermitteln Sie Ihre Fehlerquote als Baseline. Zählen Sie, wie oft Erklärungen berichtigt werden, wie oft Bescheide eintreffen und wie viele Korrekturen von Steuercodes nach der Buchung anfallen. Ohne Baseline können Sie keine Verbesserung nachweisen.
- Laufen Sie parallel. Lassen Sie das Tool zwei oder drei Zyklen lang neben Ihrem normalen Prozess vorbereiten und vergleichen Sie Zeile für Zeile.
- Legen Sie Konfidenzschwellen fest. Übernehmen Sie nur Vorschläge mit hoher Konfidenz in risikoarmen Kategorien automatisch. Leiten Sie alles andere an einen Menschen.
- Definieren Sie Prüfstufen. Wer prüft was, wie tief und welchen Nachweis er abzeichnet. Lassen Sie die interne Revision das Design lesen; KI in der internen Revision beschreibt, wie Revisionsteams diese Tools beurteilen.
- Sichern Sie die Recherche ab. Richten Sie den Recherche-Assistenten auf eine freigegebene Bibliothek, verlangen Sie Fundstellen und verlangen Sie, dass ein Mensch jede öffnet.
- Überprüfen Sie vierteljährlich. Sätze, Schwellen und Regeln ändern sich, ebenso das Modellverhalten. Testen Sie erneut an einer Stichprobe bekannter Antworten.
Häufige Fallstricke
- Sätze und Schwellen aus dem Gedächtnis übernehmen. Die Vorstellung eines Modells von einem Satz oder einer Schwelle kann Jahre alt sein. Ziehen Sie aktuelle Zahlen von der Behörde.
- Erfundene Fundstellen. Sprachmodelle können Verweise erzeugen, die richtig aussehen und nicht existieren. Öffnen Sie jeden einzelnen.
- Klassifikation als erledigt betrachten. Ein Produktcode, der auf Tausende Zeilen angewandt wird, vervielfacht einen einzigen Fehler tausendfach. Ziehen Sie Stichproben und prüfen Sie.
- Keine Spur bei Übersteuerungen. Wenn Mitarbeitende einen Steuercode ohne Protokoll ändern können, können Sie weder aus Fehlern lernen noch Entscheidungen verteidigen.
- Einen schlechten Prozess automatisieren. KI über unordentlichen Produktdaten und inkonsistenten Kundendatensätzen liefert nur schneller falsche Antworten. Ein Modell, das mit schlechten Stammdaten trainiert wird, lernt das Durcheinander, bereinigen Sie die Daten also vor der Automatisierung.
- Die Drift über mehrere Rechtsgebiete ignorieren. Vorgaben wie die E-Rechnung werden Land für Land und zu unterschiedlichen Terminen eingeführt. Ein Aufbau, der in einem Markt funktioniert, kann im nächsten scheitern.
- Die menschliche Freigabe überspringen. Effizienzgewinne verschwinden, sobald zum ersten Mal ein ungeprüftes Ergebnis bei einer Steuerbehörde landet.
Was Sie messen sollten
- Genauigkeit: Korrekturquote bei Steuercodes nach der Buchung, Anteil der unverändert übernommenen Vorschläge und bei Stichprobenprüfungen gefundene Fehlerquote.
- Compliance-Ergebnisse: eingegangene Bescheide, berichtigte Erklärungen und verspätete Einreichungen.
- Geschwindigkeit: Tage vom Periodenende bis zu einreichungsreifen Arbeitspapieren und Stunden pro Erklärung.
- Kontrollgesundheit: protokollierte Übersteuerungen, rechtzeitig geschlossene Ausnahmen und Recherchememos, bei denen jede Fundstelle verifiziert wurde.
Wie es weitergeht
Wenn Sie in diesem Quartal nur eines tun, dann ermitteln Sie Ihre Korrekturquote bei Steuercodes als Baseline und testen Sie ein Extraktions- oder Zuordnungstool parallel zu Ihrem bisherigen Prozess. Weiten Sie danach auf die Schwellenüberwachung aus. Halten Sie die Recherche hinter einer freigegebenen Quellenbibliothek, in der ein Mensch jede Fundstelle liest. Ergänzen Sie diesen Leitfaden mit KI im Finanzwesen für die Governance und generative KI im Rechnungswesen für die Grundlagen zu Sprachmodellen.
Häufig gestellte Fragen zu KI im Steuerwesen
Was ist KI im Steuerwesen?
Es ist der Einsatz von maschinellem Lernen und Sprachmodellen, um Compliance-Daten aufzubereiten, indirekte Steuern auf Transaktionen zu bestimmen und die Steuerrecherche zu unterstützen. Ein qualifizierter Profi prüft das Ergebnis und bleibt für die eingenommenen Positionen und die eingereichten Erklärungen verantwortlich.
Kann KI Steuererklärungen eigenständig einreichen?
Technisch kann sie einen Großteil einer Erklärung vorbereiten, doch die Verantwortung geht nicht über. In den USA verlangt Circular 230 von Berufsträgern die gebotene Sorgfalt bei Erstellung und Einreichung von Erklärungen, daher sollte ein benannter Profi prüfen und freigeben, was eingereicht wird.
Wie genau beantwortet KI Fragen zum Steuerrecht?
Das hängt von Modell, Prompt und den bereitgestellten Quellen ab. Untersuchungen zu Sprachmodellen, die Steuerfragen beantworten, ergaben, dass die Genauigkeit mit neueren Modellen, durchgerechneten Beispielen und den richtigen Rechtstexten stieg, die Modelle aber noch nicht das Niveau von Fachanwälten für Steuerrecht erreichten. Behandeln Sie Antworten als Hinweise, die zu verifizieren sind.
Wo hilft KI bei indirekten Steuern am meisten?
Bei Massenarbeit: Produkte klassifizieren, Daten aus Rechnungen und Befreiungsbescheinigungen extrahieren, Zeilen mit auffälliger Steuer markieren und Umsätze gegen Registrierungsschwellen verfolgen. Mehrdeutige Posten sollten weiterhin an einen Menschen gehen.
Ist es sicher, Mandanten- oder Steuerpflichtigendaten in einen öffentlichen Chatbot einzugeben?
Im Allgemeinen nein. Nutzen Sie Tools mit vertraglichem Datenschutz, prüfen Sie Ihre Mandatsbedingungen und das Datenschutzrecht und halten Sie sensible Steuerdaten aus nicht freigegebenen Diensten heraus.
Wie wirken sich E-Rechnungs-Vorgaben auf KI im Steuerwesen aus?
Sie drängen Unternehmen zu strukturierten, maschinenlesbaren Rechnungsdaten, mit denen KI-Tools am besten arbeiten. Die digitalen Meldepflichten der EU für grenzüberschreitende Lieferungen beginnen am 1. Juli 2030, saubere Rechnungsdaten zahlen sich also schon jetzt später aus.
Head of Finance Strategy
On this page
- Wichtige Fakten
- Was KI im Steuerwesen leistet
- Wo KI hilft, nach Steuerfunktion
- Compliance: Erklärungen schneller vorbereiten
- Indirekte Steuern: Bestimmung im Transaktionsmaßstab
- Steuerrecherche: Schnell und leicht falsch
- Berufliche Verantwortung: Wer für die Antwort geradesteht
- KI im Steuerwesen einführen, Schritt für Schritt
- Häufige Fallstricke
- Was Sie messen sollten
- Wie es weitergeht