Bahasa Indonesia
AI dalam Perpajakan: Kepatuhan, Pajak Tidak Langsung, dan Riset
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AI dalam perpajakan adalah pemakaian pembelajaran mesin dan model bahasa untuk menyiapkan data kepatuhan, menetapkan pajak tidak langsung atas transaksi, serta mencari dan meringkas peraturan pajak, sementara profesional yang berkualifikasi meninjau keluarannya dan tetap bertanggung jawab atas setiap posisi yang diambil dan setiap SPT (surat pemberitahuan pajak) yang diajukan. Perpajakan cocok untuk AI karena pekerjaannya sarat aturan, sarat dokumen, dan berulang. Namun ini juga bidang yang berisiko, karena jawaban salah yang disampaikan dengan yakin berubah menjadi sanksi, dan "perangkat lunaknya yang bilang begitu" bukanlah pembelaan.
Panduan ini ditujukan bagi direktur pajak, CFO, controller (kepala akuntansi), dan manajer keuangan yang sedang memutuskan di mana AI layak ditempatkan dalam fungsi perpajakan. Isinya informasi umum, bukan nasihat pajak. Untuk gambaran yang lebih luas, mulailah dari AI di bidang keuangan dan akuntansi, dan untuk sisi model bahasa dalam pekerjaan ini, baca AI generatif di akuntansi.
Fakta Utama
- Dalam putusan South Dakota v. Wayfair tahun 2018, Mahkamah Agung AS membatalkan aturan kehadiran fisik untuk pajak penjualan. Undang-undang South Dakota yang dikutip Mahkamah berlaku bagi penjual yang mengirim barang atau jasa senilai lebih dari $100.000 ke negara bagian itu atau melakukan 200 transaksi terpisah atau lebih di sana (Cornell LII, opini Wayfair).
- Berdasarkan Treasury Circular 230, seorang praktisi wajib menjalankan uji tuntas dalam menyiapkan dan mengajukan SPT serta dalam memeriksa pernyataan kepada klien tentang urusan IRS (31 CFR 10.22).
- Seorang praktisi boleh dengan itikad baik mengandalkan informasi klien tanpa verifikasi, tetapi tidak boleh mengabaikan implikasi dari informasi yang tampak keliru, tidak konsisten, atau tidak lengkap (31 CFR 10.34).
- Sebuah studi pracetak tentang model bahasa besar yang menjawab pertanyaan hukum pajak menemukan bahwa akurasi membaik pada setiap generasi model dan naik lebih jauh dengan few-shot prompting serta teks hukum yang benar, namun model-model itu "belum mencapai level pakar hukum pajak" (Nay et al., arXiv).
- Paket VAT in the Digital Age dari Uni Eropa memperkenalkan pelaporan digital untuk pasokan bisnis-ke-bisnis lintas batas mulai 1 Juli 2030, berbasis e-faktur, dan Komisi memperkirakan paket ini dapat memangkas penipuan VAT hingga EUR 11 miliar per tahun (European Commission).
Apa yang Dilakukan AI dalam Perpajakan
Pekerjaan pajak terbagi menjadi tiga aliran, dan AI membantu dengan cara berbeda di masing-masing.
Kepatuhan adalah produksi berulang atas SPT, pelaporan, dan lampiran pendukung. AI membaca dokumen sumber, memetakan akun buku besar ke baris SPT, merekonsiliasi selisih antara angka akuntansi dan angka pajak, dan menandai item yang tidak cocok.
Pajak tidak langsung (VAT, GST, serta pajak penjualan dan penggunaan) adalah masalah di tingkat transaksi. Setiap faktur membutuhkan kode pajak, tarif, tempat penyerahan, dan perlakuan pembebasan yang tepat. AI membantu mengklasifikasikan produk dan jasa, mengekstrak data dari faktur dan sertifikat, serta menemukan baris yang pajaknya tampak janggal.
Riset dan advisori adalah membaca peraturan, putusan, dan panduan, lalu menerapkannya pada fakta. Model bahasa dapat menemukan bagian yang relevan, meringkasnya, dan menyusun kerangka memo. Ia juga dapat mengarang kutipan, itulah sebabnya aliran riset membutuhkan kontrol yang paling ketat.
Yang menyatukan ketiganya: AI mempercepat persiapan dan tinjauan, dan tidak boleh menjadi otoritas akhir atas posisi apa pun.
Di Mana AI Membantu, Menurut Fungsi Pajak
| Fungsi pajak | Kontribusi AI | Yang tetap diputuskan profesional | Kontrol utama yang dipasang |
|---|---|---|---|
| Kepatuhan pajak penghasilan | Memetakan neraca saldo ke baris SPT, menyusun draf kertas kerja, menandai selisih akuntansi-pajak | Posisi mana yang diambil, cara memperlakukan item yang tidak pasti | Persetujuan penyusun dan peninjau dengan pencocokan ke sumber (tie-out) ke buku besar |
| Penetapan pajak tidak langsung | Menyarankan kode dan tarif pajak per transaksi, memvalidasi nomor registrasi dan sertifikat pembebasan | Kebijakan untuk produk yang ambigu, pembebasan, dan tempat penyerahan | Laporan pengecualian untuk setiap penimpaan dan setiap kode berkeyakinan rendah |
| E-faktur dan pelaporan | Mengekstrak data faktur, memeriksanya terhadap format yang diwajibkan, menandai penolakan | Apakah transaksi yang mendasarinya sudah benar | Rekonsiliasi data yang dilaporkan ke buku besar |
| Pemantauan nexus | Melacak penjualan per yurisdiksi terhadap ambang registrasi | Apakah akan mendaftar, dan kapan | Tinjauan ambang batas sesuai kalender, bukan sesuai permintaan |
| Provisi pajak | Menyusun roll-forward pajak tangguhan, membaca bahasa catatan kaki | Pertimbangan atas penyisihan penilaian dan posisi yang tidak pasti | Tinjauan oleh pemilik senior yang ditunjuk |
| Riset pajak | Mencari otoritas hukum, meringkas, menyusun kerangka | Apakah otoritas itu ada, berlaku, dan masih mutakhir | Setiap kutipan dibuka dan dibaca sebelum dipakai |
| Tanggapan atas pemeriksaan | Menghimpun dokumen, menyusun balasan dari SPT sebelumnya | Apa yang diterima, apa yang dilawan | Tinjauan profesional sebelum apa pun keluar dari kantor |
Kepatuhan: Menyiapkan SPT Lebih Cepat
Keuntungan kepatuhan terbesar datang dari bagian depan proses, yaitu merapikan data. Penyusun menghabiskan sebagian besar waktunya mengumpulkan neraca saldo, mencocokkan akun ke baris SPT, dan mengejar penjelasan atas varians. AI dapat membaca neraca saldo, mengusulkan pemetaan, membawa pemetaan tahun lalu dengan perubahan yang disorot, dan mendaftar akun yang angkanya bergeser cukup besar untuk layak dilihat.
Sebuah kasus ilustratif: perusahaan menengah dengan lima entitas hukum menutup tahun dan membutuhkan SPT per entitas. Model pemetaan mengusulkan bagaimana setiap akun mengisi setiap baris SPT, dengan pemetaan final tahun lalu sebagai titik awal. Penyusun hanya meninjau pemetaan yang keyakinannya rendah atau saldonya berubah tajam, bukan setiap akun. Model tidak memutuskan perlakuan pajak untuk item baru. Ia menandai bahwa item itu baru dan bertanya.
Logika yang sama berlaku untuk tutup buku akhir bulan: jika pembukuan bersih, persiapan pajak lebih cepat. Jika tidak, AI hanya menemukan kekacauan itu lebih awal, yang tetap berguna.
Pajak Tidak Langsung: Penetapan pada Skala Transaksi
Pajak tidak langsung adalah tempat volume membuat AI menarik. Pengecer dengan ribuan produk yang dijual ke banyak yurisdiksi tidak mungkin meminta seseorang memeriksa setiap baris. Tekanannya meningkat setelah Wayfair, yang memungkinkan negara bagian mewajibkan pemungutan hanya berdasarkan aktivitas ekonomi. Penjual tanpa kehadiran fisik tetap bisa memiliki kewajiban registrasi dan pemungutan begitu melewati ambang batas suatu negara bagian, sehingga pertanyaannya berubah menjadi "di mana kami wajib memungut?" alih-alih "di mana kami berlokasi?"
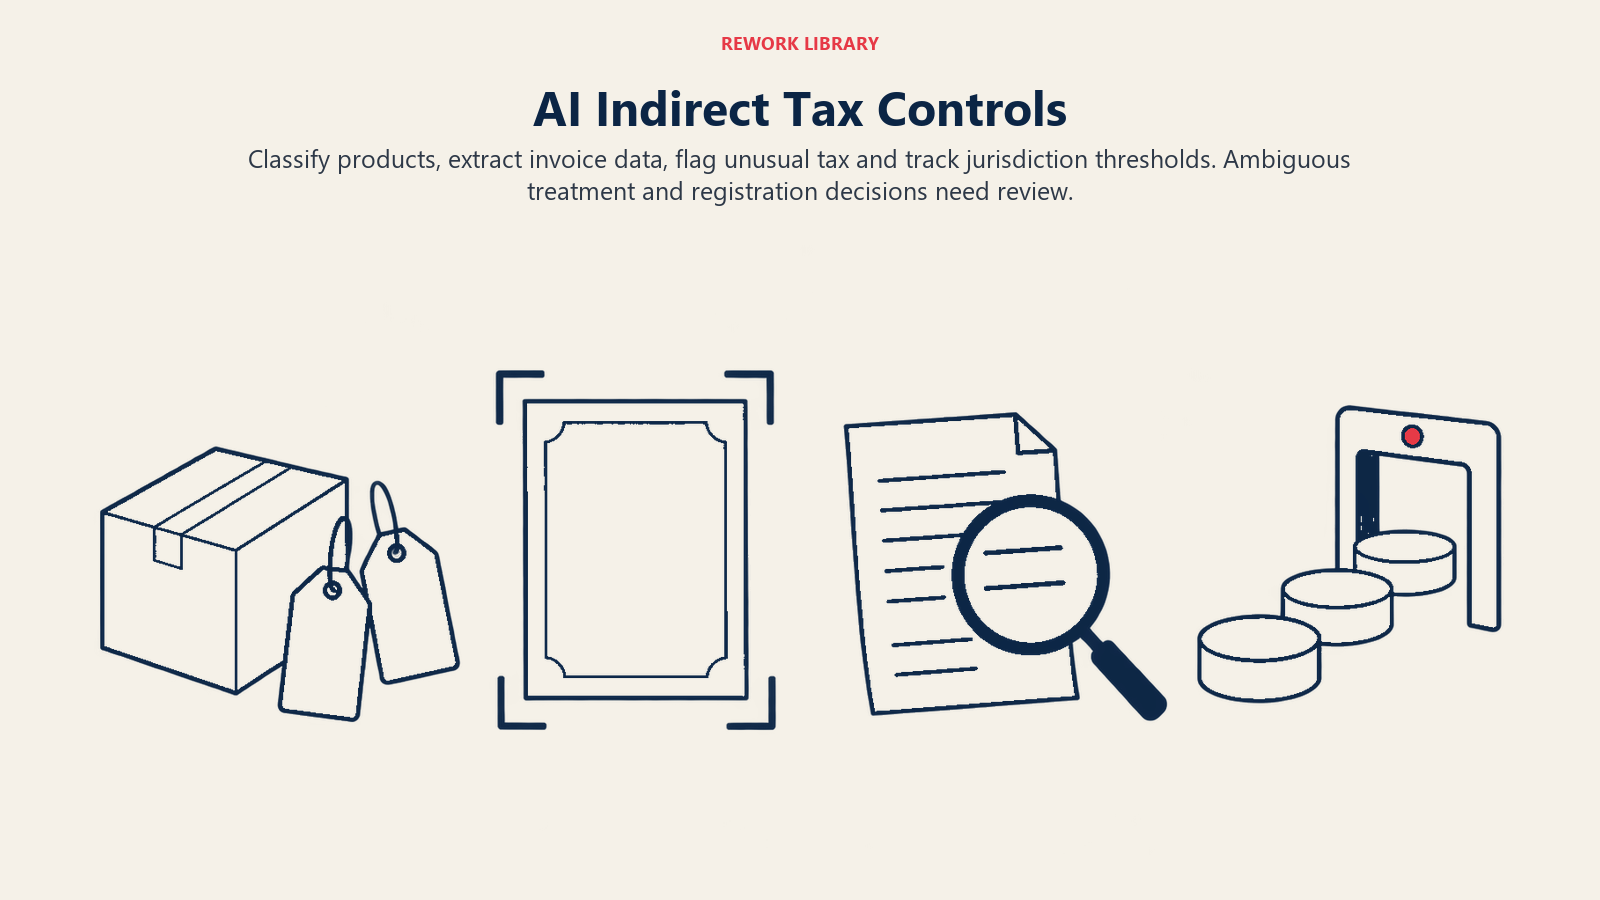
AI membantu dengan empat cara:
- Klasifikasi produk dan jasa. Model membaca deskripsi dan mengusulkan kategori pajak. Item yang ambigu (misalnya perangkat lunak yang digabung dengan jasa) diserahkan kepada manusia.
- Ekstraksi dokumen. Model visi dan bahasa membaca faktur, sertifikat pembebasan, dan nomor registrasi, sehingga data tidak perlu diketik ulang. Mekanismenya mirip dengan AI dalam utang usaha, tempat pengambilan data faktur sudah umum.
- Deteksi anomali. Model membandingkan pajak yang dikenakan dengan riwayat dan pembanding, lalu menandai faktur yang dikenai 0% padahal faktur serupa dikenai tarif.
- Pelacakan ambang batas. Penjualan dijumlahkan per yurisdiksi dan dibandingkan dengan ambang batas nexus ekonomi, sehingga seseorang meninjau registrasi sebelum eksposur membesar. Ambang batas berbeda antaryurisdiksi dan berubah, jadi ambil dari halaman otoritas itu sendiri, bukan dari ingatan model.
Di luar AS, arah perkembangannya menuju data terstruktur. Aturan pelaporan digital Uni Eropa untuk pasokan lintas batas mulai berlaku pada 1 Juli 2030, dan bertumpu pada e-faktur, dengan negara anggota sudah boleh mewajibkan e-faktur di dalam negeri. Perusahaan yang sudah mengekstrak data faktur terstruktur yang bersih akan mendapati pekerjaan itu dapat dipakai ulang.
Riset Pajak: Cepat, dan Mudah Keliru
Riset adalah tempat model bahasa terasa paling mengesankan dan gagal paling kentara. Model dapat meringkas satu bagian undang-undang dalam hitungan detik. Ia juga dapat mengutip putusan yang tidak ada, mengutip aturan yang sudah digantikan, atau menerapkan prinsip umum pada pola fakta yang dikuasai oleh suatu pengecualian.
Bukti akademis menunjukkan arah yang sama. Sebuah studi yang menguji model bahasa pada pertanyaan hukum pajak menemukan bahwa hasil membaik pada setiap generasi model baru, dan membaik lagi ketika model diberi teks hukum yang benar serta contoh yang sudah dikerjakan. Meski begitu, para penulis menyimpulkan bahwa model-model itu belum mencapai level pakar hukum pajak. Pelajaran praktisnya: berikan sumber kepada model (pencarian dari pustaka yang Anda kendalikan), dan perlakukan keluarannya sebagai petunjuk, bukan otoritas.
Alur riset yang aman terlihat seperti ini:
- Model mencari di pustaka undang-undang, peraturan, putusan, dan memo terdahulu yang telah Anda setujui.
- Ia mengembalikan kutipan bagian dengan sitasi persis dan tautan.
- Seseorang membuka setiap bagian yang dikutip dan memastikan isinya sesuai klaim ringkasan, dan bahwa aturan itu masih berlaku.
- Memo memuat nama manusia, bukan nama alat.
Itulah pola asisten berbasis pencarian, dan itulah pembeda antara alat bantu riset dan beban tanggung jawab.
Tanggung Jawab Profesional: Siapa yang Memegang Jawabannya
Alatnya berubah. Kewajibannya tidak. Di AS, Treasury Circular 230 mewajibkan praktisi menjalankan uji tuntas dalam menyiapkan dan mengajukan SPT, serta dalam memeriksa kebenaran pernyataan yang mereka sampaikan kepada klien. Praktisi yang mengandalkan pekerjaan orang lain dianggap telah berhati-hati hanya jika ia menggunakan kecermatan yang wajar dalam menunjuk, mengawasi, dan menilai orang tersebut. Hanya sedikit otoritas pajak yang akan menganggap keluaran AI yang tidak ditinjau lebih baik daripada keluaran staf junior yang tidak ditinjau.
Ada aturan lain yang penting di sini. Seorang praktisi pada umumnya boleh dengan itikad baik mengandalkan informasi klien tanpa verifikasi, tetapi tidak boleh mengabaikan informasi yang tampak keliru, tidak konsisten, atau tidak lengkap. Sistem AI yang menandai ketidakkonsistenan menciptakan catatan bahwa seseorang telah melihatnya. Jika tim kemudian mengabaikan tanda itu, hal tersebut lebih sulit dibela daripada tidak pernah memiliki tanda itu sama sekali.
Tiga konsekuensi praktis:
- Tinjauan tidak opsional. Seorang profesional yang ditunjuk menyetujui setiap pelaporan dan setiap memo posisi, siapa pun atau apa pun yang menyusun drafnya.
- Kerahasiaan. Data klien dan wajib pajak tidak boleh dimasukkan ke chatbot publik yang tidak disetujui. Gunakan alat dengan perlindungan data secara kontraktual dan periksa ketentuan penugasan serta hukum privasi setempat.
- Pengungkapan dan catatan. Simpan catatan alat mana yang dipakai untuk apa, apa yang dihasilkannya, dan apa yang diubah peninjau. Ini membantu ketika otoritas pajak menanyakan bagaimana suatu angka diperoleh. Tim yang sudah menjalankan pengendalian internal untuk AI dapat memperluas log yang sama.
Periksa aturan yurisdiksi Anda sendiri dan panduan organisasi profesi Anda. Artikel ini tidak menggantikannya.
Cara Meluncurkan AI dalam Perpajakan, Langkah demi Langkah
- Pilih satu aliran. Mulailah dari ekstraksi data pajak tidak langsung atau pemetaan baris SPT, bukan dari posisi atas hukum yang tidak pasti.
- Benahi data terlebih dahulu. Bersihkan data induk produk, nomor registrasi pelanggan, dan pemetaan bagan akun. Kesiapan data keuangan mencantumkan apa yang perlu diperiksa.
- Tetapkan baseline (garis dasar) tingkat kesalahan Anda. Hitung seberapa sering SPT diperbaiki, seberapa sering surat ketetapan datang, dan berapa banyak koreksi kode pajak terjadi setelah pencatatan. Tanpa baseline, Anda tidak bisa membuktikan perbaikan.
- Jalankan secara paralel. Selama dua atau tiga siklus, biarkan alat menyiapkan berdampingan dengan proses normal Anda dan bandingkan baris demi baris.
- Tetapkan ambang keyakinan. Terima otomatis hanya saran berkeyakinan tinggi di kategori berisiko rendah. Arahkan sisanya ke manusia.
- Tentukan tingkat tinjauan. Siapa meninjau apa, seberapa dalam, dan bukti apa yang mereka tandatangani. Minta audit internal membaca rancangannya; AI dalam audit internal membahas bagaimana tim audit mengevaluasi alat semacam ini.
- Kunci riset. Arahkan asisten riset ke pustaka yang disetujui, wajibkan sitasi, dan wajibkan manusia membuka setiap sitasi.
- Tinjau setiap kuartal. Tarif, ambang batas, dan aturan berubah, begitu pula perilaku model. Uji ulang pada sampel jawaban yang sudah diketahui.
Kesalahan Umum
- Memercayai tarif dan ambang batas dari ingatan. Gambaran model tentang suatu tarif atau ambang batas bisa sudah berusia bertahun-tahun. Ambil angka terkini dari otoritasnya.
- Sitasi rekaan. Model bahasa dapat menghasilkan referensi yang tampak benar padahal tidak ada. Buka setiap referensi.
- Menganggap klasifikasi sudah final. Satu kode produk yang diterapkan pada ribuan baris melipatgandakan satu kesalahan ribuan kali. Ambil sampel dan tinjau.
- Tidak ada jejak penimpaan. Jika staf dapat mengubah kode pajak tanpa catatan, Anda tidak bisa belajar dari kesalahan atau membela keputusan.
- Mengotomatisasi proses yang buruk. AI di atas data produk yang berantakan dan catatan pelanggan yang tidak konsisten hanya menghasilkan jawaban salah lebih cepat. Model yang dilatih pada data induk yang buruk mempelajari kekacauannya, jadi bersihkan data sebelum Anda mengotomatisasi.
- Mengabaikan drift lintas yurisdiksi. Mandat seperti e-faktur diluncurkan negara demi negara dan pada tanggal berbeda. Pengaturan yang berhasil di satu pasar bisa gagal di pasar berikutnya.
- Melewatkan persetujuan manusia. Keuntungan efisiensi lenyap begitu keluaran yang tidak ditinjau sampai ke otoritas pajak.
Apa yang Perlu Diukur
- Akurasi: tingkat koreksi kode pajak setelah pencatatan, proporsi saran yang diterima tanpa perubahan, dan tingkat kesalahan yang ditemukan dalam tinjauan sampel.
- Hasil kepatuhan: surat ketetapan yang diterima, SPT yang diperbaiki, dan keterlambatan pelaporan.
- Kecepatan: jumlah hari dari akhir periode hingga kertas kerja siap diajukan, dan jam per SPT.
- Kesehatan kontrol: penimpaan yang dicatat, pengecualian yang ditutup tepat waktu, dan memo riset dengan setiap sitasi terverifikasi.
Langkah Selanjutnya
Jika Anda hanya melakukan satu hal kuartal ini, tetapkan baseline tingkat koreksi kode pajak Anda dan uji alat ekstraksi atau pemetaan secara paralel dengan proses Anda saat ini. Lalu perluas ke pemantauan ambang batas. Simpan riset di balik pustaka sumber yang disetujui dengan manusia membaca setiap sitasi. Padukan panduan ini dengan AI di bidang keuangan untuk tata kelola dan AI generatif di akuntansi untuk dasar-dasar model bahasa.
Pertanyaan yang Sering Diajukan tentang AI dalam Perpajakan
Apa itu AI dalam perpajakan?
Ini adalah pemakaian pembelajaran mesin dan model bahasa untuk menyiapkan data kepatuhan, menetapkan pajak tidak langsung atas transaksi, dan mendukung riset perpajakan. Profesional yang berkualifikasi meninjau keluarannya dan tetap bertanggung jawab atas posisi yang diambil dan SPT yang diajukan.
Bisakah AI mengajukan SPT sendiri?
Secara teknis ia dapat menyiapkan sebagian besar SPT, tetapi tanggung jawab tidak berpindah. Di AS, Circular 230 mewajibkan praktisi menjalankan uji tuntas dalam menyiapkan dan mengajukan SPT, sehingga seorang profesional yang ditunjuk harus meninjau dan menyetujui apa yang diajukan.
Seberapa akurat AI dalam menjawab pertanyaan hukum pajak?
Bervariasi menurut model, prompt, dan sumber yang diberikan. Riset tentang model bahasa yang menjawab pertanyaan pajak menemukan akurasi naik dengan model yang lebih baru, contoh yang sudah dikerjakan, dan teks hukum yang benar, tetapi model-model itu tetap belum mencapai level pakar hukum pajak. Perlakukan jawaban sebagai petunjuk yang harus diverifikasi.
Di mana AI paling membantu dalam pajak tidak langsung?
Pekerjaan bervolume: mengklasifikasikan produk, mengekstrak data dari faktur dan sertifikat pembebasan, menandai baris yang pajaknya tampak tidak biasa, dan melacak penjualan terhadap ambang registrasi. Item yang ambigu tetap harus diserahkan kepada manusia.
Amankah memasukkan data klien atau wajib pajak ke chatbot publik?
Pada umumnya tidak. Gunakan alat dengan perlindungan data secara kontraktual, periksa ketentuan penugasan dan hukum privasi, dan jauhkan informasi wajib pajak yang sensitif dari layanan yang tidak disetujui.
Bagaimana mandat e-faktur memengaruhi AI dalam perpajakan?
Mandat itu mendorong perusahaan menuju data faktur terstruktur yang terbaca mesin, yang paling cocok dengan alat AI. Pelaporan digital Uni Eropa untuk pasokan lintas batas dimulai pada 1 Juli 2030, jadi data faktur yang bersih sekarang akan membuahkan hasil nanti.
Head of Finance Strategy
On this page
- Fakta Utama
- Apa yang Dilakukan AI dalam Perpajakan
- Di Mana AI Membantu, Menurut Fungsi Pajak
- Kepatuhan: Menyiapkan SPT Lebih Cepat
- Pajak Tidak Langsung: Penetapan pada Skala Transaksi
- Riset Pajak: Cepat, dan Mudah Keliru
- Tanggung Jawab Profesional: Siapa yang Memegang Jawabannya
- Cara Meluncurkan AI dalam Perpajakan, Langkah demi Langkah
- Kesalahan Umum
- Apa yang Perlu Diukur
- Langkah Selanjutnya